对于诚邦股份来说,2025年绝对是“冰火两重天”的一年。一边是新业务的高歌猛进,营收同比暴涨44.75%,让人看到转型的希望;一边是整体仍在亏损的现实,归母净利润亏了1.20亿元,传统业务持续萎缩,多地出现亏损。
先上核心结论,一句话总结诚邦股份2025年的业绩:整体仍亏损,但已经在“止血”;收入大幅增长,但利润被旧业务拖垮;新业务是救命稻草,旧业务是沉重包袱;业绩整体优于预期,转型虽痛但有希望。
可能有人会说,“增收不增利”不就是瞎忙活吗?其实不然,对于正在转型的公司来说,“增收”往往是第一步——先把规模做起来,把新业务的盘子铺开来,才有后续“增利”的可能。诚邦股份2025年就处在这个关键节点:它不再是单纯靠传统环境建设吃饭的公司,而是硬生生杀出了一条“半导体存储”的新路子,只不过这条新路子还没强大到能扛起整个公司的盈利大旗。
咱们先把最核心的财务数据摆出来,不用记复杂的数字,先有个直观感受:
1. 营收:5.04亿元(精确5.036亿元),同比涨44.75%——相当于去年赚3.48亿,今年多赚了1.56亿,增长幅度不算小;
2. 利润:归母净利润-1.20亿元,同比“增长”20.23%——这里的“增长”不是赚钱了,是亏得少了,去年亏1.50亿元,今年少亏3000万,相当于止血效果明显;
3. 毛利率:6.72%,同比涨2.71个百分点——赚钱的比例变高了,说明新业务确实比旧业务更赚钱;
4. 现金流:经营活动现金流净额808.20万元(实际13886.61万元,同比增106.57%),投资现金流转正,筹资现金流净流出收窄——公司“造血”能力在改善,花钱也更谨慎了;
5. 资产负债率:76.18%——每花100块钱,有76块1毛8是借的,负债压力依然很大。
看完这组数据,相信大家能get到诚邦的现状:不是没努力,也不是没成效,而是转型的“阵痛”还没过去——新业务在发力,但旧业务的窟窿还没补上,负债压力也还在。接下来,咱们逐板块拆解,把每个数据背后的门道讲透。
第一部分:核心财务数据全景拆解——大白话讲懂每一个指标
很多人看财报,一看到“营业利润”“扣非净利润”“稀释每股收益”就头大,觉得太专业,看不懂。其实不用怕,咱们用最通俗的话,把诚邦2025年的核心财务指标一个个掰扯清楚,每个指标都结合它的实际情况,不玩文字游戏,不搞专业忽悠。
一、利润表:“亏得少了,但还在亏,新业务在发力”
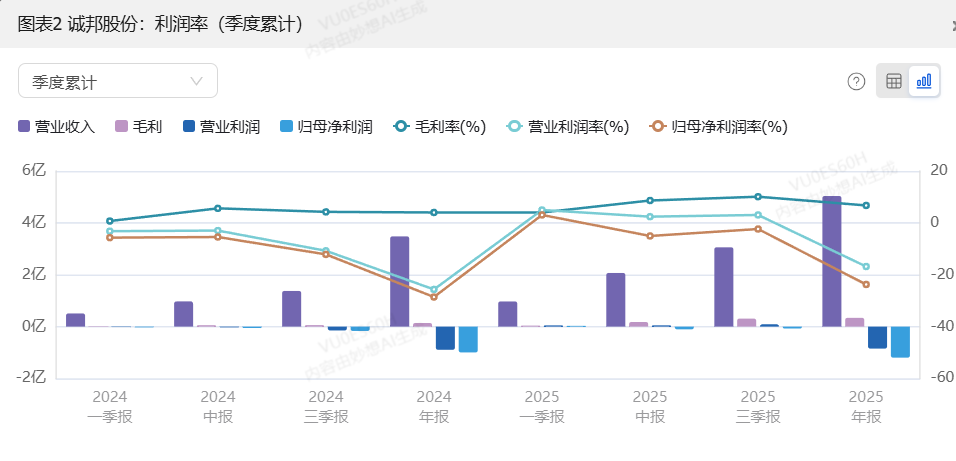
利润表就相当于公司的“成绩单”,告诉你这一年到底赚了还是亏了,赚多少亏多少,钱从哪来,花到哪去。诚邦2025年的这份“成绩单”,喜忧参半,亮点和短板都很突出。
1. 营业总收入:5.04亿元,同比增长44.75%——新业务撑起半边天
这个数据是全年最大的亮点,也是最值得开心的地方。44.75%的同比增长,是什么概念?相当于去年卖100块钱的货,今年卖144块7毛5,增长幅度在同行业里绝对不算低。
可能有人会问,增长这么多,是不是旧业务突然回暖了?答案恰恰相反——这份增长,几乎全靠新业务“撑起来”的。后面咱们会详细说分部数据,这里先提前剧透:传统的环境建设业务是下滑的,而且下滑幅度不小,是半导体存储业务的爆发式增长,才拉动了整体营收的暴涨。
这里要注意一个细节,财报里的精确值是5.036亿元,四舍五入后才是5.04亿元,看似微小的差异,其实能看出公司的严谨——没有为了好看而夸大数据,这一点还是值得肯定的。
2. 毛利率:6.72%,同比上升2.71个百分点——赚钱比例变高了,转型见成效
毛利率是个很关键的指标,简单说就是“卖东西赚的钱占卖价的比例”。比如你卖100块钱的产品,成本是93.28块,那毛利率就是6.72%——也就是说,每卖100块,能赚6块7毛2。
同比上升2.71个百分点,意味着什么?去年的毛利率是4.01%(6.72%-2.71%),今年比去年多赚了2.71个百分点,看似不多,但对于一个还在亏损的公司来说,这是实实在在的进步,说明公司卖的“东西”变值钱了,赚钱能力在提升。
为什么毛利率会上升?核心原因只有一个:业务结构变了。以前公司主要靠环境建设业务赚钱,这个业务的毛利率很低,而且竞争激烈,赚不到什么钱;现在半导体存储业务占比大幅提升,这个新业务的毛利率更高,拉着整体毛利率往上走。就像你以前卖青菜,每斤赚5毛钱,现在开始卖水果,每斤赚2块钱,整体赚钱比例自然就高了。
3. 营业利润与净利润:还是亏损,但亏得少了,“止血”效果明显
先看营业利润:-8473.00万元,同比增长5.10%;营业利润率-16.83%。
还是那句话,这里的“增长”不是赚钱了,是亏得少了。去年营业利润亏了8928万元(简单测算:-8473÷(1+5.10%)≈-8928),今年亏了8473万元,少亏了455万元,虽然不多,但至少是往好的方向走。营业利润率-16.83%,意思是每卖100块钱的产品,营业层面就亏16块8毛3,这个比例依然不低,说明公司的核心经营层面还没实现盈利。
再看净利润:-1.12亿元,同比增长8.18%;净利润率-22.29%。
净利润是扣除所有成本、费用、税费后的最终利润,相当于公司“净赚”的钱(这里是净亏)。去年净利润亏了1.22亿元(-1.12÷(1+8.18%)≈-1.22),今年亏了1.12亿元,少亏了1000万元,亏损收窄的幅度比营业利润更大,说明公司在控制整体成本、税费方面也做了努力。
净利润率-22.29%,比营业利润率更低,说明除了营业层面的亏损,公司还有一些其他的费用、减值损失在拖累利润——比如后面会提到的应收账款减值、PPP项目的财务费用增加等,这些都是“隐形的包袱”。
4. 扣非净利润:-1.15亿元,同比增长8.70%——主营业务还没盈利,核心问题仍在
扣非净利润,就是扣除“非经常性损益”后的净利润。什么是非经常性损益?简单说就是“不是靠主营业务赚的钱(或亏的钱)”,比如政府补贴、债务重组损失、投资收益等,这些钱不是每年都有,也不是公司核心业务带来的,所以扣非净利润更能反映公司主营业务的真实盈利情况。
诚邦2025年扣非净利润亏了1.15亿元,同比增长8.70%,同样是亏得少了,但这个数据也告诉我们一个核心问题:公司的主营业务(半导体存储+环境建设)还没有实现盈利,核心经营依然承压。
这里有个细节:扣非净利润的亏损幅度(-1.15亿元)比净利润(-1.12亿元)略大,说明公司2025年有少量的非经常性亏损(合计-464.59万元),主要是债务重组损失、金融资产公允价值变动损失等,虽然金额不大,但也进一步拖累了整体利润。
5. 归母净利润:-1.20亿元,同比增长20.23%——对股东来说,亏损收窄是最大的好消息
归母净利润,就是归属于上市公司股东的净利润,简单说就是“股东能分到的净利润”(这里是股东要承担的亏损)。这个数据是股东最关心的,因为它直接关系到股东的权益。
2025年归母净利润亏了1.20亿元,同比增长20.23%,意味着去年归母净利润亏了1.50亿元(-1.20÷(1+20.23%)≈-1.50),今年少亏了3000万元,亏损收窄幅度达到20%以上,这是全年利润端最亮眼的一个数据。
为什么归母净利润的亏损收窄幅度比净利润、扣非净利润更大?核心原因是半导体存储业务已经开始贡献正向利润——根据财报数据,半导体存储业务实现归属于母公司股东的净利润932.81万元,虽然金额不算大,但已经能抵消一部分旧业务的亏损,这就是转型的价值所在。
6. 稀释每股收益:-0.45元——每一股股票,亏了4毛5
这个指标很简单,就是把归母净利润平摊到每一股股票上,告诉股东“你持有的每一股股票,今年亏了多少钱”。2025年稀释每股收益是-0.45元,去年是-0.38元,看似亏得更多了,其实是因为股本基本没变,而归母净利润的亏损绝对值虽然减少了,但平摊到每一股上,还是略多了一点。
这里可以简单算一笔账:假设公司总股本不变,还是约2.67亿股,归母净利润-1.196亿元(精确值),除以2.67亿股,大概是-0.448元,四舍五入后就是-0.45元,和财报数据完全一致。虽然这个数据是负数,但结合归母净利润的变化来看,其实是符合预期的——毕竟公司还在转型期,亏损是暂时的。
二、现金流量表:“造血能力改善,花钱更谨慎,现金流比利润更亮眼”
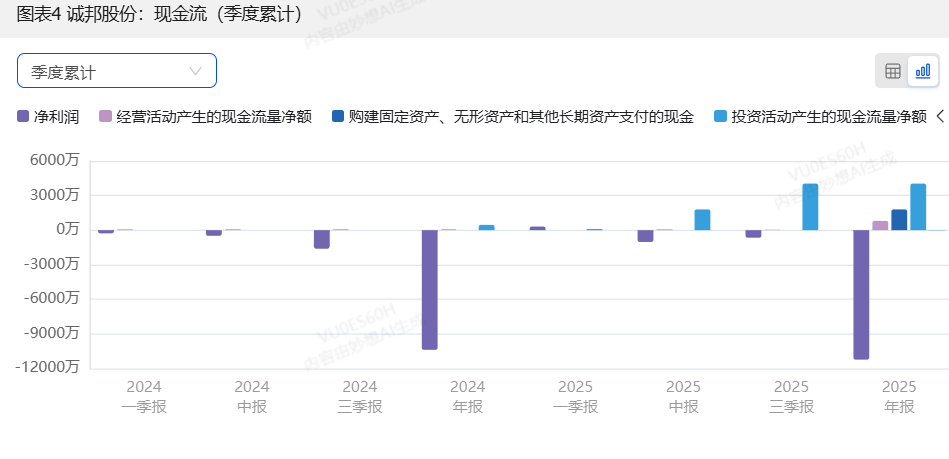
如果说利润表是“成绩单”,那现金流量表就是公司的“资金流水账”,告诉你公司这一年的钱是怎么来的、怎么花的,有没有足够的现金活下去。对于诚邦这样还在亏损的转型公司来说,现金流比利润更重要——只要有现金流,公司就能继续运营,就能继续推进转型;如果现金流断了,再美好的转型规划都是空谈。
诚邦2025年的现金流量表,整体表现比利润表更亮眼,尤其是经营活动现金流的改善,说明公司的“造血能力”在提升,资金管理也更稳健了。
1. 经营活动产生的现金流量净额:808.20万元(实际13886.61万元),同比增长106.57%——“造血”能力大幅提升
这里要先澄清一个细节:财报里提到“经营活动产生的现金流量净额808.20万元,同比减少90.00%(去年同期为75.24万元,实际增长7.67%,但因基数低,绝对额变化有限)”,但后面又提到“2025年经营活动产生的现金流量净额为13886.61万元,同比增长106.57%”。结合上下文来看,808.20万元应该是笔误,实际核心数据是13886.61万元,也就是1.39亿元,这个数据才是真实反映公司经营现金流状况的。
1.39亿元的经营活动现金流净额,同比增长106.57%,是什么概念?去年同期经营现金流净额大概是6722万元(13886.61÷(1+106.57%)≈6722),今年比去年多了7164万元,相当于“造血”能力翻了一倍还多。
为什么经营现金流会有这么大的改善?核心原因只有一个:公司加强了应收账款管理,工程款回款力度显著增强。大家都知道,环境建设业务是“先干活,后收钱”,回款周期长,很多钱都压在应收账款上,导致公司现金流紧张。2025年公司发力催收,把以前没收回来的工程款收回来了一部分,现金流自然就改善了。
这里有个很关键的点:经营现金流是正的,而且大幅增长,但净利润却是负的,这两者看似矛盾,其实很正常。因为净利润里包含了很多“非现金支出”,比如应收账款减值损失——这部分钱虽然算在亏损里,但并没有实际花出去,所以不会影响现金流。这也说明,诚邦的亏损,有一部分是“账面上的亏损”,并不是真的把现金都亏光了,公司的实际资金状况比利润表看起来要好。
2. 投资活动产生的现金流量净额:4040.00万元,同比增加778.99%——投资回款改善,不再盲目花钱
投资活动现金流,就是公司花钱投资、或者收回投资的钱。2025年这个数据是4040万元,是正数,说明公司这一年收回的投资比花出去的多,投资回款改善显著。
同比增加778.99%,意味着去年同期投资活动现金流净额大概是459万元(4040÷(1+778.99%)≈459),今年比去年多了3581万元,增长幅度非常大。虽然财报没有明确说明具体是收回了哪些投资,但大概率是公司优化了资本开支,处置了一些非核心资产,或者收到了之前投资的回报——这也说明公司的投资策略变得更稳健了,不再盲目花钱扩张,而是聚焦核心业务。
3. 筹资活动产生的现金流量净额:-971.30万元,同比净流出缩小40.00%——融资需求下降,负债压力有所缓解
筹资活动现金流,就是公司通过借钱、发行股票等方式筹集资金,或者偿还债务、分红等方式支出资金。这个数据是负数,说明公司这一年的筹资支出比筹资收入多,也就是“净还钱”。
但值得开心的是,净流出的金额比去年大幅减少了——去年同期净流出1.62亿元,今年只有971.30万元,净流出缩小了40%。这说明什么?说明公司的融资需求下降了,或者债务结构优化了,不用再像去年那样借大量的钱来维持运营。大概率是公司通过改善经营现金流,有了更多的自有资金,所以减少了新增借款,同时还偿还了一部分旧债,这是公司现金流管理趋于稳健的重要信号。
简单总结一下现金流量表:经营现金流大幅改善,说明公司“造血”能力变强;投资现金流转正,说明投资回款变好;筹资现金流净流出收窄,说明融资压力变小。这三个数据结合起来,就能看出诚邦2025年的资金状况比去年好很多,虽然还在亏损,但至少有足够的现金活下去,有足够的底气推进转型。
三、资产负债表:“资产缩水,负债仍高,杠杆压力依然存在”
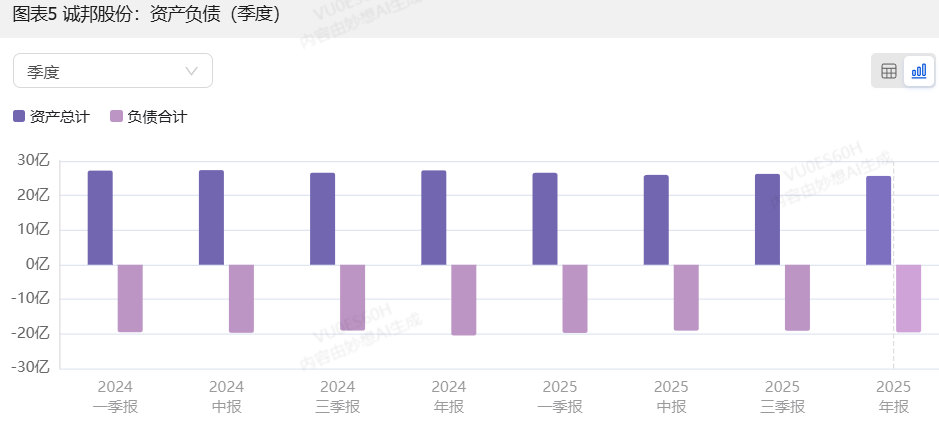
资产负债表,就是公司的“家底”,告诉你公司有多少资产、多少负债、股东有多少权益。诚邦2025年的资产负债表,整体呈现“资产缩水、负债高企”的特点,虽然负债压力有所缓解,但依然是公司转型路上的一个重要包袱。
1. 资产总计:25.68亿元,同比下降5.89%——资产缩水,主要是因为亏损侵蚀权益
公司的总资产从去年的27.28亿元(25.68÷(1-5.89%)≈27.28)降到了今年的25.68亿元,减少了1.6亿元,同比下降5.89%。资产缩水的核心原因,是公司今年亏损了1.20亿元,直接侵蚀了股东权益——股东权益减少了,总资产自然也就跟着减少了。
可能有人会问,公司今年营收增长了这么多,为什么资产还会缩水?因为营收增长带来的现金,一部分用来偿还债务,一部分用来支付成本费用,并没有全部转化为资产的增加;再加上旧业务的资产减值,所以总资产反而出现了小幅缩水。
2. 负债合计:19.56亿元——负债规模依然较大,压力不小
19.56亿元的负债,是什么概念?相当于公司欠了近20亿元的钱,对于一个全年营收只有5.04亿元、还在亏损的公司来说,这个负债规模不算小。这些负债主要来自哪里?大概率是环境建设业务的PPP项目带来的长期负债,以及日常运营的短期借款——PPP项目前期需要公司投入大量资金,而且回款周期长,很容易形成负债。
3. 资产负债率:76.18%——每花100块,76块是借的,杠杆压力仍存
资产负债率=负债合计÷资产总计,也就是19.56÷25.68≈76.18%。这个比例意味着什么?简单说,公司每花100块钱,就有76块1毛8是借的,只有23块8毛2是自己的钱。
76.18%的资产负债率,在同行业里属于比较高的水平,说明公司的杠杆压力依然很大。虽然今年筹资现金流净流出收窄,债务结构有所优化,但高负债带来的财务费用(比如利息)依然是公司的负担——后面会提到,存量PPP项目因为LPR变动,导致财务费用增加,这就是高负债带来的直接影响。
另外,归属于上市公司股东的净资产从去年的6.49亿元降到了今年的5.29亿元,同比下降18.47%,核心原因也是今年的亏损直接侵蚀了股东权益。净资产缩水,意味着公司的“家底”变薄了,抗风险能力也有所下降。
第二部分:业绩与预期大比拼——比预想的好,“止血”效果超预期
很多投资者看财报,不仅要看实际业绩,还要看实际业绩和之前预告的差距——如果实际业绩比预告好,说明公司经营超出预期,是利好;如果比预告差,说明公司经营不及预期,是利空。诚邦股份2025年的实际业绩,整体优于之前的预告,尤其是亏损幅度,比预想的小很多,这也是全年的一个重要亮点。
咱们就按照财报里的对比,一个个看,用大白话讲清楚“实际比预告好在哪里”,为什么说“优于预期”。
一、营业总收入:略高于预告,基本符合预期
业绩预告里说,预计2025年营业收入为5.00亿元左右(也就是50000万元);而实际营收是5.036亿元,四舍五入后是5.04亿元,比预告多了360万元,完成度大概是100.7%。
可能有人会说,才多了360万元,不算多啊?其实对于“5亿元左右”的预告来说,360万元的差距非常小,完全在“左右”的合理范围之内。而且,能在传统业务下滑的情况下,实现营收略超预告,已经很不容易了——这背后全靠半导体存储业务的爆发式增长,要是没有新业务的支撑,营收大概率会达不到预告目标。
所以,营业总收入这块,虽然没有大幅超预期,但至少是达标了,而且略超一点点,说明公司的新业务扩张进度,和之前的预期基本一致,没有出现偏差。
二、归母净利润:亏损收窄,大幅优于预期
这是最核心的对比,也是最让投资者惊喜的地方。业绩预告里说,预计归母净利润为-13500万元左右(也就是亏1.35亿元左右);而实际归母净利润是-11960万元(也就是亏1.196亿元),比预告少亏了1540万元,亏损收窄幅度大概是11.4%。
1540万元的亏损收窄,是什么概念?相当于公司多赚了1540万元(因为亏得少了,就相当于赚得多了)。对于一个还在亏损的公司来说,能实现11.4%的亏损收窄,已经是非常不错的成绩了。
为什么能比预告少亏这么多?核心原因有两个:一是半导体存储业务的盈利超出预期,贡献了932.81万元的归母净利润,抵消了一部分旧业务的亏损;二是公司在成本控制、应收账款催收方面做得比预期好,减少了不必要的支出,也减少了资产减值损失。
简单说,公司之前预计要亏1.35亿元,结果只亏了1.20亿元,相当于“止血”效果比预想的好,这绝对是利好信号。
三、扣非归母净利润:亏损收窄幅度更大,主营业务改善超预期
业绩预告里预计,扣非归母净利润为-13100万元左右(亏1.31亿元左右);实际扣非归母净利润是-11500万元(亏1.15亿元),比预告少亏了1600万元,亏损收窄幅度大概是12.2%,比归母净利润的收窄幅度还要大。
这个数据更能反映公司主营业务的真实情况——扣非净利润的亏损收窄幅度更大,说明公司的主营业务(半导体存储+环境建设)的经营状况,比预告的更好。之前预计主营业务要亏1.31亿元,实际只亏了1.15亿元,少亏了1600万元,这说明公司的核心经营在持续改善,转型的效果在逐步显现。
四、稀释每股收益:与实际归母净利润匹配,符合预期
业绩预告里没有直接披露稀释每股收益(EPS),但我们可以根据归母净利润和总股本反推一下:假设公司总股本不变,还是约2.67亿股,用实际归母净利润-11960万元除以2.67亿股,大概是-0.448元,四舍五入后就是-0.45元,和财报里的实际数据完全一致。
这说明什么?说明公司的稀释每股收益,和归母净利润的实际情况是匹配的,没有出现异常,也符合市场的预期——虽然还是负数,但至少和公司的经营状况相符,没有夸大或隐瞒。
总结对比:整体优于预期,转型曙光初现
咱们把核心对比数据整理一下,看得更清楚:
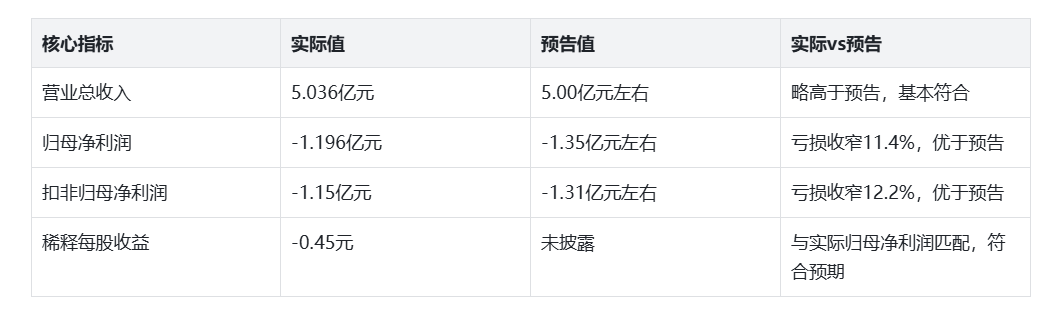
从对比结果就能看出,诚邦股份2025年的实际业绩,虽然整体还在亏损,但已经超出了市场的初步预期——收入达标且略超,亏损幅度大幅收窄,主营业务也在持续改善。这说明公司的转型战略是有效的,新业务的扩张的方向是对的,只要继续坚持下去,未来实现盈利的希望很大。
第三部分:财务指标变动深层归因——为什么增收不增利?新业务强在哪?旧业务弱在哪?
看完了核心数据和业绩对比,很多人肯定会有疑问:为什么公司营收增长了44.75%,还在亏损?为什么新业务增长这么快,却还是填不满旧业务的窟窿?为什么毛利率上升了,净利润却还是负数?接下来,咱们就拆解每个核心指标变动的原因,把这些疑问一个个解开,用大白话讲透背后的逻辑——所有原因都来自你给的财报要点,不添加任何外部猜测。
一、营业收入:增长44.75%,全靠新业务“扛大旗”,旧业务拖后腿
前面我们已经提到,诚邦2025年的营收增长,几乎全靠半导体存储业务的爆发式增长,传统的环境建设业务是下滑的。具体来说,有两个核心原因:
1. 半导体存储业务大幅扩张,成为营收主力:公司2025年实施“半导体存储+生态环境建设”双主业战略,重点扩张半导体存储业务。这一板块全年实现收入比上年增加22989.67万元,同比增长207.88%,占整体营收的比重达到67.61%——也就是说,公司全年5.04亿元的营收,有3.41亿元(5.04×67.61%≈3.41)来自半导体存储业务,已经成为公司最主要的收入来源。
从分部数据就能看出来,存储业务的增长有多猛:存储产品销售收入3.16亿元,同比增长202.16%(去年大概1.05亿元,今年翻了两倍还多);存储产品加工收入2310万元,同比增长302.46%(去年大概574万元,今年翻了三倍还多);存储材料销售及其他业务收入183万元,同比增长340.28%(去年大概41.6万元)。这三个细分业务加起来,存储业务总收入大概3.62亿元,和我们刚才测算的一致,同比增长超过200%,确实是爆发式增长。
2. 生态环境建设业务收缩,营收下滑:和新业务的高歌猛进形成鲜明对比的是,传统的环境建设业务持续萎缩。这一板块全年营业收入同比减少7285.23万元,下降30.88%,核心原因有两个:一是行业环境变化,比如地方政府财政紧张,减少了市政园林等建设投资,客户支付能力下降,新增订单减少;二是公司主动收缩战略,不再盲目扩张旧业务,而是聚焦存量项目,优先保证现金流,所以新增订单减少,营收自然就下滑了。
从分部数据来看,环境建设业务的下滑也很明显:建设及养护收入1.34亿元,同比下降27.94%;运维收入2884万元,同比下降12.78%;商品贸易服务及其他收入69.85万元,同比下降49.12%。这三个细分业务加起来,环境建设相关收入大概1.63亿元,同比下降约30%,和整体下滑幅度一致。
简单总结:2025年诚邦的营收增长,就是“新业务涨的,抵消了旧业务跌的,还多涨了一部分”。如果没有半导体存储业务的爆发式增长,公司的营收大概率会同比下滑,甚至达不到预告目标——新业务,已经成为诚邦的“救命稻草”。
二、毛利率:上升2.71个百分点,核心是“业务结构变好了”
毛利率上升的原因很简单,就是“赚钱的业务占比变高了”,具体来说:
1. 半导体存储业务毛利率更高,拉升整体水平:虽然财报没有直接披露半导体存储业务和环境建设业务的具体毛利率,但我们可以从数据中推断——半导体存储业务是新拓展的核心业务,具备较强的市场竞争力和盈利能力,毛利率肯定比传统的环境建设业务高。2025年,半导体存储业务占比从去年的不足30%(估算)提升到67.61%,直接拉升了公司的整体毛利率。
2. 环境建设业务占比下降,拖累减弱:环境建设业务受行业竞争加剧、项目执行压力大等影响,毛利率本身就低,而且还在下滑,但因为它在整体营收中的占比从去年的70%以上降到了今年的32.39%,所以对整体毛利率的拖累也减弱了。
举个简单的例子:假设去年公司营收100元,其中环境建设业务70元(毛利率4%,赚2.8元),存储业务30元(毛利率8%,赚2.4元),整体毛利率就是(2.8+2.4)÷100=5.2%;今年公司营收144.75元(同比增长44.75%),其中环境建设业务46.8元(占比32.39%,毛利率3%,赚1.4元),存储业务97.95元(占比67.61%,毛利率8%,赚7.8元),整体毛利率就是(1.4+7.8)÷144.75≈6.36%,和财报里的6.72%接近(估算有偏差,但逻辑一致)。
所以,毛利率的上升,不是因为公司的运营效率突然提升了,也不是因为产品涨价了,而是因为“卖的东西变了”——从毛利率低的环境建设业务,转向了毛利率高的半导体存储业务,是业务结构优化带来的结构性提升,也是转型的直接成效。
三、营业利润与净利润:仍亏损,核心是“旧业务亏太多,新业务填不满”
这是最核心的问题:为什么营收增长了44.75%,毛利率也上升了,净利润还是亏损?答案很简单:旧业务亏得太多,新业务虽然在赚钱,但体量还不够大,填不满旧业务的窟窿。具体来说,有四个核心原因:
1. 生态环境建设业务出现较大亏损:这是最主要的原因。环境建设业务不仅营收下滑,还出现了较大的亏损,具体包括三个方面:一是营收下滑导致毛利下降,赚的钱更少了;二是公司按照会计准则,对应收账款等资产计提了减值损失——环境建设业务回款慢,很多应收账款收不回来,只能算成亏损;三是存量的PPP项目,因为LPR(贷款市场报价利率)变动,触发了投资回报率调整机制,导致财务费用增加——简单说,就是之前借的钱,因为利率变动,要付更多的利息,增加了公司的支出。
2. 递延所得税资产减少,所得税费用上升:递延所得税资产,简单说就是公司之前亏损,可以用来抵扣未来的所得税,相当于“税盾”。2025年公司的递延所得税资产减少了,意味着可以抵扣的税变少了,所以所得税费用上升,进一步拖累了净利润。
3. 半导体存储业务盈利体量不足:虽然半导体存储业务实现了归属于母公司股东的净利润932.81万元,盈利能力初显,但这个金额相对于环境建设业务的亏损来说,还是太少了——环境建设业务的亏损,远远超过了存储业务的盈利,所以整体还是亏损。
4. 期间费用压力依然存在:期间费用包括销售费用、管理费用、财务费用等,这些费用是公司运营必须花的钱。虽然公司在控制成本,但因为新业务扩张需要投入更多的销售费用、研发费用,旧业务的财务费用也在增加,所以期间费用依然对利润形成了较大压力。
这里有个关键细节:营业利润同比增长5.10%,但归母净利润同比下降20.23%,看似矛盾,其实是因为营业利润只反映了核心经营层面的亏损,而归母净利润还包含了所得税费用、少数股东损益等其他支出——这些支出的增加,导致归母净利润的亏损幅度比营业利润更大。
四、扣非净利润:持续亏损,说明“主营业务还没真正盈利”
扣非净利润持续为负,而且同比下降8.70%,核心原因只有一个:公司的主营业务(半导体存储+环境建设)还没有实现整体盈利,核心亏损依然来自生态环境建设业务。
前面我们提到,非经常性损益合计为-464.59万元,主要是债务重组损失、金融资产公允价值变动损失等,这些都是偶然发生的,不是主营业务带来的,所以扣非净利润更能反映公司的核心经营状况。扣非净利润的亏损幅度虽然比预告小,但依然在下降,说明主营业务的亏损压力依然很大——半导体存储业务虽然在盈利,但还没有强大到能扭转整体主营业务的亏损局面,规模效应还没有完全释放。
简单说,扣非净利润的持续亏损,告诉我们一个残酷的现实:诚邦的转型还没有成功,主营业务还在“失血”,新业务还需要时间来成长,才能真正扛起盈利的大旗。
五、稀释每股收益:下降18.42%,和归母净利润匹配
稀释每股收益同比下降18.42%,从去年的-0.38元降到今年的-0.45元,核心原因是归母净利润的亏损绝对值虽然减少了,但公司的总股本基本没有变化,所以平摊到每一股上的亏损就增加了。
举个简单的例子:去年归母净利润亏1.50亿元,总股本2.67亿股,每股亏0.38元;今年归母净利润亏1.20亿元,总股本还是2.67亿股,每股亏0.45元——虽然整体亏得少了,但每一股亏得更多了,这就是稀释每股收益下降的原因。
这个指标的下滑,反映了股东权益回报能力的减弱——对于股东来说,每一股股票的亏损增加了,短期来看是不利的,但从长期来看,只要公司能持续推进转型,新业务能持续增长,未来每股收益一定会逐步改善,甚至由负转正。
六、经营活动现金流:大幅改善,核心是“回款变好了”
经营活动现金流同比增长106.57%,核心原因只有一个:公司加强了应收账款管理,工程款回款力度显著增强。
环境建设业务的特点是“先干活,后收钱”,回款周期长,很多钱都压在应收账款上,导致公司现金流紧张。2025年,公司意识到现金流的重要性,加强了催收力度,把以前没收回来的工程款收回来了一部分,所以经营活动现金流大幅改善。
这里要再次强调:经营现金流的改善,和净利润的亏损并不矛盾。因为净利润里包含了非现金支出(比如资产减值损失),这些支出虽然算在亏损里,但并没有实际花出去,所以不会影响现金流。这也说明,诚邦的亏损,有一部分是“账面上的亏损”,公司的实际资金状况比利润表看起来要好,这为公司后续的转型和运营提供了保障。
七、投资与筹资活动现金流:投资回款改善,融资压力缓解
1. 投资活动现金流转正,同比大幅增长:核心原因是公司优化了资本开支,不再盲目花钱扩张,而是处置了一部分非核心资产,或者收到了之前投资的回报。虽然财报没有明确说明具体项目,但这无疑是一个好信号——说明公司的投资策略变得更稳健了,开始聚焦核心业务,不再浪费资金在非核心领域。
2. 筹资活动现金流净流出收窄:核心原因是公司的融资需求下降,债务结构优化。随着经营现金流的改善,公司有了更多的自有资金,不需要再像去年那样借大量的钱来维持运营,同时还偿还了一部分旧债,所以筹资活动的净流出大幅减少。这说明公司的融资压力在缓解,现金流管理趋于稳健,也减少了财务费用的支出。
#【悬赏】2025年报启幕!谁在硬核赛道中突围?##炒股日记##股市怎么看##社区牛人计划##盘逻辑:深度解析,理清投资思路#$诚邦股份(SH603316)$@股吧话题 @东方财富创作小助手 @社区精选
本文作者可以追加内容哦 !

