#盘逻辑:深度解析,理清投资思路#
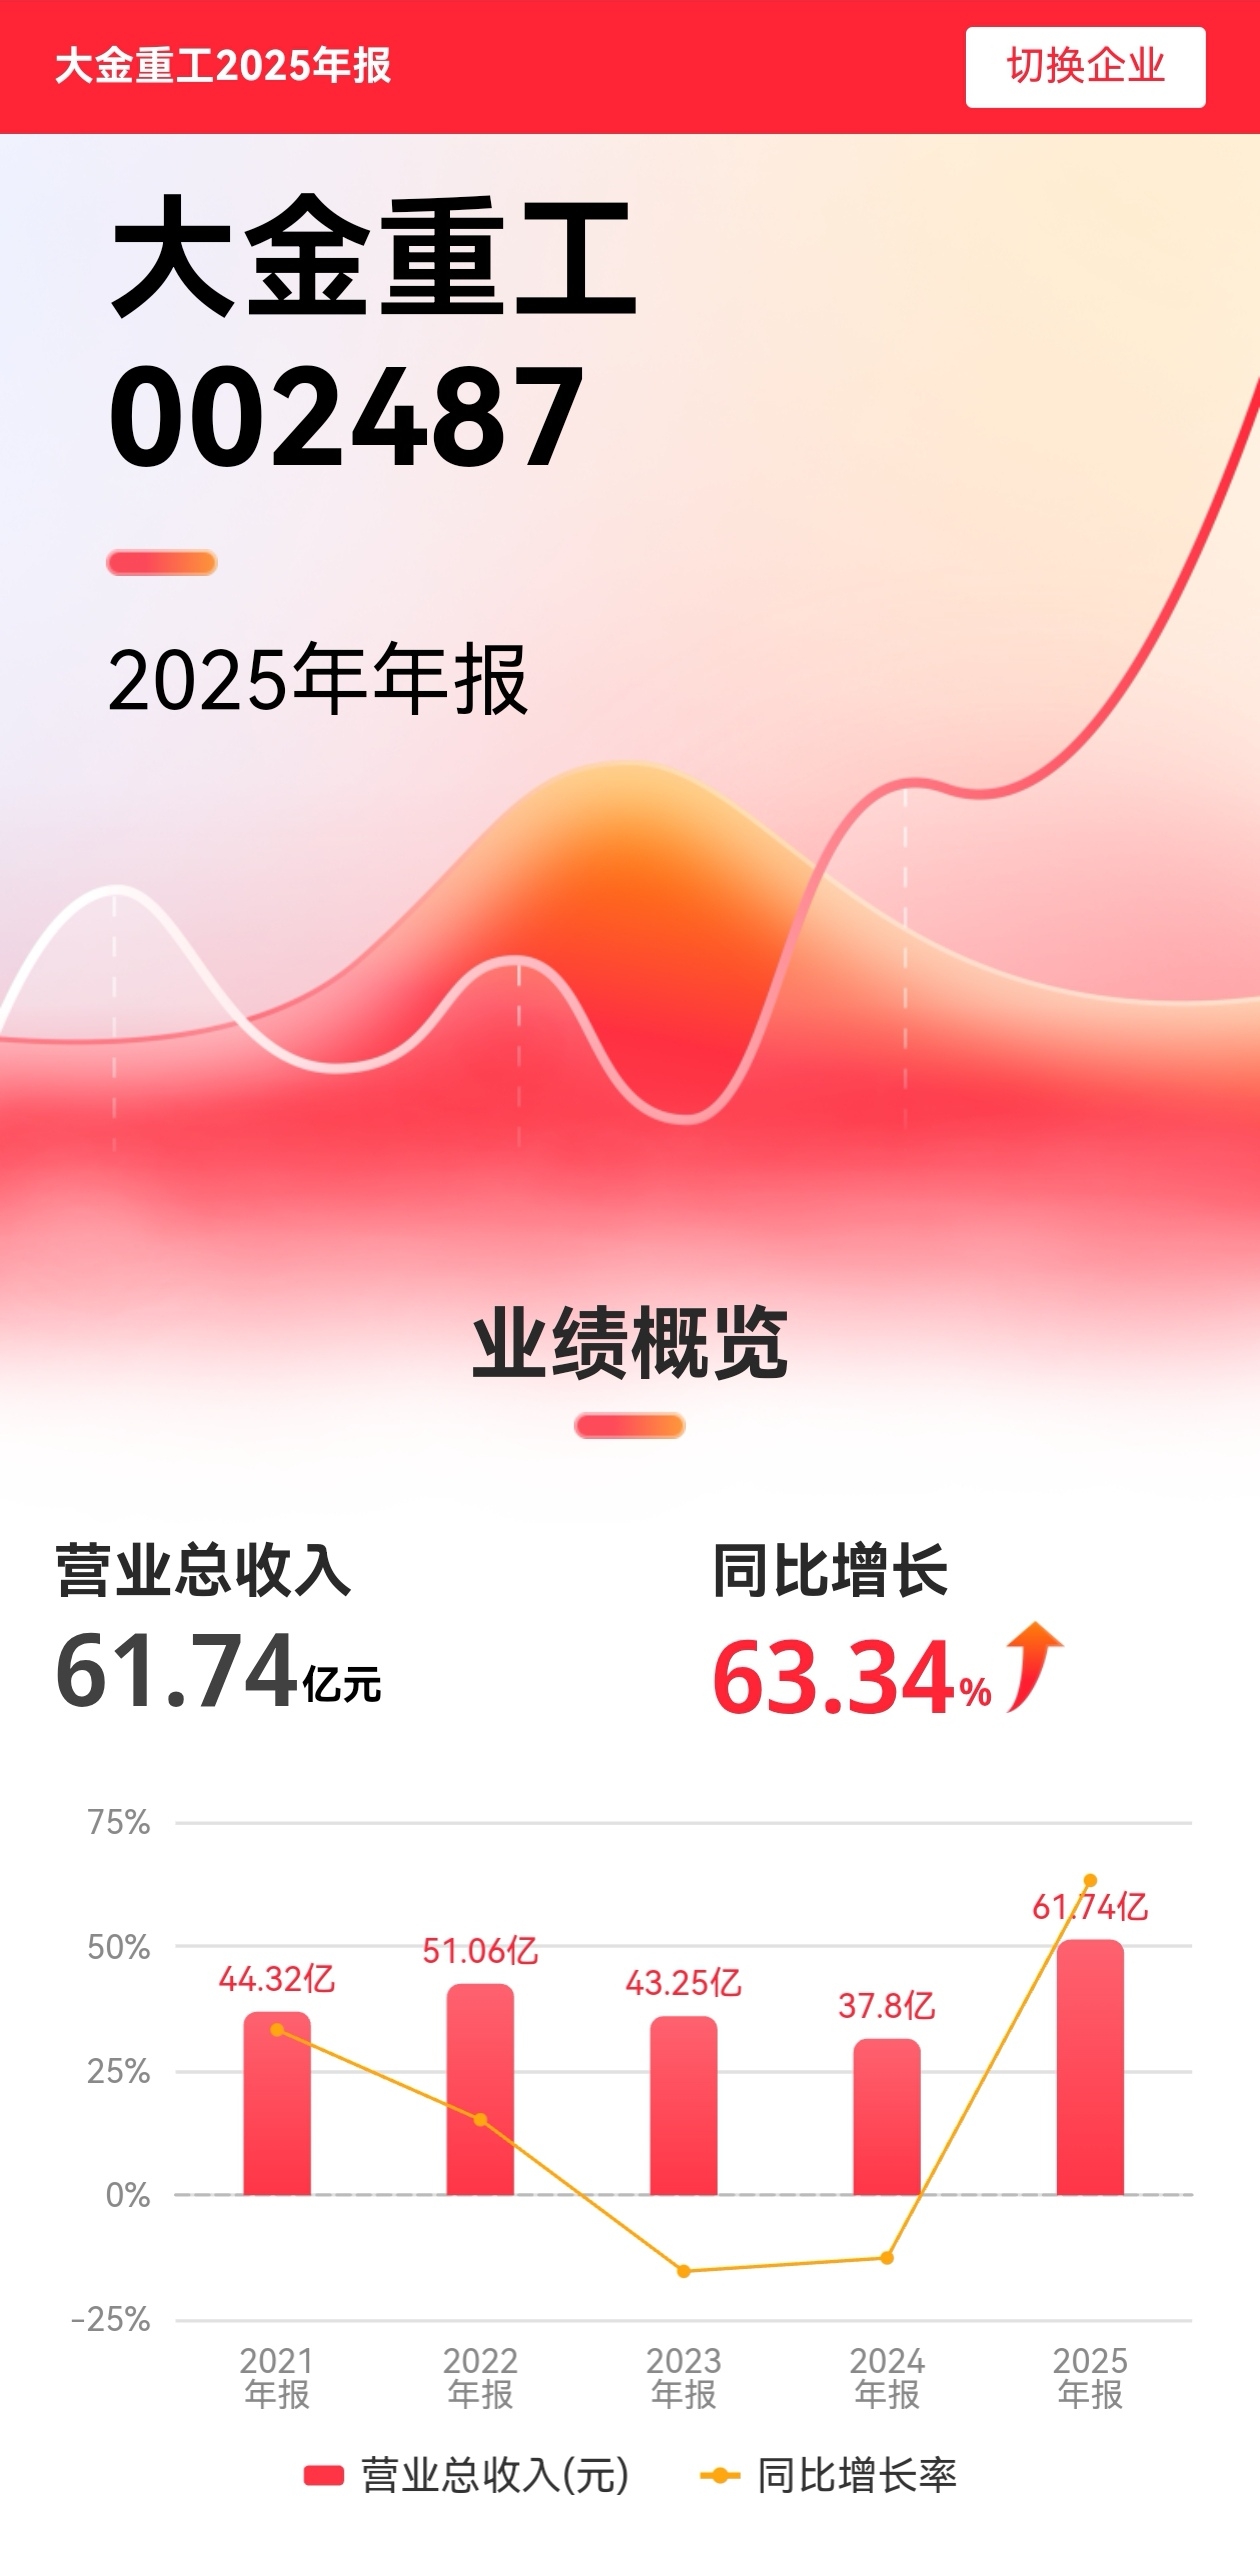
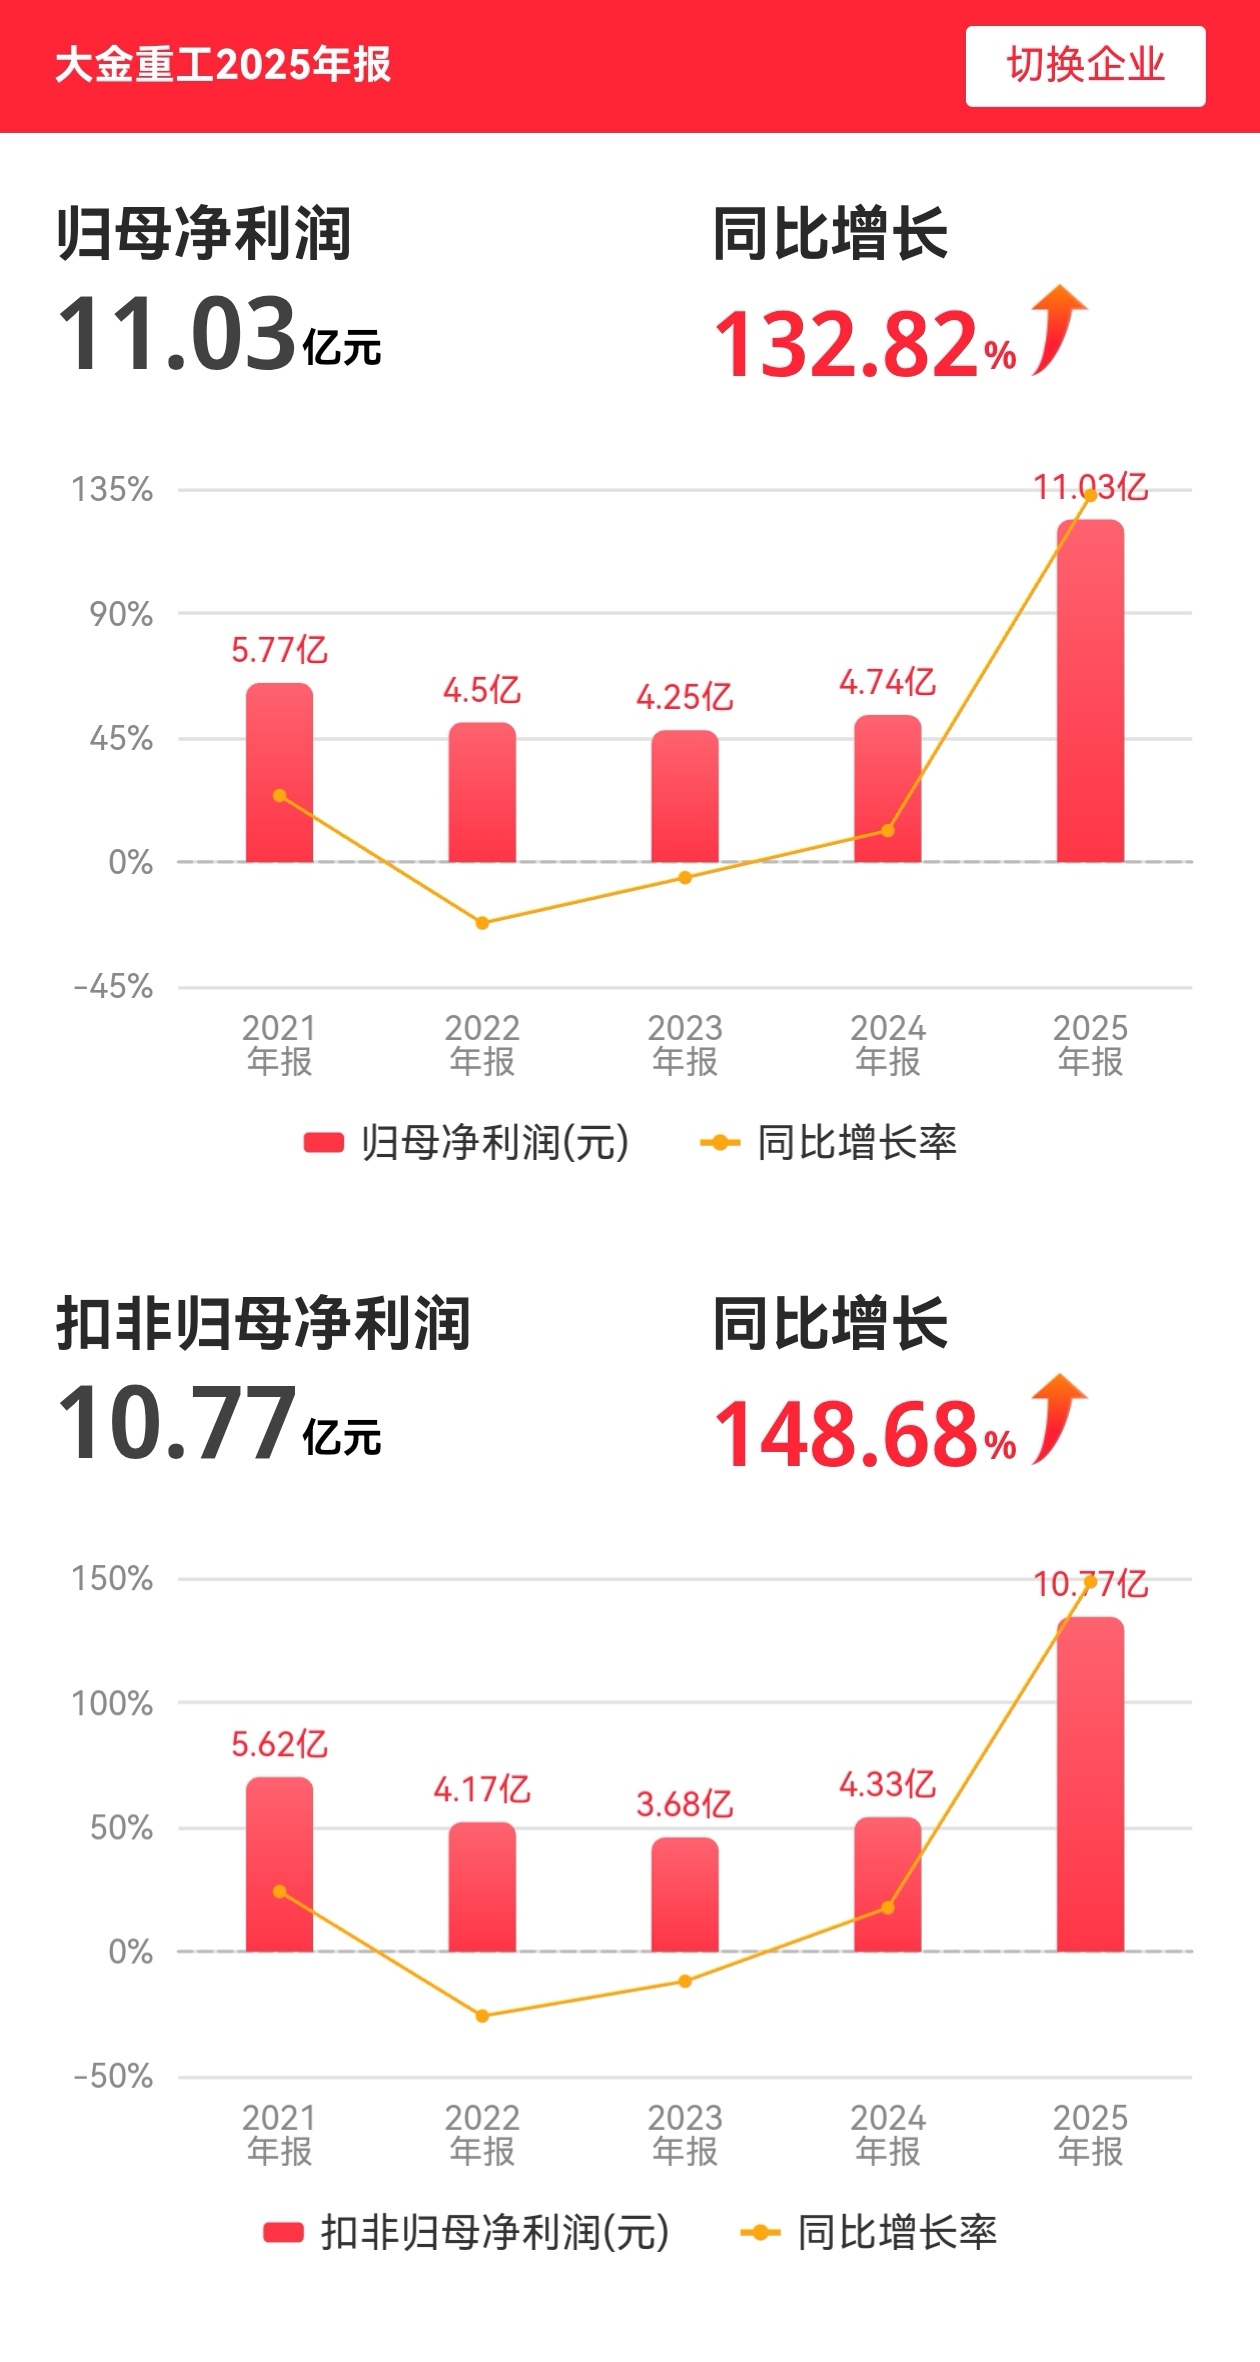
2025年,全球海上风电产业迈入“规模化、跨境化、系统化”发展的关键之年。欧洲126GW的长期装机规划持续释放需求,中国风电企业加速“出海”,海上风电正从“设备出口”迈向“一体化解决方案”竞争新阶段。在这一历史性转折中,大金重工以一份极具张力的年报,宣告其已完成从“风电设备制造商”向“海上风电系统服务商”的战略转型。全年营业收入61.74亿元,同比增长63.34%;净利润11.03亿元,同比飙升132.82%;出口收入达45.97亿元,占总营收74.46%——这一组数据,不仅折行业红利的释放,更揭示了一家企业如何通过模式创新与产业链延伸,在全球能源变革中抢占制高点。
一、行业格局与趋势:海风出海,从“产品输出”到“系统竞争”
当前,全球海上风电正经历三大深刻变革:一是装机重心向欧洲、亚太等区域扩散,跨境项目成为主流;二是业主对交付效率、成本控制与全生命周期服务提出更高要求;三是供应链本地化与碳足迹要求提升,倒逼中国企业重构出海模式。
在此背景下,单纯“卖设备”的时代已结束。国际整机厂商与EPC总包方更倾向于选择具备“设计-建造-运输-交付”全链条能力的合作伙伴。大金重工敏锐捕捉这一趋势,提出“建造+运输+交付”一站式解决方案,将传统割裂的供应链环节整合为高效协同的系统工程,显著提升项目确定性与经济性。
“汉堡宣言”提出的“2050年完成100GW跨境海上风电装机”目标,为行业描绘了长期蓝图。而大金重工凭借先发布局与DAP(Delivery at Place)全链服务模式,已成为这一愿景的重要参与者。公司累计在手海外订单超100亿元,集中于欧洲市场,为未来三年业绩提供明确支撑。
二、核心竞争力:模式升级构筑差异化壁垒
大金重工的核心竞争力,已不再局限于制造能力,而在于其构建的“1+3+3”战略体系——以风电装备为核心,延伸至船舶制造、海上运输、全生命周期服务三大板块,形成“装备+物流+服务”的闭环生态。
1. “建造+运输+交付”一站式解决方案
传统风电出口依赖第三方物流,运输周期长、成本高、不确定性大。大金重工通过自有船队建设与外部订单协同,实现从工厂到项目现场的端到端控制。2025年,公司计划下水2条自有船只,2026年增至4条,2027年达6条,每航次可运输1.5-2万吨产品。德国与丹麦码头布局已覆盖北海与波罗的海项目,未来将进一步拓展欧洲其他区域。
2. 推动“从产品供应商向系统服务商”转型
公司不再仅提供塔筒、桩基等单一产品,而是以系统集成商身份参与项目前期规划、物流方案设计、现场交付协调。这种角色转变,不仅提升了客户粘性,也显著增强了议价能力。风电装备产品收入58.66亿元,同比增长67.08%,占营收95.01%,增长强劲,但其背后是服务附加值的提升。
3. 先发优势与产业链协同
公司是少数率先进入欧洲主流市场的中国海风企业,与多家国际整机商建立长期合作。自有船队与风电装备产线形成协同效应,降低物流成本,提升交付效率。船舶制造开辟第二曲线,3个月内斩获5.85亿元外部订单,验证模式可复制性。
三、战略与经营:双轮驱动,打开长期空间
大金重工的发展计划清晰而坚定:依托“海风出口+船舶制造”双轮驱动,打造全球海上风电基础设施服务商。
1. 产能与基础设施升级
公司拥有2个十万吨级重装泊位,具备大型海上风电装备的装船与发运能力,是其“一站式服务”的物理基础。固定资产达31.32亿元,同比增长35.64%,在建工程15.62亿元,同比增长120.70%,主要用于新生产基地与船舶制造能力建设,显示扩张决心。
2. “1+3+3”战略体系落地
以风电装备为锚点,向上下游延伸:上游强化设计与材料协同,中游提升智能制造水平,下游布局运输、安装、运维服务。公司正积极寻求风电运输船、运维船、安装船的设计建设机会,拓展服务边界。
3. 经营计划与市场拓展
2025年,公司坚持直销模式,直销收入占比100%,客户集中于国际大型能源集团与EPC总包商。国内收入15.77亿元,出口45.97亿元,海外贡献主要增长动力。未来将继续深耕欧洲,同时关注英国、法国、韩国等漂浮式项目机会,2026年多国商业化项目有望突破。
四、财务状况深度透视:高增长背后的资本逻辑与财务韧性
大金重工的财务数据呈现出“高增长、高投入、财务结构优化”的特征,展现出一家处于扩张期企业的典型画像。
资产端:重资产扩张,布局未来
固定资产31.32亿元,同比增长35.64%,反映产能与基础设施投入加大。在建工程15.62亿元,同比增长120.70%,主要投向船舶制造与新生产基地,为未来交付能力提升奠定基础。货币资金29.55亿元,交易性金融资产5.50亿元,现金储备充足。应收账款10.57亿元,同比减少19.27%,显示回款能力增强,信用风险可控。存货21.75亿元,周转率2.00,处于合理区间。合同资产2.09亿元,反映已签约未确认收入项目充足。
负债与融资:有息负债上升,但整体可控
短期借款2.89亿元,同比增长750.55%;长期借款12.82亿元,同比增长383.88%。借款增加主要用于船舶建造与产能扩张。尽管负债上升,但资产负债率仍控制在42.86%,处于安全区间。应付票据10.40亿元,应付账款8.23亿元,显示对上游有一定议价能力。合同负债16.09亿元,同比增长15.82%,反映订单充沛,预收款充足。
现金流:经营“造血”能力稳健
经营活动现金流净额12.27亿元,同比增长13.26%,虽增速低于净利润,但绝对值强劲,显示主业具备持续“造血”能力。期末现金及现金等价物余额28.56亿元,为后续资本开支提供支撑。资本开支主要用于唐山曹妃甸工厂、盘锦造船及风场项目,战略方向明确。
盈利能力与估值:高增长支撑高估值
毛利率31.18%,净利率17.87%,盈利能力优异,得益于海外高毛利业务占比提升。ROE达14.18%,资本效率良好。市盈率37.68倍、市净率5.02倍,估值高于行业均值,反映市场对其海外高增长与模式创新的认可。
研发与人才:技术投入持续加码
研发费用2.88亿元,同比增长58.33%,研发投入占营收4.67%,研发人员383人,占总人数16.63%。投入重点聚焦漂浮式基础设计、船舶智能化、多式联运优化等领域,为长期竞争力提供技术支撑。
五、财务安全性评估:增长确定性强,但需警惕三大风险
综合来看,大金重工财务结构稳健,增长动能明确,具备较强的抗风险能力。但其高速扩张背后,仍需关注以下风险:
1. 海外市场不确定性:欧洲政策变动、贸易壁垒或汇率波动,可能影响订单交付与利润。公司已通过欧元收入对冲部分汇率风险,但地缘政治不确定性仍存。
2. 行业竞争加剧:国内同行加速布局海外,可能引发价格竞争,挤压盈利空间。大金重工需持续强化服务壁垒,避免陷入同质化竞争。
3. 产能与资金压力:海外订单交付与船队建设需持续投入,对现金流与管理能力提出更高要求。尽管当前现金流良好,但若项目延期或回款放缓,可能引发资金链紧张。
此外,应收账款虽同比下降,但绝对值仍较高,需持续关注客户信用变化。存货周转率2.00,尚有提升空间,需优化库存管理以提升资产效率。
结语:领跑者的游戏,从“追赶”到“定义规则”
大金重工的2025年,是一场关于“战略定力”与“模式创新”的胜利。它没有停留在“中国制造”的初级阶段,而是以“系统服务商”身份,重新定义中国企业在国际海风产业链中的角色。从产品出口到服务输出,从被动响应到主动布局,大金重工正在书写中国高端制造“出海”的新篇章。
财务数据告诉我们:它不仅跑得快,而且跑得稳。高增长、高盈利、强现金流,支撑其持续投入与扩张。但真正的挑战,是在全球能源转型的长跑中,如何保持领先优势,将“先发红利”转化为“长期壁垒”。
25倍以上的估值,既是对海风赛道的投票,也是对大金重工“模式溢价”的认可。未来能否持续领跑?关键在于三点:海外订单交付进度、船舶制造拓展速度、欧洲政策应对能力。
在全球碳中和的浪潮下,大金重工已站在风口中央。能否乘风而起,再上一个台阶?时间将给出答案。
#炒股日记# #投资干货# #基本面分析#
本文作者可以追加内容哦 !

