内容来源于网络,若不便发表,请联系后台删除;文章仅用于研究参考,不构成任何投资建议,投资有风险,入市需谨慎。
3月迎来光模块旺季——新产品和新客户导入、光模块加单等值得期待。AAOI的指引超预期、英伟达加大对coherent和lumentum的投资,均体现光通信超高景气度。历经三年磨砺,二线光模块有望迎来前所未有的业绩爆发!继CPO和光纤后,二线光模块有望成为今年第三波光通信主升浪!
1、为什么当前阶段建议关注二线光模块厂商?
1)有beta有催化: 27年光模块需求逐渐确定,支撑beta;下游各大CSP指引在接下来2个月内大概率将超预期,持续有催化。
2)有业绩: 步入年报&一季报期,市场开始交易业绩主线。今年是二线模块厂业绩兑现的关键年份,预期1Q26就有利润端体现,有业绩&在交易主线上。
3)有弹性: 从流动性和筹码结构看,二线光模块厂市值基数相对较小,持仓结构相对分散,资金入场推升的阻力更小,有望在本轮行情中走出更为陡峭的上涨斜率。
2、二线光的赔率会比想象中高
1)25年8-9月的剑桥,第一次验到思科800G大订单,一个半月股价+150%。26年2月底以来的AAOI,指引大幅上修,1.6T开始出货,不到15个交易日股价+130%。
2)当然,旭创和新易盛在十多年前,也是二线光,通过三年时间,市值提升20倍,跻身全球绝对龙头。旭创和新易盛的来时路告诉我们,成为大光的吸引力实在太强了。
3)站在当下,预计26-27年光通信的需求仍会大幅上修,且光芯片等物料相比去年年底逐步好转,核心龙头再怎么扩产和超预期,都无法满足全球光互联的爆炸式增长。
因此今明两年,在光模块领域极有可能涌现出一批1.5线或者准1线的新的千亿大光,赔率非常高。
3、二线光模块厂如何选alpha?
从产业中来,到产业中去!谁拿到了大量的DSP?谁搞定了CW激光器?谁下单了足够的硅光芯片?谁1.6T和800G出的最快?谁有新客户导入和新的横向产品拓展?谁能业绩逐季超预期?我们相信通过产业链的交叉验证,一定有意外惊喜。
1)客户&产品结构: 决定收入上限和盈利能力,800G/1.6T>400G;确定性CSP>渠道
2)物料: 决定业绩可兑现度,本质考验团队供应链管理能力;EML/硅光芯片/CW光源难度不同
3)边际: 扩产进度、客户订单是新边际变化所在
4)优选当前位置高赔率标的
4、过去两周,机构强调的是汇绿生态:
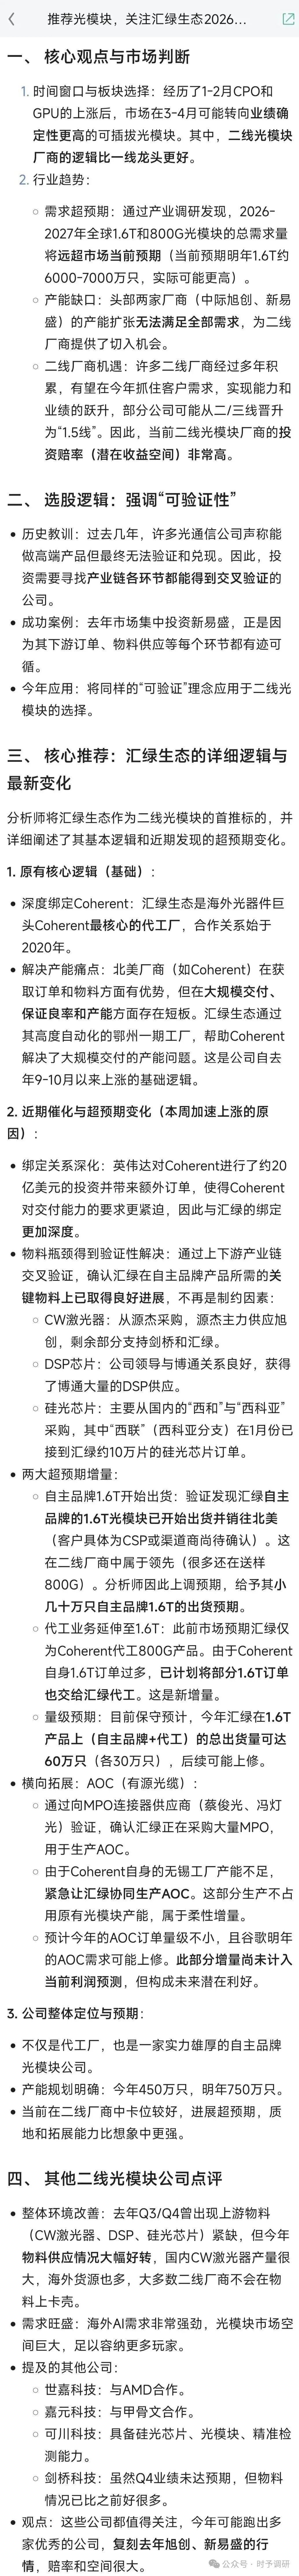
汇绿今年有望走出1.5线光模块的气质,在所有的二线光模块里,汇绿有两个突出特征——1.6T预期出货量最大(仅次于旭创、新易盛)+物料最充足(硅光芯片、CW、DSP、法拉第旋转片等)。这两个关键特征,体现出汇绿在技术实力、商务关系、物料保供方面的综合能力,这也是旭创、新易盛从当年百亿小光成长为千亿大光的致胜关键。
关于汇绿的上游物料(DSP、硅光芯片、CW激光器)、AOC所需采购的MPO、1.6T的订单,均可在产业链得到验证。此外,汇绿已开始培育自主品牌,800G+1.6T直出海外云厂,商务关系和物料保供能力很强,业绩爆发性极强。
边际变化:
1)1.6T自主品牌:此前预计,1.6T出货时间要等到26H2。但预计公司Q1已开始出货,1.6T直供海外已成功实现。我们认为这是一个里程碑式的突破,标志着公司已成功打入海外1.6T核心圈,在二线光模块里身位领先。
2)1.6T代工:此前预计,coherent今年只会把800G交给公司代工。但考虑到coherent自身1.6T订单很大,今年很有可能直接给公司下1.6T订单。
3)AOC:预计27年北美G客户的AOC需求大幅上修,coherent斩获大量订单,但由于自身产能不足,coherent已与公司紧急协同。AOC不占原光模块产线,是纯增量,26-27年贡献利润。
周末的电话会:
 —END—
本文作者可以追加内容哦 !

