思源电气,成为了外资眼中的“香饽饽”。
2025年一季度,摩根士丹利进入思源电气的前十大股东席,此后便一路增持,截至2025年三季度末,共持有思源电气1161.87万股,持股比例为1.49%。
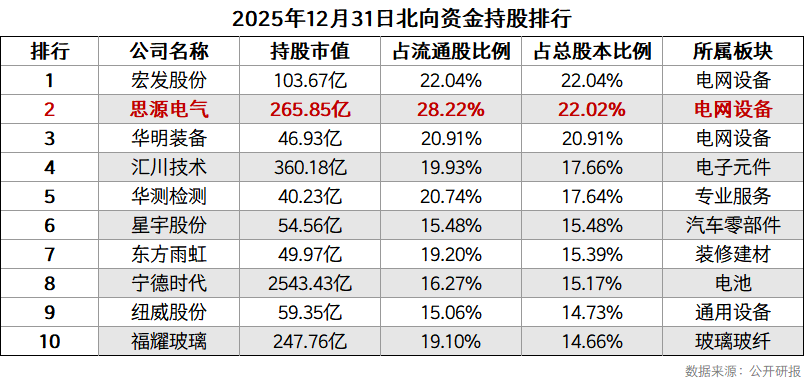
不仅如此,香港汇丰、渣打银行、花旗银行、巴黎银行等外资也纷纷向思源电气抛出了橄榄枝。截至2025年底,思源电气的外资持股比例已高达22.02%,在国内市场位居第2。
那么,思源电气是如何做到在海外“声名鹊起”的呢?
北美电荒来袭
海外业绩亮眼
要说思源电气的出海事业,首先要提的,当属北美正在经历的缺电潮。
2025年,微软、谷歌、亚马逊等科技巨头投资近4000亿美元来拓展AI算力。由此,2020-2023年,全球数据中心的电力需求将增长220%,其中60%来自美国。
另外,北美多数电力设备建设于30-50年前,老化严重,难以支撑AIDC等领域的用电需求,并且其大型电力设备的交付周期长达127周。
由此,该产能瓶颈要到2027-2028年才会逐步缓解。
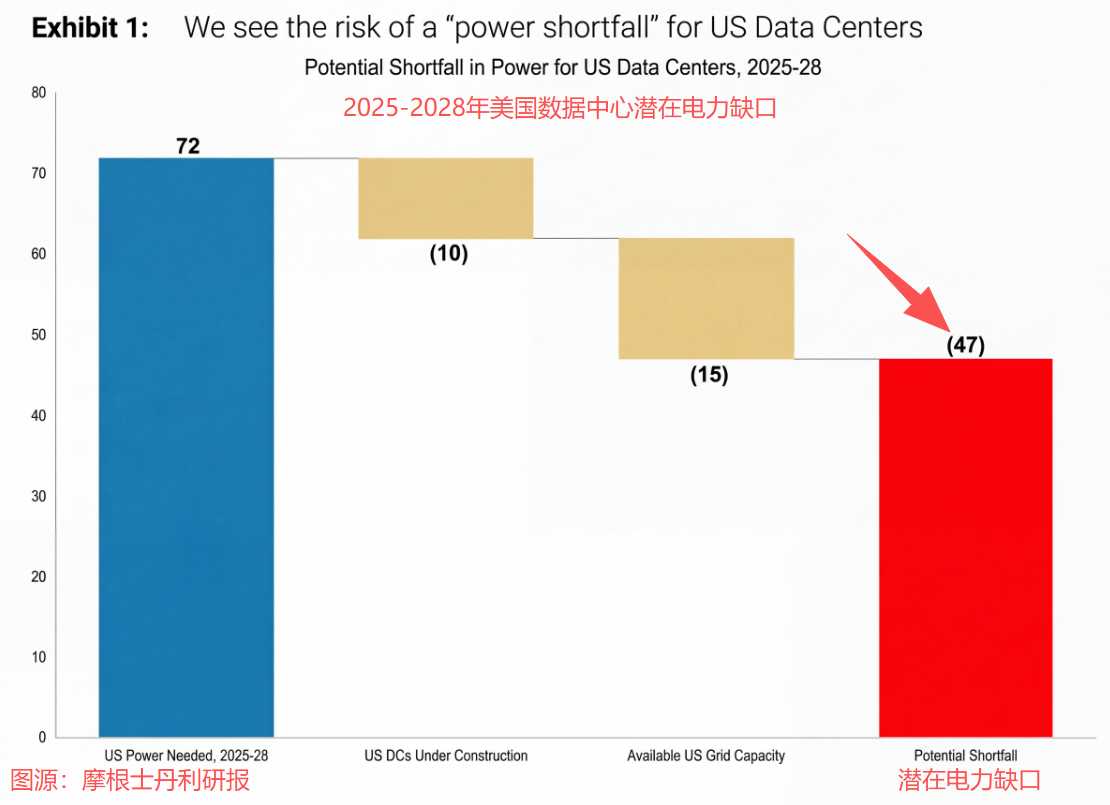
这种供需不匹配,使得北美电网达到极限。据摩根士丹利预测,2025-2028年,美国数据中心累计电力缺口将达到47GW,相当于9个迈阿密或15个费城的总用电量。
而思源电气的海外叙事,可以追溯到2018年。
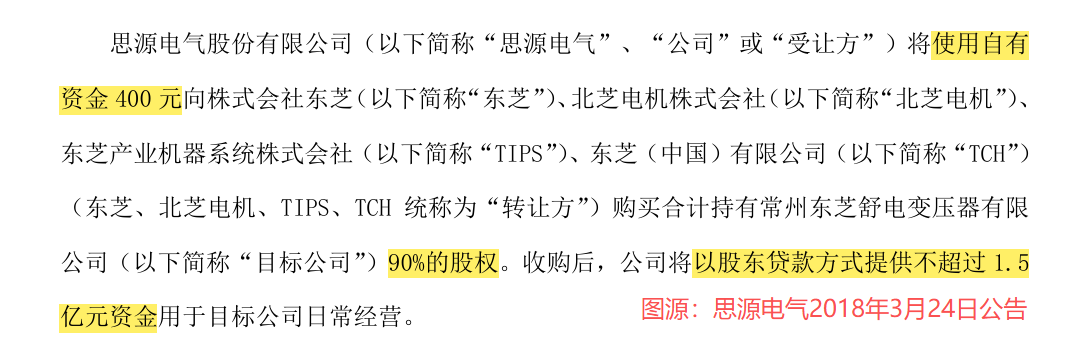
当年3月,思源电气仅用400元,收购了彼时资不抵债的常州东芝(后更名为思源东芝)90%的股份,并以股东贷款的方式,提供不超过1.5亿元资金用于公司日常经营。
正所谓“小成本也能撬动大市场”。这400元,不仅让思源电气切入了变压器领域,也开始了海外拓展之旅。
市场披露,思源东芝以过去的海外关系为支点,将产品卖到了超70个国家和地区,并具备了年产400多台的智能高压变压器产能,且交付周期为6-9个月,远低于行业平均水平。
在此背景下,思源电气海外业务的业绩高速增长。
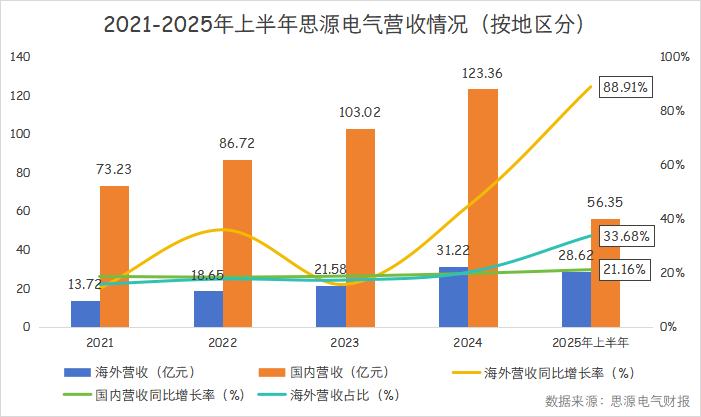
2021-2024年,公司在海外实现的营收从13.72亿元,上升到了31.22亿元,其在总营收中所占的比例,也从15.78%上涨到了20.20%。
到2025年上半年,思源电气的海外营收达到了28.62亿元,同比大增88.91%,远高于21.16%的国内营收增速;其在总营收中所占的比例,也达到了33.68%的历史新高。
横向对比来看,思源电气在海外的营收增速及质量均明显高于竞争对手。
2025年上半年,思源电气海外营收88.91%的同比增长率比特变电工高了超过80个百分点;其在总营收中所占的比例,也比特变电工高了21.42%;
同期,思源电气海外业务的毛利率为35.69%,比特变电工、中国西电以及伊戈尔高出5-20个百分点不等。
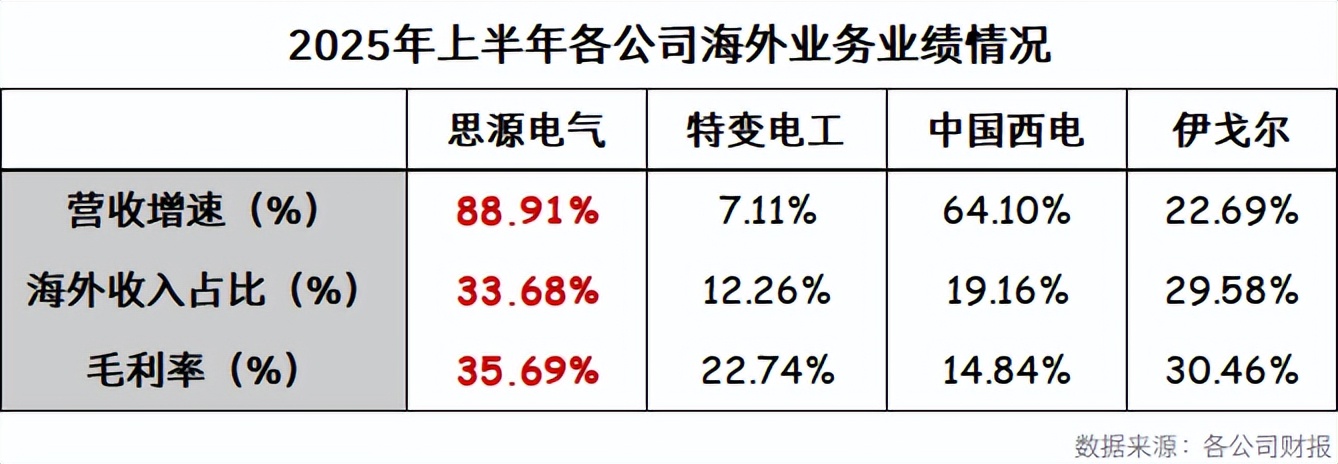
也就是说,在北美即将迎来严重电荒之际,思源电气的海外业务展现出了同行没有的增长势头,这无疑会为其全球化事业提供巨大机遇。
攻占断路器无人区
那么,这北美用电荒会为思源电气创造多少营收呢?
高盛给出了明确答案:其预测,2025-2030年,思源电气海外营收的复合年均增长率将达到43%;在2026-2028年,公司来自美国的营收,将在海外营收中占到26%-30%。
至于其面向美国市场的主要产品到底是什么,公司明确表示:高压变电站设备。具体而言,正是北美的罐式断路器供应短缺,成为了思源电气打开这一市场的关键。
简单来说,断路器作为变电站所必需的电力设备,在正常情况下,断路器闭合,让电流平稳通过;当电力系统发生故障时,断路器则自动切断电路,保证安全。
断路器之所以能切断强大的电流,核心在于它有一个能熄灭电弧的装置——灭弧室。根据灭弧室的位置,断路器又可以分为瓷柱式断路器和罐式断路器。
不同于瓷柱式断路器将灭弧室置于绝缘瓷套顶端,罐式断路器的灭弧室被密封在一个接地的金属罐体里,罐体两端通过瓷套管引出导线,连接线路。
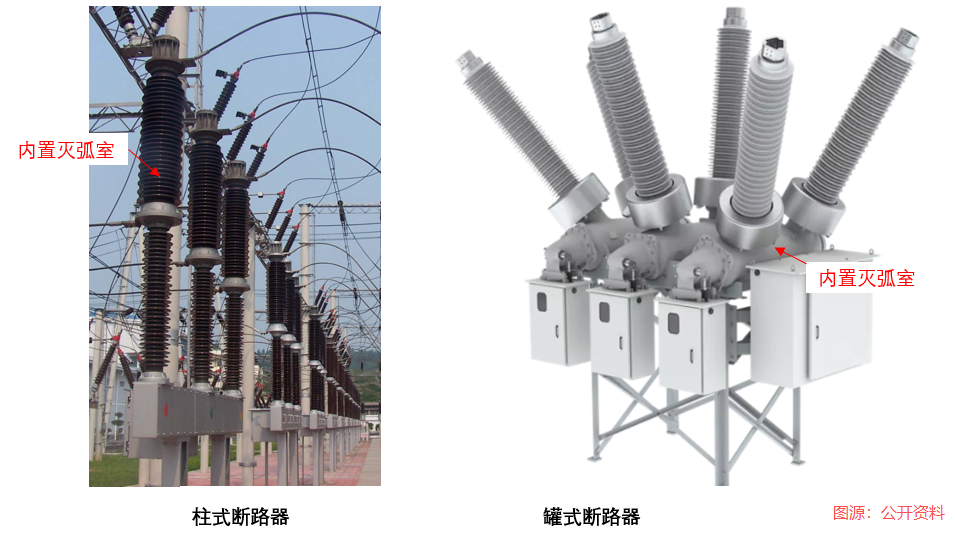
在北美,罐式断路器因其技术门槛和市场定位,成为了鲜少有人涉足的“无人区”。
一方面,对于小型AIS(空气绝缘开关设备)变电站厂商而言,因无法攻克压力容器内高性能灭弧单元密封的技术难题,难以进入罐式断路器这一领域;
另一方面,对于大型GIS(气体绝缘开关设备)变电站厂商而言,独立产销罐式断路器,会剥离GIS系统中价值最高的部分,拉低整个系统的价值密度与生产线回报率,因此不愿单独布局该产品。
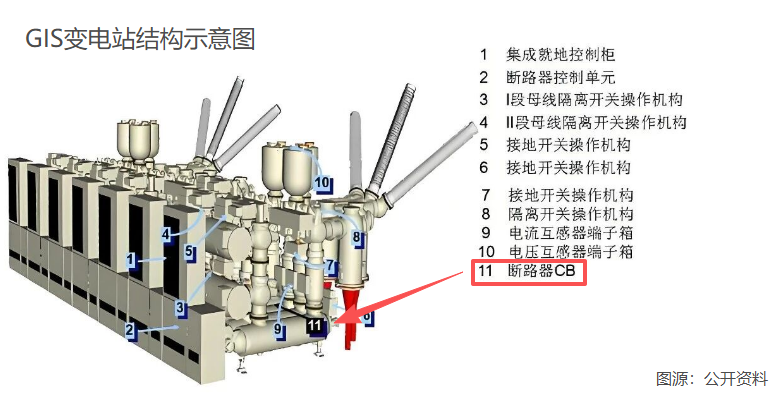
那么,思源电气的情况如何呢?
要知道,其对于GIS的布局始于2007年,于2023年成功突破了750kV的技术门槛,并在后续形成了覆盖72.5kV至1100kV的一系列GIS产品。
2024-2025年,在国网GIS集招中,思源电气占据14%份额,仅次于平高电气和中国西电,成功跻身GIS前三大供应商。
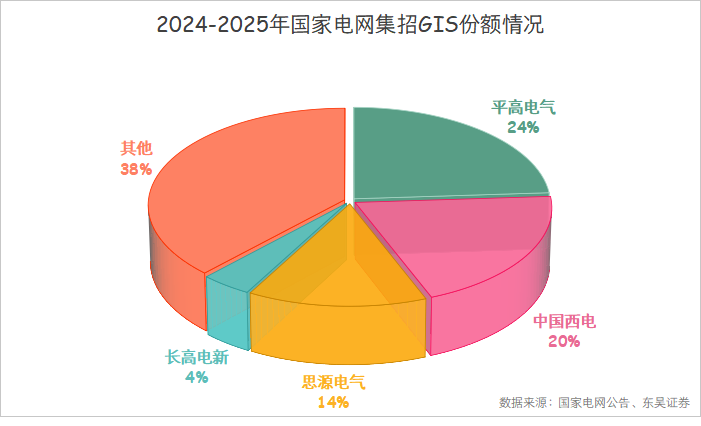
此外,2025年,国家电网输变电设备招标919亿元,同比增加26%,思源电气中标金额同比增加82%,显著高于行业增速,份额提升明显,这正是因其750kV GIS中标超出预期。
不仅如此,公司明确表示,其GIS产品已在全球近7000个项目中投入使用。
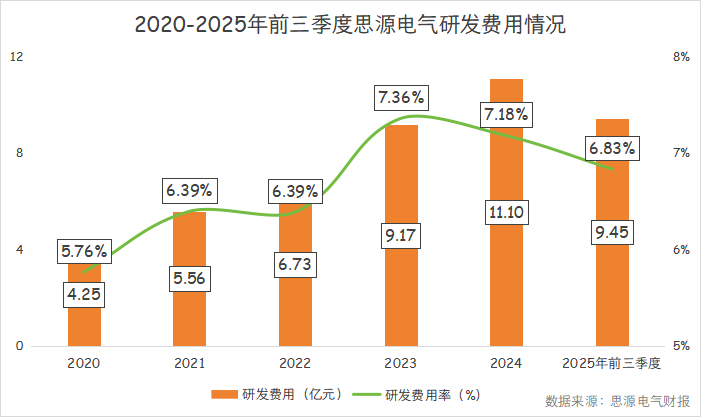
上述种种,均得益于公司在GIS上的技术壁垒。2020-2024年,思源电气的研发费用从4.25亿元,提高至11.10亿元;研发费用率也从5.76%,上升到了7.18%。
到2025年前三季度,公司的研发费用为9.45亿元,同比增加28.57%,研发费用率为6.83%。
在此基础上,高盛表示,思源电气若将其GIS级的灭弧器技术,与AIS产品的单机组装思路相结合,可以成功将罐式断路器的单位成本降低约30%!
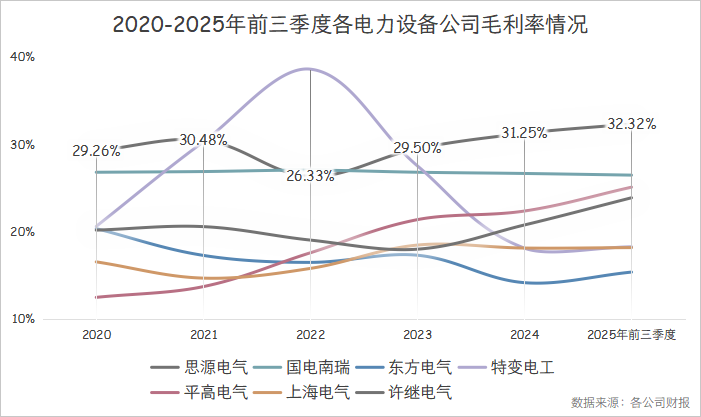
值得注意的是,成本控制向来都是思源电气的优势。长期以来,其毛利率稳定在30%左右的高位区间内,显著高于国电南瑞等电力设备公司。
2025年前三季度,思源电气毛利率为32.32%,比上年提高了1.07个百分点,达到了历史新高,比其他公司高出了5-17个百分点不等。
不难看出,思源电气自有的技术与成本优势,精准卡位北美罐式断路器这一蓝海市场,有望承接大量订单,这无疑思源电气受到海外市场关注的重要原因之一。
产能充足
承接全球订单
从前文可知,思源电气凭借海外布局与技术优势,有望承接大量海外订单,那么,公司是否有足够的产能,顺利交付,将订单转化为实际收入呢?答案是肯定的。
通常来说,可以用固定资产与在建工程对一家公司的产能情况作出初步判断。
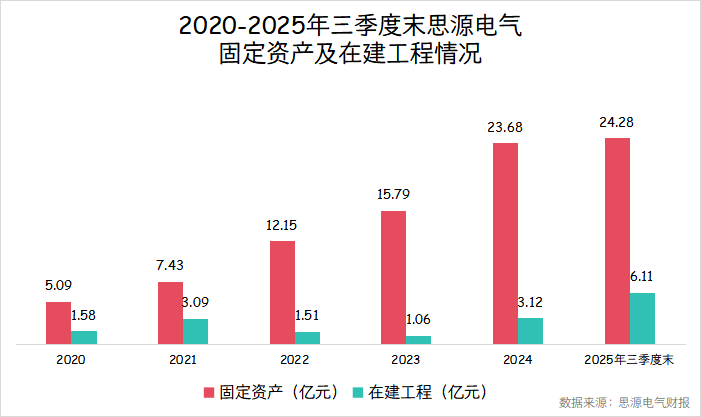
2020-2024年,思源电气账上的固定资产从5.09亿元,增加到了23.68亿元,累计增加了365.23%;在建工程从1.58亿元,增至3.12亿元,也翻了近1倍。
2025年三季度末,公司固定资产达到24.28亿元;更值得注意的是,其在建工程达到了6.11亿元高值,同比增加34.26%,扩产倾向明显。
具体而言,2024年,思源电气高压GIS、高压断路器/落地罐式断路器以及变压器的年设计产能分别为6078台、7268台以及738台。
根据公司所披露的2025年前三季度产能,可以推算出,其三种产品全年的产能分别达到了6563台、7933台以及867台,产能增加明显。
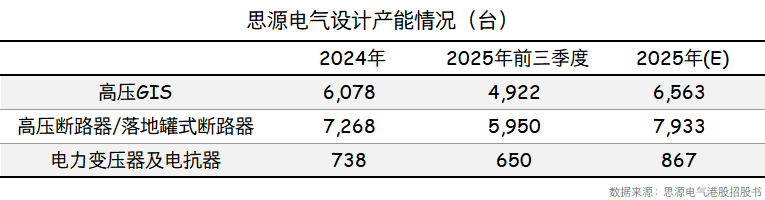
要知道,2025年11月,思源电气变压器二期产能正式投产,变压器年产能可达400台。也就是说,叠加此前预测的867台,公司的变压器年产能有望突破1200台。
在此背景下,高盛指出,若2026年美国市场出现更多的电力变压器订单,思源电气具备在一年内完成交付的能力,远短于北美本地厂商127周(近3年)的交付周期。
这样充足的产能储备,自然成为公司承接全球订单,继续拓展海外市场的坚实基础。
结语
凭借海外布局和技术积累,思源电气精准卡位北美罐式断路器这一蓝海市场。
成熟的GIS技术、稳定的成本控制和充足的产能储备,使其具备了承接全球订单的实力。这既是思源电气打开海外市场的动力,同时也是公司从国内巨头向全球电力设备供应商迈进的关键路径。
本文作者可以追加内容哦 !

