$龙芯中科(SH688047)$ ">$龙芯中科(SH688047)$
$优迅股份(SH688807)$ ">$优迅股份(SH688807)$
$并行科技(SZ920493)$ ">$并行科技(SZ920493)$
一、行业背景:全球CPU涨价潮下的结构性机遇
2026年3月,全球CPU市场正经历新一轮价格调整周期。根据集邦咨询(TrendForce)数据,英特尔已对入门级及旧款笔电CPU提价超15%,并计划Q2上调主流平台价格;AMD低端平台因缺货预计跟进涨价。本轮涨价的核心逻辑在于:
AI服务器产能挤占
:英伟达H200、AMD MI300X等AI芯片需求爆发,台积电5nm/3nm先进制程产能被优先分配,导致消费级CPU代工资源紧张;
存储芯片联动效应
:DRAM价格较2025年低点翻倍,SSD涨幅超80%,整机厂商为维持利润空间被迫接受CPU涨价;
地缘政治催化
:美国对华半导体设备出口管制升级,倒逼国内下游厂商加速国产替代进程。
在此背景下,龙芯中科作为国内唯一具备自主指令集架构(LoongArch)的CPU企业,其产品定价不受X86/ARM生态约束,反而因行业供需失衡获得差异化竞争优势。
二、公司核心优势:技术自主性与生态突破的双重壁垒
1. 指令集自主可控,规避地缘风险
龙芯中科自主研发的LoongArch指令集已通过国家知识产权局认证,彻底摆脱对ARM/X86的授权依赖。2025年,公司通过对外技术授权模式实现收入多元化,IP授权业务已成为新增长极。
2. 产品矩阵完善,覆盖全场景需求
工控领域
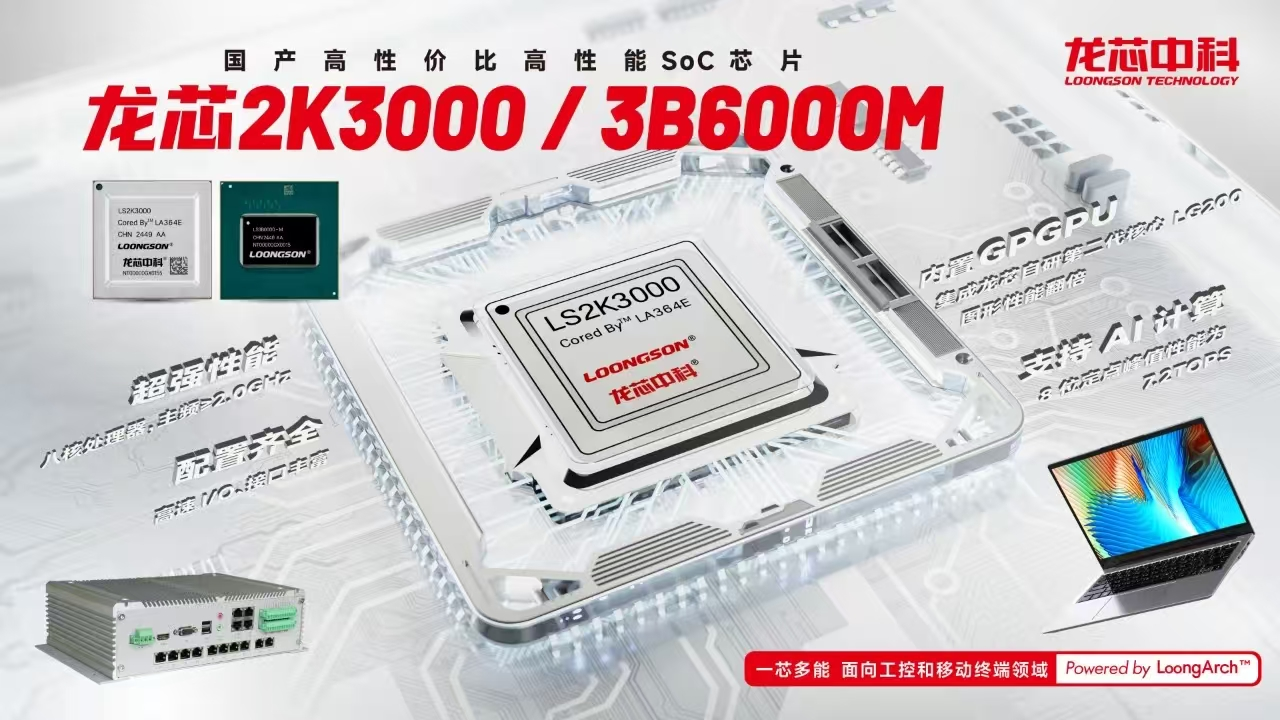
:2K3000系列嵌入式CPU集成第二代LG200 GPGPU核心,算力达几T级别,已在无人设备、工业机器人等领域实现批量应用;
信息化领域
:3C6000系列服务器芯片(16/32/64核)通过安全可靠测评Ⅱ级认证,在存储服务器、密码服务器等专用市场形成典型应用案例;
终端生态
:首款独立GPGPU 9000于2025年9月流片,定位入门级独显市场,可与龙芯CPU实现软硬协同优化。
3. 生态建设加速,局部领域形成领先
政策性市场
:电子政务、能源、交通等关键基础设施领域,龙芯CPU因自主可控属性获得准入资格;
开放市场
:通过与统信软件、麒麟操作系统等厂商深度适配,在办公系统、行业业务系统招标中市占率持续提升;
技术授权
:2025年已与多家企业签订IP授权协议,探索“芯片+生态”的可持续商业模式。
三、财务与估值:亏损收窄中的高弹性标的
1. 业绩拐点显现
根据2026年2月发布的业绩快报:
营收端
:2025年实现营业收入6.35亿元,同比增长25.99%,其中Q4单季度营收占比超35%,显示业务加速放量;
利润端
:归母净利润-4.49亿元,同比减亏28%,主要得益于工控芯片收入恢复及服务器芯片3C6000落地;
现金流
:经营性现金流净额同比改善超50%,存货周转率提升至1.2次,技术迭代滞销风险降低。
2. 估值对比分析
截至2026年3月13日,龙芯中科动态市销率(PS)为8.5倍,显著低于寒武纪-U(15.2倍)及中科曙光(10.7倍)。考虑到公司:
自主指令集生态的长期定价权;
服务器芯片从政策性市场向开放市场渗透的潜力;
GPGPU新品上市带来的增量空间,当前估值具备安全边际。
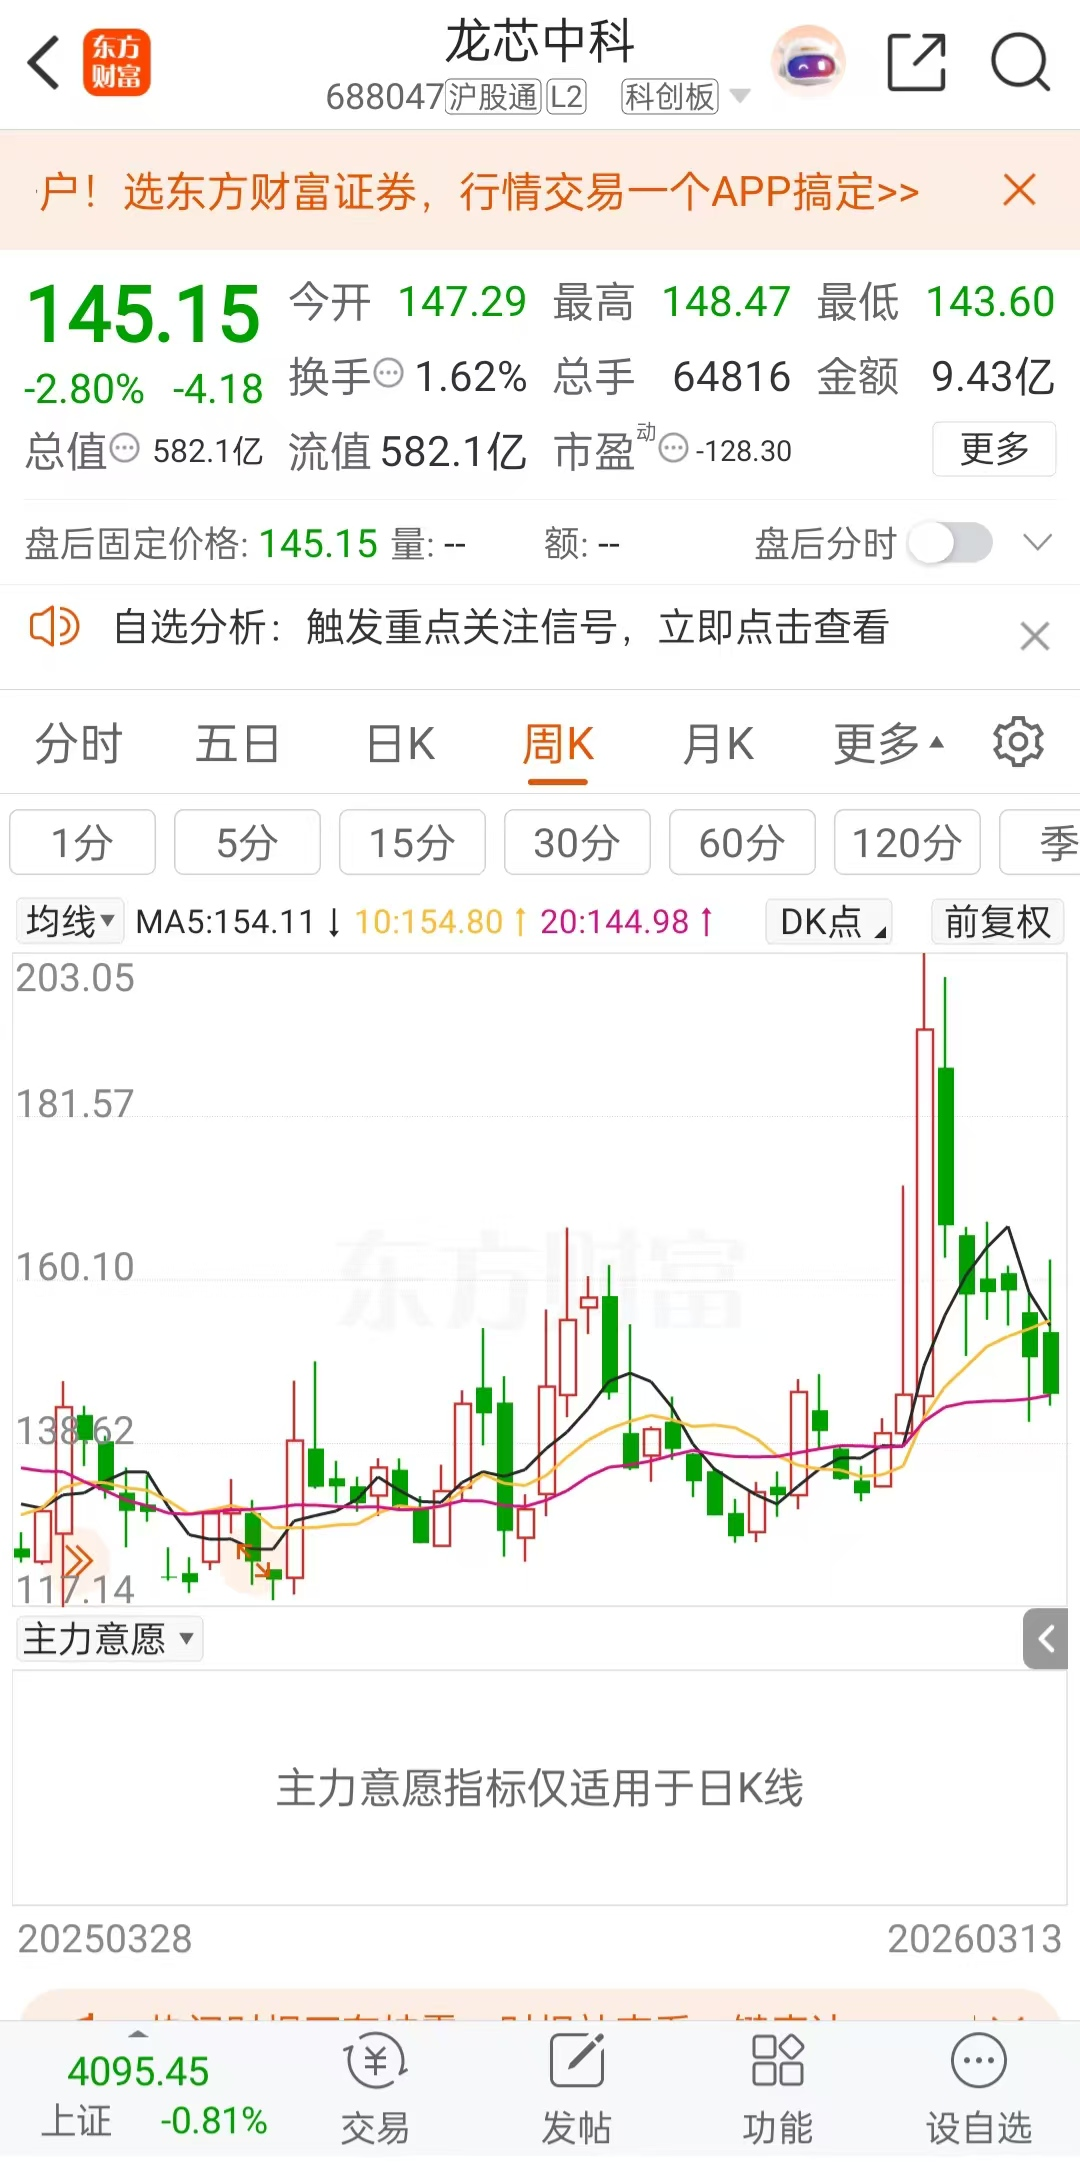
四、股价技术面:周线六连阴后的反转信号
量价关系
:2026年3月6日主力资金净流入1.09亿元,占当日成交额27%,显示机构资金在科技股反弹背景下积极回补;
筹码结构
:融资余额13.72亿元,占流通市值2.18%,融券余量仅2.3万股,做空力量接近枯竭;
技术形态
:周线级别RSI指标跌至20以下超卖区间,MACD底背离信号显现,3月13日股价收于145.15元,短期内反弹强烈。
五、催化剂与风险点
1. 短期催化剂
3C6000服务器批量出货
:预计2026年Q2在金融、电力等行业实现规模销售;
GPGPU 9000测试进展
:流片归来后的性能数据若超预期,将引发市场重估;
信创政策加码
:2026年作为“十四五”收官之年,党政及行业信创招标有望放量。
2. 强烈推荐的核心逻辑:预期差就是超额收益
对CPU涨价的理解偏差:市场仅关注涨价对成本的推升,却忽视了国产CPU的替代机会。当Intel/AMD涨价15%,龙芯3A6000的性价比优势进一步扩大。
对亏损的线性外推:市场简单以市盈率为估值依据,未看到2025年亏损收窄27%、2026年股权激励目标倒逼的改善趋势。
对GPGPU进展的低估:9A1000流片在即,龙芯将成为少数同时掌握CPU和GPGPU核心技术的国产厂商。
六、投资建议:强烈买入,短期目标价180-200元
基于以下逻辑:
行业层面
:全球CPU涨价潮为龙芯提供“国产替代+行业涨价”的双重红利;
公司层面
:技术自主性、产品矩阵完善度、生态建设进度均领先国内同行;
估值层面
:PS估值处于历史低位,具备向上修复空间。
操作建议:
短期:利用周线六连阴后的技术反弹,在145元附近分批建仓;
中期:关注3C6000服务器招标进展及GPGPU 9000测试数据,若符合预期则持有至200元;
长期:伴随LoongArch生态成熟,公司有望成为国产CPU龙头,市值看齐千亿级别。
风险提示:本文不构成投资建议,投资者需结合自身风险承受能力审慎决策。
俄罗斯16核/32核CPU规格公布 中国龙芯授权。
近日,俄罗斯微电子企业Tramplin Electronics(跳板电子)宣布,已获得基于中国龙芯LoongArch指令集架构研发的 Irtysh(额尔齐斯河)系列处理器首批样品。这款专为自主数据中心、高性能计算场景打造的CPU,成为俄罗斯突破Intel、AMD x86架构制裁封锁的核心方案。此次公布的首批样品包含16核Irtysh C616、32核Irtysh C632两款型号,产品目录中还同步规划了64核的C664版本。
全系列均基于LoongArch LA664内核,采用六发射、乱序执行流水线微架构,支持多线程技术,支持128位LSX、256 位LASX矢量扩展指令。具体参数上,16核型号主频 2.2GHz,配备 32MB 三级缓存,支持四通道 DDR4-3200 内存,峰值浮点性能 844.8 GFLOPS,TDP 为 100-120W;
32 核型号主频 2.1GHz,配备 64MB 三级缓存,支持八通道 DDR4-3200 内存,峰值浮点性能 1612.8 GFLOPS,TDP 为 180-200W。官方称,该系列处理器性能可对标Intel上一代至强处理器,与AMD Zen3、Intel Ice Lake系列产品具备同级竞争力。
2025年10月,跳板电子就完成了龙芯架构技术的引进工作,签订正式授权协议后,不仅获得了LA664 内核、DDR4 内存、PCIe 4.0 物理层等核心技术授权,还拿到了龙架构的自主开发修改权限。
俄方表示,Irtysh处理器搭载自研安全模块,全程在俄罗斯境内组装生产,可实现稳定量产与不间断供应,量产后首年出货目标定为3万台,2026 年初将有多家俄罗斯企业推出配套整机,本土主流操作系统已完成适配。
在西方持续制裁背景下,俄罗斯企业无法合法获取Intel、AMD的高性能 x86 处理器,这款基于中国自主可控龙架构的处理器,已成为俄罗斯实现算力自主的核心路径。(来源: cnbeta)
本文作者可以追加内容哦 !

