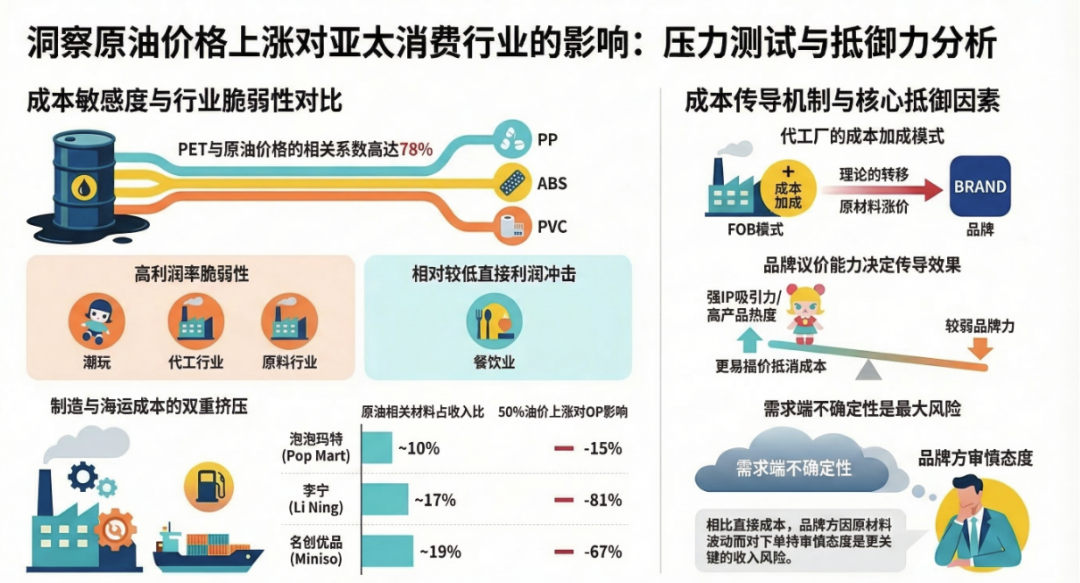
 原油价格上涨对亚太可选消费品公司的直接影响因行业而异,但更关键的挑战在于其可能引发的终端需求不确定性,这将对品牌订单意愿和收入构成更大压力。
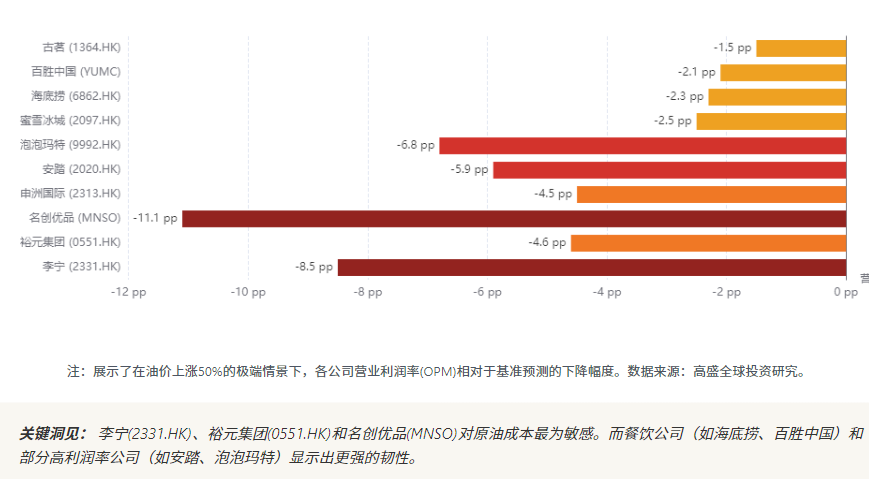
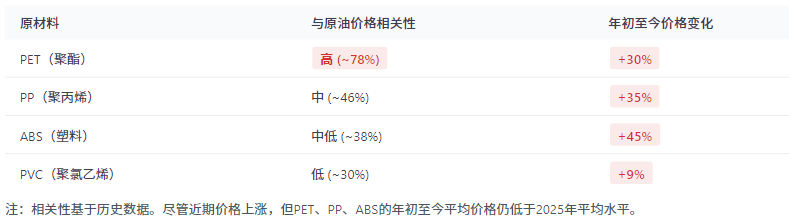
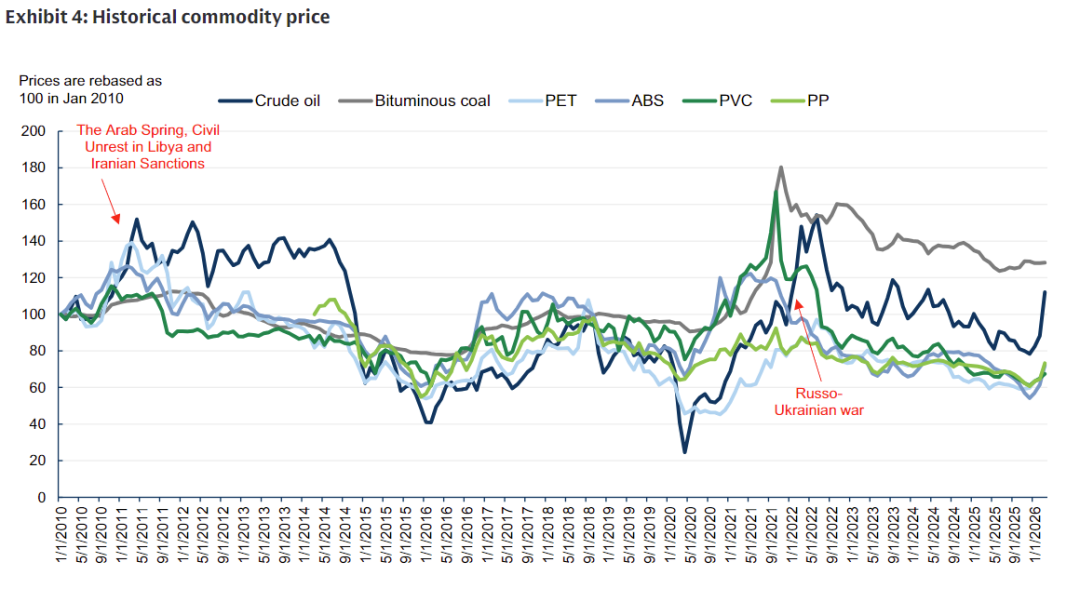
从直接成本冲击来看,不同赛道的敏感度天差地别。餐饮企业原料、物流、公用事业的原油相关成本占比极低,海底捞、蜜雪冰城、古茗即便在原油涨 50% 的极端情况下,OPM 降幅也不超 2.5pp,几乎可以忽略。而运动服饰、OEM、潮玩企业高度依赖石油副产品,李宁、裕元的原油相关原料占营收比超 20%,泡泡玛特、名创优品则受 ABS/PVC/PET 价格波动影响大,其中 PET 与原油价格相关性近 80%,成为最大成本掣肘,这类企业原油涨 50% 时 OPM 降幅普遍在 4pp 以上。
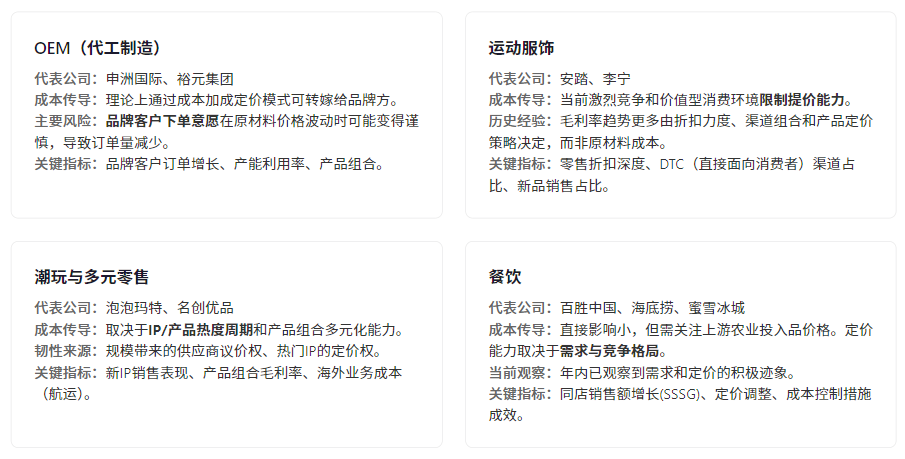
成本传导能力的差异,进一步放大了板块分化。OEM 企业采用成本加成定价,理论上成本上涨由品牌方承担,仅存在短期谈判时滞,但需求弱时部分 OEM 会主动分担成本换市场份额;运动服饰行业当前竞争激烈,消费端重性价比,提价空间被锁死,毛利率更多由折扣力度、渠道结构决定,而非原料成本;潮玩龙头泡泡玛特、名创优品靠规模握有供应链议价权,IP 热度和品类多元化则决定其终端定价能力,能有效对冲成本压力;餐饮企业提价能力中等,但胜在需求刚需,年初已出现需求和定价的积极信号。
油价上涨带来的直接成本冲击远不如间接的需求端影响关键,原油涨价对可选消费的压制最为明显,潮玩、服饰这类非刚需品类,终端需求走弱会直接拖累营收,品牌方也会因原料价格波动谨慎下单,进而传导至 OEM 企业;而餐饮属于必选消费,客单价低、需求稳定,几乎不受需求端扰动,毛利率更多靠自身成本控制。
另外原料端的现状也值得注意,今年以来原油价格虽涨 64%,但 PET/PP/ABS 等石油副产品均价仍低于 2025 年水平,煤价与原油虽有正相关,但更多受国内供需主导,短期来看企业并非面临全面的原料涨价压力。
追加内容
本文作者可以追加内容哦 !

