Token爆发的时代,最大的风险不是买错了,而是没有参与。
2026年的春天,AI产业正在经历一场前所未有的“Token革命”。从硅谷到深圳,从OpenAI到DeepSeek,所有人都在讨论一个词——Token。这个曾经晦涩的技术术语,如今已经成为资本市场最火热的投资密码。Token消耗高增长带动了算力租赁持续涨价,最近阿里算力涨价,更是成立了Token事业群。
摩根大通预测,未来五年中国AI推理Token消耗量将增长370倍;摩根士丹利直言,全球AI算力需求增长将大幅超过供给。在这场算力供需失衡的浪潮中,一个核心问题摆在我们面前:究竟是选算力租赁,还是买IDC?
Token浪潮的底层逻辑
算力租赁:弹性最大的赛道
逻辑一:Token爆发直接拉动需求Token消耗量的指数级增长,意味着算力需求的指数级增长。算力租赁企业作为“AI时代的卖水人”,直接受益于这一趋势。
逻辑二:涨价传导至利润表算力供需紧张格局下,租赁价格持续上涨。智谱AI因用户规模与调用量激增,对GLM Coding Plan涨价30%起。成本端压力可以向下游传导,租赁企业利润率持续改善。
逻辑三:轻资产模式下的高弹性相比IDC的重资产投入,算力租赁企业可以用更少的资本开支撬动更大的收入增长。在行业景气周期中,这种杠杆效应会放大股价涨幅。
总之算力规模租赁最大,市值最小的就是利通电子,并且主要布局东南亚市场,利通电子算力租赁规模现在3.3万P,年底达到6万P。
收盘价61.88元,只有2.624亿的盘子,162.4亿市值。
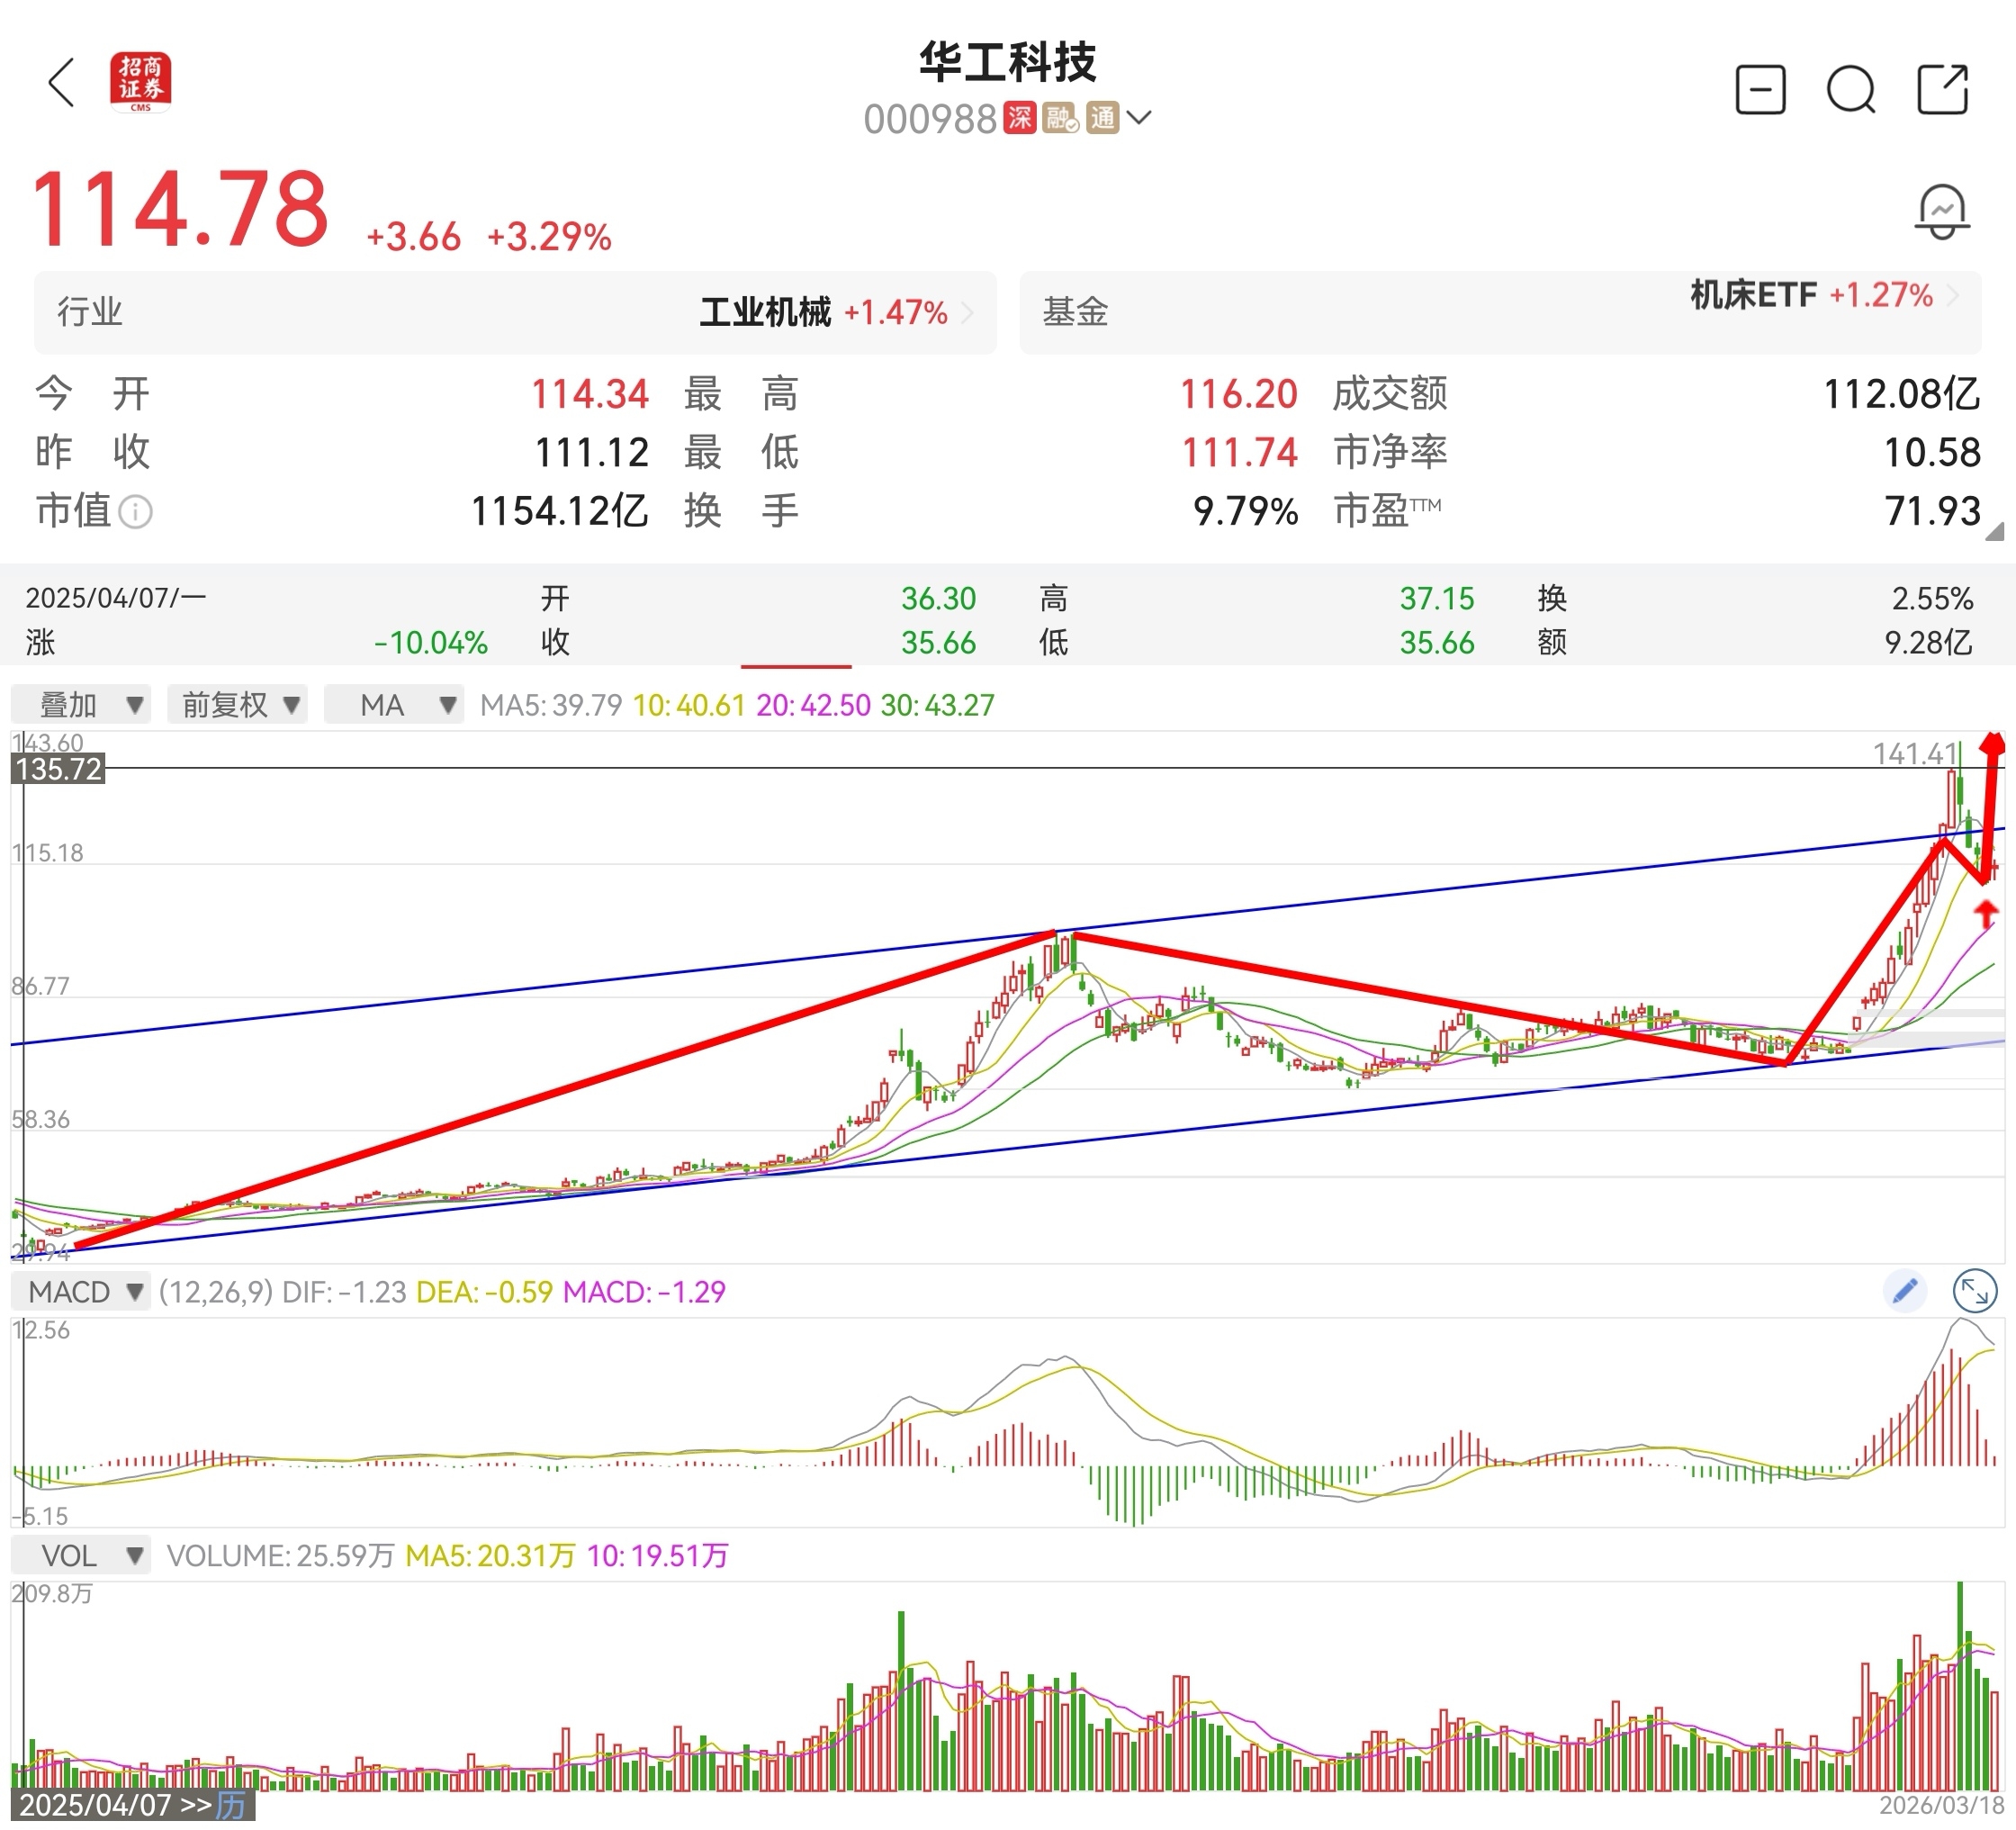
16日预期华工科技的起爆临界点即将到来,17日最低打到100.8元(箭头所示-起爆临界点)让我们接下来一起迎接华工最暴利的主升飙涨段行情。
大家可以怀疑我的判断,但也有很大可能蒙对喽。估价大家都感受到了,最近的行情极为难做,但还是16日仅因偶然看到的一段视频敏感的捕捉到了$中复神鹰(SH688295)$三天30%的利润。说不准接下来华工、利通也来个神鹰再现呢!
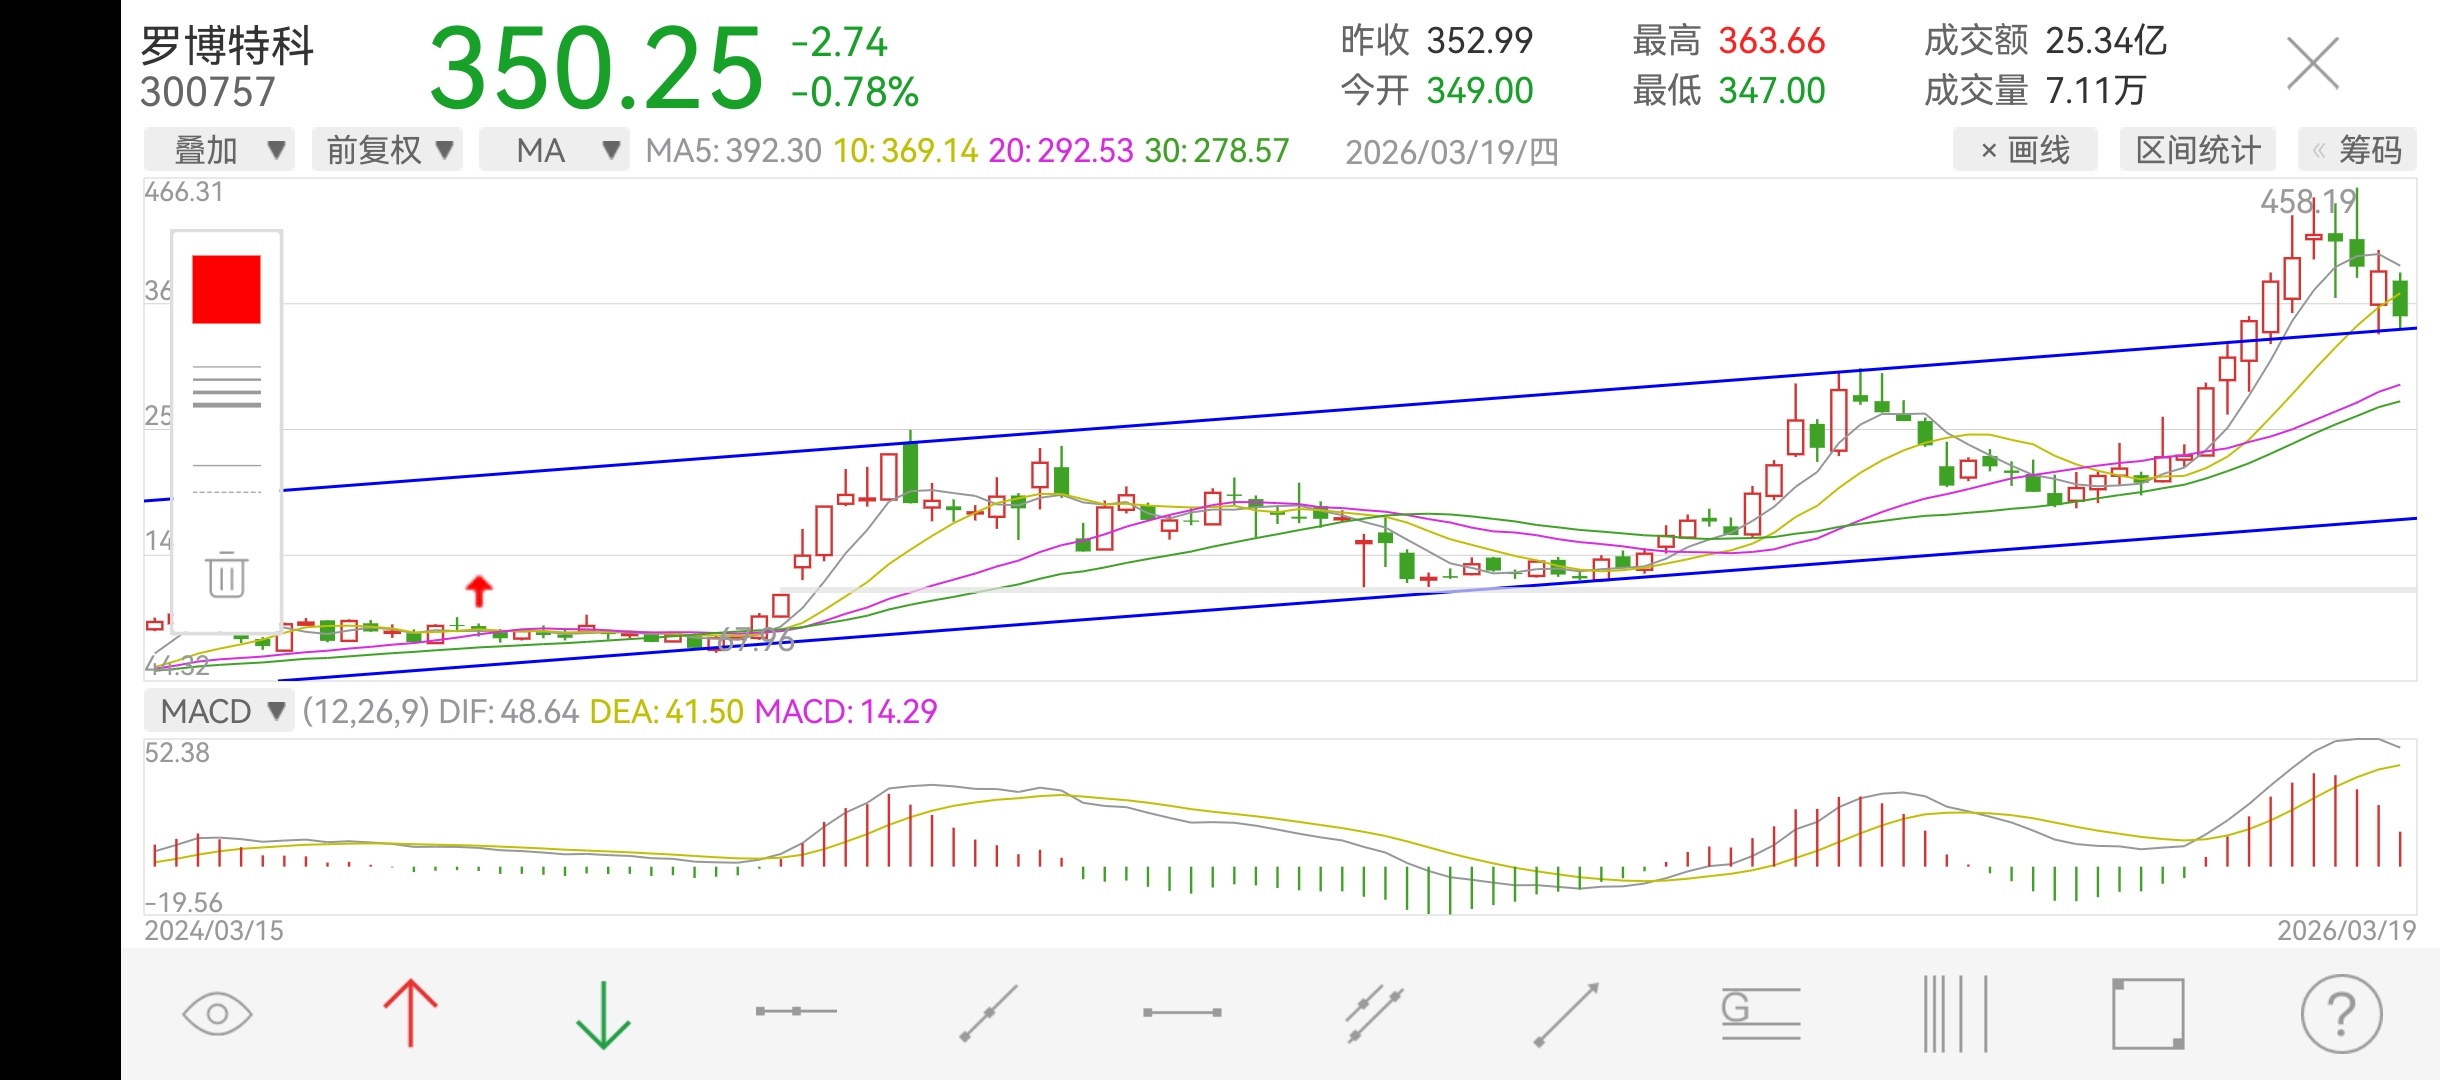
$罗博特科(SZ300757)$350元接回的逻辑在哪里,大家发表意见!
周五下午一则算力走私案消息,引发算力租赁板块大跌,表面上看是利空,实则重大利好。下周会有纠错行情!
$华工科技(SZ000988)$
$利通电子(SH603629)$
$华工科技(SZ000988)$低开不破前低1110.8元,持股待涨,主升判断不变。
再给大家一只兼具安全性与潜力的中长线标的$中润光学(SH688307)$当下70元,62亿市值的科创板小盘股,第一目标市值255亿。美股的应用光电过去的11个月翻了12倍,在我眼里中润62亿市值,仍然有200亿左右市值空间,送给追求确定性的朋友。
$中润光学(SH688307)$小而美的镜头股!细分领域全球市占率48%,叠加无人机+机器人+光刻机+光通信等多个热门概念。公司聚焦高壁垒的超大倍率变焦镜头领域!某细分领域唯一国产厂商,部分指标更是超越外资,更是隐藏的光刻机概念股。
$华工科技(SZ000988)$今天是筹码大交接节点,考验认知差,继续看好!更新本轮调整最低点105.55元起爆临界点判断不变,持仓等三浪主升。
昨日70推荐并介入的的$中润光学(SH688307)$11.4%个点了,$利通电子(SH603629)$8.25%。
$孚日股份(SZ002083)$再强调一句能拿稳拿孚日股份会跑赢90%的散户。个人已重新加码孚日。
比亚迪二代刀片电池的VC添加量。是普通电池和一代电池的一倍以上。此波龙头$海科新源(SZ301292)$已经涨停,创新高,很多人还没了解孚日真正的新能源内核,真正的VC巨头,下周随时可能会触发补涨。
2026丙午年,恰遇九紫离火运加持,堪称60年一遇的纯火之年。天干丙为太阳之火,炽烈光明;地支午为炉中之火,热烈持久,天地双火相生相济,火势纯粹而磅礴,正应“如日中天”之象,能量爆棚到极致。这般火旺气运之下,孚日无疑是被时代红利簇拥的气运之子——既得火运催生的科技、能源、文化等赛道风口,又能借“水火既济”的平衡之道稳握机遇,在这热烈奋进的年份里,顺势而上,绽放高光。前面推荐$罗博特科(SZ300757)$第一波高点306.68元,在我眼里只是山脚价而已,没有几个人相信,现在已然超越。
$孚日股份(SZ002083)$现在总市值121.4亿,便宜到发指。
最保守的来算,今年也有二十亿净利。这不是吹票和预期,是已经可以确凿看到和算到的事实,是几乎最保守计算下的结果。它是真的很强,质变,破茧化蝶的那种质变。孚日的基本面逆转程度,对标甚至超越了当年的九安医疗和英科医疗。
当下的百亿市值堪称山脚下的山脚下。三百亿以下,都算补估值。不算上涨。
丙午孚日,玄学看来真的是有一点道道的。孚日这气运简直无敌。前几年的业务布局,就像穿越回来的一样精准,千亿市值的气象和根基已经成了。
$孚日股份(SZ002083)$请看老司机对年报的客观解读:
4月7日晚,孚日股份交出了一份让所有人震惊的2025年年报:营收微降2.55%,但归母净利润暴涨23.16%,扣非净利润更是狂涨33.07%,双双创下历史新高!
最炸裂的是第四季度:单季归母净利润1.32亿元,同比暴增1068.5%;扣非净利润1.49亿元,同比暴涨1590.9%!
这不是偶然,这是孚日股份从传统家纺代工厂,彻底转型为新能源材料巨头的历史性拐点!本司机认为2026年,它的业绩至少还要再翻2倍!
一、年报核心:利润暴增的真相,全在这3个数字里
很多人只看到了利润暴涨,却没看懂背后的质变:
•现金流爆表:经营活动现金流净额8.33亿元,同比暴涨63.61%,是净利润的近2倍!说明赚的都是真金白银,不是纸面富贵
•毛利率飙升:整体毛利率从18.33%涨到20.91%,提升2.58个百分点,高毛利的新能源业务占比快速提升
•非经常性损益为负:扣非净利润比归母净利润还高,说明增长完全来自主营业务,没有靠卖资产凑数
二、第一增长引擎:VC业务从亏损到暴利,单季赚了过去一年的钱
2025年最大的惊喜,就是VC(碳酸亚乙烯酯)业务的彻底爆发:
• 全年营收2.92亿元,同比增长67.89%;毛利率从-17.45%飙升至11.98%,直接从巨亏变成盈利
•2025年10月起实现满产,月产稳定在800吨,Q4单季销量2100吨,贡献净利润约0.4亿元,一个季度就赚了过去一年的钱
• 全产业链成本碾压同行:配套4万吨CEC原料产能 自备电厂水厂,单吨成本仅4.75万元,比同行低15%-20%
• 订单锁量不锁价:客户都是天赐材料、国泰华荣、比亚迪等头部厂商,订单已排至2026年Q2,能充分享受价格上涨红利
2026年VC行业供需缺口1.6万吨以上,截至4月1日现货价已达16万元/吨,头部长协价19.5-22万元/吨。按17万元/吨均价计算,孚日股份1万吨VC产能满产后:
单吨税后净利润8.91万元,全年将贡献8.55亿元净利润,是2025年公司全年净利润的2倍!
更劲爆的是:公司正在推进VC技改,完成后产能将翻倍至2万吨/年,2027年利润弹性将再翻一倍!
三、隐藏王牌:涂料涨价 硅碳负极投产,第二、第三增长曲线齐发
很多人还不知道,孚日股份还有两张王炸牌,即将在2026年集中爆发:
1.功能性涂料:3月刚涨价10%-25%,利润直接翻倍
•3月23日,子公司孚日宣威宣布工业涂料全面涨价10%-25%,采用"一单一议"模式
•5万吨产能正在爬坡,2026年营收将达3.5-4.5亿元,毛利率提升至30%-35%
• 产品覆盖海工、军工、汽车等高端领域,7款船舶涂料通过中国船级社认证,打破外资垄断
涨价后,涂料业务2026年将贡献净利润约0.5亿元,较原预测增厚0.35亿元!
2.硅碳负极:Q2正式投产,2027年贡献10亿 净利润
•5万吨CVD硅碳负极项目,一期2万吨将于2026年5月正式投产,Q3开始批量出货
• 产品比容量达1900-2000mAh/g,适配固态电池和800V高压平台,已通过多家头部电池厂验证
•2026年全年销量约7000吨,贡献净利润0.46亿元;2027年5万吨满产后,年净利润将达10亿元以上!
四、安全垫拉满:家纺主业年赚3亿,分红大方到离谱
新能源业务爆发的同时,传统家纺主业依然稳如泰山:
•2025年内销收入增长4.59%,对冲了外销下滑的影响,全年贡献净利润约3.2亿元
• 埃及生产基地正在建设,将有效应对贸易壁垒风险,未来外销有望企稳回升
•2025年分红方案:每10股派3元(含税),合计派现2.74亿元,分红率高达64%!
这意味着,即使新能源业务不及预期,公司每年也能稳定赚3亿,还有高分红,下跌空间被彻底封死!
五、2026年业绩预测:净利润12.6亿,同比暴增194%
纳入17万元/吨VC均价、涂料涨价和硅碳负极投产的完整影响后,孚日股份2026年业绩预测如下:
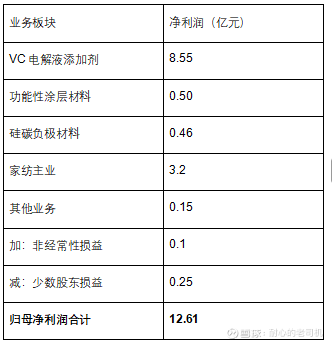
中性预期下,2026年归母净利润12.61亿元,同比2025年增长194%!
如果VC价格维持在20万元/吨以上,全年净利润将突破15亿元!
2025年Q4的业绩暴增,只是开始。2026年,孚日股份将迎来真正的业绩爆发期!恭喜拿住的铁粉!!!
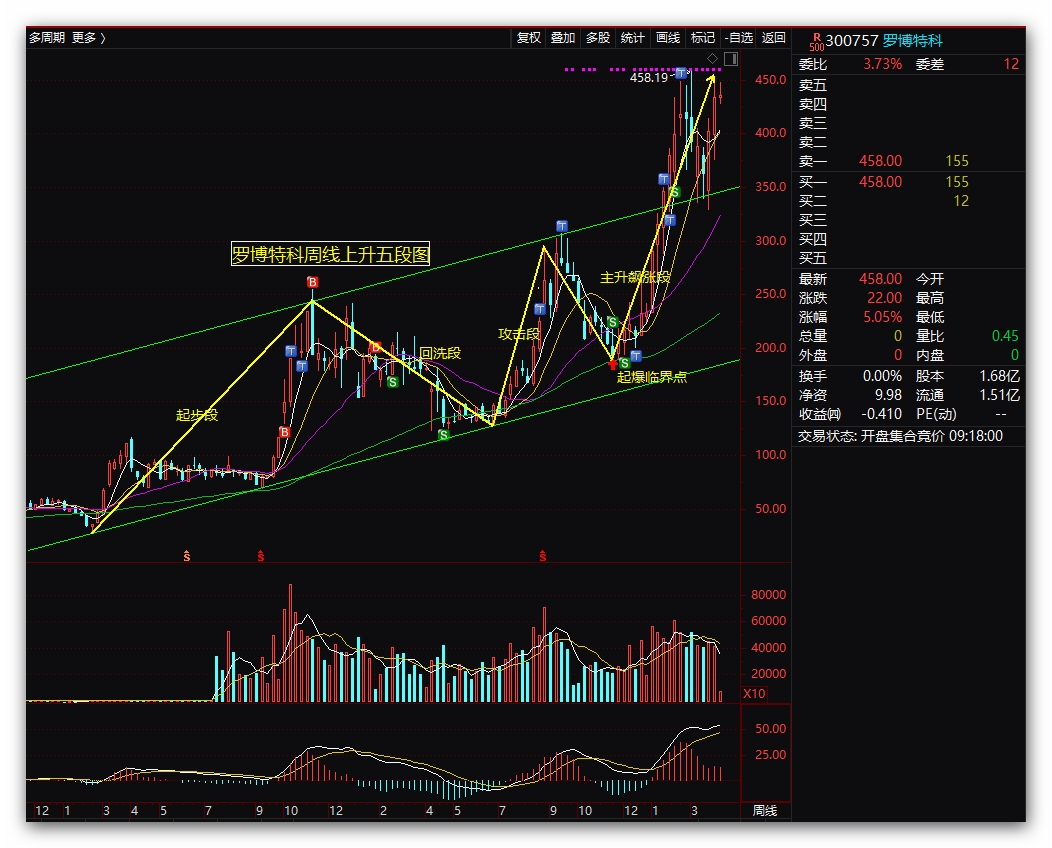
罗博特科300元左右画的周线上升通道图
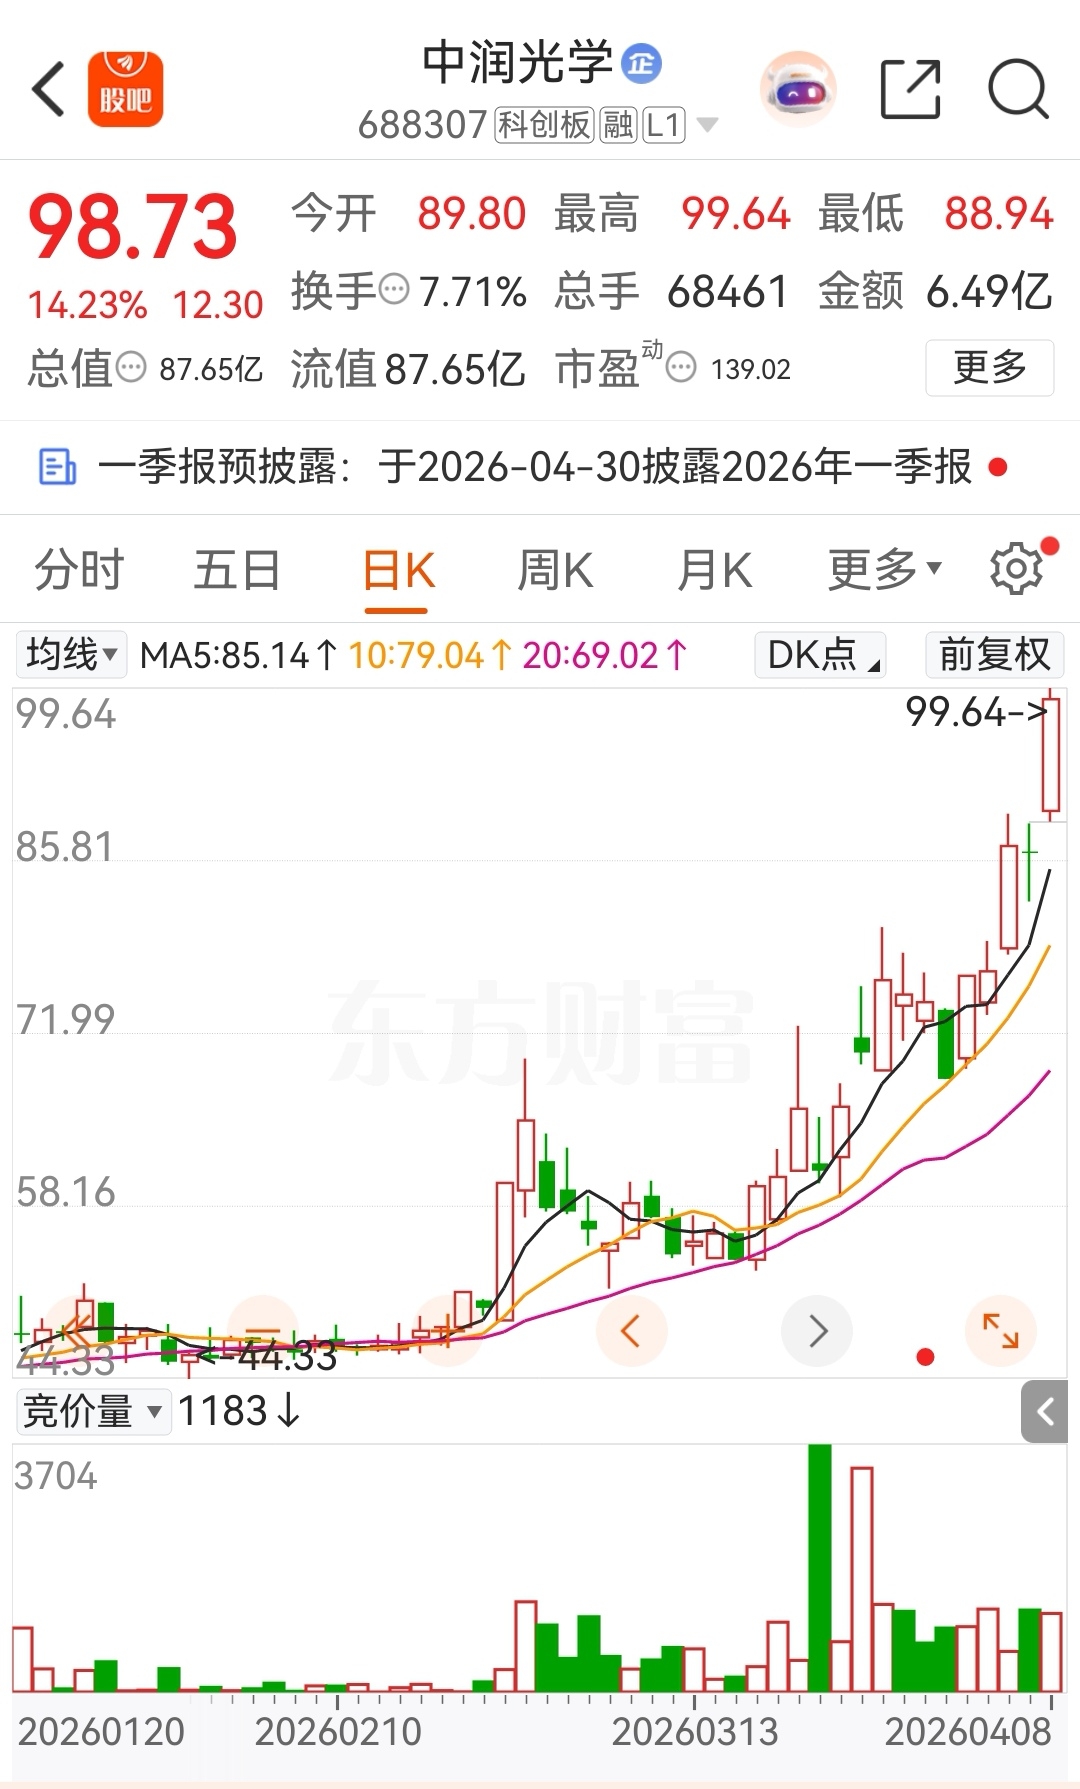
$中润光学(SH688307)$3月25日70元推荐的中润42个点的净利润了!
$孚日股份(SZ002083)$新能源2026进入质变加速期。
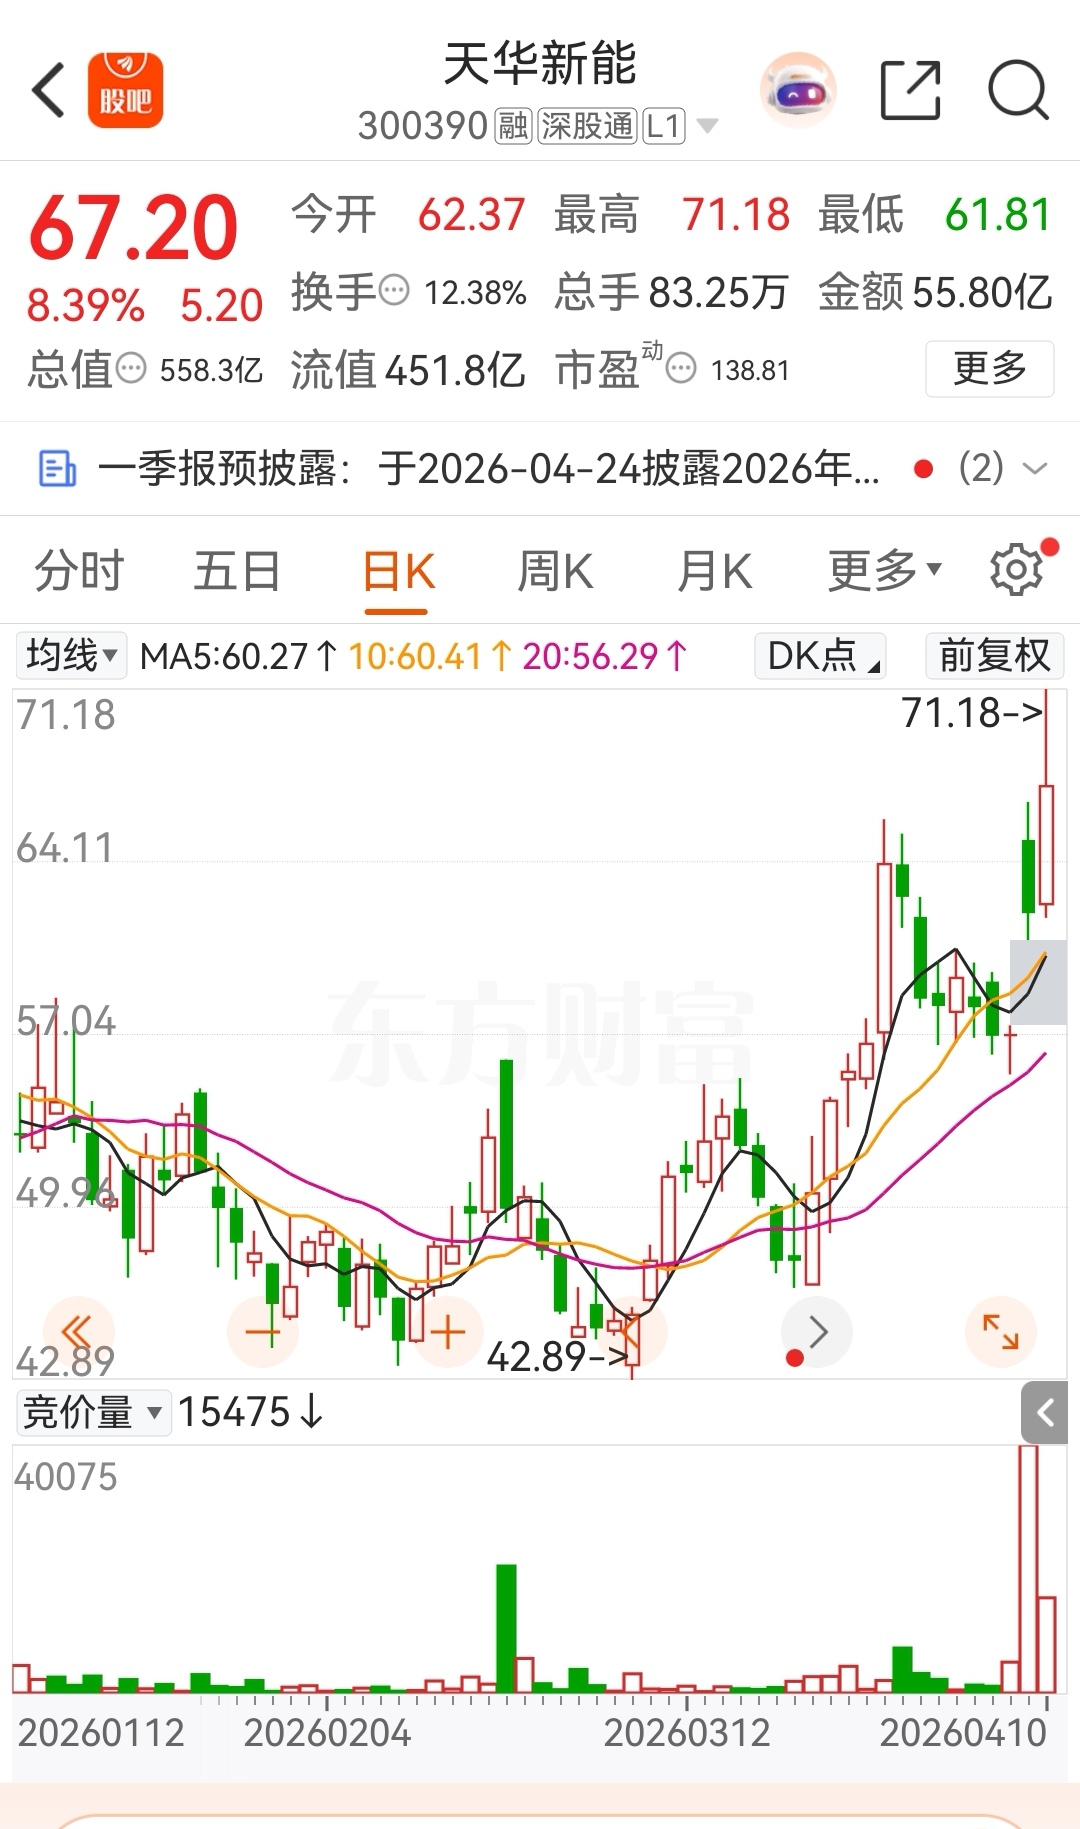
新能源的新周期,高度将会超乎想象,即使底部涨了接近十倍的海科新源,也只是基础热身。整个板块依然处于极度低估状态。$天华新能(SZ300390)$利润超预期就是催化剂,今日突破前高65.85元,主升浪开启。
$华工科技(SZ000988)$最近处于逐步放量上涨过程中,耐心持有,知足常乐,这几天比之光迅,东山不足,但谁能跑的最远尤未知也。光通讯产能即将锁定到28年,代表了光通信产业的高景气度的同时,也预示着产能问题是瓶颈。于是,硅光路线必须是大力发展的,毕竟知道1.6t需要8个eml(cw光源),但是硅光方案只需要2个,大大利好硅光路线。
华工的技术核心是基于硅光升级的量子点硅光,光模块最成熟的方案是eml,但是eml产能远远不够,硅光方案一定是要上桌的,华工1.6t上桌吃肉的确定性进一步增加了。而且年报后交流会明确说了大幅提前备货了cw光源。
未来一年最看好的行业,依次是:
1,光通信:$罗博特科(SZ300757)$
备胎:华工科技(硅光)
2,新能源-重点储能:求稳选天赐材料
备胎:潜力黑马-$孚日股份(SZ002083)$(业绩或许都能突破天际)
3,Ai应用,新材料:志特新材(股价23.52元)
备胎:$中复神鹰(SH688295)$
4,可控核聚变 商业航天:王子新材
备胎:天银机电
重复投资理念:
1,交易的核心是:应对;
2,趋势的层级依次是:时代大趋势、产业进展趋势、股票上升趋势;
3,如果“逻辑很硬且趋势良好”,那么,恐高也是预期差;
4,胆量太小,再怎么努力都是个小人物;
5,交易的次数越少,胜率越高;
6,准备充分、思路清晰、意志坚定、操作果断,是成熟投资者的共性。
谈判破裂,美伊冲突继续,石油危机不可避免,滞涨带来的全球加息不可避免,上证的第二只脚落地不可避免,对新能源风光电储的长期利好趋势在加强。
$孚日股份(SZ002083)$本周将迎来爆发,突破前高,迎接加速,要坚定信心,拿不住的请反复翻阅此贴所论逻辑,且行且珍惜!。
2026年的春天,波动是表象,逻辑的重构才是本质。当泡沫散去,唯有那些真正掌握底层标准、拥有技术护城河的资产,才能在超级周期中屹立不倒。
$华工科技(SZ000988)$
$孚日股份(SZ002083)$
$天华新能(SZ300390)$
$华工科技(SZ000988)$2026年4月13日,华工科技正式披露了一季度业绩预告,归母净利润预计达到6亿元-6.4亿元,同比增长46.38%-56.13%。
没啥说的就两个字评价“炸裂”!
$孚日股份(SZ002083)$之前给大家的主升条件已具备,重仓持股迎接就是了!
今日抓了$海科新源(SZ301292)$,$孚日股份(SZ002083)$两个涨停,高度看好此轮新能源板块储能主升行情。
414挺特殊的一个日子,大盘反转,这里的涨停很具有代表意义,说几只我认可的股票!
4月14日热门股整理及点评!
海科新源:固态风口,情绪标杆
孚日股份:尾盘拉板,季报亮眼
协创数据:业绩暴涨,直线秒板
利通电子:精准控盘,分毫不差
石大胜华:多头强势,逼近前高
$利通电子(SH603629)$本帖61.8元给大家推荐的利通连续四涨停,短短一个月的时间70%的收益了,计划下周冲高后换股操作。
给大家一个思路:
当科创、创业高歌猛进的时候,当光通讯、新能源迭创新高的时候,是去追高呢?还是希望后续会有更多的资金接盘呢?其实不如去寻找新洼地。收盘前北交所的突袭尽管有消息偷袭的原因,但是仅仅从估值角度来说,也应该轮到北交所了。
特别是近期,主板、双创IPO收紧的情况下,北交所承接了A股IPO的主要角色,2026年以来北交所新上市公司整体质量优异,16家新股市盈率TTM均值仅22.70X、中位数22.23X,估值处于低位。北交所和主板、两创相比已是罕见的价格洼地。
在IPO加速、没有新的资金来源的情况下,北交所的流动性日渐枯竭,估计用不了多久就难以承担IPO的重任了,改善北交所流动性已经日渐迫切,否则这个市场就成了一潭死水。可以期待的政策有:降低门槛、市值打新、推出ETF、开通北港通。市值打新可以说是有害无利,每逢打新就是对市场抽血,而且对散户极不公平,影响正常交易,降低流动性,导致市场波动。
所以,不管有没有消息,仅从估值角度,也应该转向北交所。新股方面综合来看,聚焦三大核心方向坚定布局:一是低估值 高ROE 盈利修复的价值成长股;二是定价合理、质地优异的优质次新股;三是具备高稀缺性的专精特新细分赛道冠军,重点把握北交所特色的高稀缺性与新质生产力产业链投资机遇。
光模块持续高光表现,第一梯队的$利通电子(SH603629)$涨幅巨大,适当关注第二梯队的领头羊。
大盘节前震荡,只是为了节后暴力突破蓄势。枕戈待旦,秣马厉兵!
其一算力租赁,所有股票上涨都在告诉你,算力紧缺,才需要加速算力基建,今年最先最大受益者就是算力租赁。$利通电子(SH603629)$。
其二算力产业链优势行业光芯片光引擎光模块PCB认可低吸,$华工科技(SZ000988)$、$聚星科技(SZ920111)$等大胆低吸。
算力租赁利好聚集,利通电子股价再上台阶。其一假期美股算力租赁连续大涨突破左高,其二豆包开启收费模式,其三东阳光签订五年160到190亿算力租赁合同,利通电子持有该子公司27%股权,明年对应收入34亿*27%=9亿多,净利润3亿,提升公司市值150亿,其四引爆港股算力租赁粤港湾控股股票大涨三成。其五利通电子最炸裂是合同负债和存货各为20多亿,二季报业绩更加惊人,其六高送转。综上,利通电子股价可能直接干到三百元,可能是今年诞生的第一个十倍牛股。
$利通电子(SH603629)$
$金宏气体(SH688106)$
$蜀道装备(SZ300540)$
高盛4月17日发布重磅研报,提出光通信已经从AI算力的配套设施升级到了独立的投资主线,光互联是AI算力的唯一解,未来3年看9倍增长。
高盛指出,光通信市场将从2026年的150亿美元。增至2028年的1540亿美元,其中CPO将贡献910亿美元。
硅光 CPO
研报的题目是《AI的未来,要有光》。
$华工科技(SZ000988)$
$罗博特科(SZ300757)$
算力租赁规模之王$利通电子(SH603629)$、协创数据,今年最牛板块。
$华工科技(SZ000988)$光模块全产业链产能之王华工科技,市值追上易中天。
$利通电子(SH603629)$涨停$华工科技(SZ000988)$$胜宏科技(SZ300476)$会继续屡创新高之路!
$利通电子(SH603629)$昨天16日,利通电子开盘即震荡走高,午后封死涨停板,收报167.37元,全天成交53.22亿元,换手率12.60%。
这一根涨停阳线,是对过去两周所有质疑最直接的回应。
从6月12日最低点152元算起,三个交易日累计涨幅已超过20%。技术形态上,日K线连续突破5日均线,MACD绿柱持续缩短,KDJ在低位形成金叉。最关键的信号是——涨停当日成交量明显放大,但换手率只有12.60%,与5月底高位时20%以上的换手率形成鲜明对比。这意味着什么?意味着抛压已经大幅减轻,少量资金就能推动股价大幅上涨。恐慌盘已经出清,留下的筹码惜售意愿极强。
在6月上旬那轮急跌中,市场上弥漫着一种声音:算力租赁的故事讲完了,利通电子的增长见顶了。但涨停板上的资金用真金白银给出了相反的判断。
真正的好公司,从来不缺敢于在低位接盘的资金。关键在于,这家公司的核心价值有没有被摧毁。利通的算力还在满负荷运转,腾讯的长单还在正常执行,H100的租赁价格不仅没跌反而涨了,道峰上任后公司的运营一切正常。股价跌了,但基本面没有变。那些在152元割肉离场的人,也许再过一段时间回头看,会发现那恰恰是一个重要的底部区域。
一根涨停改变不了基本面,但它可以改变市场情绪,可以改变技术形态,更重要的是,它可以改变投资者对一个公司的认知。从恐慌到怀疑,从怀疑到试探,从试探到确认,每一步都需要一根阳线来推动。6月16日的这根涨停阳线,或许就是那个转折的信号。
当然,一个涨停不代表利空已经全部消除,不代表股价会直线向上。对于手握重仓的投资者来说,控制风险、做好仓位管理仍然是第一位的。但对于那些一直在等待“击球区”的人来说,这个信号值得认真对待。
现在的利通电子,正处于一轮情绪驱动下跌的末端和基本面重新定价的起点之间。152元的价格,对应动态PE约30倍出头,对于一个年增速仍在三位数、订单锁到2028年、具备不可替代行业地位的算力龙头来说,并不算贵。
被压制了半个月的利通电子,正在用最朴素的方式证明自己的价值。
本文作者可以追加内容哦 !

