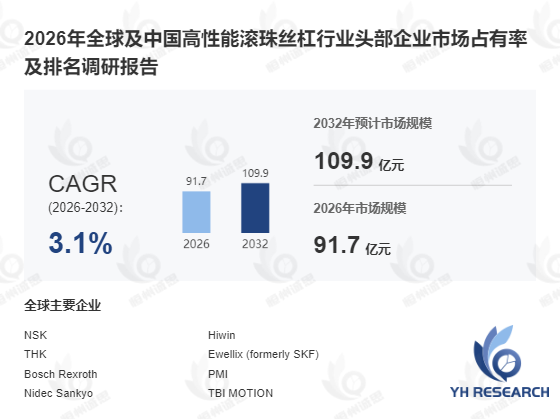
在现代精密制造领域,高性能滚珠丝杠作为核心传动部件,其市场发展态势备受瞩目。据恒州诚思调研统计,2025年全球高性能滚珠丝杠市场规模约89.07亿元,预计未来将持续平稳增长,到2032年市场规模将接近109.9亿元,未来六年复合年均增长率(CAGR)为3.1%。2024年全球市场销量达1300万个,全球平均市场价格为每个92美元,市场平均毛利率为17%。这一系列数据表明,高性能滚珠丝杠市场具有广阔的发展前景,企业需深入了解市场动态,以把握发展机遇。
一、市场总体规模分析
对全球高性能滚珠丝杠市场总体规模,分别从销量和收入维度进行统计分析。历史数据涵盖2021 - 2025年,预测数据延伸至2026至2032年。从近6个月行业动态看,随着全球自动化和数控技术的进一步普及,对高性能滚珠丝杠的需求持续增长。例如,在半导体设备领域,为满足芯片制造的高精度要求,大量采用高性能滚珠丝杠,推动了市场销量的上升。
二、全球市场竞争格局
2021 - 2026年期间,全球市场竞争激烈,头部企业表现突出。NSK、Hiwin、THK等国际企业凭借先进的技术和广泛的销售网络,占据较大市场份额。这些企业不断加大研发投入,提升产品性能。如NSK推出的新型超精密(C1–C3)滚珠丝杠,精度更高,能满足航空航天等高端领域的需求。同时,中国本土企业如江苏启尖丝杠制造有限公司、南京工艺装备制造有限公司等也发展迅速,通过优化生产工艺和降低成本,在中低端市场逐渐扩大份额。
三、中国市场竞争格局
在中国市场,国际企业与中国本土企业同台竞技。2021 - 2026年数据显示,国际企业如Bosch Rexroth、PMI等凭借品牌优势和技术实力,在高端市场占据主导地位。而中国本土企业则通过本地化服务和价格优势,在中低端市场逐渐崛起。例如,南京工艺装备制造有限公司针对国内市场需求,研发出适合不同行业的滚珠丝杠产品,受到客户的广泛好评。
四、重点国家及地区需求结构
不同国家和地区对高性能滚珠丝杠的需求结构存在差异。亚太地区在生产和消费方面均占据绝对主导地位,得益于中国、日本、韩国和中国台湾地区密集的机床和电子产业集群。欧洲和北美分别构成第二和第三大支柱,航空航天、汽车/电动汽车、先进加工和医疗设备等领域需求强劲。例如,北美地区的汽车制造业对高负载性能的滚珠丝杠需求较大,以适应汽车生产过程中的重载荷工况。
五、核心生产地区及产量产能
全球高性能滚珠丝杠产能扩张主要由消除瓶颈和现有工厂改造项目驱动。行业领先企业以及中国主要制造商正在扩建精密磨削生产线,为半导体和医疗行业增设洁净室组装生产线。在亚洲(中国、日本、韩国、印度)、东欧和墨西哥等地实现本地化生产,以服务汽车、电子和数控产业集群。例如,某企业在中国的生产基地通过技术改造,产量提高了20%,有效满足了国内市场需求。
六、行业产业链分析
上游
产业链上游包括合金钢和不锈钢棒材生产商、特种轴承钢制造商等。原材料的质量和价格直接影响高性能滚珠丝杠的性能和成本。例如,优质的合金钢能提高滚珠丝杠的强度和耐磨性,但价格相对较高。
中游
中游为专业的滚珠丝杠制造商,负责锻造、车削等工艺,生产精密滚珠并组装产品。这些制造商不断提升技术水平,如采用先进的热处理工艺,提高产品的刚度和定位精度。
下游
下游涵盖数控机床、半导体等原始设备制造商(OEM)以及部署自动化生产线的工厂。这些行业对高性能滚珠丝杠的需求推动了市场的发展。例如,在医疗设备领域,高性能滚珠丝杠用于精密手术器械,提高了手术的准确性和安全性。
七、市场发展趋势与机遇风险
从发展角度看,市场朝着更高精度(C3及以上)、更高速度和更高负载能力方向发展。市场关键机遇来自半导体投资周期、电动汽车相关工具等领域。然而,市场也面临风险,如机床和半导体资本支出周期性下滑、合金钢原材料价格波动等。此外,直线电机等替代线性技术的竞争压力也不容忽视。
未来,高性能滚珠丝杠市场将继续保持增长态势。企业应密切关注市场动态,加大研发投入,提升产品性能,以应对市场挑战,把握发展机遇。
本文作者可以追加内容哦 !

