更多文章在我微信公众号 文森的存股慢富笔记 欢迎关注交流 您的关注是我分享的动力
https://mp.weixin.qq.com/s/lfLVCNiqh70h8iKm7yCMRQ
药明康德是我的第三大重仓股,昨天2025年年报发布,我们就来扒一扒六年来药明的发展思路。
摘要
本文以药明康德2020-2025年年度报告为基准,系统复盘其在全球疫情、行业周期及地缘政治等多重不确定性中,向全球一体化“CRDMO”龙头进化的动态轨迹。核心结论:
穿越周期的增长:营收从2020年的165.4亿增长至2025年的454.6亿,CAGR达22.4%;扣非净利润从27.2亿增至132.4亿,CAGR达37.1%,验证了内生增长的韧性。
战略的动态调整与聚焦:从2020年疫情下的业务分化,到2021-2022年抓住行业红利高速增长,再到2023-2024年主动调整并聚焦CRDMO,最终在2025年通过TIDES等新业务实现突破,战略执行力清晰。
价值创造模式的成熟:股东回报率从2020年的约30%提升至2025年的45.72%;海外产能从布局到成网(占比42%),公司从“高增长明星”成功转型为兼具“成长性”与“股东回报”的成熟龙头。
一、六年动态演进:财务、战略与市场的三重交响
1. 财务指标:一幅“增长-调整-突破”的清晰曲线
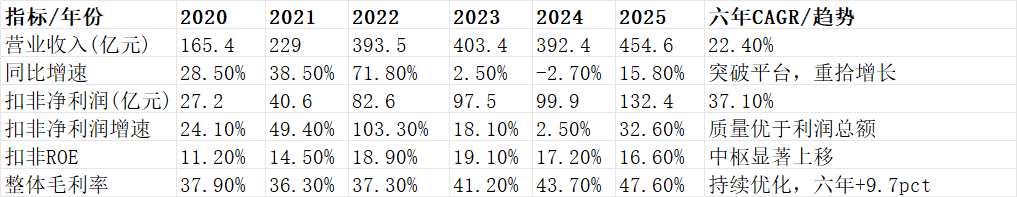
关键财务指标动态(2020-2025):
动态演进分析:
2020-2022年:高速增长期
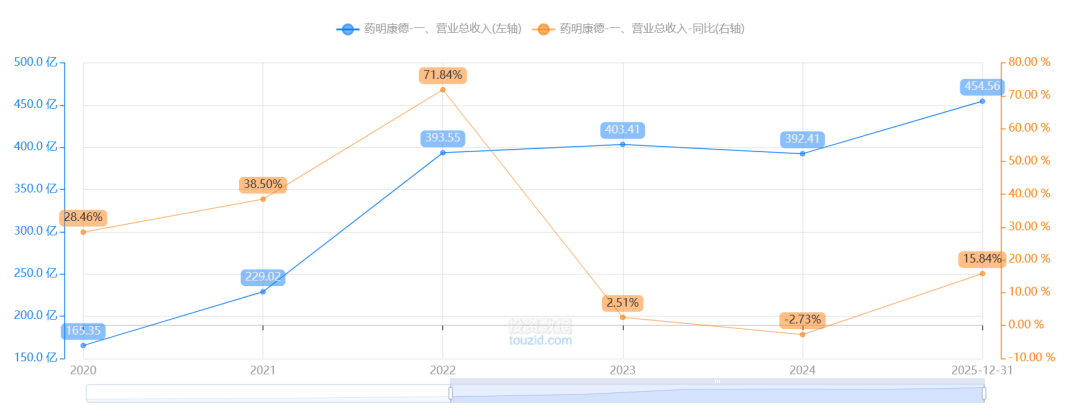
尽管2020年受美国区实验室业务拖累(毛利下降30.8%),但中国区实验室与CDMO业务强劲增长(分别+29.3%、+45.3%),展现了业务韧性。2021-2022年,全球研发外包需求爆发,公司凭借一体化平台抓住机遇,营收与扣非净利润增速达到峰值。
2023-2024年:增速换挡与蓄力期
受全球生物医药融资环境变化及特定大订单影响,营收增速放缓。但公司在此期间毛利率持续提升,从2022年的37.3%升至2024年的43.7%,证明其通过CRDMO一体化、优化项目结构、提升运营效率,成功抵御了收入端压力,盈利质量反而增强。
2025年:突破与验证年
营收重拾双位数增长(15.8%),扣非净利润增速(32.6%)远超营收增速,毛利率创下47.6%的历史新高。这验证了公司前期战略调整(聚焦高附加值业务、孵化TIDES)的正确性,增长质量达到新高度。
2. 资产配置:一部“收缩投资、重注产能”的演进史
资产配置的变化并非一蹴而就,而是逐年清晰的战略转向。
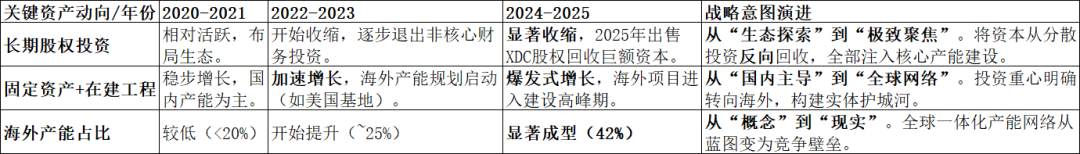
验证逻辑:2025年“购建固定资产支付现金”83.3亿元,其中大部分流向海外基地。与此同时,扣非ROE在资产大幅增加的情况下仍维持在16.6%的高位,证明这些重资产投资效率极高,迅速转化为盈利,形成了“投资-产能-订单-利润”的良性循环。
3. 业务重组:CRDMO模式逐年落地的路线图
业务架构的演进是战略最直观的体现。
2020年
仍沿用“中国区实验室、CDMO、美国区实验室、临床CRO”四大板块。但疫情下各板块表现剧烈分化,已预示了未来重组的方向:高协同、高增长的板块(化学)与受外部环境影响大、协同弱的板块(临床CRO)将走向不同命运。
2021-2023年
“CRDMO”和“CTDMO”术语在年报中被反复强调并提升至战略核心。公司开始按“化学、测试、生物学、细胞及基因疗法”重新划分业务,临床CRO业务逐渐被归类为“其他”或“终止经营”。TIDES业务开始作为化学业务下的亮点被单独披露。
2024-2025年
架构彻底清晰为“化学业务、测试业务、生物学业务”。临床CRO完成剥离。TIDES在化学业务中的收入占比从个位数飙升至2025年的约33%,成为第二增长曲线。业务重组完成,战略聚焦最终落地。
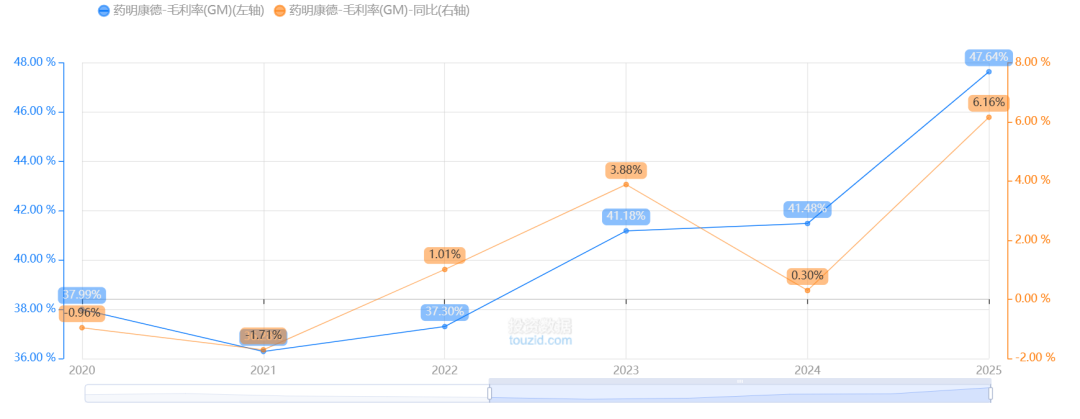
财务验证:这一重组过程直接驱动了毛利率的持续攀升。剥离低毛利业务、整合高协同环节、加入高增长高毛利的TIDES,三者合力,使公司毛利率穿越周期。
二、护城河的动态构建:在变化中巩固三维壁垒
1. 技术与效率护城河:从规模效应到技术引领
早期(2020-2021)
护城河更多体现为中国工程师红利与规模效应带来的成本与交付优势。
中期(2022-2024)
通过CRDMO一体化,护城河升级为跨环节协同带来的效率与客户粘性(“跟随分子”战略)。
现阶段(2025)
护城河的核心新增了“前沿技术商业化能力”。TIDES的爆发(收入113.2亿,+96%)证明公司不仅能做大规模,更能定义和引领新技术浪潮。研发投入持续加码(2025年19.8亿,+22.4%)至PROTAC、ADC等更前沿领域,旨在复制TIDES的成功。
2. 客户与规模护城河:从订单增长到生态绑定——剖析“超高客户黏性”的根源
这是药明康德最核心、最独特的护城河之一,其强度远超一般服务合同关系,构成了客户更换供应商代价极高的锁定效应。
数据验证黏性事实:年报数据是铁证。2023年,公司98%的收入来自原有客户;使用多个业务部门服务的客户贡献收入占比高达93%。2025年,来自全球前20大制药企业的收入持续高速增长。这绝非偶然,而是结构性优势的结果。
黏性根源与高昂的更换代价:
一体化服务产生的“数据与流程资产”沉淀:药物研发是高度复杂、数据密集的连续过程。当客户从早期发现到后期生产全程使用药明的一体化平台,意味着其核心化合物的所有工艺数据、分析方法、生产know-how都沉淀在药明的系统中。更换供应商,意味着要将这些高度机密、环环相扣的“数据资产”进行迁移、验证,其时间成本、金钱成本和失败风险是天文数字,几乎不可行。
“跟随分子”模式深化绑定:公司战略是“跟随分子”直至商业化。一个早期项目成功后,后续的工艺开发、放大生产自然延续。客户没有动力、也没有时间在临床关键期冒险引入新供应商进行技术转移和重新磨合。
合规与知识产权(IP)保护的深度信任:药明康德建立了全球顶尖的合规体系和IP保护机制。大型药企将核心管线委托给它,是基于长期合作建立的深度信任。这种信任关系本身就有巨大的转换成本,新供应商需要极长时间才能建立同等信任。
规模与效率带来的不可替代性:当客户的项目需要快速推进时,只有药明这样拥有全球产能网络和弹性供应链的巨头,能调动全球资源保障交付。这种应急能力和确定性,是小型或区域性供应商无法提供的。
商业价值:这种超高黏性直接转化为财务上的高确定性和高盈利能力。它确保了收入的持续性和可预测性(580亿在手订单的基石),使得公司能在行业周期波动中保持相对稳定,并拥有更强的定价能力(支撑高毛利率)
3. 实体与全球护城河:从国内基地到全球网络
这是一个逐年建设、最终成型的典型过程。
2020-2021:产能以中国为主,海外运营点更多是实验室或小型基地。
2022-2024:明确启动美国、新加坡、欧洲等地的大型生产基地建设,资本开支方向发生根本转变。
2025:海外产能占比达42%,且利用率保持高位(北美89%)。这意味着公司不仅建成了全球网络,更实现了高效运营。这构成了兼具“地理风险对冲”与“本地化服务能力”的实体壁垒。
三、迈向“价值型”企业:股东回报文化的成熟之路
股东回报政策的变化,清晰地勾勒出公司生命周期阶段的演进。
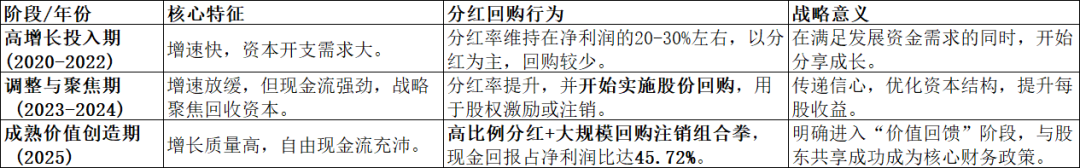
数据佐证:2025年筹资活动现金流出中,近一半(49.0亿)用于股利分配,同时回购注销股份。这表明公司已形成“主业造血→投资必要产能→丰厚回报股东”的成熟资本闭环。
四、未来挑战:在已验证的护城河上深化耕耘
基于动态演进的历史,未来挑战在于护城河的持续深化:
技术护城河的迭代
TIDES之后的下一个技术浪潮是什么?2025年加码的PROTAC、ADC等研发投入能否成功商业化,是维持技术领先性的关键。
全球运营护城河的效率
海外庞大资产能否持续实现高ROE?海外子公司盈利能力与产能利用率的细微变化,将是观察全球战略成败的晴雨表。
价值创造模式的稳定性
高位股东回报率能否成为新常态?在面对行业波动时,维持高分红政策是对管理层“股东文化”承诺的真正考验。
五、结论与投资启示
药明康德2020-2025年的六年,是在外部环境剧烈波动下,一部“战略定力”战胜“不确定性”的教科书。
1、战略被动态验证
公司没有在2020年的分化中迷失,没有在2021-2022年的狂热中冒进,也没有在2023-2024年的调整中动摇。它坚持推进CRDMO一体化、剥离非核心、重注全球产能、孵化TIDES,每一步都在后续的财务数据上得到了验证。
2、护城河被动态构建
公司的壁垒从成本规模,演进到协同效率,再升级至技术引领与全球实体网络,层层加厚。其中,基于一体化服务产生的“超高客户黏性”护城河,是确保其业务基本盘坚如磐石的核心,它使得客户更换供应商的代价极高,从而锁定了长期价值。
3、定位已动态切换
从资本市场期待的“高成长股”,稳步过渡为兼具“稳健增长、高盈利能力、丰厚股东回报”的“价值成长型龙头”。
近期药明的股价起伏比较大,它更适合那些理解其复杂业务模式、认可其长期战略定力、并期待分享其持续创造的自由现金流的长期价值投资者。
更多文章在我微信公众号 文森的存股慢富笔记 欢迎关注交流
本文不构成任何投资建议,市场有风险,决策需谨慎。
本文作者可以追加内容哦 !

