以前A股上市公司不怎么分红,所以大家在投资的时候,也不太需要考虑分红的问题。现在分红已经成为上市公司考核的重要组成部分之一,那么投资者就必须考虑高效利用资金的问题。
国泰海通资管朱晨曦提出了一个解决方案,即将上市公司的分红再投资理论收益,从考核投资者的个人账户MIRR(修正内部收益率),更换为考核上市公司的有效ROE(他自己造的一个概念)。
什么是有效ROE?当上市公司不分红时,有效ROE基本等价于根据财报数据测算出来的ROE数据;即上市公司直接将理论存在的分红收益,以1PB的价格,帮助投资者重新买入该公司股票。
然而A股大部分股票的PB均大于1。对于这部分PB>1的股票,投资者拿到分红后重新买入该公司,相当于买贵了,即原则上能够持有的股权变少了。对于上市公司而言,其有效ROE也会明显小于财报上体现出的ROE数值。
比如某公司PB为1.2,如果它不分红,投资者相当于用1的PB重新买入了该公司股票;但如果它分了红,投资者在拿到分红后又重新买入它的股票,这就相当于花1.2元买到了只值1元的股权。
对于投资者来说,投资效益最大化的方法是什么呢?当然是买入高分红,但是PB低于1的股票,因为这就相当于上市公司给了你一个折价买入公司股票的机会。
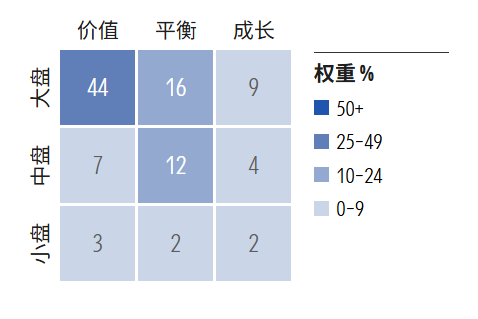
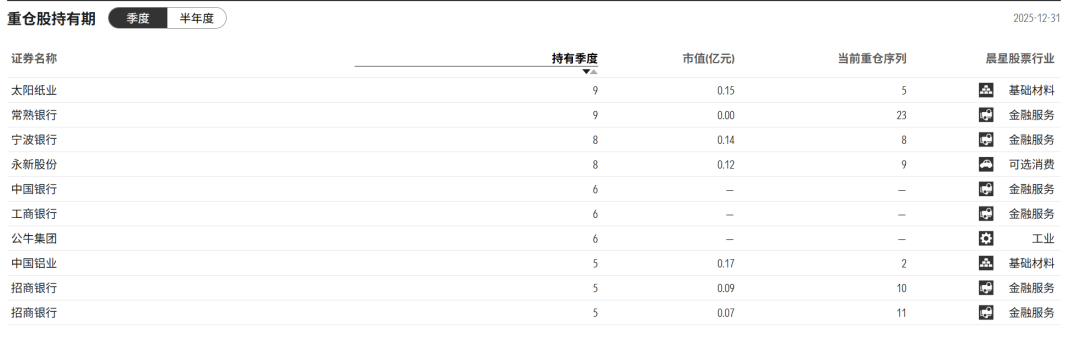
综合朱晨曦的历史持仓数据,晨星三级区域性银行行业,长期匹配他的有效ROE选股框架。而自2024年开始,其前十大持仓中,也增加了较多的上游资源品股票。
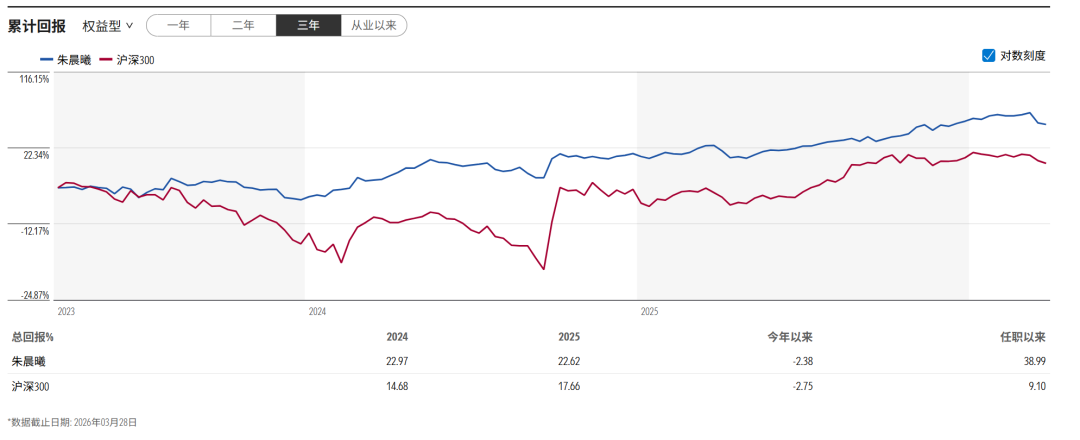
需要说明的是,朱晨曦的基金经理从业时长只有3年,而这3年恰好也是红利、周期、上游资源品等股票表现较为突出的3年。所以朱晨曦的有效ROE概念能否穿越周期?可能仍需要时间考验,但至少在当下,我个人认为,这一选股策略整体还是匹配市场风格的。
非广,毕竟在3月初就听了朱总的路演,一直觉得有效ROE这个概念挺有趣。前面一直没空写,现在补上。
但就算非广,也还是要说一句,不构成投资意见哈。$国泰海通远见价值混合发起C(OTCFUND|017936)$ $国泰海通周期精选混合发起C(OTCFUND|018352)$
本文作者可以追加内容哦 !

