$亨通光电(SH600487)$$中天科技(SH600522)$$烽火通信(SH600498)$别被光纤光缆行业三巨头的名头骗了,亨通光电其实没什么坚固的护城河。
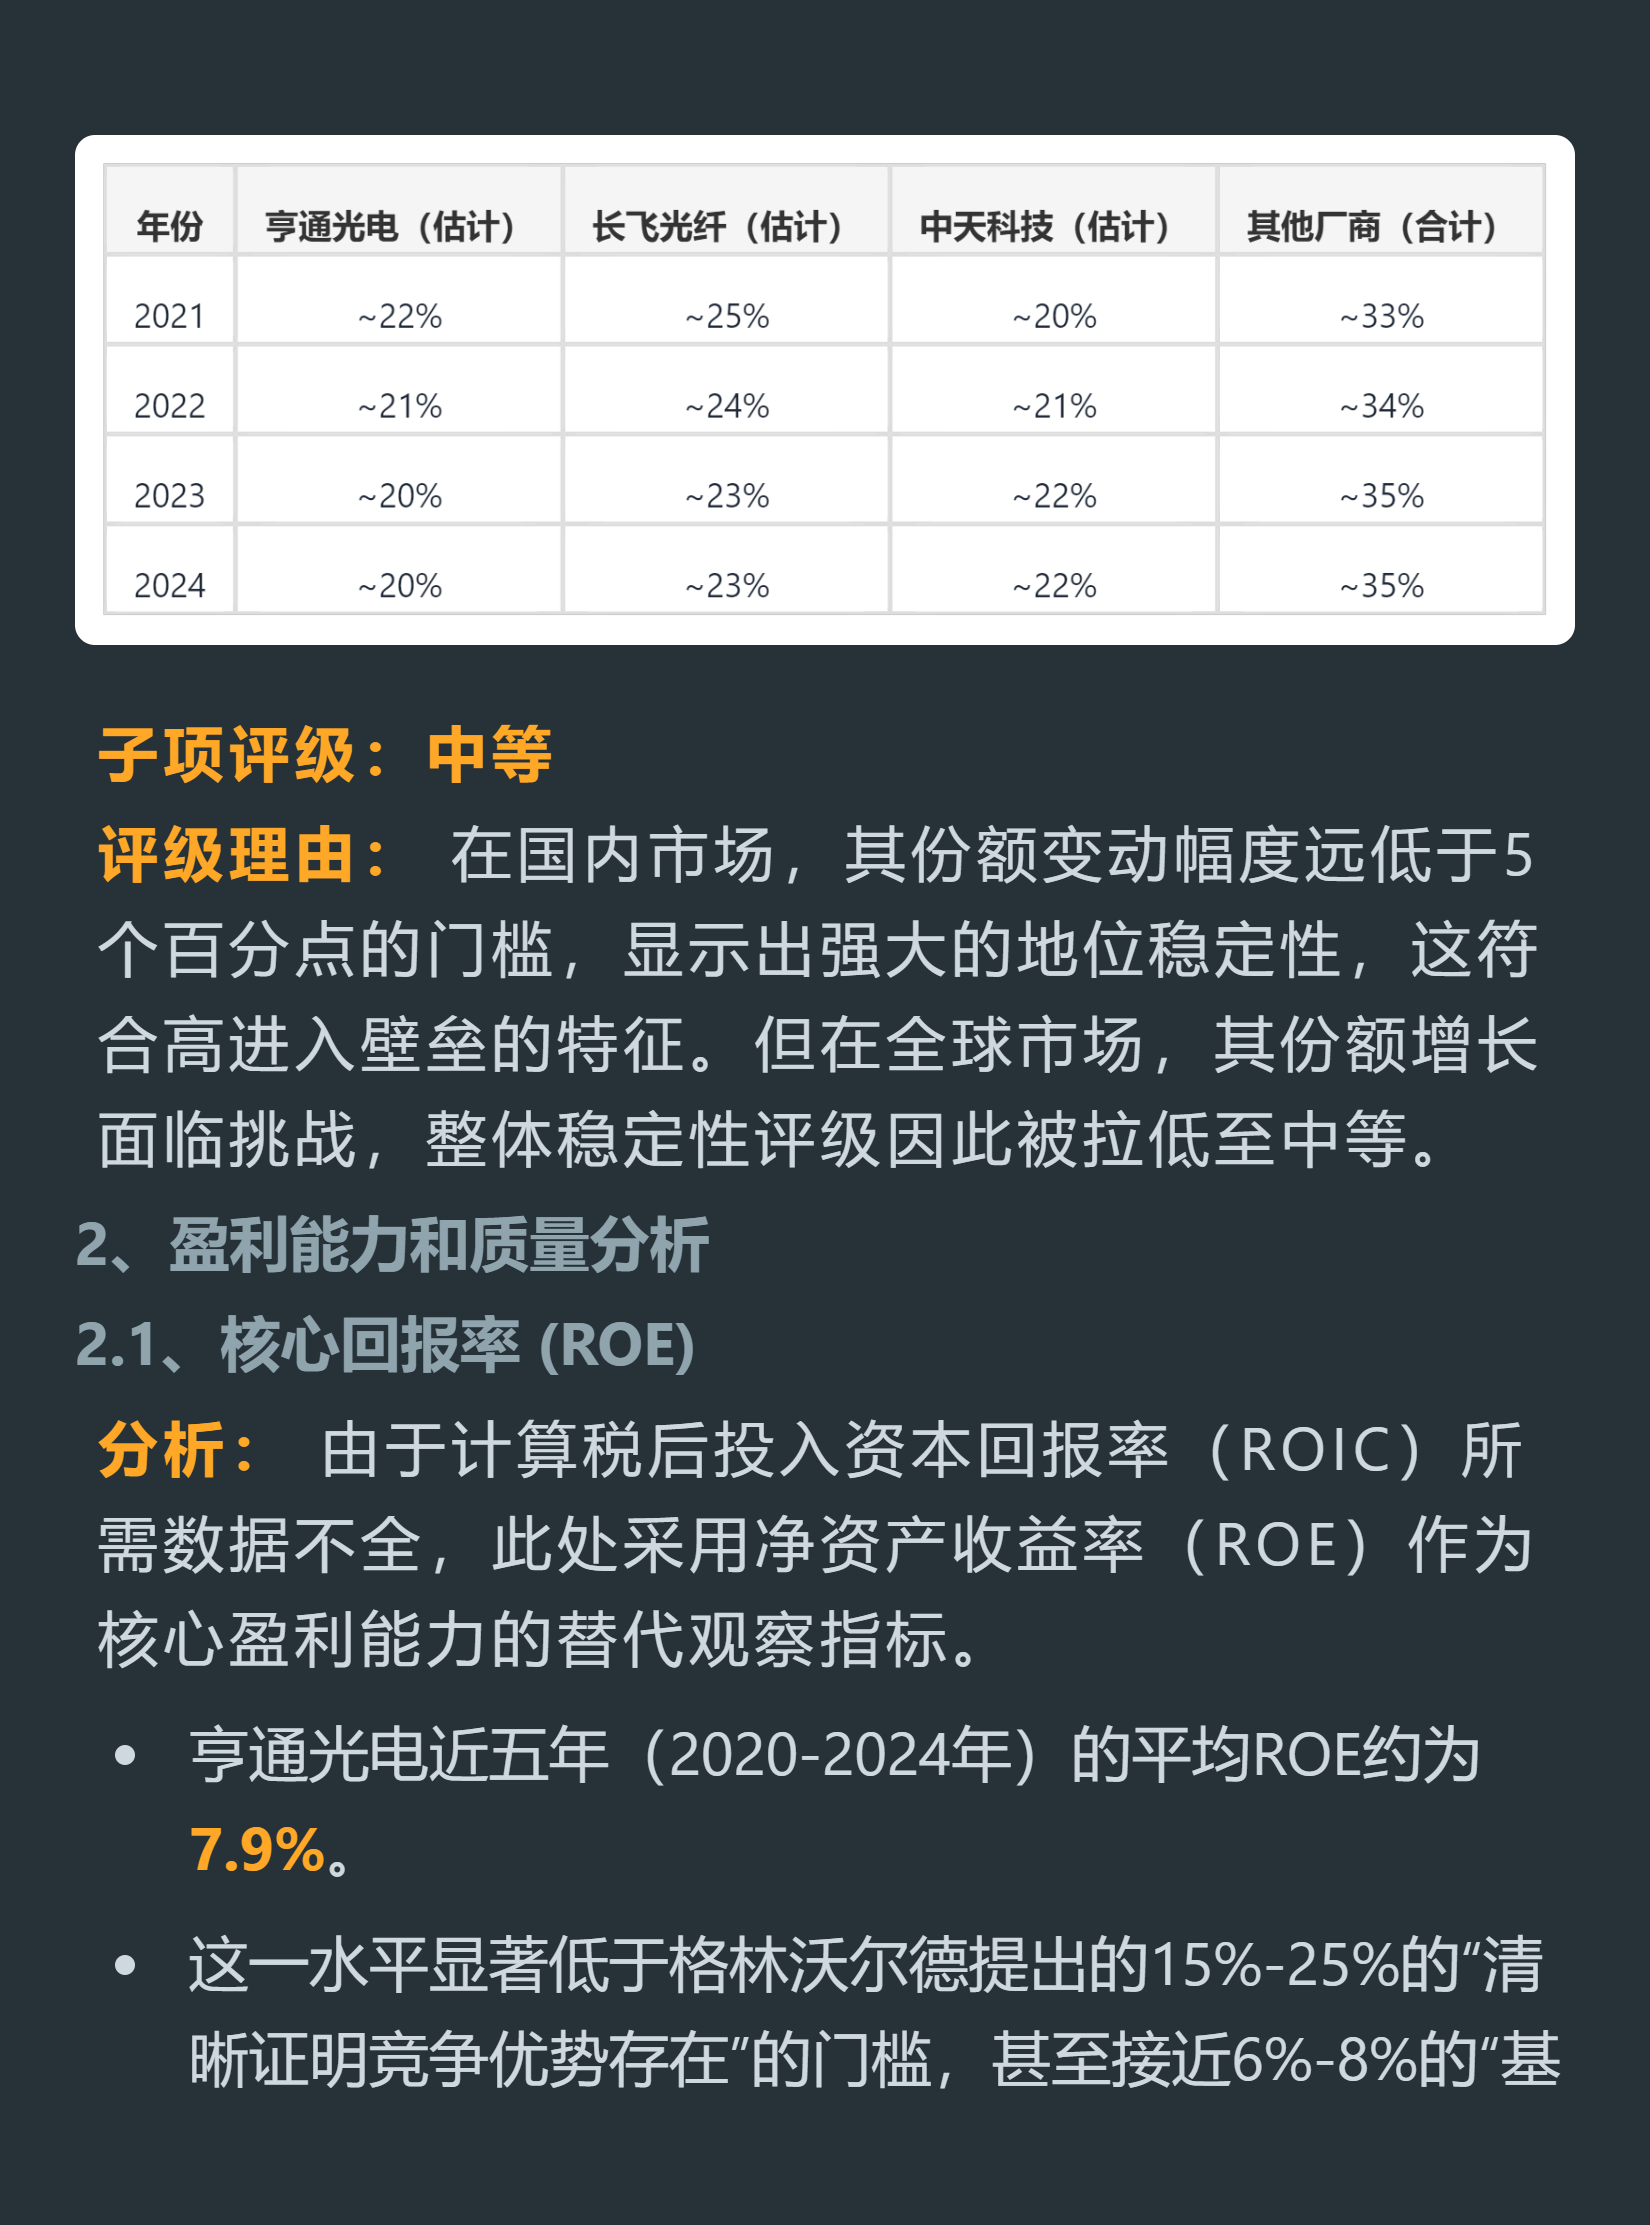
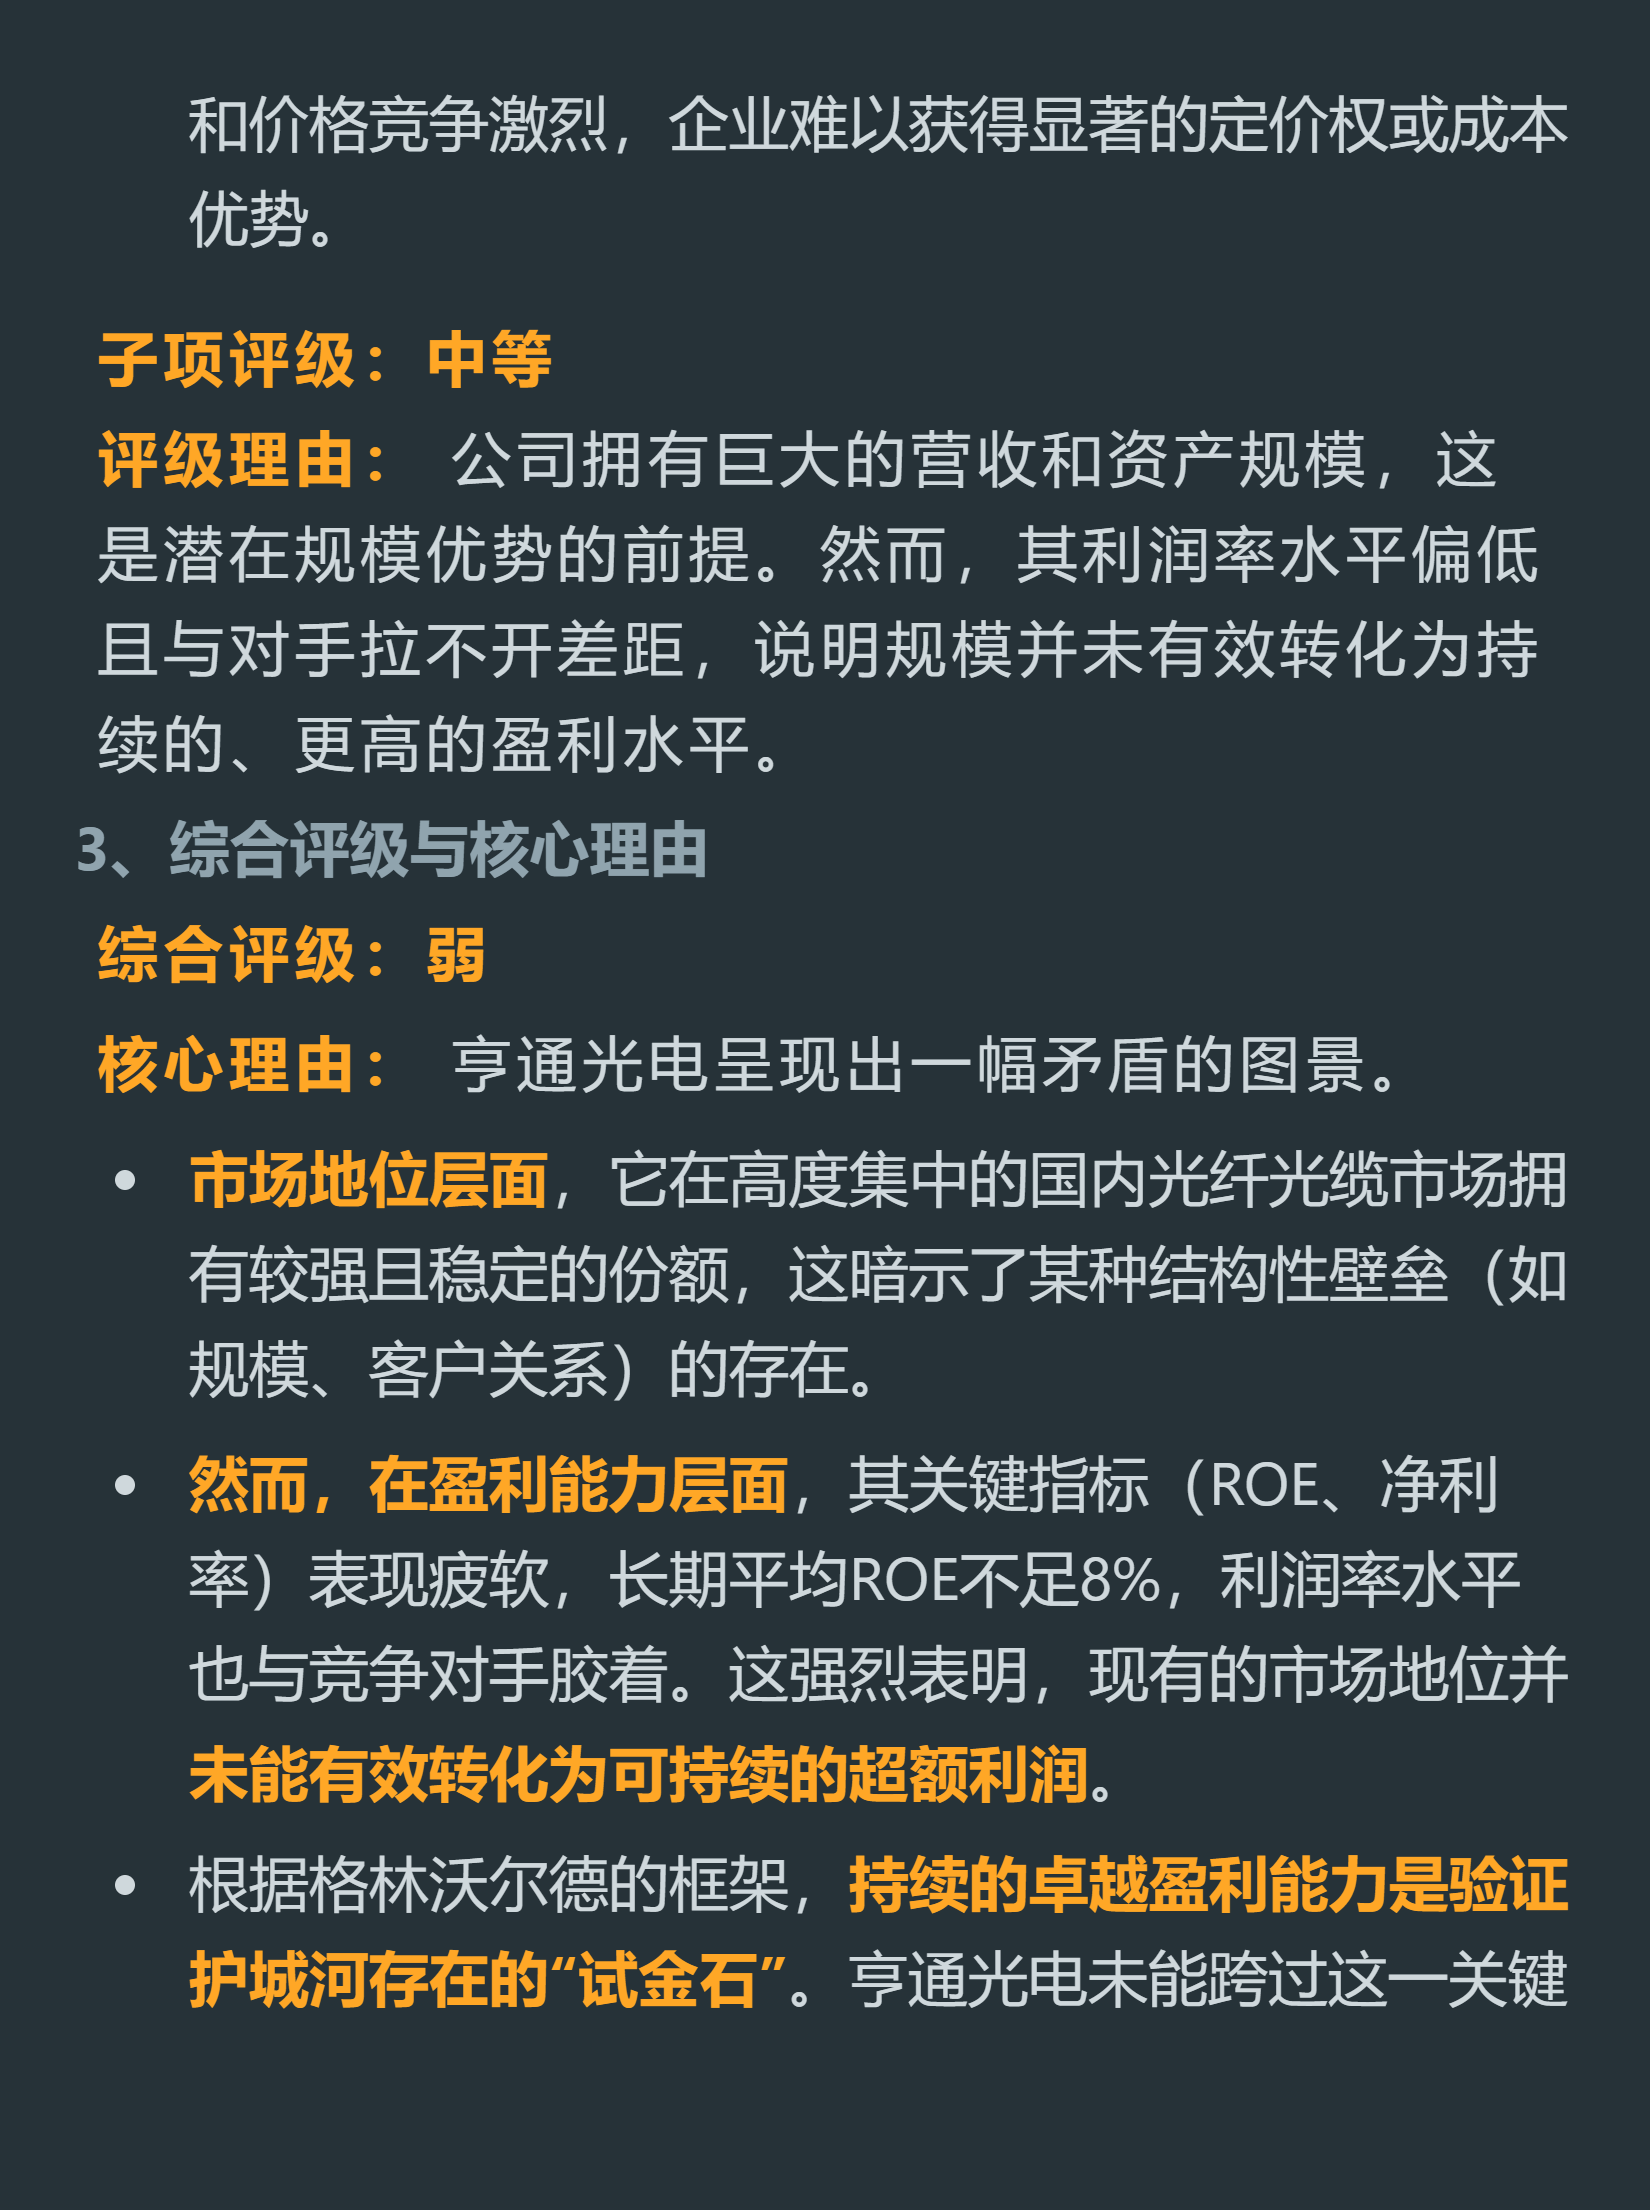
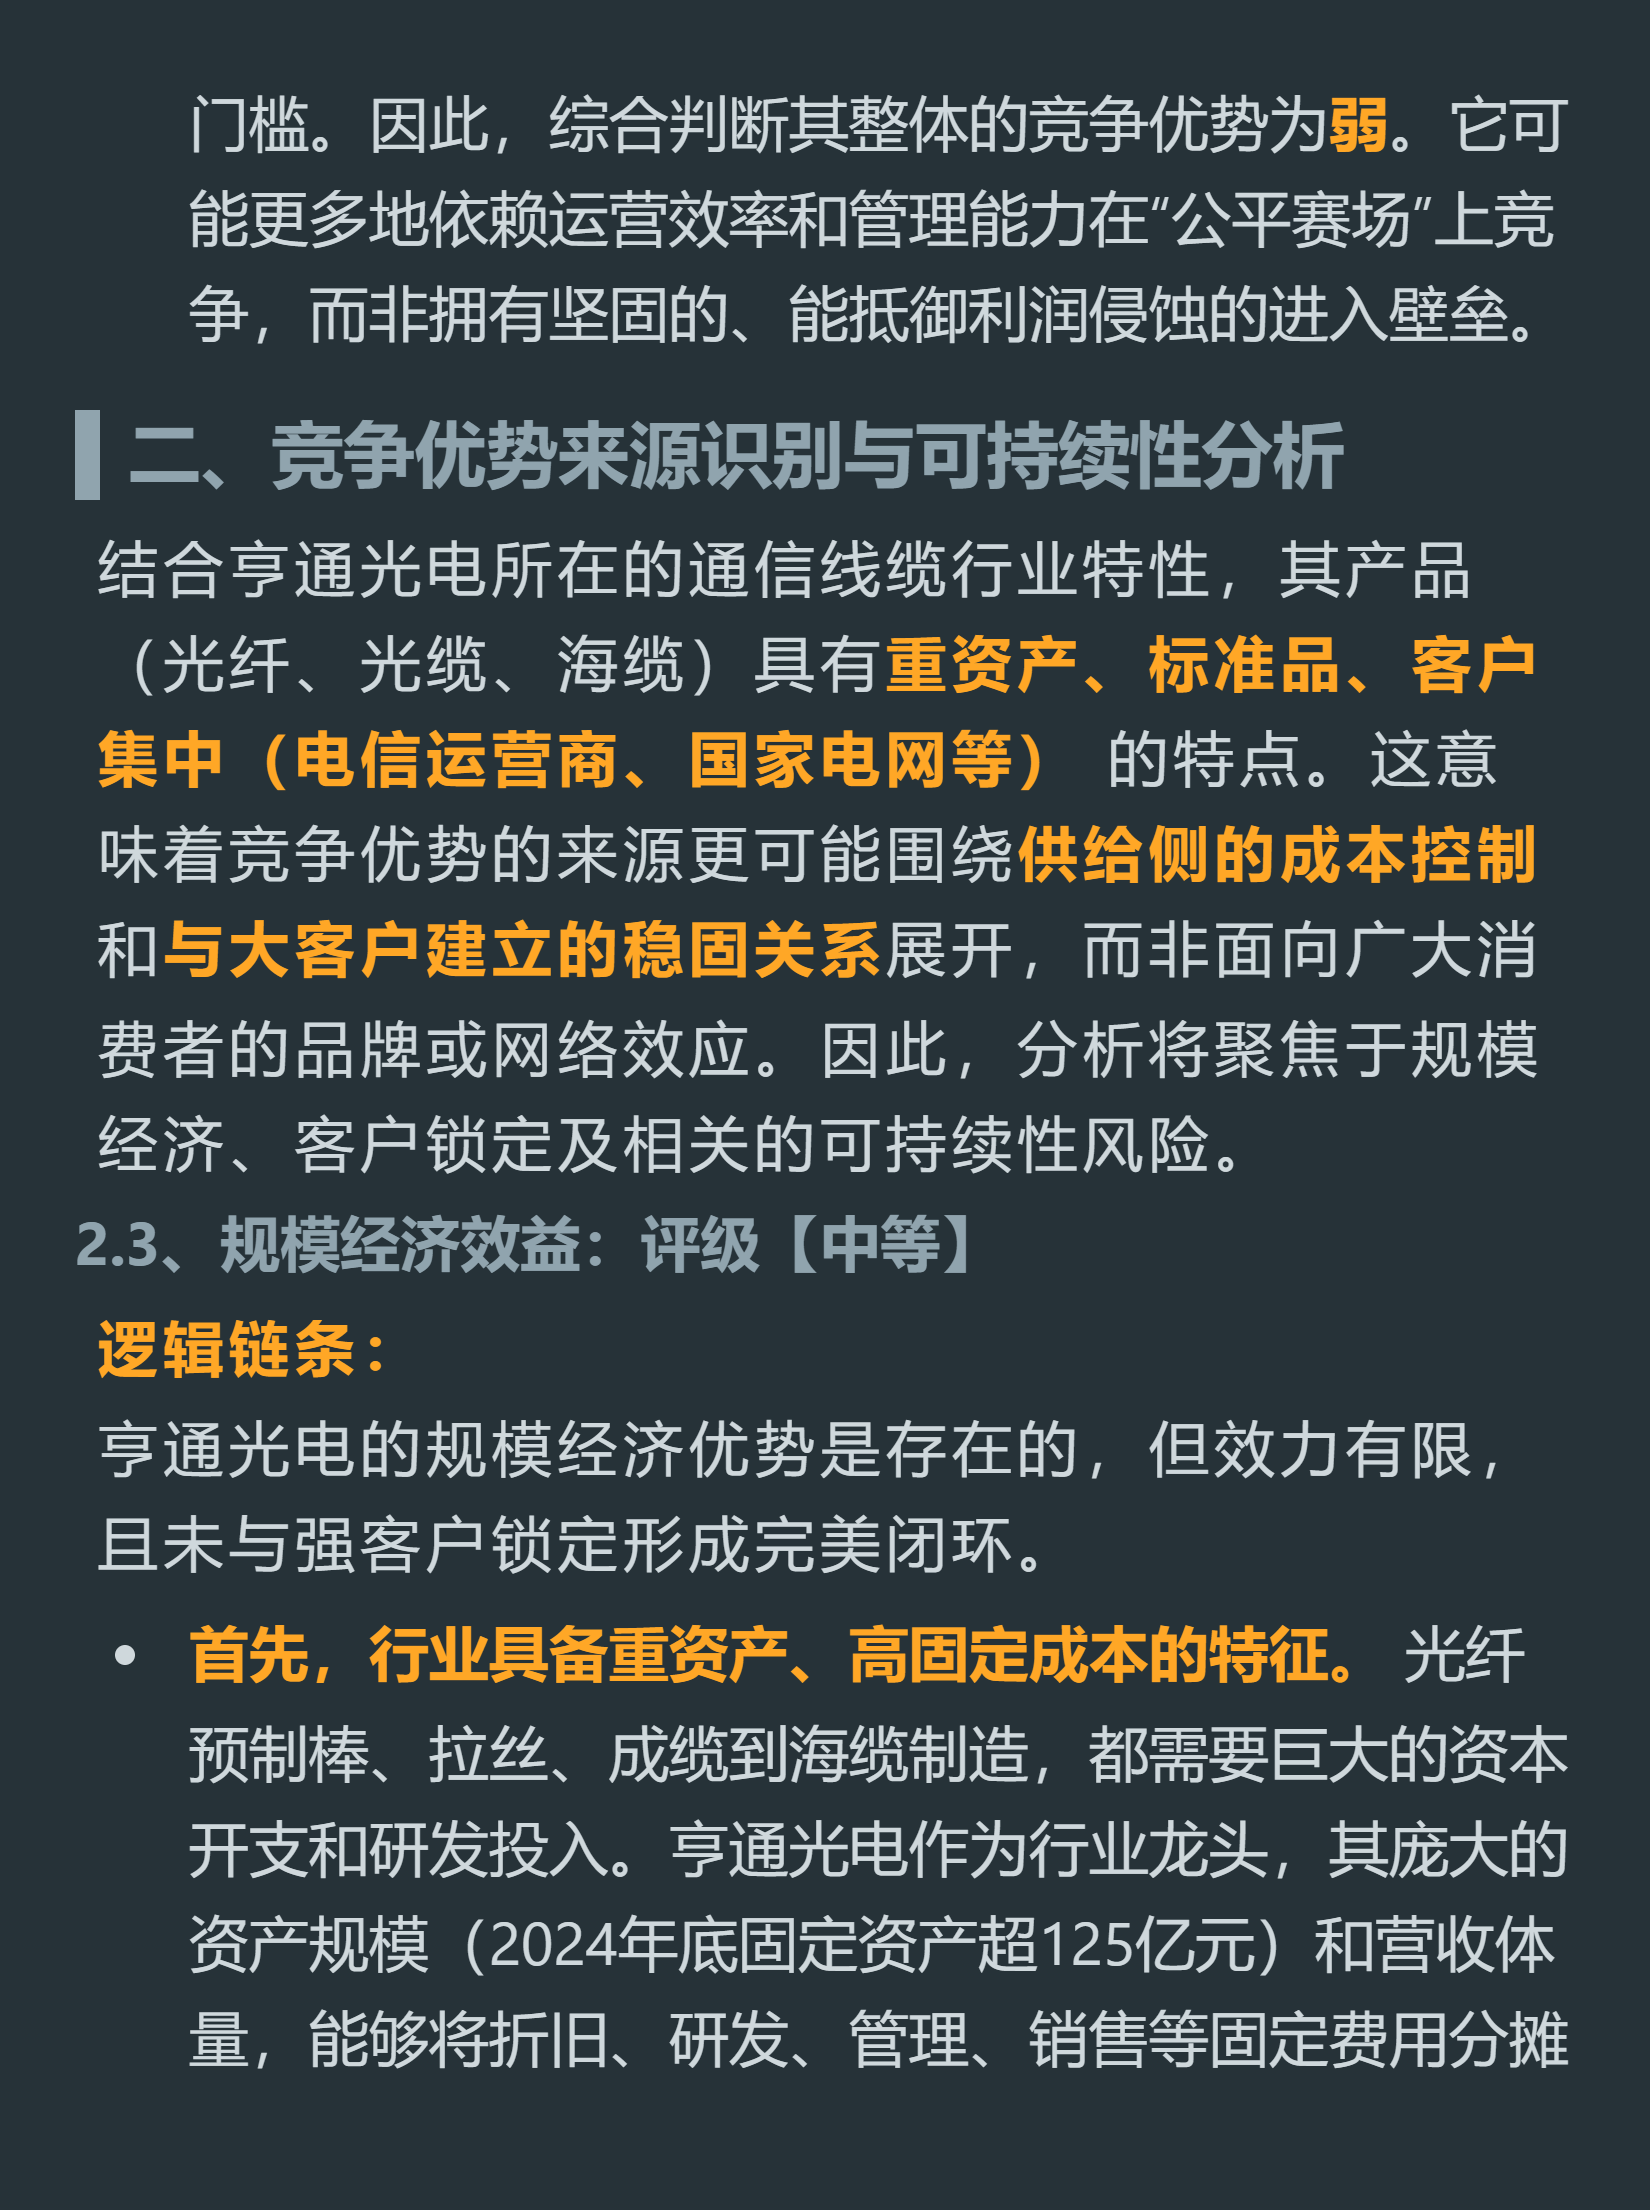
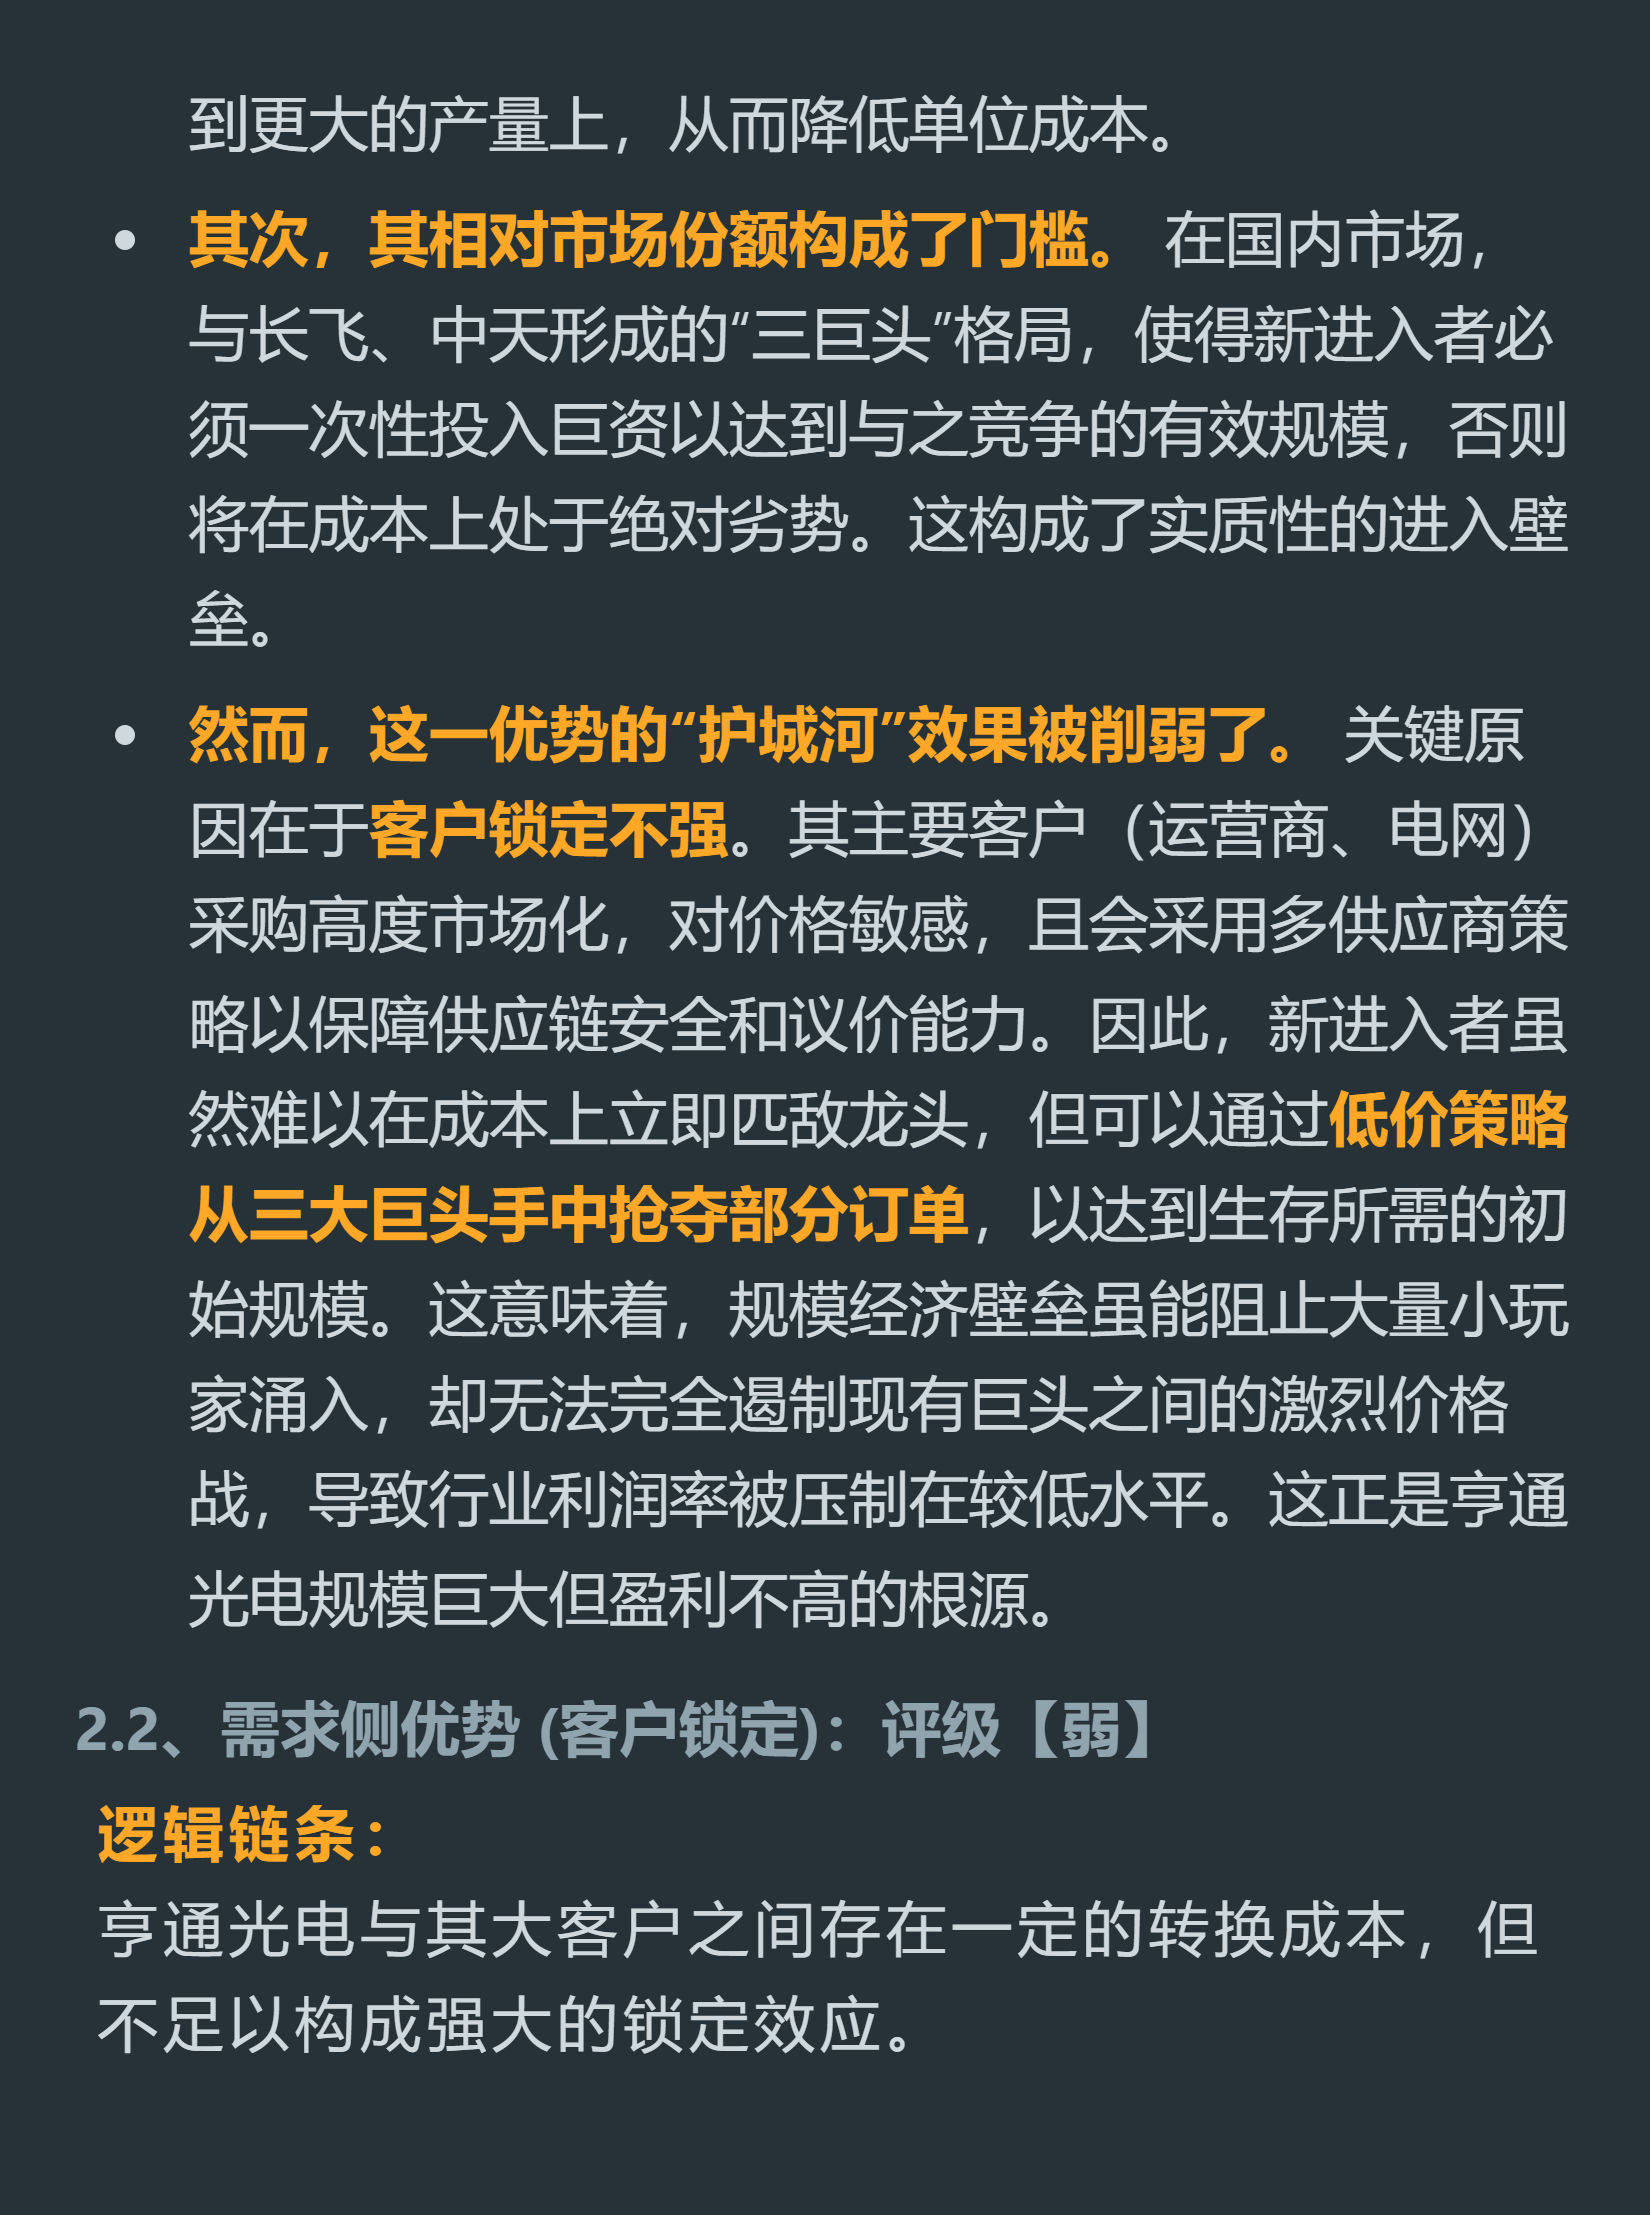
它的市场地位看着确实稳,国内和长飞光纤、中天科技三家合计占了70%的市场份额,常年稳居前三,全球份额也稳定在9%-10%,排在第三第四的位置。
但好看的份额根本没转化成赚钱能力。近五年它的平均ROE只有7.9%,刚好摸到“基本不存在竞争优势”的门槛线,2024年营收快600亿,净利润才30亿,净利率不到5%,和同行基本拉不开差距。
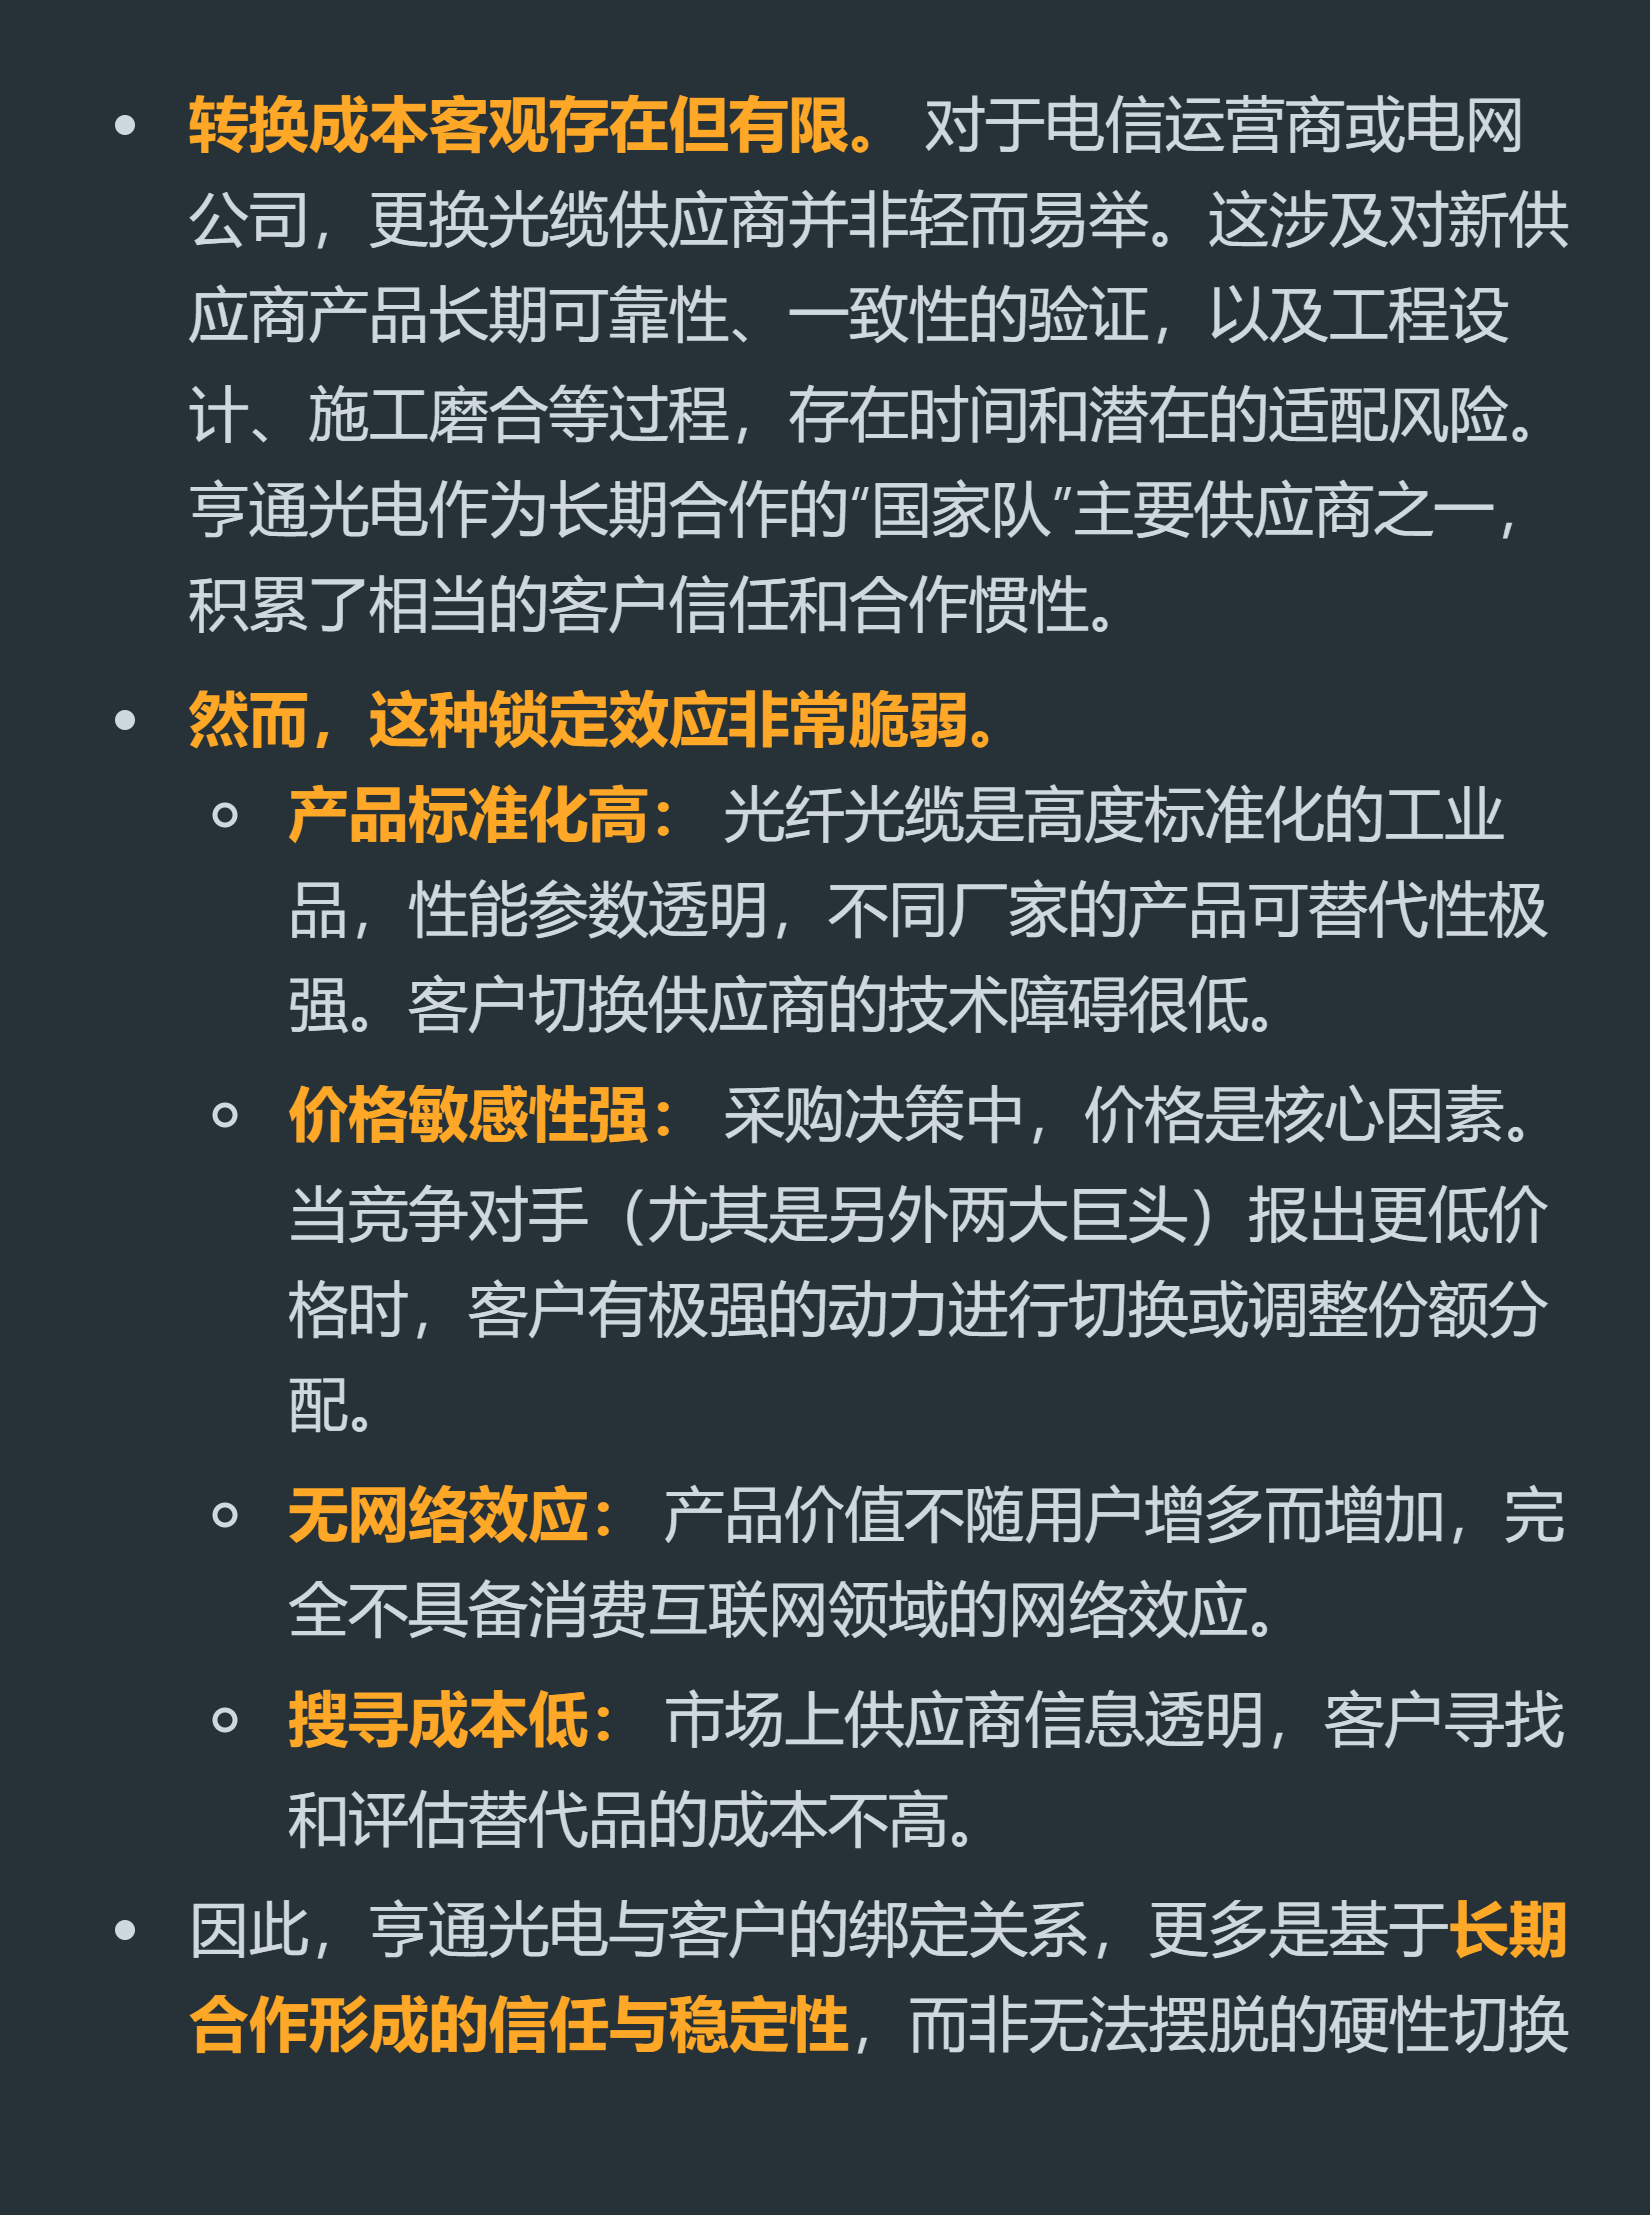
核心问题出在两个地方。一是产品高度标准化,没有差异化,客户都是运营商、电网这类对价格极其敏感的B端客户,采购多采用多供应商策略,你敢涨价就立刻切别家的份额,所谓的长期合作信任在价差面前不堪一击。二是规模效应的好处全让给了客户,三巨头实力接近,谁都不敢先提价,反而要把成本优势换成降价空间抢订单,全行业利润都被压在低位。
说白了它现在的行业地位全靠运营效率撑着,赚的都是辛苦钱,根本拿不到超额利润,也没能力挡住竞争对手的价格战。
以上是公司护城河是否存在、竞争优势来源于可持续性分析。完整报告里还有它的主要竞争对手对比,竞争优势排名,以及护城河总结、优势、劣势、归因以及对投资者的启示。还有公司全面深度分析报告,判断是否好公司。
追加内容
本文作者可以追加内容哦 !

