
周报|大类资产配置要点
2026.3.27
一、行情看板
固收专栏
二、大类资产速览
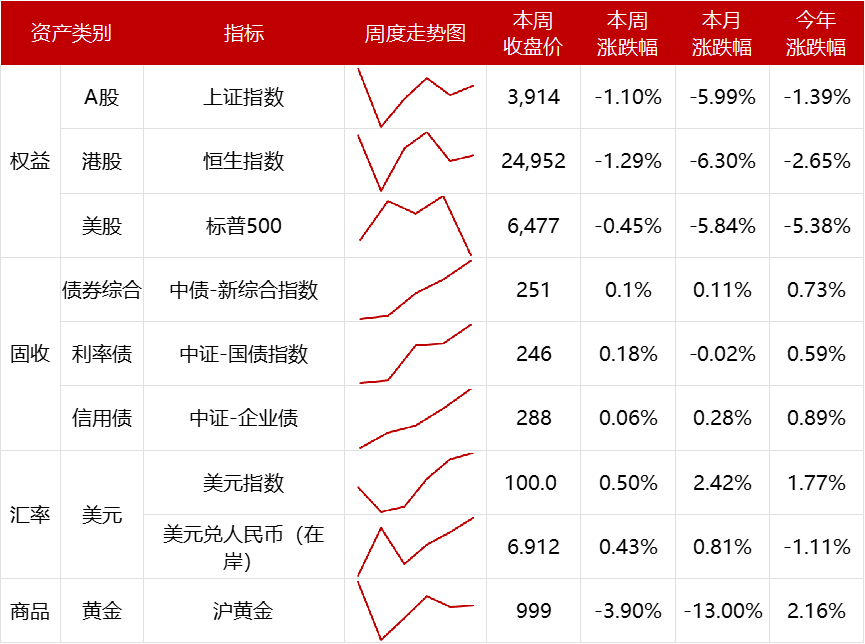
权益:上周权益市场总体震荡下行,且振幅较大。全周来看,各主要股指周初放量大跌,周中修复后又有所反复,市场情绪也在恐慌与谨慎修复间反复切换。
板块方面,上周反弹主要由AI算力、光通信、有色金属、电力等前期主线驱动,这些板块虽积累了较大涨幅,但在市场情绪修复时展现出较强弹性;此外,后半周创新药与新能源板块表现亮眼。港股方面,上周恒生指数和恒生科技同样波动较大,全周震荡下行。美股方面整体表现偏弱,全周震荡下行。
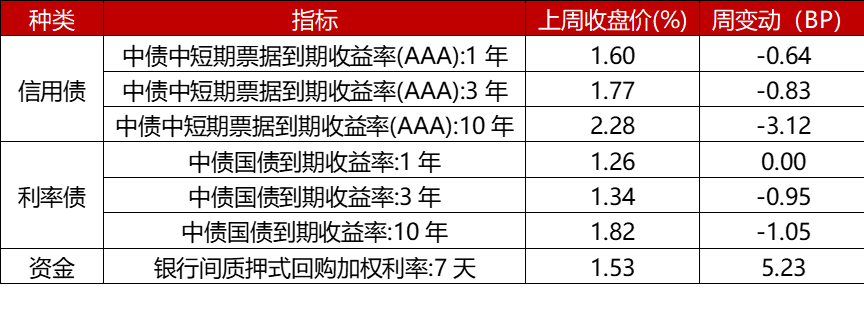
固收:上周债市在多空因素的交织博弈中呈现震荡格局。国内利率债整体表现为长端承压、短端相对平稳。周初,油价高企推升通胀担忧,权益市场超跌的同时债市也表现承压;随后,美伊冲突释放缓和信号,油价回落,但风险资产反弹又限制了利率下行空间。资金面方面,虽然临近跨季,但流动性整体仍保持平稳,资金价格没有出现明显失序,这也是上周债市调整幅度总体可控的重要原因。往后看,国内债市短期仍将处于上有通胀预期扰动、下有基本面和流动性支撑的状态,方向上暂不具备显著趋势性,更接近区间震荡。
商品:上周黄金价格延续震荡下行,伦敦金现收在4450美元/盎司左右(截至发稿),沪黄金全周同样震荡下行,价格稳定收报999元/克左右。当前黄金价格仍然受高油价引起的高利率预期扰动,表现出与油价反向波动的特征;相比之下,黄金避险溢价的重要性并不充足。往后看,黄金短期则仍以高位震荡为主,重新转强仍需看到美元回落或利率预期转松。
汇率:上周美元指数震荡上行,全周震荡至100附近(截至发稿)。高油价提高了通胀黏性的担忧,也使年内政策转松预期继续后移,这对美元形成了额外支撑;此外,全球风险偏好回落也强化了美元的配置属性。上周美元兑人民币震荡上行,人民币相对汇率下降,虽阶段性承压,但波动仍属有序。往后看,在稳增长政策持续发力和汇率预期总体可控的背景下,人民币将具有长期韧性。
三、配置板
$达诚定海双月享60天滚动持有短债C(OTCFUND|013965)$
#周度策略#
免责声明
1.本文件所载或涉及的数据信息均来源于公开网络,我公司对这些数据/信息的真实性、准确性、时效性、完整性均不作任何保证。
2.本文件中的所有观点或者测算仅代表我们当时的判断,不构成任何投资建议,我们也不保证当中的观点和测算不会发生任何调整或变更。
3.本文件仅作为宣传材料供投资者交流学习使用,不构成任何投资建议,不作为任何法律文件。
4.基金管理人承诺以诚实信用、勤勉尽职的原则管理和运用基金资产,但不保证基金一定盈利,也不保证最低收益。
5.基金有风险,投资需谨慎。
本文作者可以追加内容哦 !

