2026年3月发布的《中华人民共和国国民经济和社会发展第十五个五年规划纲要》(简称“十五五规划”)中,“超硬材料”与“金刚石”这两个词的出现,看似寻常,实则蕴含深意。一种从工业磨料到国家战略资产的跨越,一份从"补短板"到"锻长板"的战略转型,在这一顶层政策文本中得到集中体现。
我们将从历史演进、战略逻辑、概念分层和路径选择四个维度,对这一政策进行深度解读。
一、跨越五个规划周期的身份蜕变
从工业磨料到国家战略资产,一种材料的身份蜕变绝非偶然,而是跨越五个规划周期的必然结果。十五五规划中,金刚石首次与稀土、稀有金属并列出现在国家战略层面,这标志着其完成了从“工业消耗品”到“战略竞争优势”的质变。
这种身份跃升的背后,是中国金刚石产业三十余年发展的技术积累与规模优势。中国在全球人造金刚石产量中惊人的市场占有率,为其跻身国家战略序列奠定了坚实基础。
但仅有规模优势并不足以支撑战略资产的地位,真正的转折在于技术突破:大尺寸半导体衬底试产成功、超薄金刚石热沉材料实现量产,这些关键技术突破为金刚石从工业应用走向半导体前沿铺平了道路。
从历史维度看,这种材料身份的蜕变具有标志性意义。它不仅见证了中国制造业从规模扩张向价值攀升的转型轨迹,更预示着在全球产业链分工中,中国正在从被动追随者向主动引领者转变。
二、从“补短板”到“锻长板”的根本转变
十五五规划的表述中,所传递的信号极其明确:中国超硬材料产业政策的战略重心已经发生根本性转向。
在“十四五”时期,中国的核心任务是解决“卡脖子”问题,补齐产业链短板;而到了“十五五”,战略重心转向“锻长板”,在具备优势的领域形成全球竞争力。超硬材料成为国家级别的竞争优势,正是这一逻辑的集中体现。
这种战略转向的背后,是全球化竞争格局的深刻变化。
在第三代半导体(碳化硅、氮化镓)领域,中国正在快速追赶,但要在成熟技术领域超越竞争对手难度极大。而在第四代半导体(氧化镓、金刚石)赛道,中国选择直接切入前沿,不再满足于“跟跑并跑”,而是争取“领跑”地位。
这背后不仅是一个产业的崛起,更是中国参与全球竞争战略思维的成熟与自信。
三、双轨路径的战略智慧
仔细阅读规划纲要文本,会发现一个值得玩味的细节:第四章和专栏2层面,使用的是“超硬材料”这个产业大类概念;但在专栏3的超宽禁带半导体领域,明确点名的是“金刚石”这个具体材料。
这是精准的战略分层。
在第四章第二节,原文写道:“持续增强稀土、稀有金属、超硬材料等竞争优势”。这里的“超硬材料”是一个产业概念,包括金刚石、立方氮化硼及其复合材料等。将这个大类与稀土、稀有金属并列,意味着中国在超硬材料领域的规模优势已经上升为国家层面的战略竞争力。
在这个层面,政策目标是“提质升级”,从规模优势转向价值优势。
在专栏3,表述发生了变化:“推动氧化镓、金刚石等超宽禁带半导体产业化发展”。规划纲要没有继续使用“超硬材料”这个大类概念,而是直接点名“金刚石”。这是因为超宽禁带半导体是新一代信息技术的核心赛道,而金刚石在这个赛道上具有不可替代的优势。
这种双层级布局的战略意图是清晰的:在“超硬材料”这个大产业层面,目标是“提质升级”,从制造大国走向制造强国;在“金刚石”这个具体材料上,目标是“产业化发展”,直接切入下一代半导体技术的前沿赛道。
四、协同发展
基于上述战略逻辑和概念分层,金刚石产业的发展路径正在清晰化,呈现出不同层面的协同发展格局。
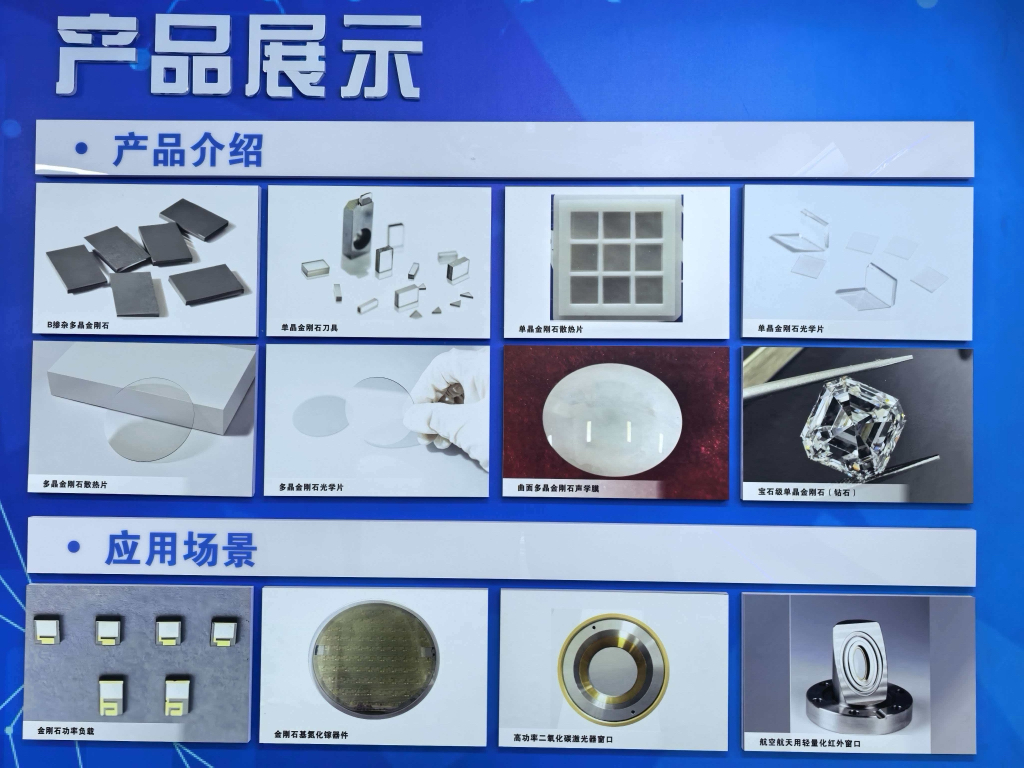
在半导体领域,目标是突破8至12英寸大尺寸衬底制备技术、异质集成等关键技术,实现从实验室走向规模化应用。金刚石在AI芯片散热、高功率器件、射频器件等极端应用场景中具有不可替代的优势,这是争夺下一代技术制高点的关键战场。
在高端制造领域,重点发展功能性超硬材料,提升精密加工、航空航天耐磨部件的技术含量。这是超硬材料产业的传统优势领域,也是向价值链高端攀升的重要方向。
在消费领域,培育钻石作为绿色低碳产品的应用,其技术积累将反哺半导体级金刚石研发,形成“消费级应用—工业级创新”的良性循环。消费级应用的规模效应为工业级创新提供资金支持,工业级创新又为消费级应用提供技术升级,两者相互促进,形成闭环。
这种类似“三箭齐发”的路径选择,体现了系统思维和战略定力。不是简单地追逐热点,而是在巩固传统优势的同时开辟新战场,实现传统优势与新兴领域的协同发展。
五、体系化竞争优势的构建
第八章关于科技创新的部署进一步强化了超硬材料的战略定位。原文提出:“全链条推动集成电路、工业母机、高端仪器、基础软件、先进材料、生物制造等重点领域关键核心技术攻关取得决定性突破。”
先进材料与集成电路、工业母机等并列成为六大攻关领域,而超硬材料是先进材料的重要组成部分。这里的“全链条”三个字非常关键——它意味着中国将在材料研发、装备制造、标准制定、产业培育各个环节协同发力,形成体系化的竞争优势。
这种全链条的部署,是对过去碎片化发展模式的超越。在超硬材料领域,中国已经具备了从基础材料、制备工艺、装备制造到终端应用的全产业链基础,下一步的关键是通过技术突破、标准制定、全球话语权提升来形成核心竞争力。
六、总结
2026年3月发布的十五五规划纲要,不只是一份政策文件,更是一个大国战略布局的前瞻性调整。超硬材料从规模优势转向战略竞争力,金刚石从工业应用走向半导体前沿,正是这种转型的一个注脚。
中国正在打造的产业体系,不再依赖简单的产能堆积,而是通过技术突破、标准制定、全球话语权提升来形成核心竞争力。
当一种材料的名字从专项规划走向国家纲要时,这背后是一个产业政策逻辑的深刻重构,也是一个大国参与全球竞争的战略抉择。未来五年,超硬材料产业的发展,或许可以成为中国从“制造大国”走向“制造强国”的一个生动见证。
从这个意义上讲,我们审视的不仅是一种材料,更是一个时代的转折点。
本文作者可以追加内容哦 !

