在半导体、光伏、氢能等战略性新兴产业对高纯特种石墨核心材料需求持续扩张、国产替代加速推进的行业背景下,作为国内细结构等静压高纯石墨领域龙头、市占率领先的河南五星新材科技股份有限公司(下称:五星新材),于2026年3月27日携7.13亿元募资计划获深交所主板IPO受理。
公开信息显示,成立于2007年8月3日的五星新材主要从事特种石墨中的等静压高纯石墨材料及制品的研发、生产和销售,其产量、质量、销量连续多年稳居全国同行业龙头。
毋庸置疑的是,五星新材是国产替代成功的典型案例,但也深度绑定强周期行业,这一背景既是公司高毛利与龙头地位的来源,也是其业绩下滑、估值缩水的核心外部动因。
2023年的行业巅峰成就了五星新材百亿估值,而2024年-2025年的周期下行则暴露了业绩韧性不足。当前的IPO申报,既是冲刺资本市场的关键节点,也是监管层对其周期抗风险能力、治理规范性、业绩真实性的全面检验。
需要指出的是,五星新材在IPO辅导阶段突然更换了保荐机构,由头部券商国泰君安转由东吴证券承接,这一操作在IPO申报前夕相当罕见。从时间线看,更换保荐机构恰在原董秘李麟因富耐克信披违规被河南证监局出具警示函、记入证券期货诚信档案后不久,时间节点高度重合,头部券商在辅导中期撤场,某种程度上是公司申报质量与合规不足的强烈负面信号。
与此同时,东吴证券快速接棒并推进申报,也让市场质疑后续保荐机构是否能充分履行穿透式尽调义务,是否能对前期暴露的合规问题进行实质性整改。在监管严打"带病申报"、强化保荐机构追责的背景下,保荐机构的更换不仅使得其合规性生疑,也让市场对公司信息披露的真实性、准确性产生了强烈质疑。
而五星新材股权高度集中,"一言堂"治理存在着不小的隐患。招股书显示,实控人赵俊一直接和间接控制公司90%表决权,其弟赵俊通任董事、副总经理、核心技术人员,兄弟二人掌控公司经营决策与核心技术,形成高度集权的家族式治理。这种治理结构下,公司决策易受实控人意志主导,内控监督机制难以有效发挥,为信披违规等问题提供了土壤,也与上市公司治理规范化要求背道而驰。
更值得注意的是,五星新材IPO进程中接连曝出原董秘李麟携信披违规前科突然离职、业绩大幅下滑同时毛利率畸高、大额分红后又募资补流等一系列异常操作,与证监会主席吴清"严把IPO入口关、压实中介看门人责任、严防带病申报"的监管要求形成鲜明反差,其申报质量与合规性是否符合当前监管"质量优先、扶优限劣"的审核导向存疑,一场围绕行业龙头IPO合规性的深度拷问已然悄然拉开。
业绩下滑呈现先增后骤降极端性
毛利率更是同行均值6倍合理吗?
客观的现实是,五星新材业绩呈现"先增后骤降"的极端性,2023年为业绩峰值,营收、净利润均创报告期新高,但2024年起突然断崖式下滑,且下滑幅度持续扩大。2025年1-9月净利润仅为2023年全年的25.05%,盈利规模大幅萎缩,业绩稳定性存疑,恐难与公司"国内特种石墨龙头"的行业地位相符。
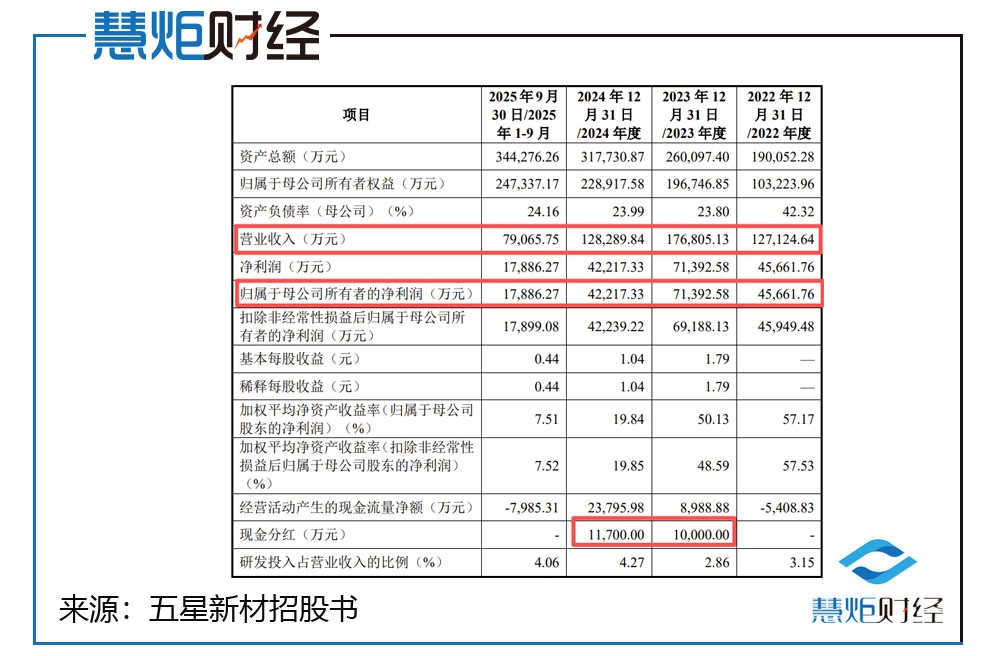
招股书显示,2022年至2025年1-9月,五星新材营业收入分别为12.71亿元、17.68亿元、12.83亿元、7.91亿元,同期间归母净利润分别为4.57亿元、7.14亿元、4.22亿元、1.79亿元。
以上数据不难发现,五星新材业绩在2023年见顶后持续下滑,2024年营收同比下降了27.44%,归母净利润下降了40.87%;2025年1-9月营收7.91亿元,仅为2024年全年收入的61.63%,归母净利润占比也仅为42.37%。
更值得注意的是,五星新材加权平均净资产收益率从2023年的50.13%暴跌至2025年1-9月的7.51%,净资产收益率同步大幅下滑,反映公司核心盈利能力、资产利用效率持续恶化,持续经营能力存疑。
对此,五星新材称业绩下滑源于下游光伏行业周期下行,但作为细分领域龙头,在行业调整期业绩如此剧烈下滑,业绩韧性与行业竞争力恐不足。
另外,五星新材毛利率长期大幅高于同行,且在业绩下滑期仍维持高位,定价合理性、成本核算规范性、盈利真实性等存在疑点。
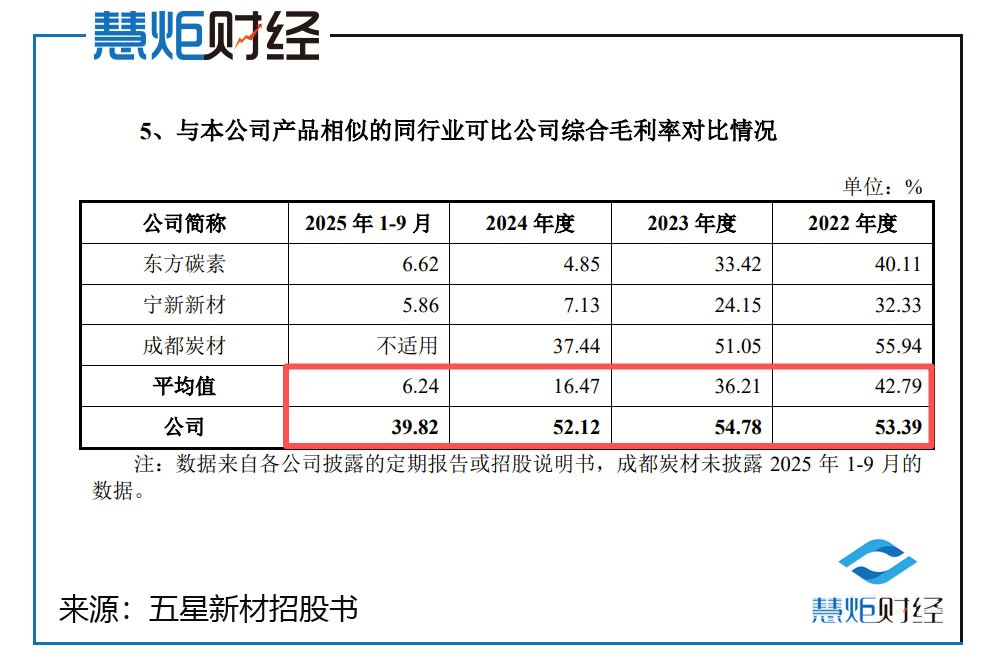
报告期内,五星新材毛利率持续畸高,2025年前三季度达39.82%,是同行均值6.24%的6.38倍,差距达33.58个百分点,即便在业绩大幅下滑的2024年,毛利率仍维持在52%左右高位,显著背离行业正常水平,远超行业合理范围。
五星新材虽以"产品结构、技术优势"等解释,但如此悬殊的毛利率,在充分竞争的特种石墨行业难以解释,在下游光伏、半导体行业价格战加剧、同行普遍承压的背景下更缺乏合理性。
与此同时,五星新材加权平均净资产收益率从2022年的57.17%暴跌至2025年前三季度的7.51%,业绩增长乏力与高毛利率形成尖锐矛盾,财务数据的真实性、可持续性备受质疑。
不仅如此,五星新材应收账款回款持续恶化,其应收账款余额占营业收入比例从2023年的14.45%升至2025年9月末的24.47%,反映出公司信用政策或放松、回款能力持续下降。
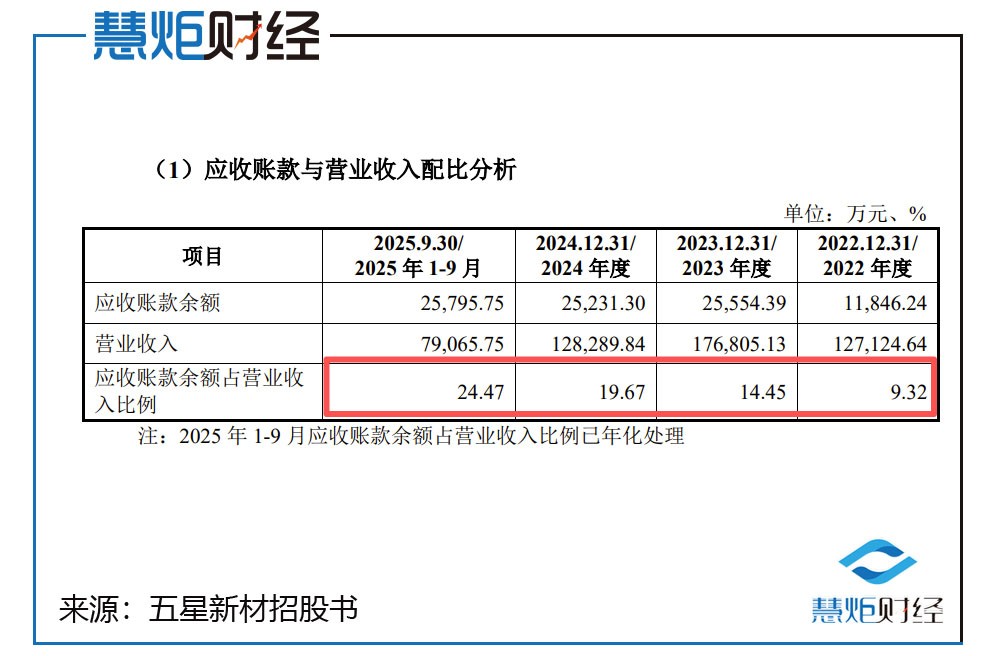
此外,五星新材1年以内应收账款占比从2023年的97.83%降至2025年9月末的84.76%,1-2年、2-3年应收账款占比上升,下游客户资金紧张、回款风险加剧。同时,五星新材2024年坏账准备较2023年飙升了145.69%,但应收账款余额仅小幅下降,反映公司前期坏账计提或不足。
需要指出的是,五星新材存货账面价值连续三年大幅增长,2025年9月末高达10.86亿元,占总资产31.56%,库存积压严重,存货周转率更是持续降至0.64次,反映出公司产品滞销、去化能力不足,存在存货跌价计提不充分的风险。
应收账款、存货双高占用大量资金,2025年1-9月五星新材经营活动现金流净额为-7,985.31万元,由2024年的正2.38亿元转负,现金流压力与资产减值风险显著上升。
事实上,在2023年至2025年前三季度的报告期,五星新材业绩呈现"断崖式下滑"趋势,营收、利润、盈利效率下降,核心盈利能力与持续经营能力面临重大考验,在IPO申报期业绩大幅下滑,其是否符合严把入口关的监管导向存疑。
原董秘收警示函后突离职疑点未消
实控人溢价3.5倍受让股权为哪般
除了业绩问题外,五星新材原董秘、副总经理李麟于2024年6月4日离职,并将所持合伙企业出资份额作价382.16万元(溢价3.5倍)转让给实控人赵俊一,引发了外界关于背后真正原因为何,是否存在利益输送嫌疑的质疑。
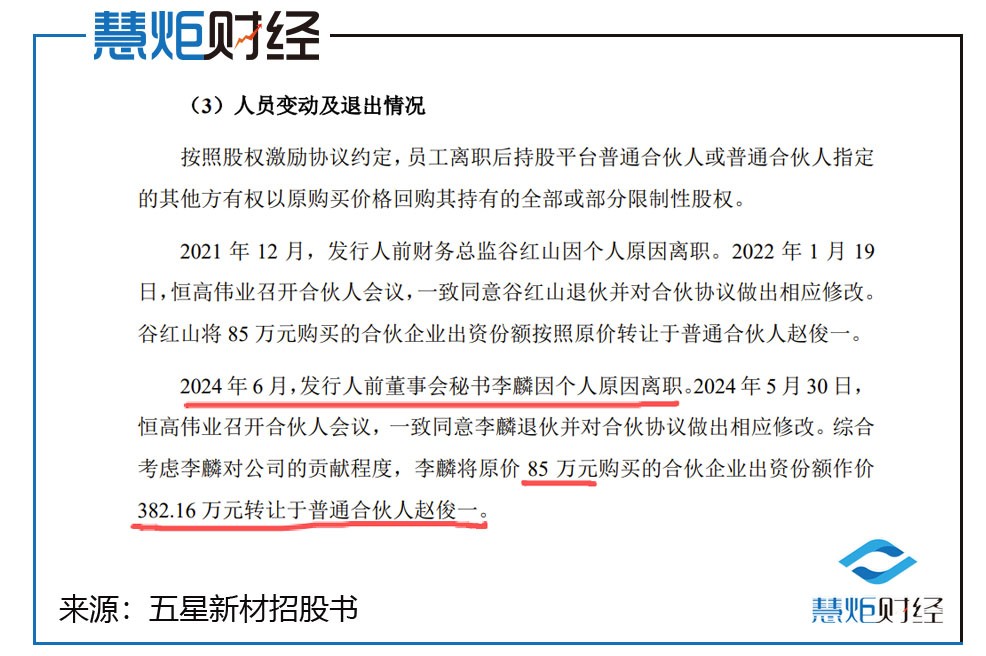
慧炬财经注意到,在招股书中,五星新材并未披露原董秘、副总经理李麟的详细简历,但据富耐克北交所IPO招股书披露的简历显示,李麟,中国国籍,1969年出生,硕士研究生,曾任中国银河证券郑州经三路证券营业部交易管理部经理、渤海证券郑州经三路证券营业部总经理助理、北京京西文化旅游股份有限公司副总裁、董事会秘书。
于2023年9月,李麟辞任富耐克副总经理、董事会秘书,随后加入五星新材,2023年11月1日出任公司副总经理、董事会秘书直至2024年6月4日离职。
慧炬财经进一步观察发现,富耐克曾于2022年6月21日递表北交所,历经了三轮问询后,2023年12月12日主动撤回了上市申请,彼时李麟正是富耐克的副总经理、董事会秘书,任职期限为2021年1月8日至2024年1月7日。
而据富耐克2022年6月21日的招股书披露,李麟在河南恒高伟业企业管理咨询中心(有限合伙)(下称:恒高伟业)持股6.67%。
工商信息显示,恒高伟业成立于2021年12月17日,为五星新材员工持股平台,李麟在恒高伟业持股日期同为2021年12月17日,其在2024年6月5日正式退出,也就是说李麟在入职五星新材前就在公司持股,那么一个问题来了,彼时作为外人的李麟缘何能在五星新材的员工持股平台恒高伟业持股呢?
2024年6月4日,李麟因"个人原因"离职,其离职发生在公司IPO辅导关键期(2024年7月与国泰君安终止辅导、10月更换东吴证券重启辅导),核心高管在上市前突击离职并转让股权,动机存疑。
更引人不解的是,李麟股权转让价格极其异常。招股书披露,李麟原始出资成本85万元,转让给实控人赵俊一的对价却高达382.16万元,溢价3.5倍,虽然五星新材表示是综合考虑李麟对公司的贡献使然,但远超公司同期股权公允估值,无合理定价依据,存在四大方面疑点:
1、时间节点疑点:IPO关键期"精准"离职转股,动机存疑
李麟离职发生在IPO辅导更换保荐机构的关键窗口期(终止国泰君安辅导前1个月、更换东吴证券前4个月),属于上市申报前的敏感阶段。董秘作为IPO核心高管,本应在上市前稳定履职以保障申报顺利,却在关键期离职并转让全部股权,不符合正常职业规划与IPO惯例。
2、定价疑点:溢价3.5倍无依据,明显偏离公允
李麟85万元成本作价382.16万元,溢价率349.6%,远超拟IPO企业内部股权转让的合理区间,无公允定价支撑,未披露第三方评估报告,也无同期外部融资/股权转让价格作为参照,只笼统说考虑李麟对公司的贡献程度,3.5倍溢价显然缺乏商业合理性与公允性支撑。
3、主体疑点:董秘身份特殊,离职即获超额回报,独立性与合规性存疑
众所周知,董秘负责IPO信息披露、合规审核、与监管/中介沟通,是上市进程的核心把关人,其履职独立性直接影响申报质量。在IPO关键期,实控人以超额溢价收购其股权,形成"履职-离职-获利"的闭环,涉嫌存在信息披露不规范、隐瞒问题的合规风险,违反董秘忠实、勤勉义务。
4、合规疑点:或触碰IPO监管红线,公司治理与信披严重缺陷
证监会明确要求严把IPO入口关、严防利益输送,对拟IPO企业核心高管离职、异常股权转让重点问询。招股书仅简单披露交易事实,未解释溢价贡献的具体为何、未提供定价依据、未说明是否存在抽屉协议/竞业限制,信披质量严重不足。而实控人"一股独大",内部制衡机制能否有效发生作用存疑,向董秘高溢价收购,引人质疑是否有损害公司利益之嫌。
而河南证监局一则发文日期为2024年4月29日《关于对富耐克超硬材料股份有限公司及相关责任人员采取出具警示函措施的决定》的披露,或揭示了李麟离职背后的真正原因。
据河南证监局行政监管措施决定书〔2024〕32号显示,时任富耐克财务总监兼董事会秘书李麟等三人因对发行股票文件存在在建工程、净资产披露不准确等违规行为负有主要责任被采取出具警示函的行政监管措施,并记入证券期货诚信档案,而在36天后的2024年6月4日,李麟就从五星新材突然离职,二者之间是否存在直接关联?
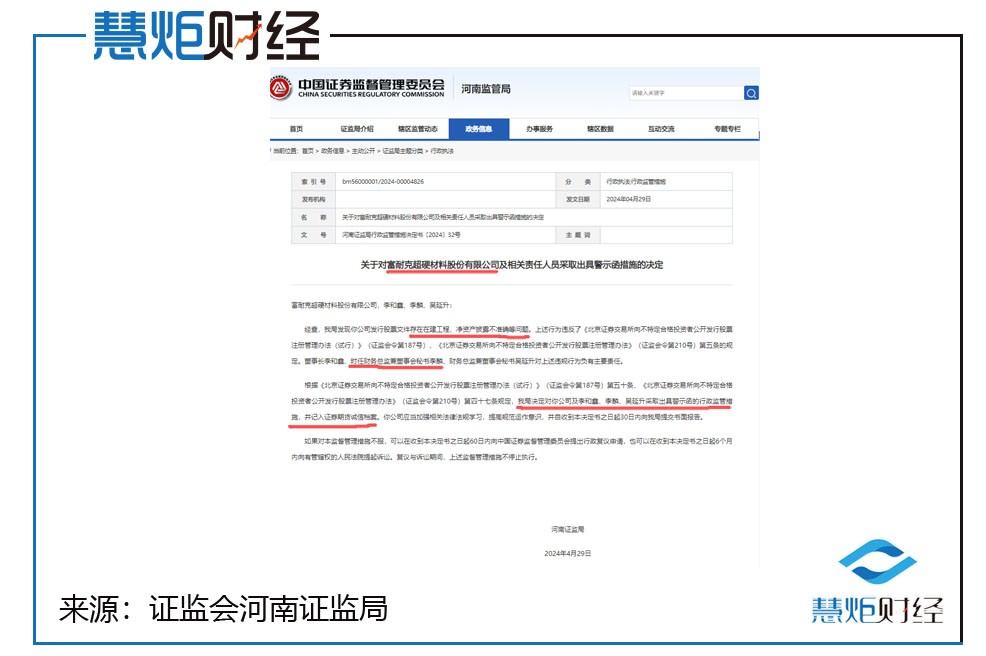
事实上,李麟从被河南证监局出具警示函(2024年4月29日)到从五星新材离职(2024年6月4日)仅间隔36天,时间高度重合、逻辑高度关联,其离职恐非单纯"个人原因",不排除是监管处罚触发的IPO合规风险驱动。
而行政监管措施与诚信档案记录,属于IPO审核重点关注的"负面诚信记录",李麟从收到警示函到离职仅36天,远短于董秘正常离职周期(通常3-6个月),且精准卡在更换保荐机构前1个月(7月:五星新材与原保荐机构国泰君安终止辅导),李麟的离职是否是为了规避对五星新材IPO的负面影响?
众所周知,董秘是IPO信息披露第一责任人,负责招股书编制、监管沟通、合规审核,其诚信记录直接决定IPO申报质量,李麟的警示函属于证券期货诚信档案负面记录,根据IPO审核规则,董秘存在信披违规记录将直接导致发行人合规性存疑,而监管对于拟上市企业董监高执业合规记录高度敏感,此类信披违规前科极易引发交易所深度问询甚至否决。
更引发外界猜疑的是,李麟股权转让的3.5倍溢价(382.16万元)是否属于实控人对李麟的离职补偿,又是否是实控人与公司为清除合规障碍而进行的强制性风险切割?
此外,在李麟离职后1个月,五星新材即终止国泰君安辅导、更换东吴证券,也引人质疑公司IPO合规体系是否存在重大问题,而在更换保荐后,实控人仍绝对控制,公司治理与信披合规缺乏长效保障,IPO审核存在不确定性,原董秘李麟的离职更让公司IPO信披质量的可信度大打折扣,也为后续审核埋下隐患。
累计分红3.19亿与业绩下滑背离
资金需求真实性与募资必要性存疑
在业绩断崖式下滑、现金流恶化的背景下,五星新材却持续大额分红,资金使用优先级严重扭曲,IPO募资合理性存疑。
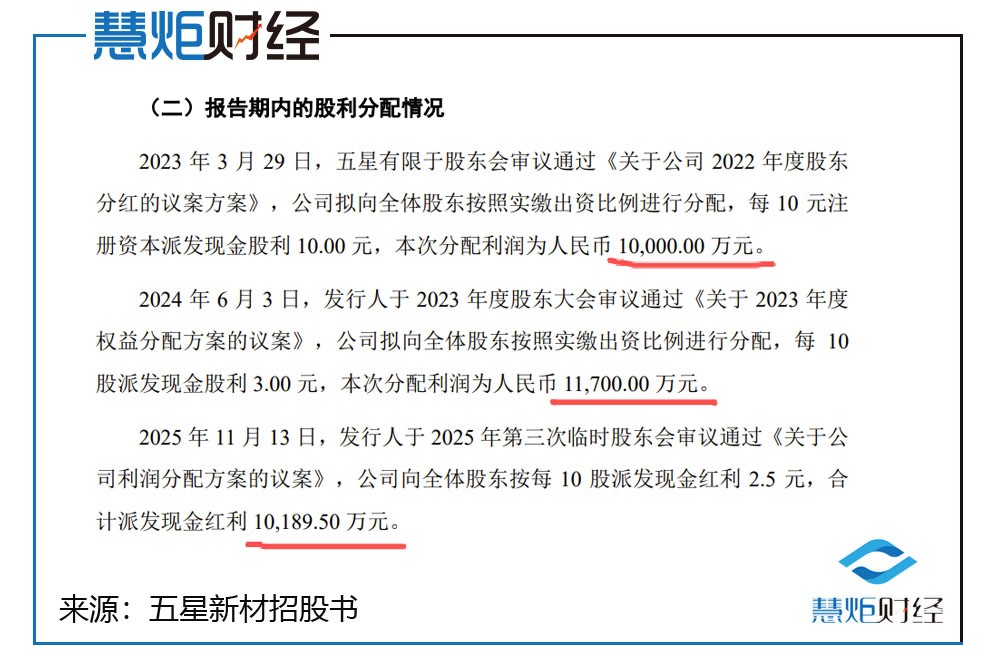
招股书显示,报告期内,五星新材累计现金分红3.19亿元,其中2023年分红1亿元,占当年净利润7.14亿元的14%,2024年分红1.17亿元,占当年净利润4.22亿元的27.71%,2025年前三季度分红1.02亿元,占当期净利润的56.97%。
由于实控人赵俊一直接和间接持股35.67%,控制90%表决权。报告期累计分红3.19亿元,赵俊一实际可分得1.14亿元。
令人不解的是,在2024年营收、净利润同比分别下滑了27.44%、40.87%的背景下,为何五星新材仍实施了1.17亿元的大额分红。
而到了2025年1-9月,五星新材净利润仅1.79亿元,经营现金流转负,但其仍在2025年11月13日分红了1.02亿元。
在业绩断崖式下滑、现金流恶化的背景下,五星新材持续大额分红,而非留存资金应对经营压力,很难不让人认为是为了优先满足实控人及股东套现需求。
慧炬财经梳理发现,报告期五星新材累计分红3.19亿元,而此次IPO拟补流1.5亿元,分红金额是补流金额的2.13倍。若五星新材将3.19亿元分红留存,不仅无需募资1.5亿元补流,还可剩余1.69亿元用于项目建设或应对现金流压力。
五星新材一边"慷慨分红",一边"募资补流",资金需求真实性与募资必要性存疑,涉嫌通过"分红+补流"组合,将股东利益前置、让二级市场投资者为公司资金缺口买单。
而在2025年9月末,五星新材账上货币资金仅3.54亿元,应收账款与存货合计高达11.09亿元,资产负债率更升至28.16%,经营现金流转负,资金链压力显著上升。
在此背景下,2025年11月五星新材仍坚持大额分红了1.02亿元,未优先保障自身资金安全与经营需求,公司治理存在缺陷。
五星新材"资金紧张需补流"与"大额分红"的行为完全背离,本质是实控人套现后,再向市场伸手要钱。公司通过"先分红、后募资"的组合,让二级市场投资者为实控人套现买单,涉嫌损害潜在中小投资者的合法权益。
此前,监管部门就明确要求拟IPO企业合理分红、审慎募资,严禁"先分红、后募资补流"的"圈钱"行为,强调募集资金应用于主营业务发展,而非填补分红造成的资金缺口,五星新材先大额分红、后募资补流势必将成为深交所审核的重点问询事项,若公司无法提供充分、合理的解释与依据,或将直接影响IPO进程。
第三大客户实控人内侄控制企业
贸易商模式下公允性疑点尚存
除了上述问题外,平顶山市黑金新材料及其关联公司(赵明旭控制)与五星新材的关联交易,表面定价看似偏差在合理区间,但在实控人高度集权、业绩下滑、毛利率畸高的背景下,公允性仍存疑点。
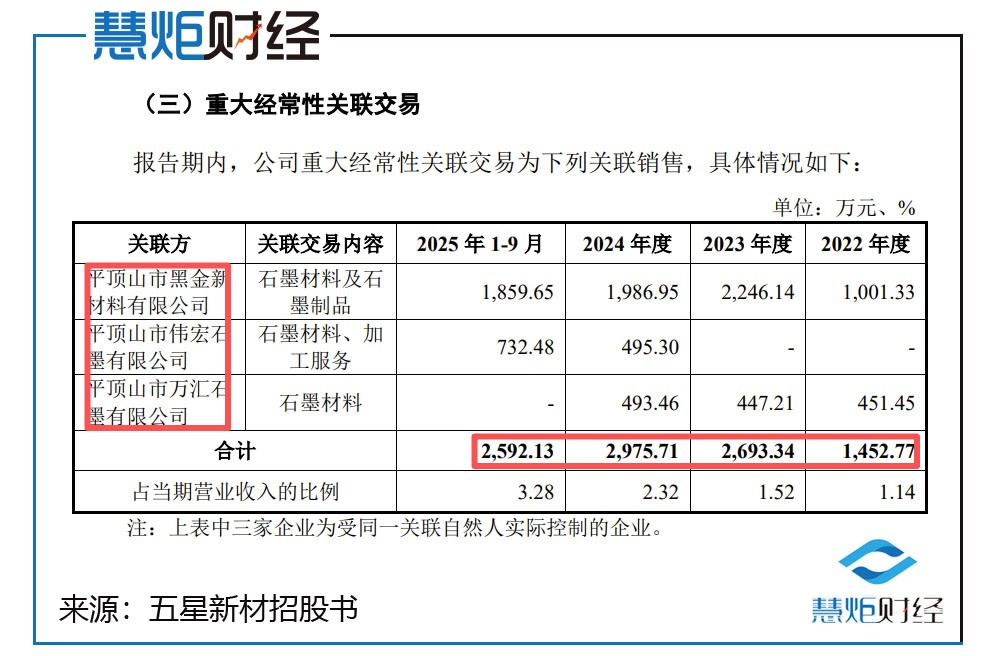
招股书显示,平顶山市黑金新材料有限公司、平顶山市伟宏石墨有限公司、平顶山市万汇石墨有限公司均由赵明旭实际控制,而赵明旭为赵献增之子,赵献增为赵秋霞之兄,赵秋霞为实控人赵俊一妻子。上述客户构成实控人亲属控制的关联方,属于IPO审核重点关注的隐性关联方范畴。
慧炬财经注意到,2025年1-9月,五星新材与赵明旭控制的三家企业关联销售总额为2,592.13万元,占当期营收的3.28%,为公司第三大客户,且报告期内占比持续上升(2022年1.14%、2023年1.52%、2024年2.32%),交易内容为采购石墨材料及制品,均为贸易商模式(无生产能力,转手销售)。
虽然公司在招股书中提供了定价对比数据,试图证明公允性——价格差异率均在±5%以内,据此宣称"定价公允、不存在利益输送"。但表面数据下的深层风险尚存,一方面赵俊一直接和间接控制公司90%表决权,形成一言堂治理结构,市场化协商缺乏独立性保障。另一方面该关联方为亲属控制企业,属于利益共同体,定价易被操纵难以排除利益输送之嫌。
更值得注意的是,二者之间关联销售占比从2022年的1.14%升至2025年1-9月的3.28%,逐年攀升,在公司业绩下滑的背景下,对亲属关联方的依赖度上升,进一步削弱了交易的公允性与独立性。
而贸易商模式存在通道风险,关联方无生产能力,仅为贸易中间商,五星新材完全可直接对接下游终端客户,无需通过亲属控制的贸易商转手,保留该关联贸易渠道的动机存疑。
在实控人高度控股、业绩下滑、毛利率异常、贸易商通道的背景下,上述关联交易的定价动机、商业实质、独立性存疑,且交易还属于典型的亲属关联方隐性交易,是IPO审核中的重点核查对象,仅凭表面价格对比,不足以证明其公允性,需监管层进行穿透式核查。
近期,证监会主席吴清多次明确,要"坚持质量优先,严把IPO入口关,压实中介看门人责任,严防带病申报一哄而上",而五星新材却因保荐机构更换暴露中介履职不足,原董秘违规凸显信披治理失效,业绩下滑却分红募资等问题陷入IPO合规性舆论漩涡。
事实上,资本市场绝非"带病企业"的圈钱场所,五星新材唯有坚守合规底线、完善治理结构、真实披露信息,才能获得监管与市场的认可,其最终能否闯关成功,慧炬财经将持续关注!
本文作者可以追加内容哦 !

