今天日期是:20260402(文章较长)
50-静悟组合(约十个股票的组合),目前仓位是:9成。
20-指数ETF,目前仓位是:5成。
30-国债,目前仓位是:3成。
一、情绪面:
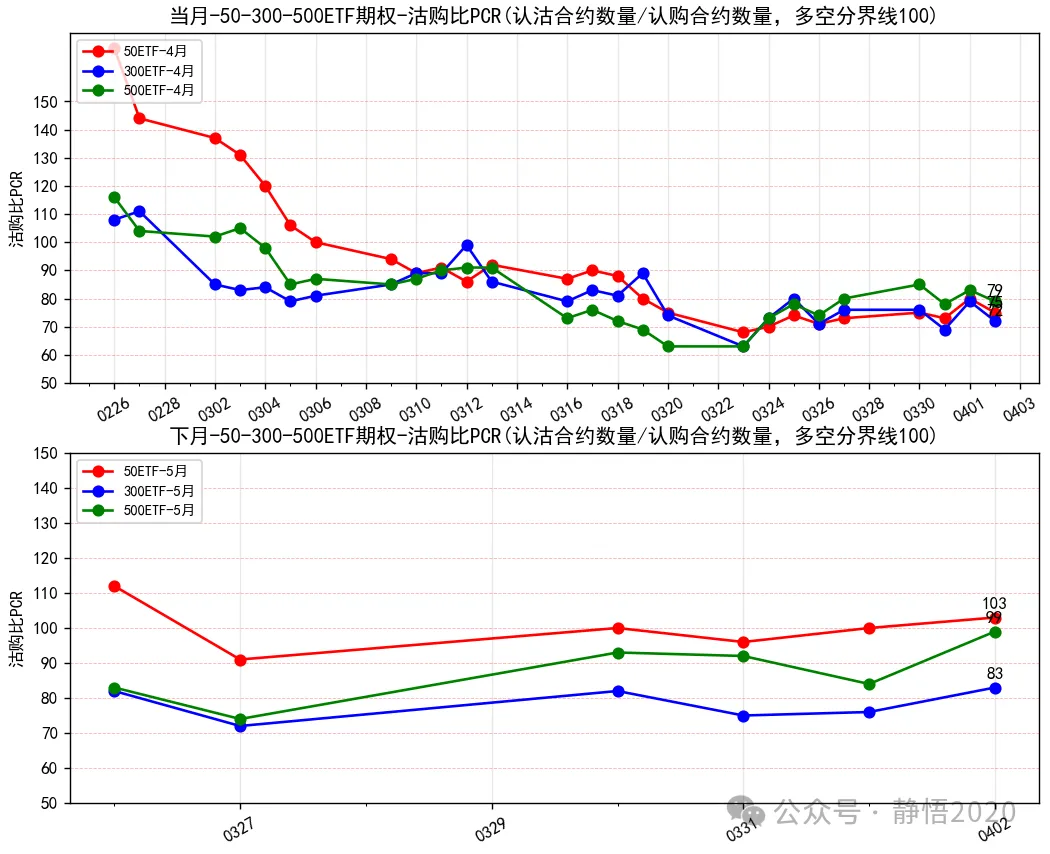
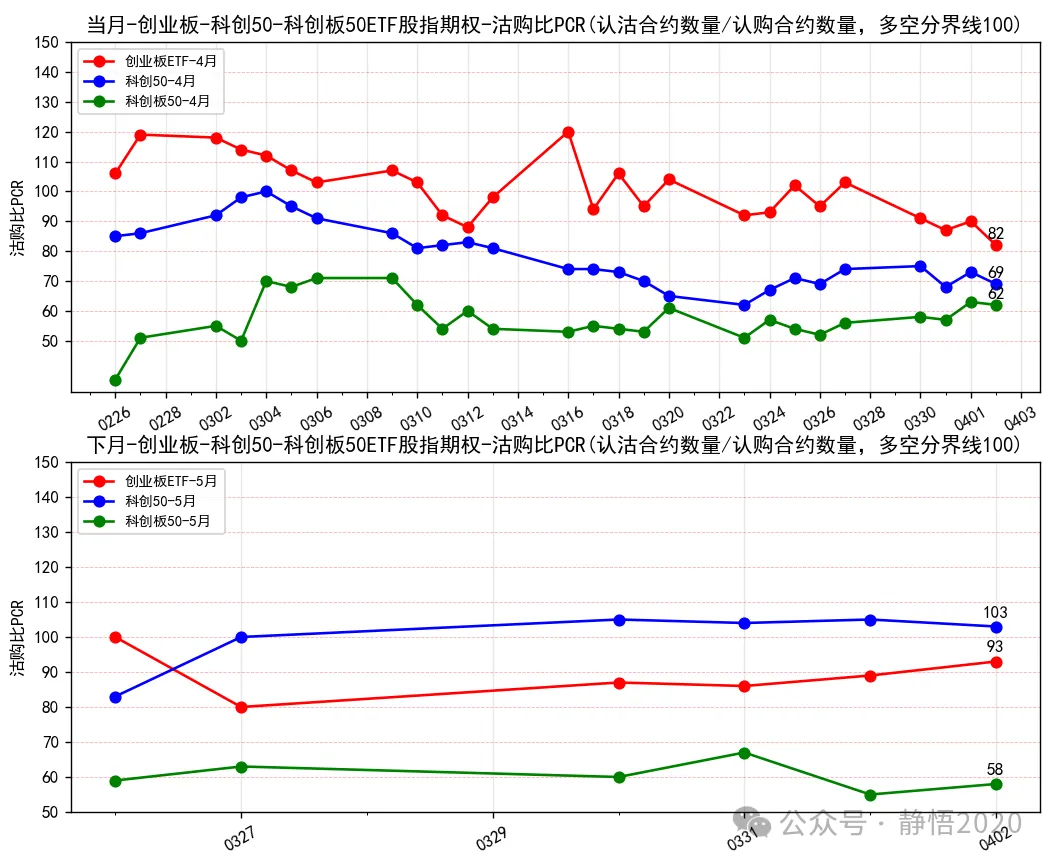
1、ETF期权-持仓量PCR-近月合约(100是多空分界线,越大看空越强,越小看多越强)。
上证50ETF-持仓量PCR是75,近月均值是93;
沪深300ETF-持仓量PCR是72,近月均值是82;
中证500ETF-持仓量PCR是79,近月均值是84;
创业板ETF-持仓量PCR是82,近月均值是100;
科创板50ETF-持仓量PCR是62,近月均值是57。
2、ETF期权-波动率指数VIX(市场对未来一段时间实际波动率的预期,越大表示市场波动越不稳定)。
上证50ETF-波动率指数VIX是17.35%;
沪深300ETF-波动率指数VIX是18%;
中证500ETF-波动率指数VIX是28%;
创业板ETF-波动率指数VIX是30%;
科创50ETF-波动率指数VIX是34%。
3、ETF期权-偏度指数SKEW(SKEW作为波动率指数VIX的补充,离100越远后续出现波动的可能性越大)。
上证50ETF-偏度指数SKEW是103;
沪深300ETF-偏度指数SKEW是106;
中证500ETF-偏度指数SKEW是108;
创业板ETF-偏度指数SKEW是102;
科创50ETF-偏度指数SKEW是106。
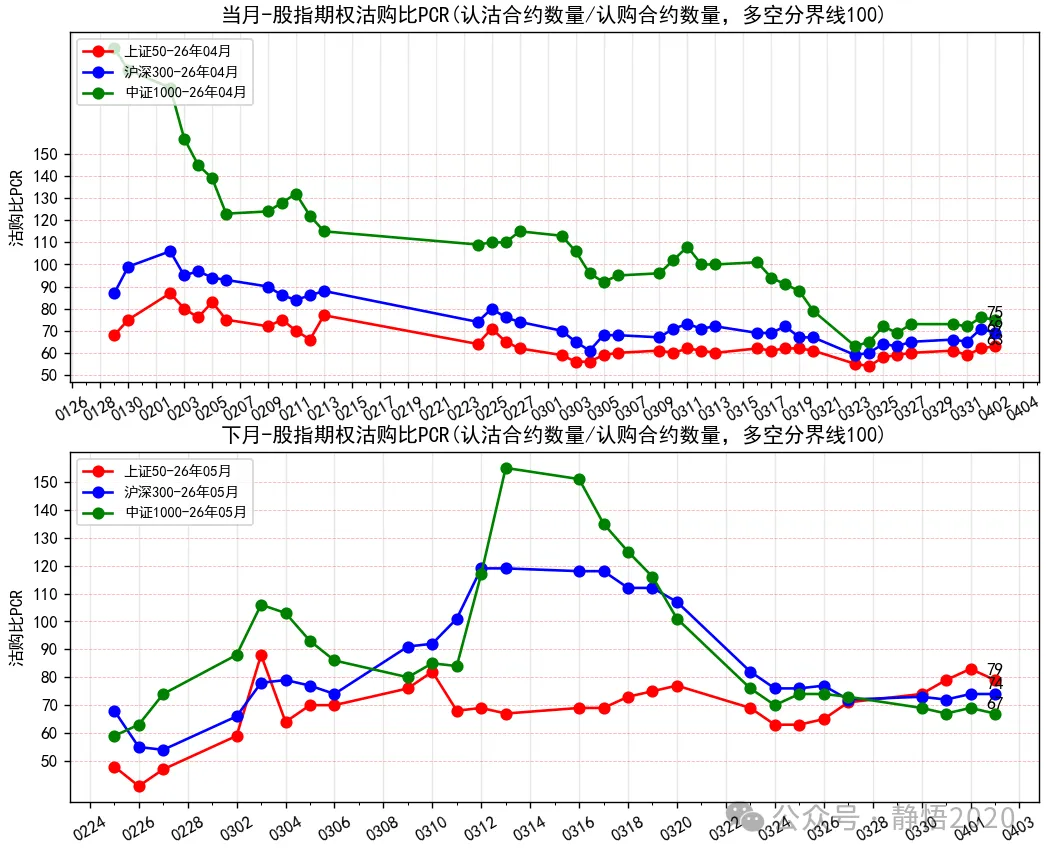
4、股指期权-持仓量PCR-近月合约(100是多空分界线,越大看空越强,越小看多越强)。
上证50是63;
沪深300是69;
中证1000是75。
5、股指期货-多空比-近月合约(前20名多头与前20名空头的多空力量对比,越大看多越强)。
上证50-IH-股指期货多空比,0.93;
沪深300-IF-股指期货多空比,0.95;
中证500-IC-股指期货多空比,0.97;
中证1000-IM-股指期货多空比,0.96。
6、国内贪婪恐惧指数(50是分界线,数值越大越贪婪,越小越恐惧,指标更新不及时,不影响宏观判断)。
A股的贪婪恐惧指数,目前是20.53。
美股的贪婪恐惧指数,目前是14。
情绪面主要宽基期权PCR均低于100,多数低于近月均值,看多情绪占优;VIX分化小票波动预期更高;贪婪恐惧指数处于极度恐惧区间,情绪触底特征明显。
二、技术面:
1、两市总成量,18434.20亿。
2、两市资金流入流出情况,近5个交易日主力净流入分别为,131亿,-270亿,-835亿,173亿,-864亿。
今日主力净流入-864亿,超大单净流入-478亿,大单净流入-385亿。
3、融资余额(看多),25830.45亿,融券余额(看空),185.72亿。
4、融资买入占比,9.36%。
5、资金净流入前5位的板块(主力流入净额,主力流入净占比),油服工程(13.25亿元,0.56%)、银行Ⅱ(7.38亿元,0.11%)、化学制药(7.31亿元,0.12%)、生物制品(6.64亿元,0.10%)、炼化及贸易(4.51亿元,0.08%)。
技术面两市成交额缩量至1.84万亿,主力资金大幅净流出,连续多日流出态势显著;融资多头占优但买入占比偏低,市场交投意愿降温,个股普跌赚钱效应低迷。
三、资金面:
1、美元离岸人民币汇率,6.8729到6.9041之间。
2、1天期国债逆回购,1.070到1.475之间。
3、银行间拆借利率,目前是1.3171。
4、10年期国债收益率(关注并投资的品种),目前是1.8209。
资金面离岸人民币汇率窄幅波动整体平稳;银行间拆借利率处于低位,市场流动性合理充裕;10年期国债收益率小幅下行,债市避险需求持续升温。
四、相关品种:
1、中证REITs全收益(关注并投资的品种),目前是1010.8。指数今日微涨0.01%,窄幅震荡表现稳健,在权益市场走弱背景下凸显防御属性,底层资产现金流稳定性支撑估值。
今天市场简评:2026年4月2日A股三大指数集体收跌,两市成交额1.84万亿,较上一交易日缩量近1700亿,超4300只个股飘绿,赚钱效应降至冰点。板块呈现极致分化,石油石化、银行、医药等防御性板块逆势走强,AI算力、半导体、新能源等成长赛道集体重挫,主力资金全天大幅净流出,资金避险情绪浓厚。政策层面,央行当日开展5亿元7天期逆回购操作,单日净回笼2235亿元,操作量创2021年以来新低,释放流动性合理充裕信号;资本市场改革持续深化,监管层持续引导中长期资金入市,为市场长期稳定筑牢制度基础。外部宏观方面,原油供给预期扰动仍存,美联储降息预期持续推迟,全球风险偏好仍受通胀与地缘不确定性压制。内部宏观来看,3月制造业PMI连续四个月处于扩张区间,经济复苏态势延续,内需修复信号明确,但节前资金避险需求抬升,市场呈现显著的防御性特征。
本文作者可以追加内容哦 !

