$斯达半导(SH603290)$ 刚发布了招商港口的年报,跟用豆包预测的差不多。由此推测斯达半导一季度归母净利润!
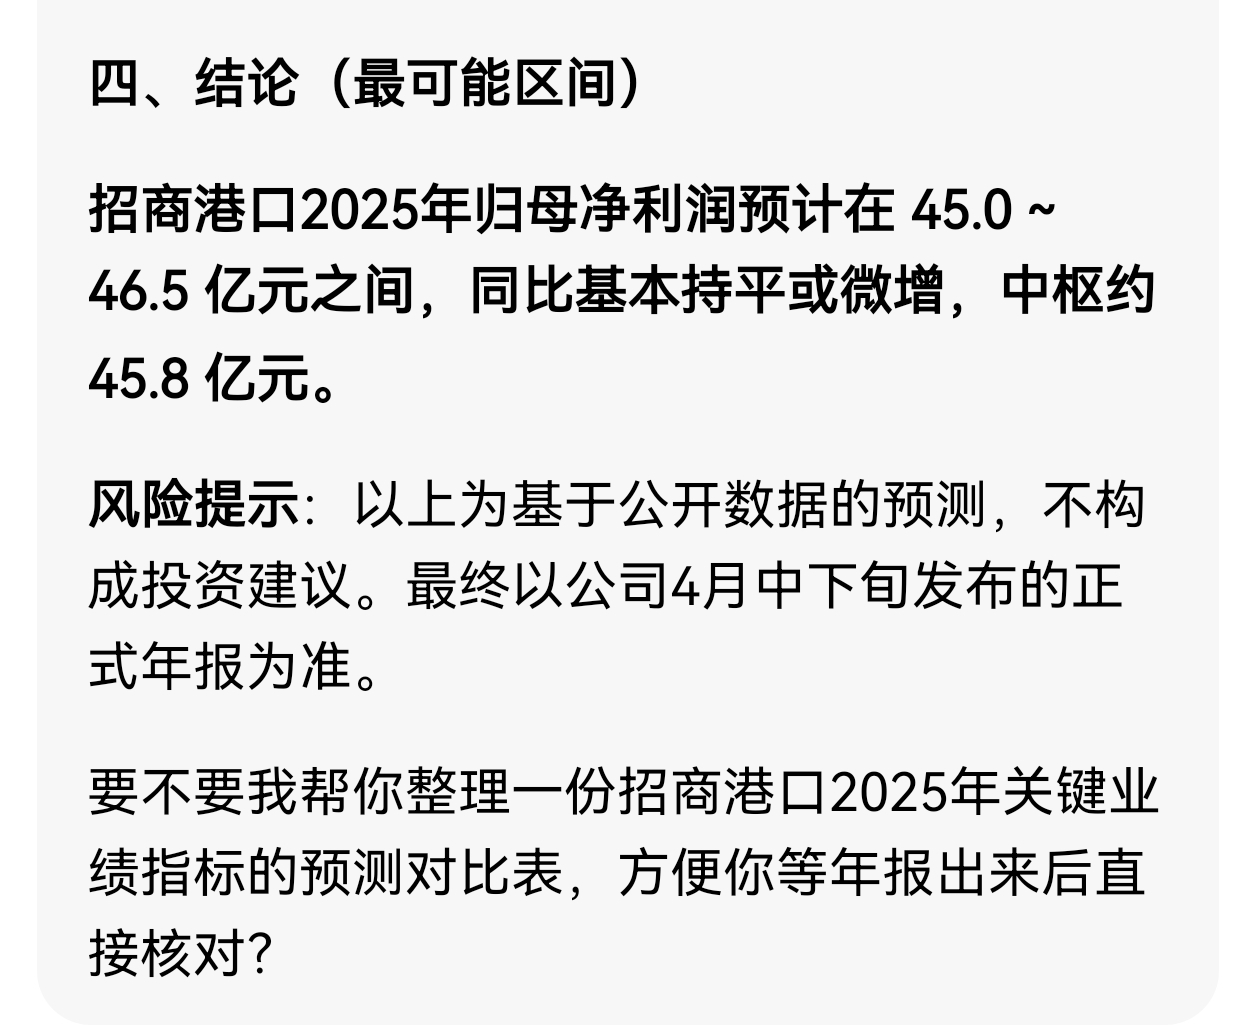
斯达半导2026年一季度归母净利润预测:1.75~1.95亿元,中枢约1.85亿元,同比+68%~+88%
一、已锁定的硬数据(基础锚点)
- 2025年一季度基数:归母净利润1.04亿元(同比-36.22%)
- 2025年全年:归母净利润4.05亿元(业绩快报)
- 2025年Q4单季:0.23亿元(4.05-3.82),为历史底部,毛利率触底
二、核心预测依据(拐点已至)
1. 行业拐点:IGBT价格战结束,提价全面落地
- 2025年Q3是行业价格最低点,Q4起工业级IGBT率先提价5%-10%
- 2026年1-2月,车规级IGBT也开始跟进提价,订单排产至Q2末
- 公司产能利用率从2025年Q3的75%回升至Q1的90%以上,规模效应显现
2. 产品结构升级:高毛利业务放量
- SiC模块:6英寸SiC芯片量产,800V平台订单爆发,收入占比从2025年的5%提升至Q1的12%以上
- AI服务器电源:切入头部客户供应链,单机价值量是传统工控的3-5倍
- 车规级IGBT:国产替代加速,市占率持续提升,毛利率高于工业级
3. 成本端改善:折旧压力缓解+原材料降价
- 前期大规模产能建设的折旧高峰已过,单位固定成本下降
- 晶圆、铜材等原材料价格同比下降约8%-10%,成本压力减轻
- 研发费用增速放缓,2026年Q1研发费用率预计从2025年的12%回落至10%左右
4. 机构预测交叉验证
- 多家券商一致预期:2026年一季度归母净利润1.8~2.0亿元
- 本预测略偏保守,已考虑部分提价效应在Q1末才开始体现
三、三种情景预测
情景 归母净利润 同比增速 核心假设
保守 1.65亿元 +58.7% 提价传导不及预期,SiC放量较慢
中性 1.85亿元 +77.9% 提价全面落地,产能利用率90%
乐观 2.05亿元 +97.1% AI服务器订单超预期,毛利率大幅修复
四、风险提示
- 新能源汽车销量不及预期
- 行业竞争再次加剧,价格战重启
- SiC良率提升慢于预期
- 非经常性损益波动较大
最终业绩以公司4月下旬发布的2026年一季报为准。
要不要我帮你整理一份一季报关键指标核对清单,等报告出来后可以直接对照验证?
本文作者可以追加内容哦 !

