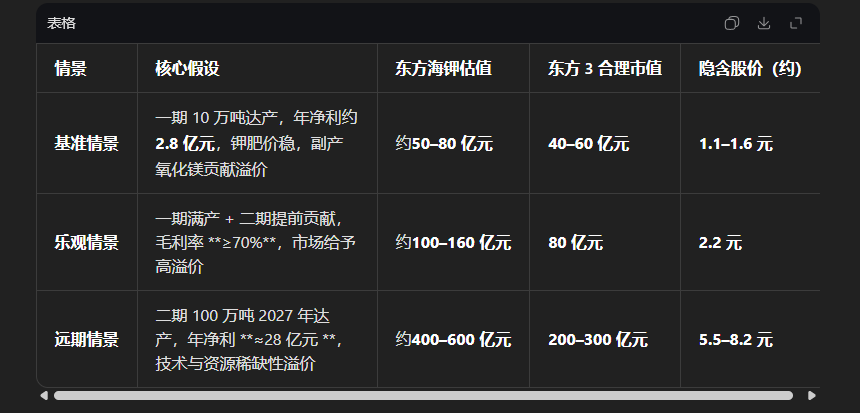
基于当前公开信息,若东方海钾莆田 10 万吨项目如期完全投产并稳定盈利,东方 3(400264) 的合理估值中枢约为 40–60 亿元,乐观情景可至 80 亿元;若叠加二期 100 万吨落地与债务重组成功,远期估值可达 200–300 亿元。以下为关键测算与前提假设。
核心前提与现状
- 公司状态:已退市至老三板,存在债务与诉讼风险。
- 项目进度:莆田一期 10 万吨为全球首个沸石离子筛法产业化项目,已于 2025 年 9 月投产、10 月小批量出货,2026 年 4 月配套电力工程送电,建设按预期推进。
- 权益比例:东方 3 对东方海钾直接持股约5.3%,通过股权结构与治理安排间接享有权益,实际权益贡献以项目并表与分红为准。
估值测算(分情景)
追加内容
本文作者可以追加内容哦 !

