价投、网格、定投、套利、低吸,可转债申购、北交所打新、REITs申购时会做一些相关数据和分析,以及分享一些个人观点,供大家参考。$盘龙药业(SZ002864)$
一、盘龙药业(价值)
公司是集药材规范化种植、药品生产、研发、销售和医药物流为核心产业的现代高新技术企业。公司成立于 1997 年,并于 2017 年 11 月在深交所挂牌上市。公司拥有通过新版国家 GMP 认证的片剂、胶囊剂等 25 条生产线及配套的检验、科研设备,现已形成以全国独家专利、医保甲类品种盘龙七片为主导,涵盖风湿骨伤类、心脑 血管类、消化类、补益类、清热解毒类、儿科类、妇科类、肝胆类等 12 大功能类别、100 多个品规的强大产品阵容。公 司当前生产范围包含 19 个剂型、74 个药品生产批准文号,1 个保健食品和 1 个保健用品,以“盘龙七片”为主导,拥有 4 个独家品种:盘龙七片、盘龙七药酒、金茵利胆胶囊和克比热提片,以及拥有自主知识产权的复方醋酸棉酚片、醋酸 棉酚原料药,用于“增加骨密度”的功能性保健食品骨胶归珍片和保健用品盘龙七贴。
主要产品:
公司主导品种盘龙七片是周恩来总理曾两次亲切接见的我国著名骨伤科专 家王家成老先生所献祖传秘方,经科学研制而成,盘龙七片为全国独家专利、医 保甲类品种、“秦药”品种优势中成药、陕西省名牌产品,曾入选中药保护品种。 盘龙七片精选二十九味中药材科学配伍而成,依据“中国七药”、“引经药”理 论,具有活血化瘀、祛风除湿、消肿止痛之效。盘龙七片在骨骼肌肉系统风湿性疾病中成药市场领域,具有特色优势及 充分的临床循证证据,被评选为秦药优势中成药。 截至本报告披露前一交易日,盘龙七片已入选“家庭常备风湿骨病药”品牌榜单、“区域特色中草药”和“秦药优 势中成药”、“中医药市场消费推荐品牌”产品、“品牌影响力匠心产品”、“西湖奖·最受药店喜欢的明星单品”等 荣誉。同时因其治疗风湿骨伤疗效确切、安全性高,盘龙七片被七部国家级临床诊疗指南、三个专家共识、三本国家权 威教材、一个临床路径释义收载并分别列为推荐用药。
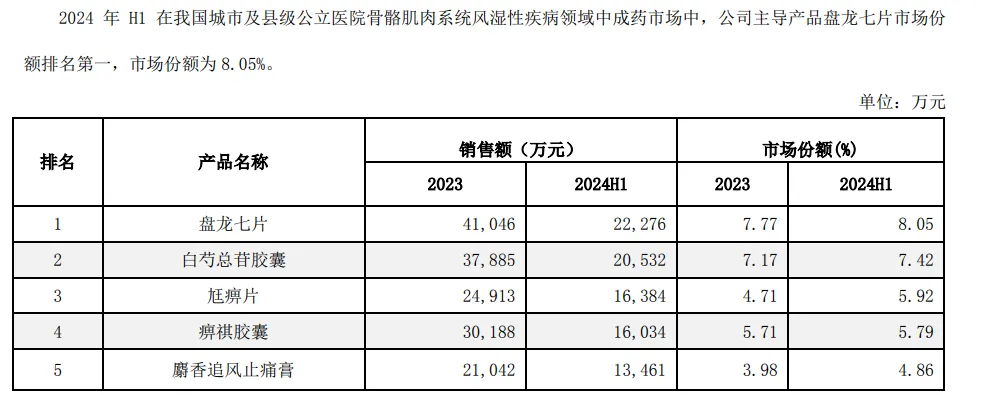
2024年上半年公司单品盘龙七片就卖了2.227亿,市场占有率8.05%。23年盘龙七片营收4.1046亿占总营收41.8%。
其他产品
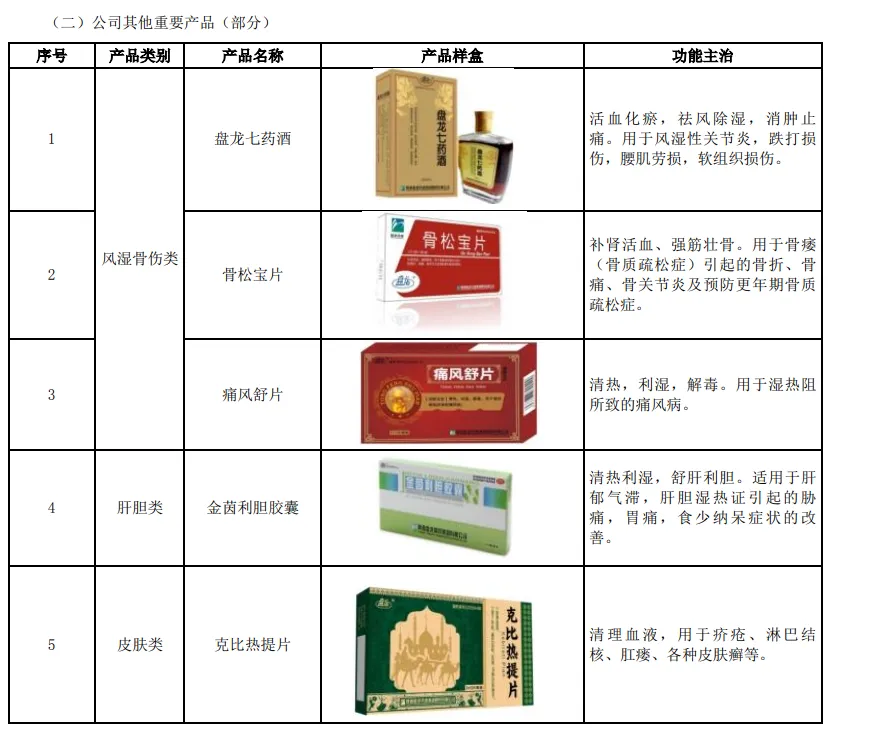
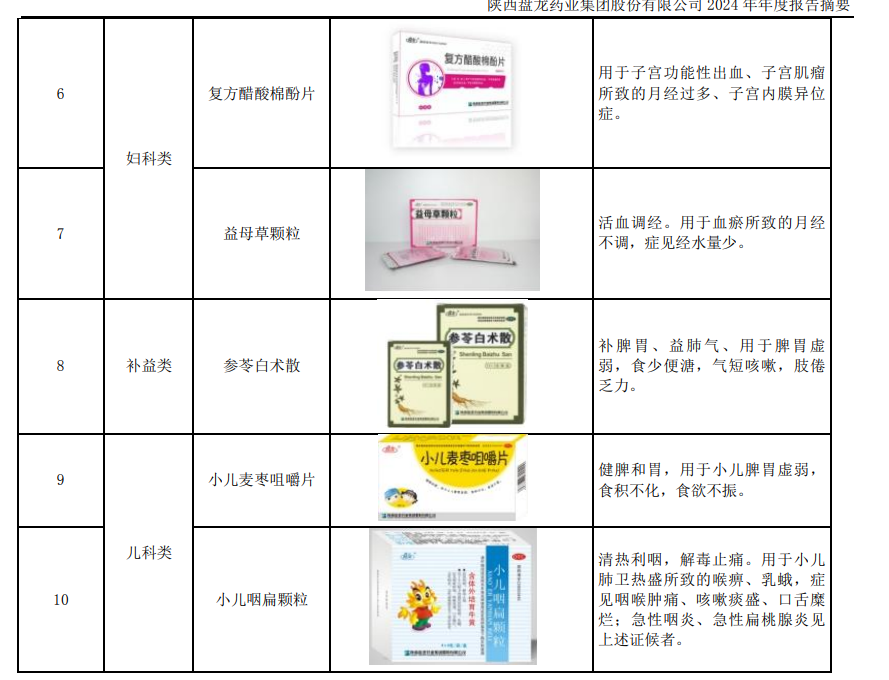
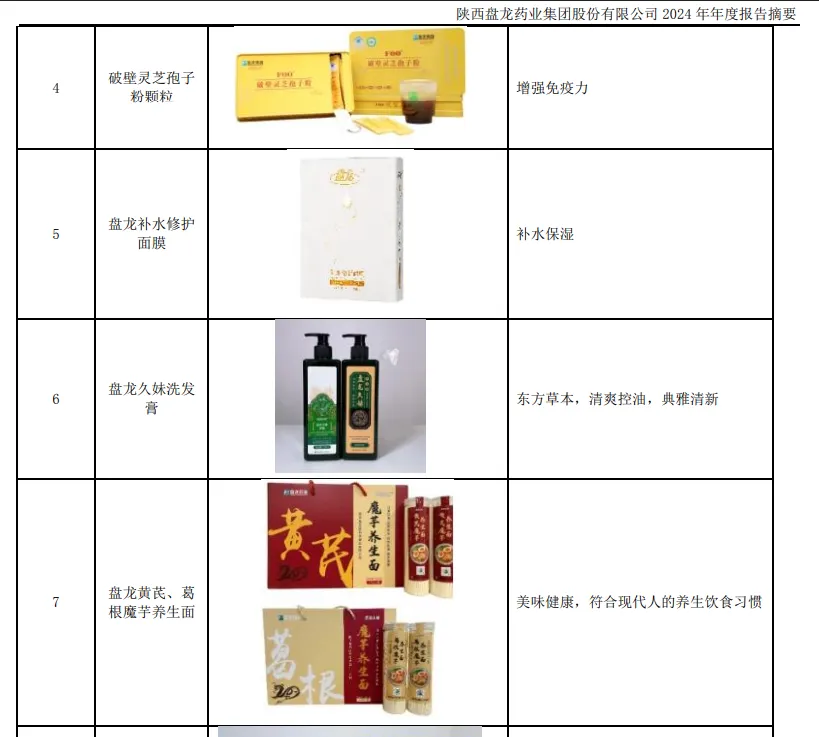
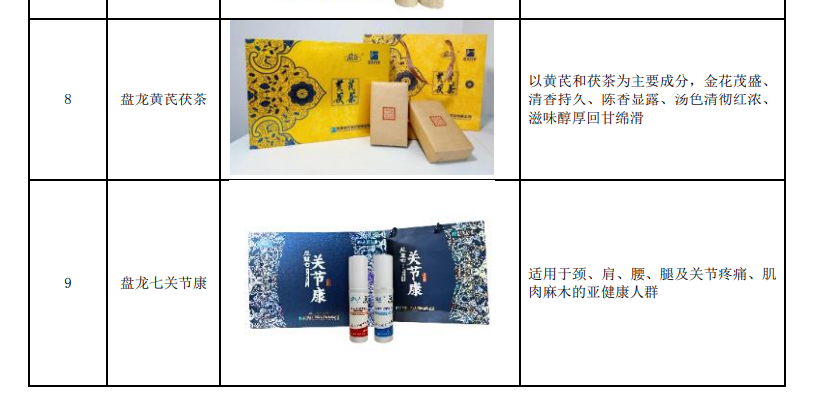
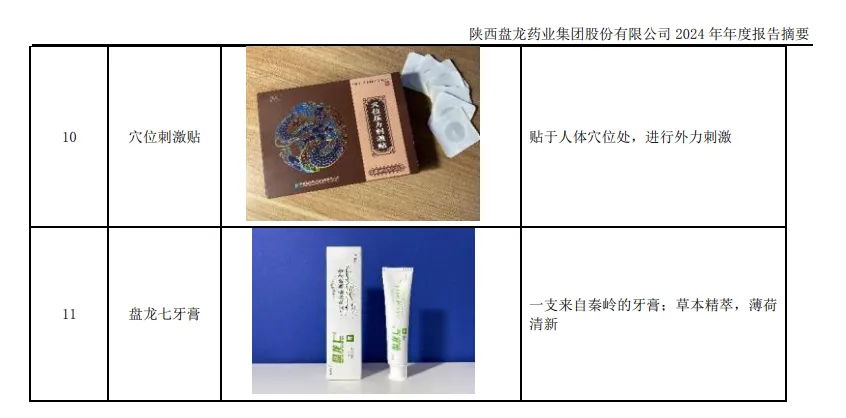
公司产品倒是很多,涉及面也很广,但就是只有一个大单品,盘龙七片。
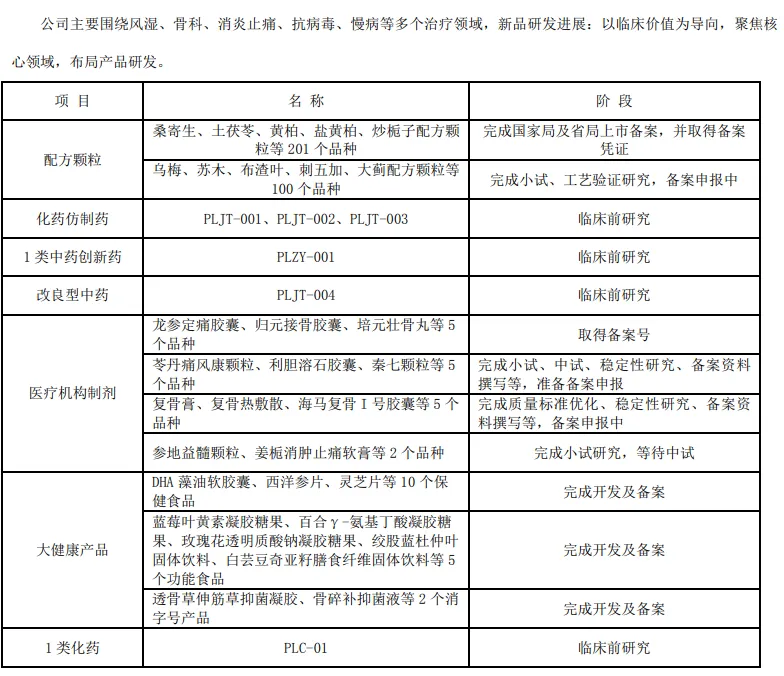
在研新品
营业收入构成
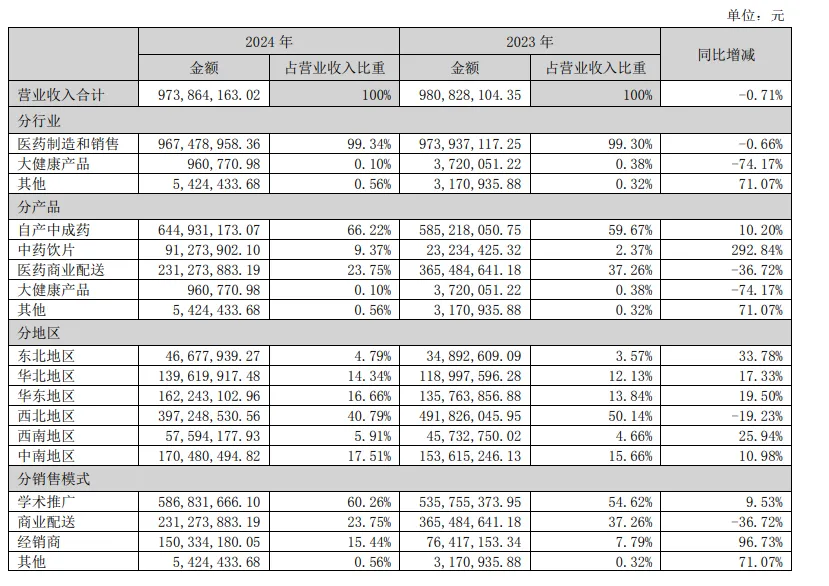
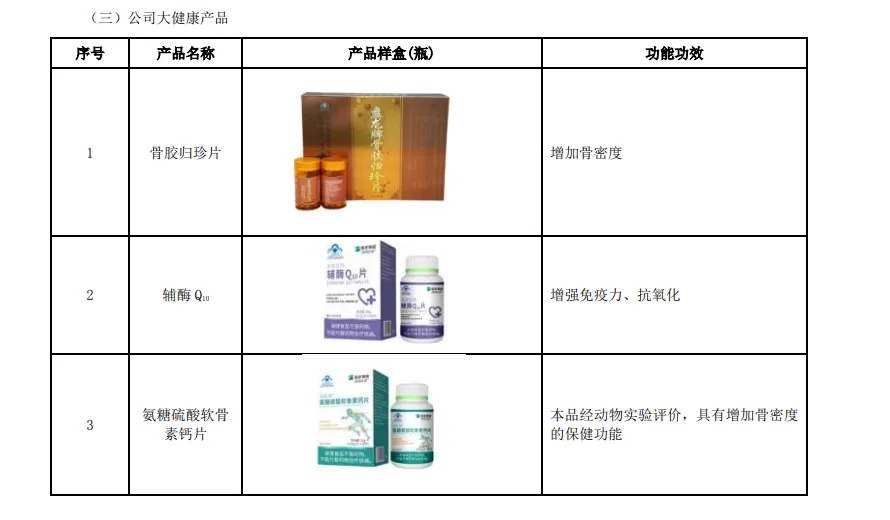
大健康产品营收那么少,品那么多,没有业绩,这很定是有问题的。
管理人员报酬
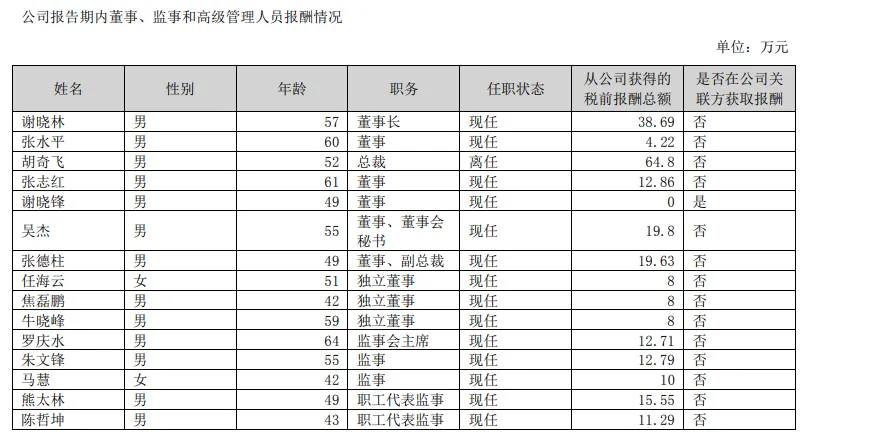
我前面就说葵花药业工资给的太高,看看这个你就知道了。
盘龙药业管理层在产品和营销上是有问题的,比如大健康领域这么多产品却只卖了960万。
二、成长
成长来源于人口老龄化,风湿病老年人一般都会有。不过公司的盘龙七片是处方药,如果是OTC那就更好卖了。盘龙七片适用于风湿性关节炎,腰肌劳损、骨折及软组织损伤。老年人得骨关节炎概率非常大,盘龙七片可以辅助止痛。盘龙七片的作用是:活血化瘀,消肿止痛。
三、盘龙药业估值分析
盘龙药业(002864)
目前市值:35.38亿
股价:33.29
每股净资产15.84
市盈率(预计)29.36
毛利率:52.69%
净利率:10.65%
净资产收益率:5.39%
负债率:29.79%
有息负债率:6.67%
利息保障倍数:58倍 利息费用:238万,24年税前利润:1.384亿
最新三季报短期借款为5000万,长期借款为0,公司有货币资金11.65亿,货币资金充足。
优点:负债率低,现金流充足。
风险:只有一个大单品盘龙七片,受此单品影响较大,此单品主要是治疗风湿病,其次是腰肌劳损。主要作用就是活血化瘀,消肿止痛。对于骨关节炎还是治标不治本。不过我个人认为骨关节炎有不可治愈性,属于关节软骨自然老化。老年人极易得此病。
风险提示:以上观点仅为个人看法,仅个人记录,个人反思,所涉标的不作推荐,投资有风险,入市需谨慎。
本文作者可以追加内容哦 !

