近年来,互联网助贷平台发展迅猛,为个人消费信贷提供了便利,但也滋生了诸多行业乱象。2025年10月,“助贷新规”细则正式落地,年化24%的综合融资成本成为行业红线。然而,强监管之下乱象犹存。近日,国家金融监督管理总局对分期乐、奇富借条、你我贷借款、宜享花、信用飞5家平台实施集中监管约谈,直指营销误导、息费不透明、不当催收等五大核心痛点。其中,信用飞作为累计注册用户超8000万的头部助贷平台,其实际借款成本远高于对外宣传的“年化6.5%—24%”,通过多重费用叠加,将借款人推向利率漩涡。
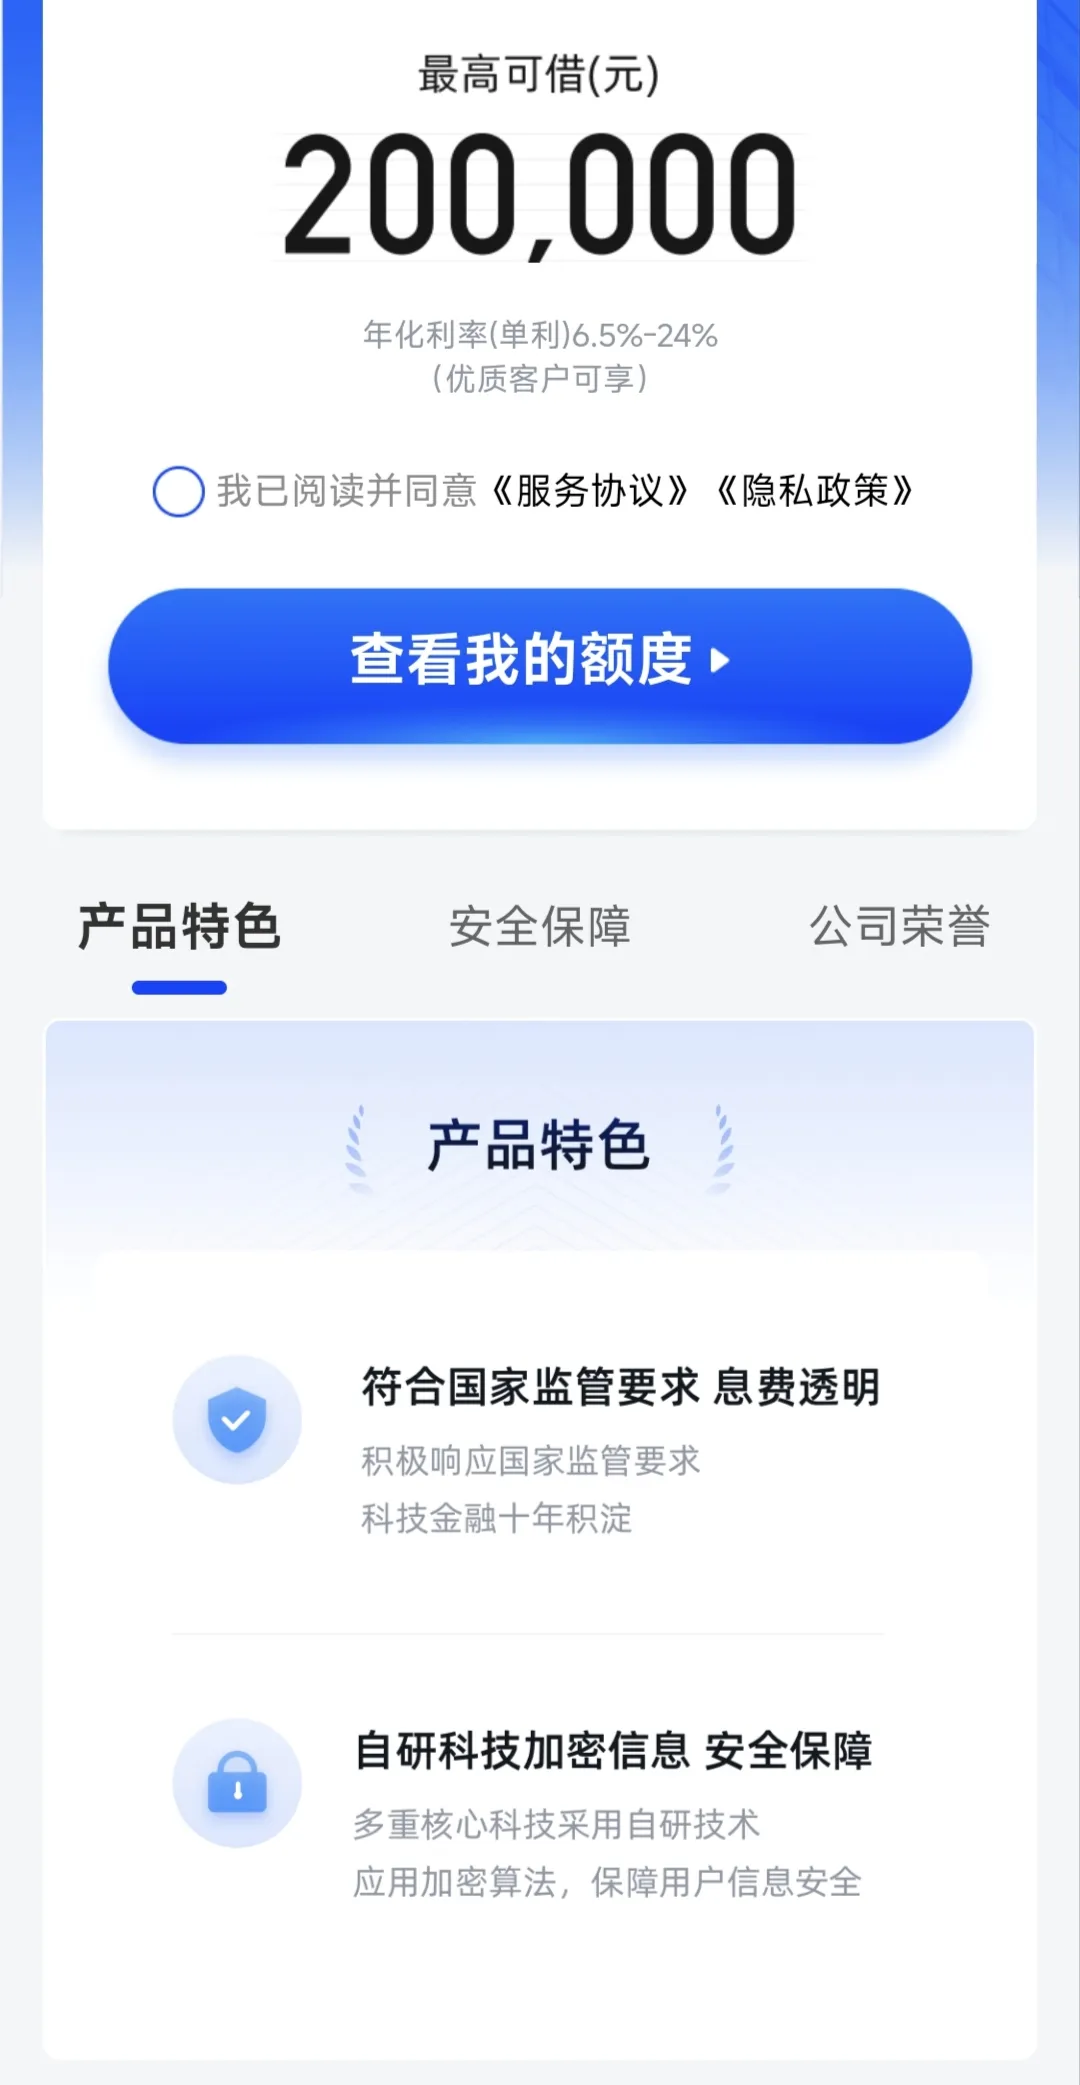
“最高可借额度200000元,年化(单利)6.5%起”——这是信用飞App首页最醒目的宣传语。多位借款人反映,这只是吸引用户的“低息”诱饵,实际还款时才发现高额担保费、服务费被捆绑收取,综合年化利率远超24%,甚至达到36%。
费用叠加:综合利率的超限真相
服务费:隐形推高利率的“主力”
信用飞的典型操作模式是“24%+债务管理咨询服务费”,业内称为“24%+AMC”收费模式。
据《济南日报》旗下大鱼财经工作室报道,记者在信用飞App借款500元,期限6个月,平台提供了一笔23.99%+债务管理咨询服务费模式的贷款。每月不仅需要等额还款89.26元,还需支付每月一笔3.03元的服务费。加上这笔服务费后,每月还款92.29元,综合年化利率约为36%。
值得注意的是,在借款申请页面,3.03元的服务费并未显示取消购买的通道,并且在页面提供的6份服务协议中,并未提到该服务费涉及的收费主体。客服仅表示费用是“资产管理公司合法收取”,但无法提供具体名称及取消方式。
会员费:诱导捆绑的另一重负担
信用飞还将会员费作为抬高借款人实际成本的“第二只抓手”。在借款申请的关键页面,平台将“会员享特权 成功率+99.9%”的选项放在视觉中心,并以醒目提示强化该选择的吸引力。会员服务费用为每月199元,折算全年为2388元。
虽然借款利息和担保费综合年化利率为23.99%,确实未超过24%,但如果借款人被页面设置诱导开通了会员,加上一年2388元的会费,综合息费成本就轻松越过24%红线。
平台客服的解释更是令人费解:会员权益在开通后即自动生效,因此借款后通常无法退费;只有在开通会员但未借款的情况下,才可能申请退费。这一规则设计让不少被诱导开通会员的用户陷入“进退两难”的境地。
担保费:拆息增费的组合拳
在黑猫投诉平台,有关信用飞“高利贷”“砍头息”的投诉居高不下。有消费者投诉称,其在2025年11月先后在信用飞借款5笔,每一笔都收取了担保费。其中一笔1100元分3期还款,每期除了还款本息381.41元,还要额外支付7.46元的担保费。经IRR利率计算器计算,不加担保费年利率为23.97%,加上担保费后实际年利率达到35.98%。
更值得关注的是,有借款人投诉反映,信用飞通过关联担保公司以“息费分离、拆分收费”的阴阳合同模式,将综合年化资金成本推高至36%。甚至有消费者反映,5万元贷款分期12期,核算年化利率高达47%,远超监管上限。
合同不透明:用户知情权被架空
如果说高昂的实际利率是信用飞对用户钱包的“收割”,那么合同不透明就是对用户知情权和公平交易权的系统性侵害。多位投诉者指出,信用飞未在借款前明确展示担保费和服务费,且拒绝提供电子合同。
有用户在投诉中详细描述了借款过程:2025年11月通过信用飞申请借款20000元和33000元,贷款分12期偿还。平台显示第一笔还款1891.09元(含本金+利息+担保费),另强制捆绑收取每月服务费118.05元(通过广西经义信息有限公司扣取),每期合计还款2009.14元。借款后,用户多次主动与信用飞平台沟通,要求提供完整借款合同及真实息费明细,平台起初拒不提供,客服态度极其恶劣。在反复交涉下,才勉强提供了两份合同,但内容严重残缺,合同中完全未体现实际放款银行信息,也无真实利率、收费依据等关键条款。
他在App中查询合同,却收到“系统升级,合同无法查看”的提示。向客服反馈后,客服称系统原因无法提供合同,需向上一级反馈,但在约定时间内并未再给他反馈。有用户甚至发现,信用飞还会删除历史借款记录,使其无法查询过往账单。
触碰监管红线
2025年10月1日实施的《关于加强商业银行互联网助贷业务管理提升金融服务质效的通知》(即“助贷新规”),将担保费、服务费等全部计入综合融资成本,明确要求商业银行将增信服务费计入借款人综合融资成本,确保借款人实际承担年化利率不超过24%。
《最高人民法院关于进一步加强金融审判工作的若干意见》第二条第2款明确:“借款人以贷款人同时主张的利息、复利、罚息、违约金和其他费用过高,显著背离实际损失为由,请求对总计超过年利率24%的部分予以调减的,应予支持”。
2026年3月15日,国家金融监督管理总局与中国人民银行联合发布《个人贷款业务明示综合融资成本规定》,要求贷款人在办理贷款业务时向借款人提供“综合融资成本明示表”,逐一列明各息费项目,将于2026年8月1日起施行。
在民间借贷层面,2026年3月最新一年期LPR为3.0%,司法保护上限为12%/年。年利率36%属于绝对无效区,法院完全不保护。信用飞部分借款的实际年化利率已远超这一标准,处于高利贷的刑事风险区间。
信用飞作为助贷平台,其贷款资金由小额贷款公司和银行等机构提供,合作机构包括浦发银行、民生银行、苏商银行、中国银行、北银消金等。这些持牌金融机构作为实际资金方,是否对信用飞的收费模式知情并默许?这一问题值得深思。
信用飞还能“飞”多远?
信用飞的案例,是互联网助贷行业乱象的一个缩影。从表面合规的23.99%,到叠加服务费、会员费后直逼36%甚至更高的实际利率;从“低息诱导”的宣传话术,到隐匿合同的闭环操作;从拆分收费的“合法外衣”,到用户信息被上百家机构共享的隐私危机——信用飞在利率、合同、催收、数据安全等多个维度上的违规操作,共同构成了一个庞大的“收割”系统。
然而,监管的利剑已经落下。2025年10月“助贷新规”要求综合融资成本不超过24%,头部平台纷纷将年化利率上限从36%降至24%。2026年3月,信用飞等5家平台被国家金融监督管理总局集中约谈,直指五大核心痛点。2026年8月即将施行的《个人贷款业务明示综合融资成本规定》,将强制要求贷款人列明全部息费,届时任何“隐形收费”都将无处遁形。
当下监管的关注点已从持牌金融机构本身转向互联网平台助贷机构,这是一场系统性、全链条治理行动的重要转向。2026年8月1日之后,“综合融资成本明示表”将成为每一笔贷款的标配,超过24%的违规利率部分将无处遁形。到那时,信用飞这类以“拆分费用”“隐性抬价”为核心盈利模式的平台,还能找到继续“飞行”的空间吗?答案或许并不乐观。
本文作者可以追加内容哦 !

