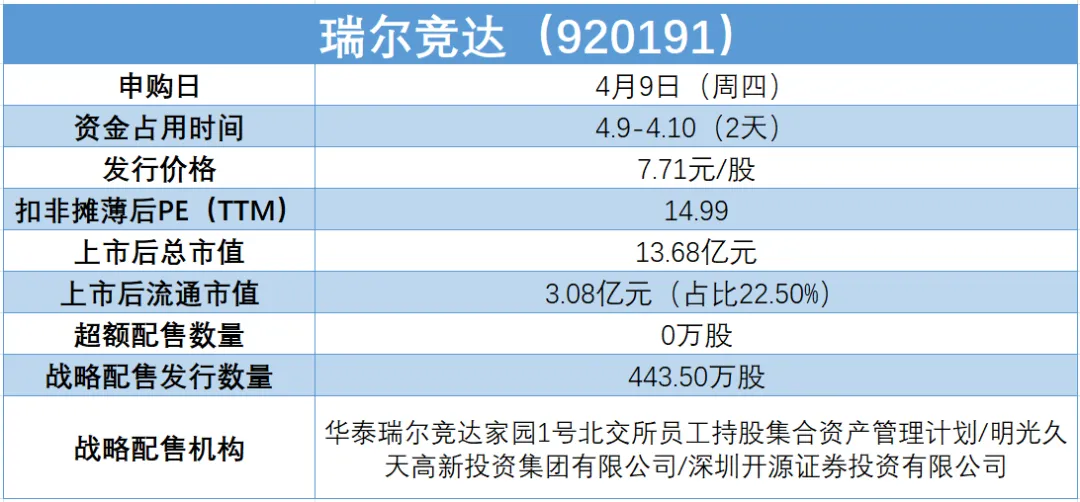
瑞尔竞达将于4月9日开启申购,公司本次发行价7.71元/股,对应扣非净利润的市盈率(TTM)14.99倍。按发行价计算,公司上市后总市值预计达13.68亿元,流通市值3.08亿元。公司新股代码确定为920191,参与本次战略配售的机构为员工持股平台、明光久天高新投资集团有限公司和深圳开源证券投资有限公司。
一、基本面情况
公司主要为高炉炼铁系统提供长寿技术方案及关键耐火材料,主要产品包括高炉功能性消耗材料、高炉本体内衬、智慧主沟、热风炉非金属炉箅子及支柱和其他不定形耐火制品等,产品广泛应用于国内知名钢铁企业。
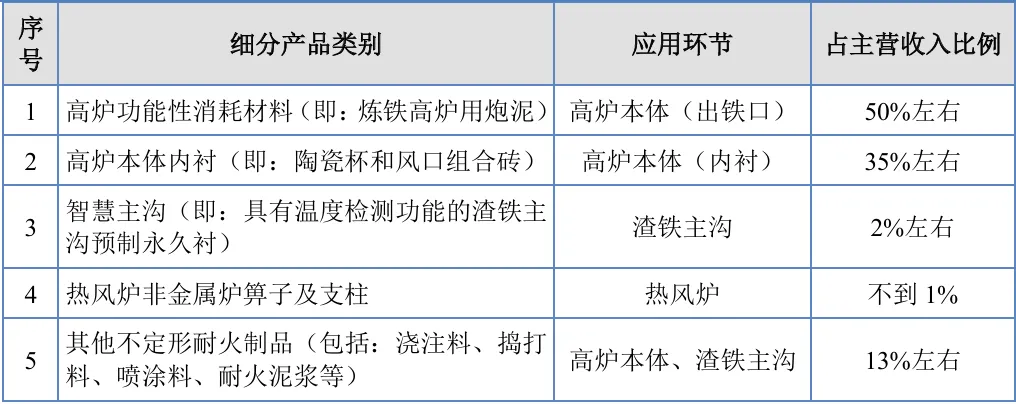
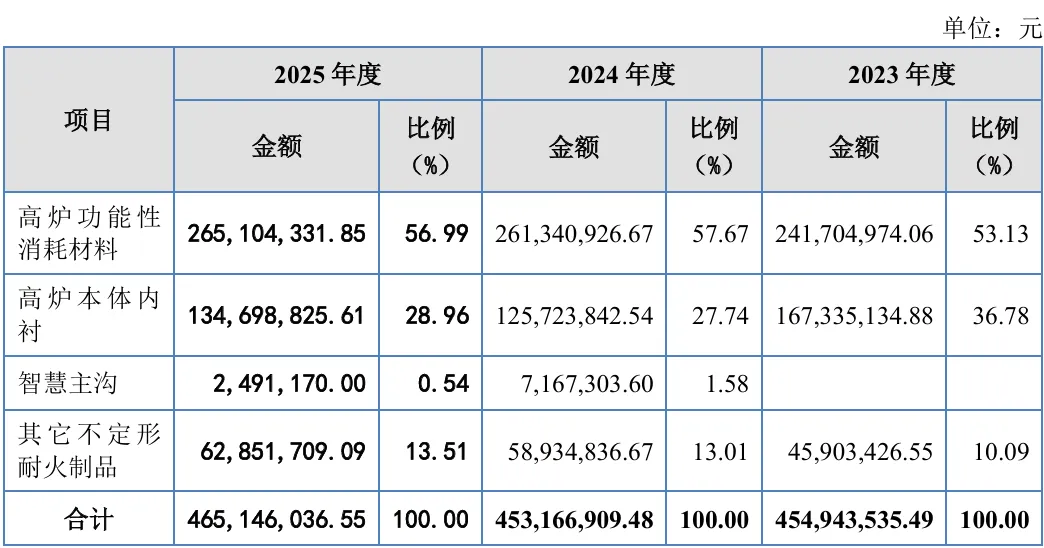
高炉功能性消耗材料和高炉本体内衬为公司的核心产品,合计收入占主营业务收入的85%以上。2023-2025年,公司高炉功能性消耗材料受下游客户需求影响,销量逐年增长,收入也有所提高。公司高炉本体内衬产品由于非标、定制化的特点,收入有所波动。其他不定形耐火制品销量逐年上升,但该产品市场竞争竞争激烈,已不属于公司核心产品。
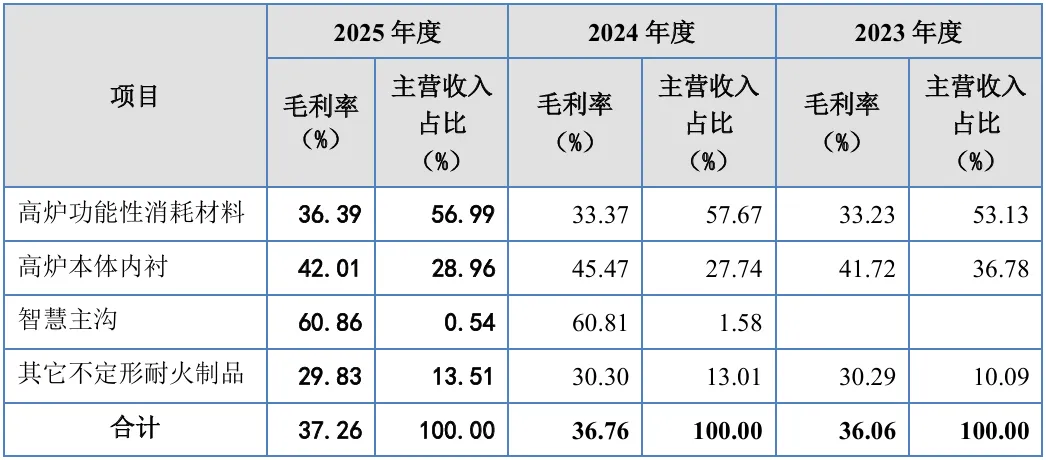
公司毛利率近年来略有提高。2023-2025年,公司主营业务毛利率分别为36.06%、36.76%和37.26%。公司高炉功能性消耗材料毛利率稳中有进,高炉本体内衬产品毛利率受不同客户和项目的影响略有波动,其他不定形耐火制品的毛利率则基本持平。
公司产品在细分领域占据重要市场地位。根据中国耐火材料行业协会,2022-2024年公司应用于中大型高炉的高炉功能性消耗材料在国内市场占有率均高于10%,在安徽省内的市场占有率和产销量排名第一,区域优势明显。根据工信部数据,全国规范钢铁企业2,000m³以上大型炼铁高炉共148座,其中已使用公司高炉本体内衬的高炉共82座,细分市场占有率为55.41%,公司高炉本体内衬具有明显的市场竞争优势。
公司下游客户优质。公司凭借较强的技术优势、稳定可靠的产品质量以及优质的客户服务,在行业内树立了良好的品牌形象,获得了下游客户的广泛认可。国内下游的18家钢铁企业竞争力已达到或接近世界一流水平,其中宝武集团、鞍钢集团、中信泰富特钢集团等12家钢铁集团或其子公司为公司客户。公司产品还出口至俄罗斯、韩国、越南、土耳其等多个国家或地区,包括俄罗斯NLMK钢铁、俄罗斯北方钢铁、越南台塑、土耳其ISDERMIR钢铁等国外知名企业。
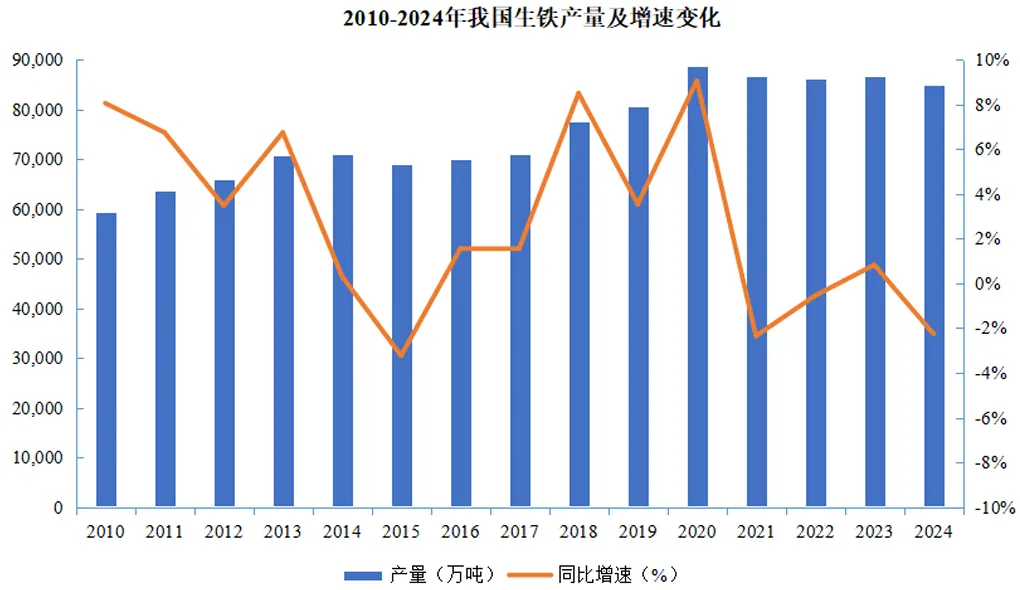
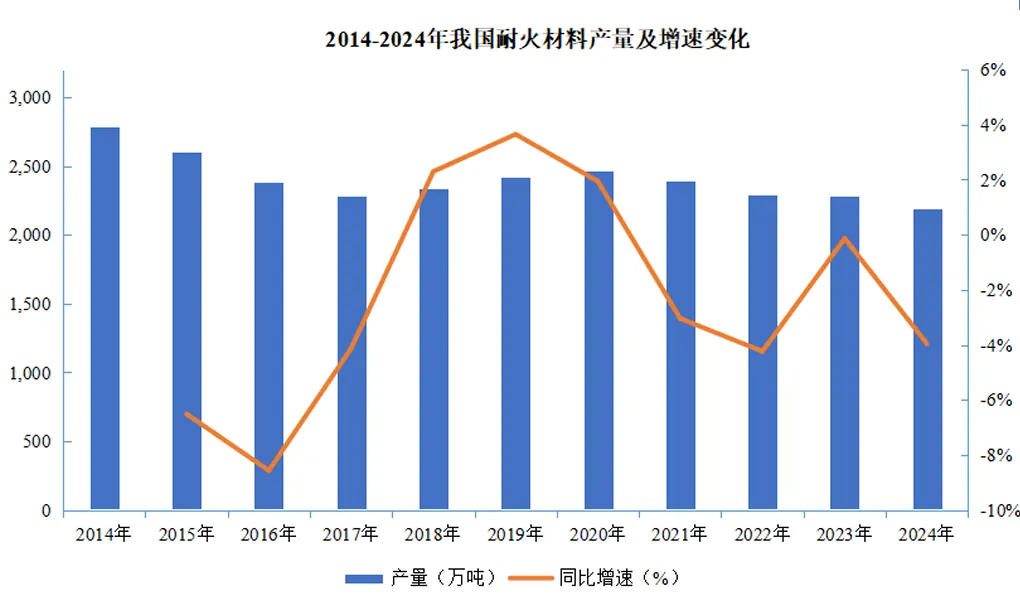
市场方面,近年来我国耐火材料产量总体保持稳定。2020-2024年,国内耐火材料产量虽略有下降,但整体较为稳定。截至2024年末,我国耐火材料制品产量为2,207.11万吨。从我国耐火材料需求结构看,钢铁行业是耐火材料的最大消耗领域,占总量的65%左右。2019-2024年,国内生铁年产量连续六年均超过8亿吨,产量基本保持平稳。
风险方面,公司未来利润快速增长可能难以为继。2023-2025年,公司扣非净利润分别为9226.62、8484.37和9263.68万元,同比增速分别为54.16%、-8.04%和9.19%,利润增长疲态已现。2020年起,国内耐火材料的产量正逐年下降,市场正处于收缩阶段。空间萎缩加剧市场竞争,2023-2025年公司高炉功能性消耗材和高炉本体内衬产品的销售价格分别下滑了7.88%和25.06%。从当前趋势看,公司未来量价两端都将承受压力,难以重返利润高速增长的高光时刻。
二、募投项目
公司募投项目为冶金过程碳捕集新工艺与节能长寿新材料智能化装备基地建设项目、冶金过程碳捕集工艺与节能长寿材料研发中心建设项目和复合金属相炮泥生产线技改扩建项目,拟投入募集资金3.35亿元。
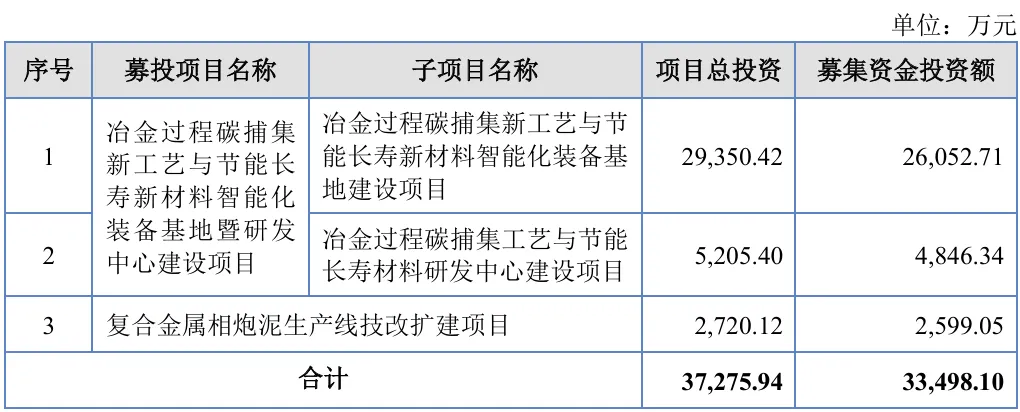
新工艺与基地建设项目拟使用募集资金2.61亿元,项目建成达产后将实现年产耐火材料2.06万吨、非金属炉箅子及支柱所需耐火材料410吨、轻量化热风炉6套、超级石灰生产线4套。项目达产后,可实现年均营业收入73,005.90万元,年均净利润7,945.60万元,项目所得税后内部收益率为41.45%,所得税后静态投资回收期为3.82年。
研发中心建设项目拟使用募集资金4,846万元,新建研发中心,购置先进研发设备,引进优秀研发人才,进一步提高公司研发能力和自主创新能力,丰富公司产品结构,为公司长远发展奠定良好基础。
扩建项目拟使用募集资金2599万元,对现有炮泥生产线进行技术改造和扩建。项目建成达产后将实现年产2.20万吨无水炮泥,可实现年均营业收入16,038万元,年均净利润2,449.80万元,项目所得税后内部收益率为190.66%,所得税后静态投资回收期为2.29年。
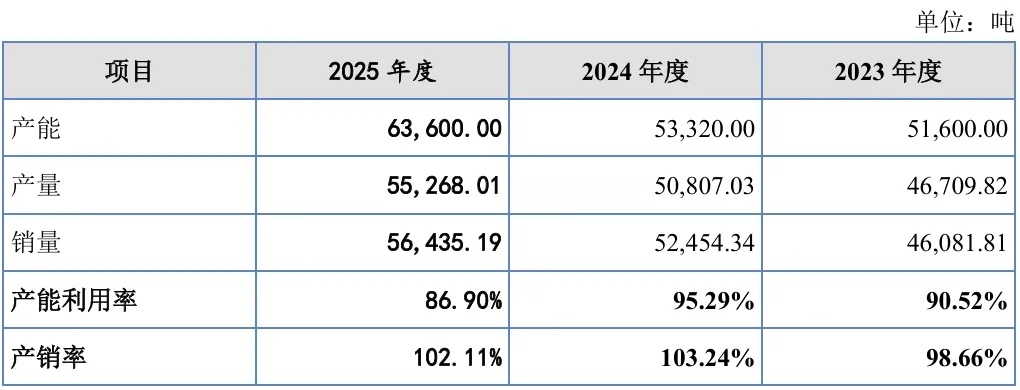
目前公司产能和产量都在快速增长,2023-2025年产能利用率分别为90.52%、95.29%和86.90%。公司募投项目共计将新增4.3万吨产能,考虑到国内耐火材料市场规模和下游钢铁产量变化,预计未来公司营收增速有限,产能消化困难。
三、投资价值总结
从基本面来看,公司主营产品为高炉炼铁系统所用的耐火材料,主要用于钢铁冶炼。核心产品高炉功能性消耗材料和高炉本体内衬在细分领域市场占比分别为10%和55%,地位突出。下游客户多为国内具有竞争力的知名钢铁企业,如宝武集团、鞍钢集团等,境外则有俄罗斯、韩国、越南等国的客户。目前国内耐火材料市场正在收缩,下游钢铁产量也逐年下降,因此行业并不景气。风险方面,市场空间有限,行业竞争加剧,公司利润增长可能难以保证。募投项目新增4.3万吨产能,预计消化困难。
估值方面,公司市盈率(TTM)为14.99倍,估值优势明显。可比公司濮耐股份(002225.SZ)、北京利尔(002392.SZ)和东和新材(920792.BJ)的市盈率(TTM)分别为57、23和24倍,平均值为34.67倍,公司估值更有性价比。
题材方面,公司本次发行价对应流通市值3.62亿元,公司涉及小金属、碳中和、中俄贸易、专精特新等概念。
关于申购,假设申购资金为8600~9400亿元,稳中一手需要254~277万元。从资金利用角度,假设使用专项资金顶格打新,以北交所打新作为投资策略,预估年化收益率为3.22%左右。
特别说明:文章中的数据和资料来自于公司财报、券商研报、行业报告、企业官网、公众号、百度百科等公开资料,本人力求报告文章的内容及观点客观公正,但不保证其准确性、完整性、及时性等。文章中的信息或观点不构成任何投资建议,投资人须对任何自主决定的投资行为负责,本人不对因使用本文内容所引发的直接或间接损失负任何责任。
另外特别说明,我们尊重读者的一切合法权益,如认为内容侵犯您的权益,请及时在后台联系我们(可私信“侵权沟通"获得我们的联系方式),我们将第一时间核查处理。
本文作者可以追加内容哦 !

