妙可蓝多作为国内奶酪制品龙头企业:
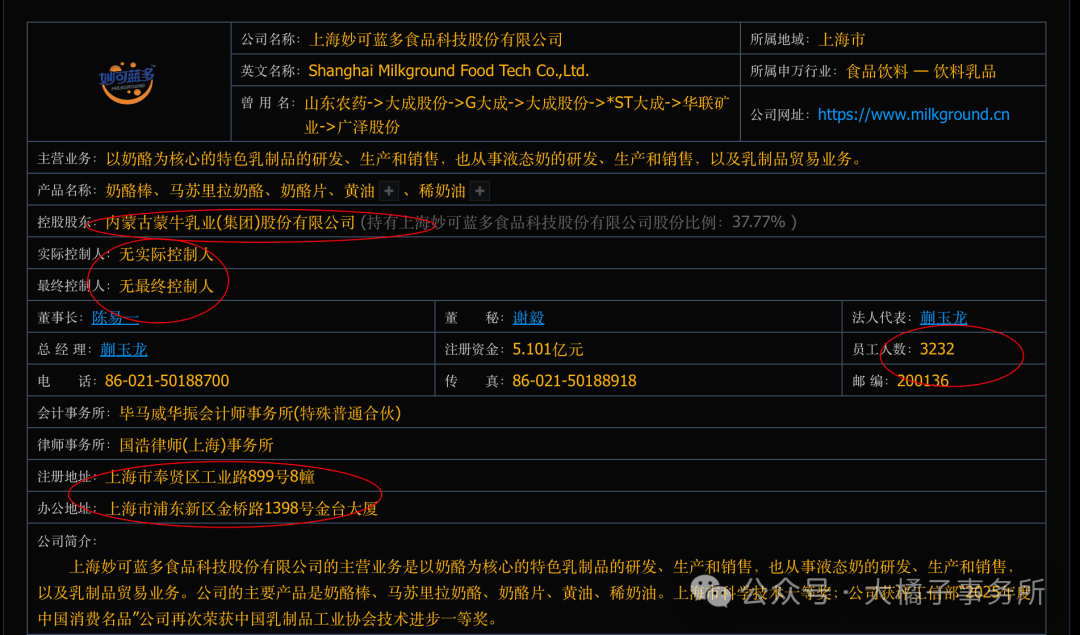
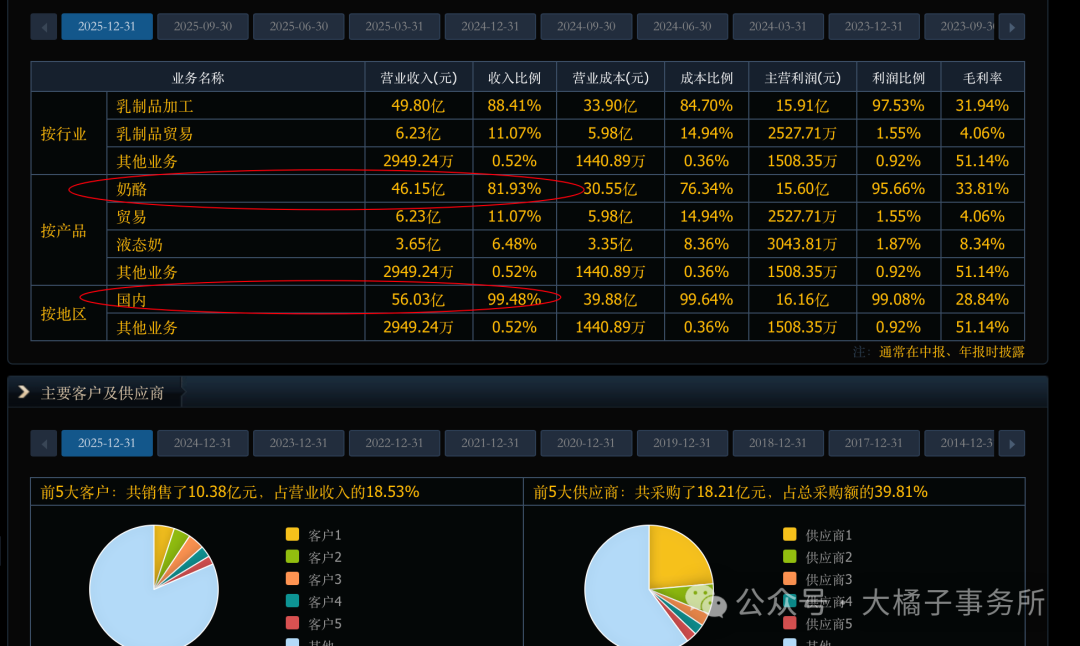
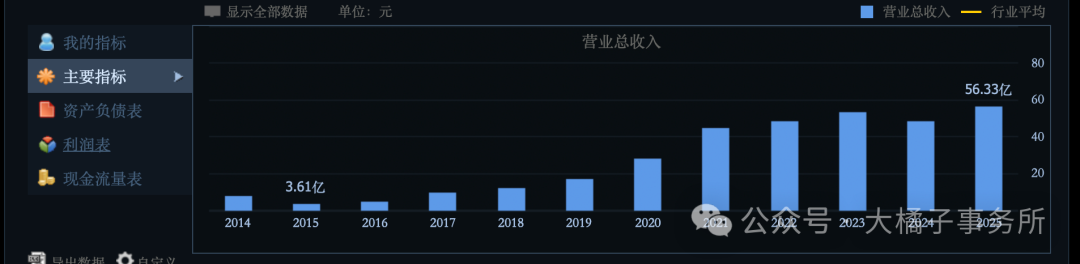
56 亿收入:
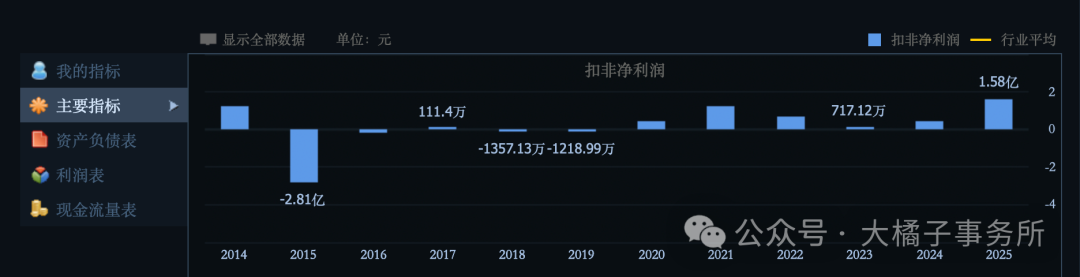
1.6 亿的利润:
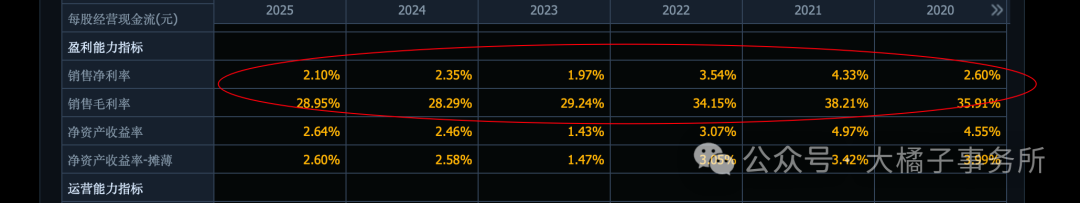
净利率只有 3% 上下:
销售驱动,接近 20% 销售费用比例:
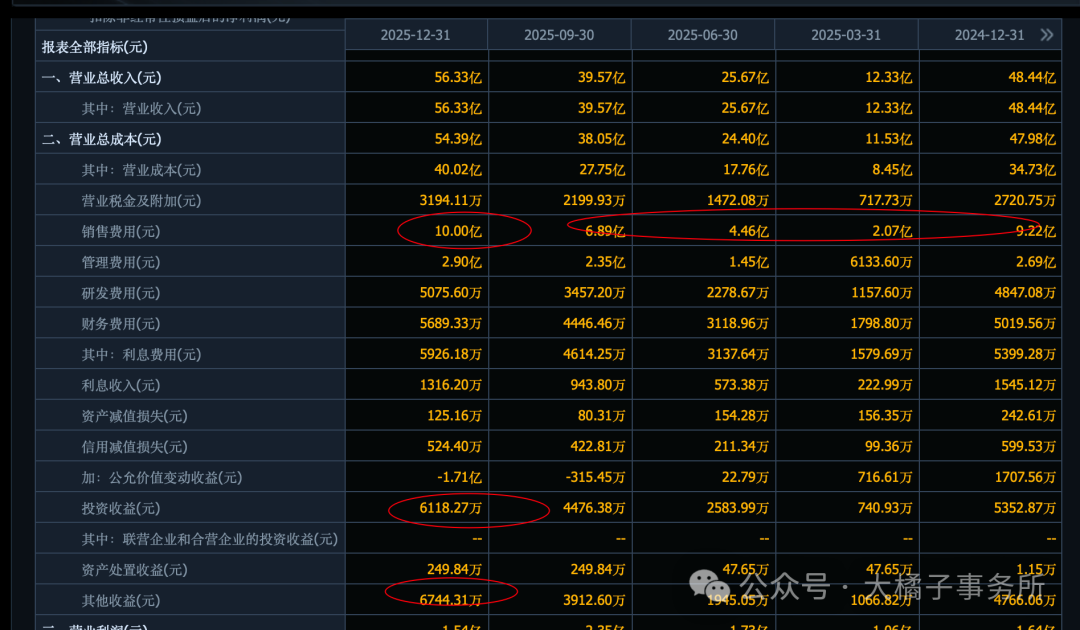
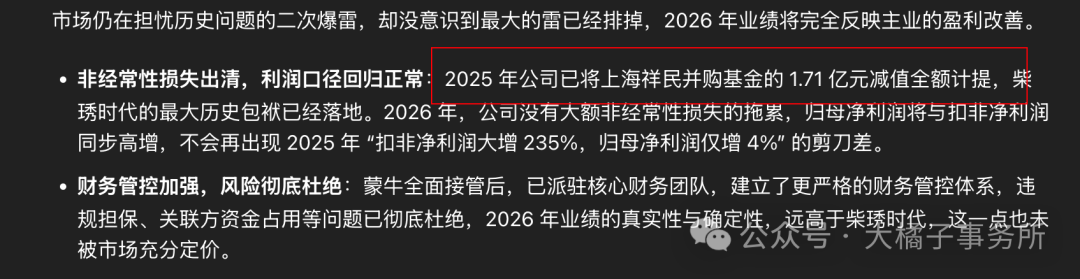
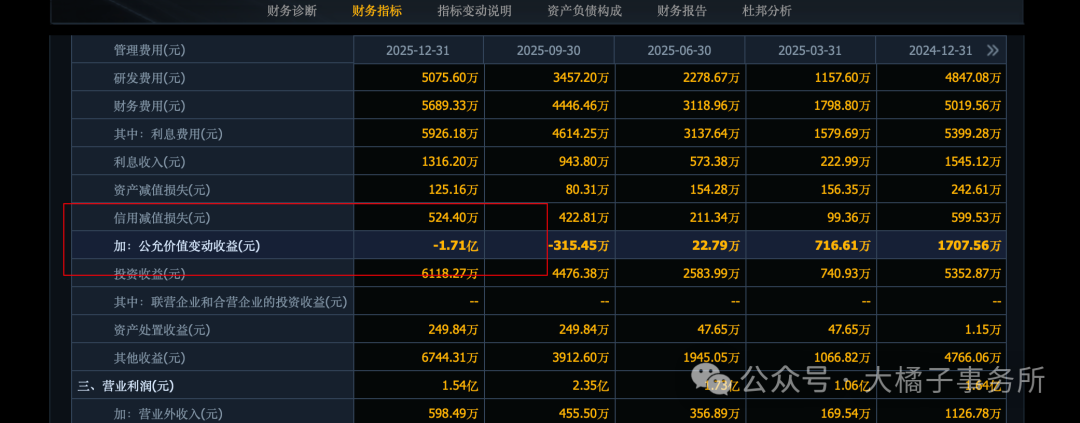
1.7 亿的减值,潜在恢复看 3 亿+ 的利润。
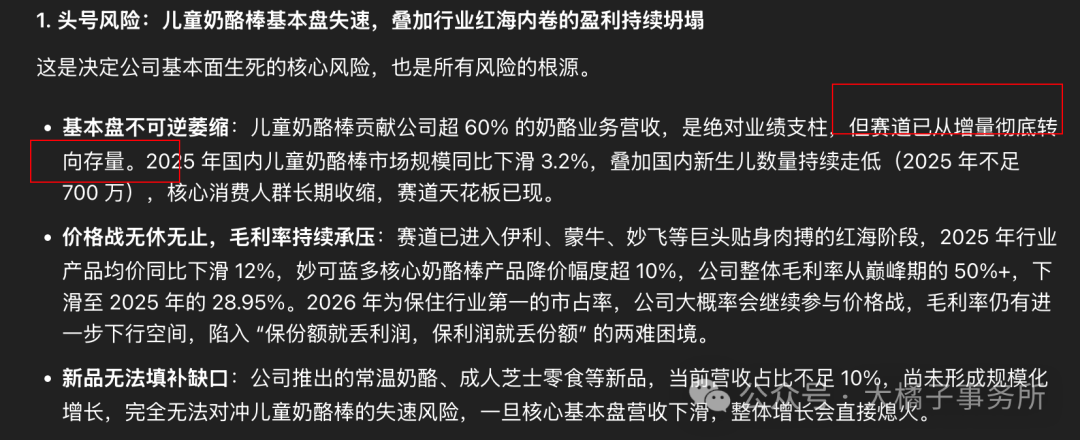
未来业绩压力来源:儿童奶酪棒基本盘失速,叠加行业红海内卷的盈利持续坍塌。
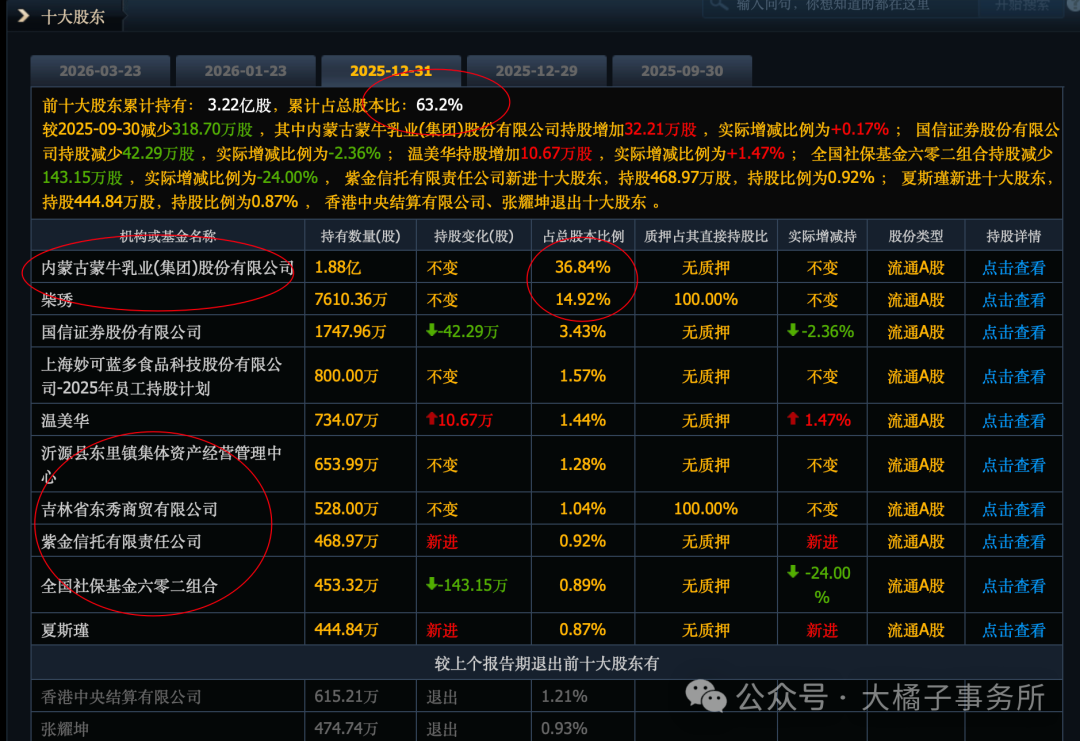
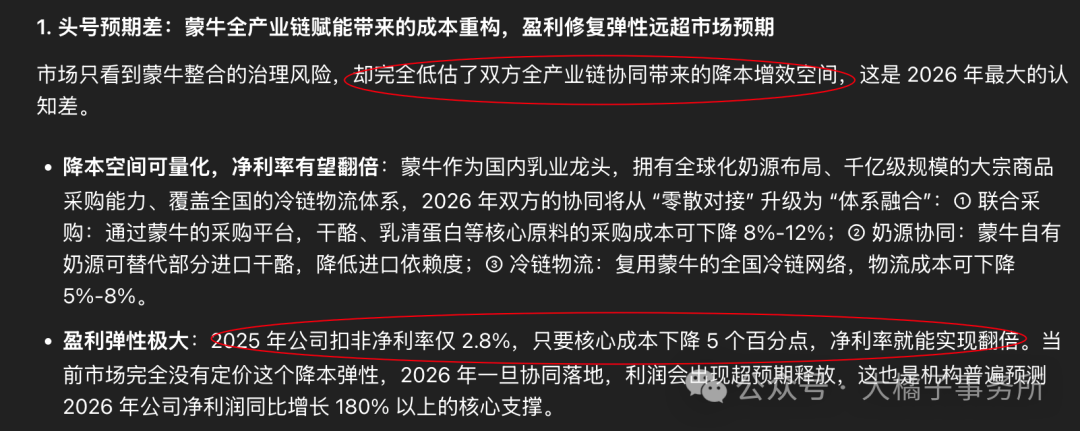
与其同时,最大的预期差:蒙牛全产业链赋能带来的成本重构和赛道的国产替代红利。
去掉 5 亿的商誉和无形资产,大概 40 亿的家底:
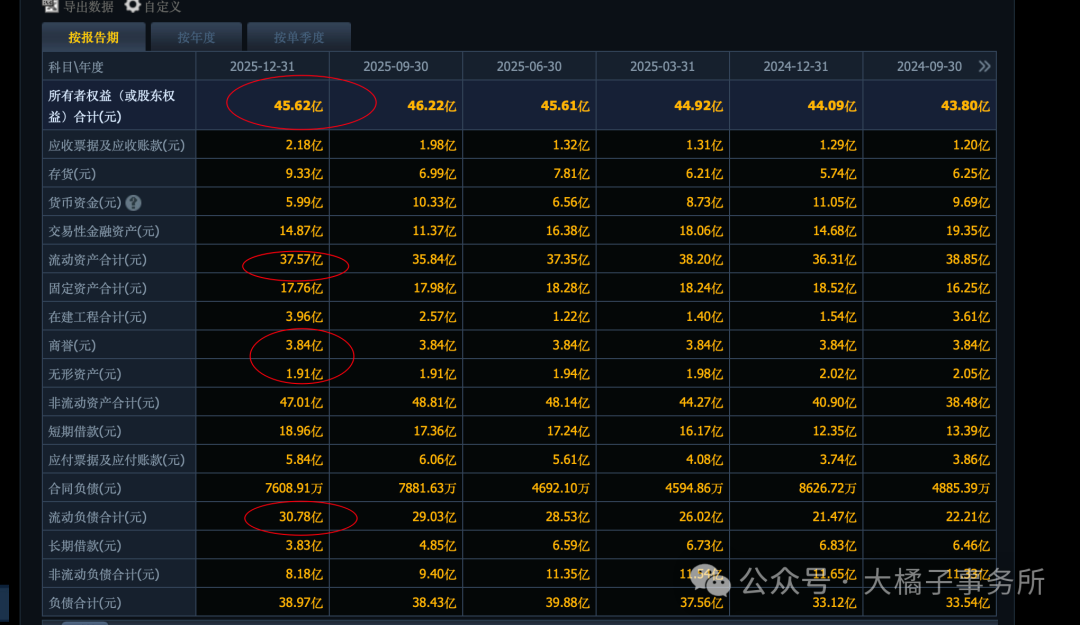
国内奶酪制品的细分龙头,消费品品牌溢价的基础。模糊 2-3 pb,对应 80-120 亿市值波动区间。
利润视角,50-60 亿收入,净利率逐步提升至5%左右,利润有望突破3亿元。
机构远期 5 亿+ 利润:需要百亿收入,5% 利润率对标。或者成本重构后的 8%-10% 利润率搭配 50-60 亿收入。
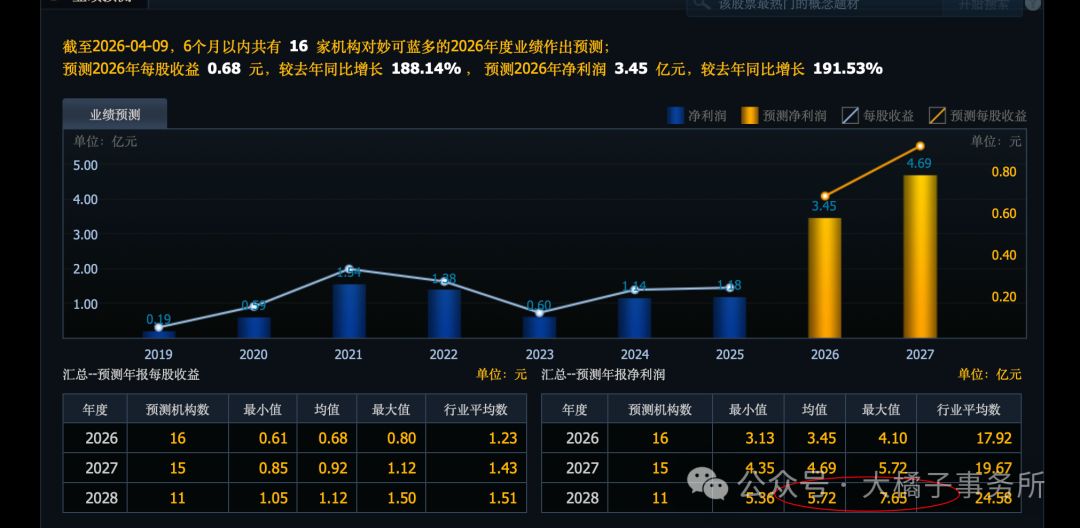
乐观看 3-5 亿利润,30-20 倍成长估值,90-100 亿市值附近做成长。保守看 2 亿利润,60 亿市值锚点。
曾经公司已经走过大的透支,想象空间拔的太高了。一鼓作气再而衰三而竭。第一次最高 300 亿+ 市值,第二波 150 亿市值,第三次,或许就是 100 亿上下波动了,除非公司真的兑现 3 亿+ 以上的利润,且还有高成长的预期。
第一次最性感,第二次之后,变得鸡肋。或者说,高难度。
当下实事求是,综合来说,80 亿市值以下看看确定性(锚定 2 pb 的重置成本),90 亿附近做成长。
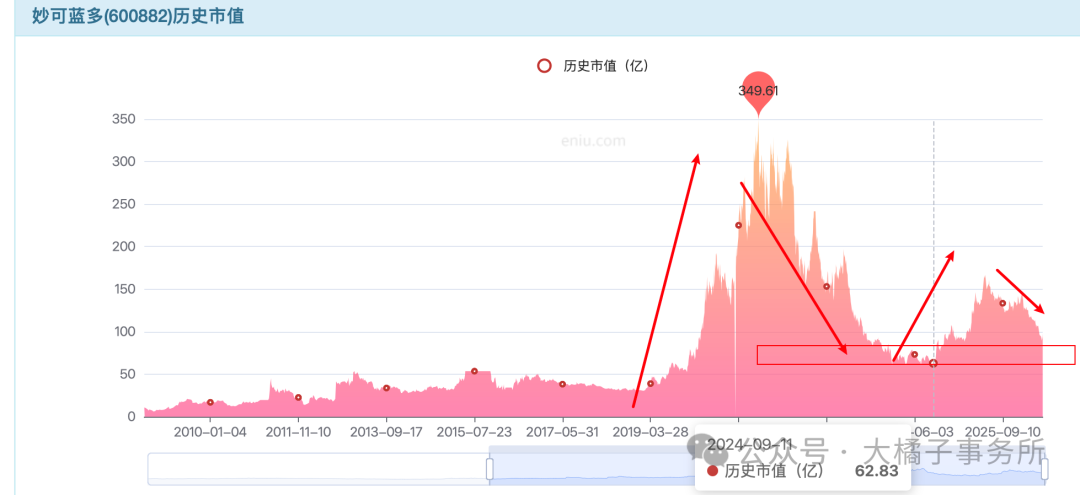
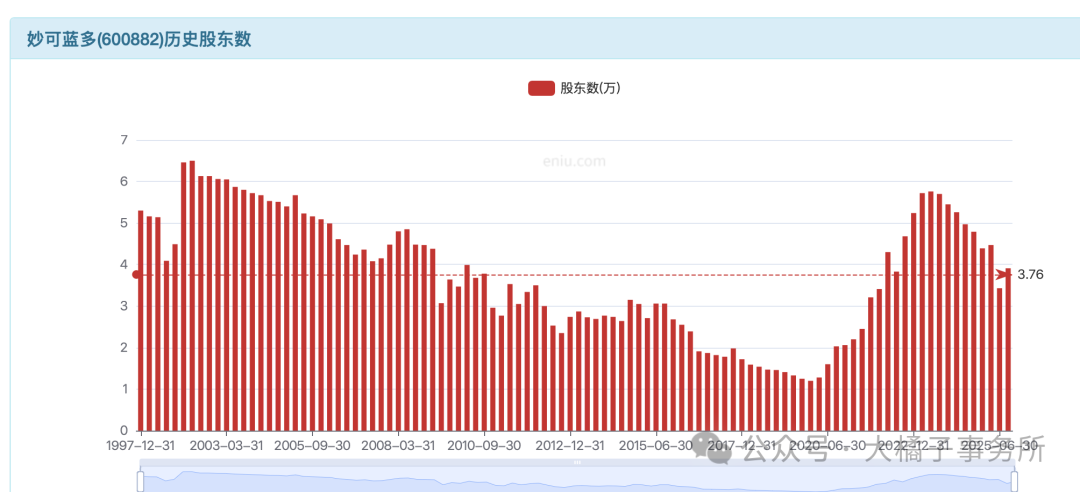
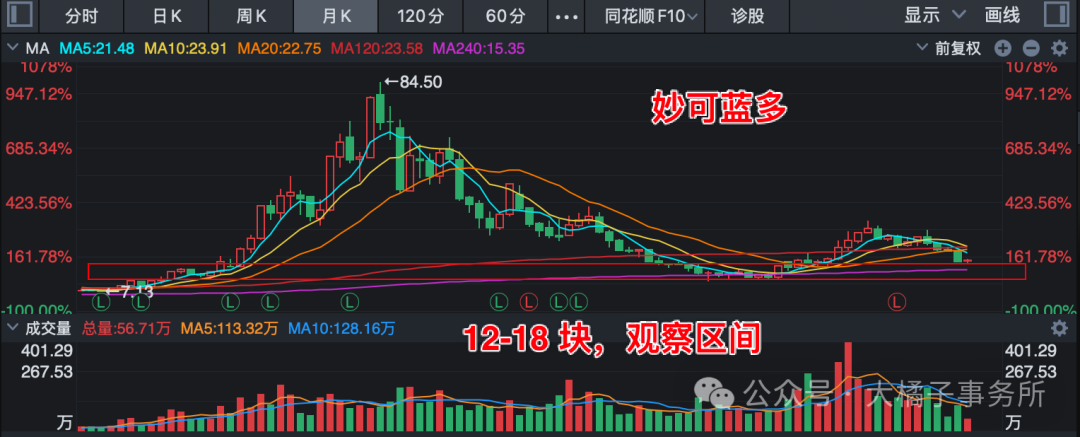
5 亿股本,90/5=18元/股。灵活关注。最坏情况,若市值回落至 60 亿附近,对应股价 12 元/股,可作为安全边际观察区间;需结合季度收入增速、净利率改善幅度等数据验证基本面变化,避免单纯估值锚定。
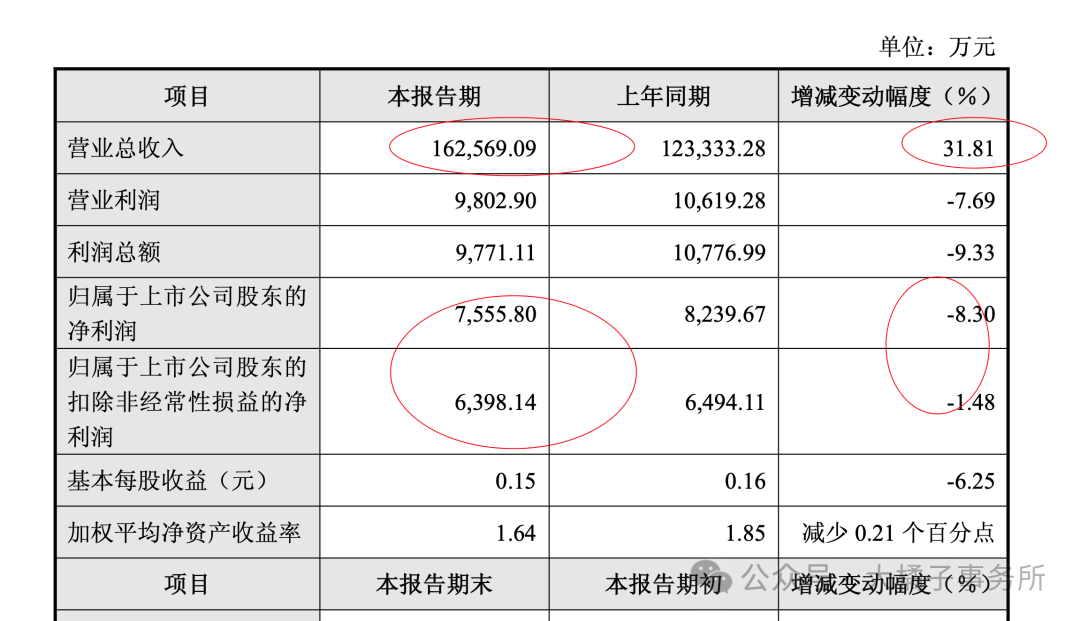
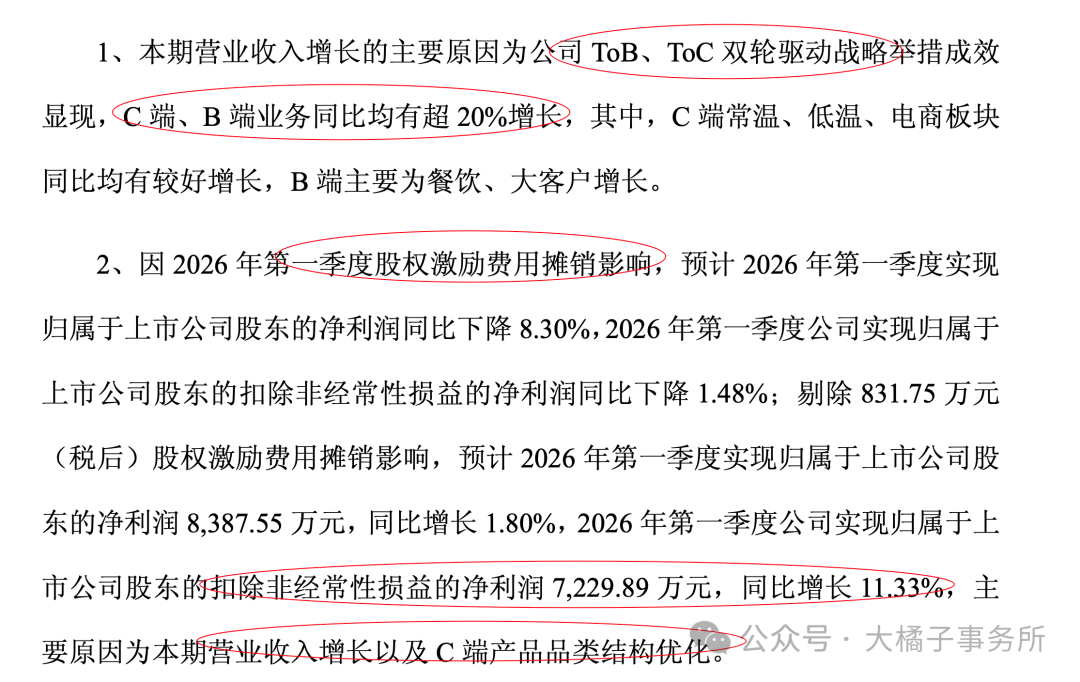
2026 一季度收入增长明显,发展积极,持续追踪。
乐观线性看,3 亿利润锚点,90 亿,18 块是核心观察位置。
充分定价,预期积极的公司,买跌为主。越涨就越没有性价比了。
注意:以上内容仅为个人观点,解释权归大橘子所有,不构成投资建议。投资有风险,入市需谨慎,盈亏由投资者自行承担。

end
看懂投资,看清人生——从大橘子事务所开始。
重要声明:
1. 以上分析仅为大橘子的学习笔记与思考分享,不构成任何投资和人生建议。
2. 投资有风险,入市需谨慎。愿你在每一次决策前都多一点清醒与从容,盈亏请自行承担。
3. 公司发展是动态的,文中观点仅代表当下理解,不代表未来必然如此,请保持独立判断。
4. 愿我们都能敬畏市场、热爱生活,记住:保住本金最重要,慢慢来,稳稳走。
本文作者可以追加内容哦 !

