590天,文章系个人学习笔记分享,仅用于研究科普,不做展望预测,只做历史回溯
光迅科技,国内通信设备龙头之一,公司是光电器件、模块研发及产业化全球先行者;专注于光通信领域近50年,多项“第一”由此诞生,是“国家认定企业技术中心”“国家技术创新示范企业”“光纤通信技术和网络国家重点实验室”,具备光电子芯片、器件、模块及子系统产品的战略研发和规模量产能力。
正面因素:
强势 最近1年,股价表现强于 93.3% 的股票,走势很强。
北向 北向资金持股占流通股比例为 3.4% ,很受外资关注。
负面因素:
估值 最近综合估值高于近十年 100% 的时间,处于历史极高位。
存货 近5年,存货周转天数增加 51天,存货减值风险升高。
评级 近90日,7家机构给出评级,机构关注度较高,但收盘价比机构的一致预测目标价高 19.6%,存在高估风险。
波动 近3天,日均换手率9.3%,短线资金追逐,波动风险较高。
解禁 2026年06月22日,解禁645.32万股,占流通股本0.8%,占总股本0.8%,若股东减持价格或受影响。
由AI数据中心建设与地缘需求驱动的全球光纤市场涨价潮进一步确认,最新数据显示中国市场G652.D光纤价格自去年低点涨超400%,机构预计2026-2027年全球供需缺口将扩大至15%。相关板块集体躁动,公司股价也顺势涨停再创历史新高,那么问题来了,现在公司还值得关注吗?未来估值水平能维持吗?
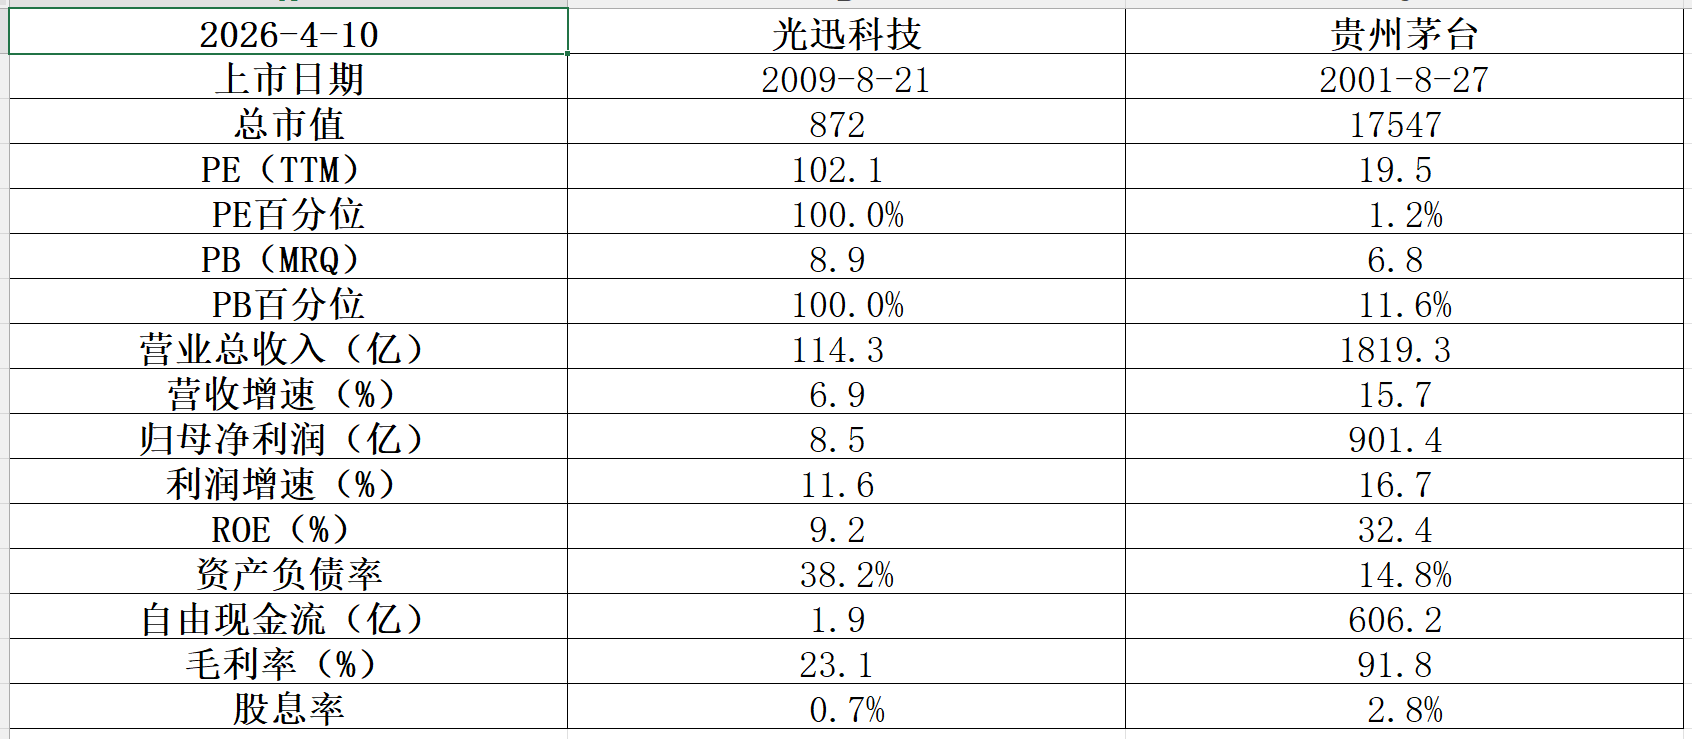
公司基本面不错,五年平均ROE9.2%就还行,五年平均自由现金流1.9亿也是赚钱的,五年平均股息率0.7%分红就那样,目前100.0%的PB历史百分位估值极高。
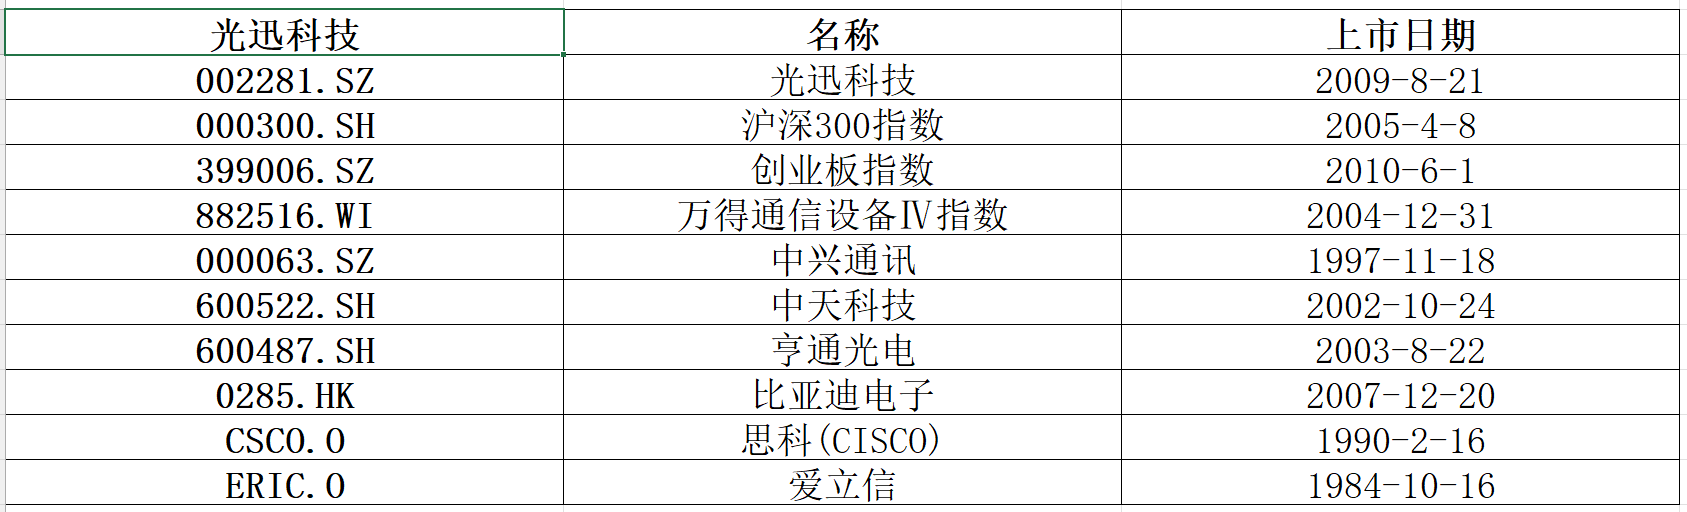
做下回测,选取宽基指数、行业指数、行业内全球对标公司作为一个投资组合进行回溯。
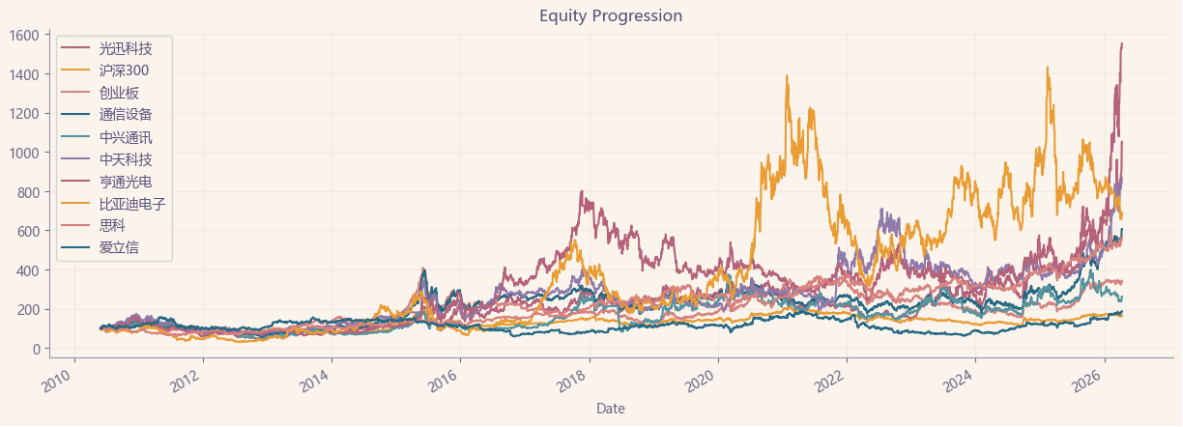
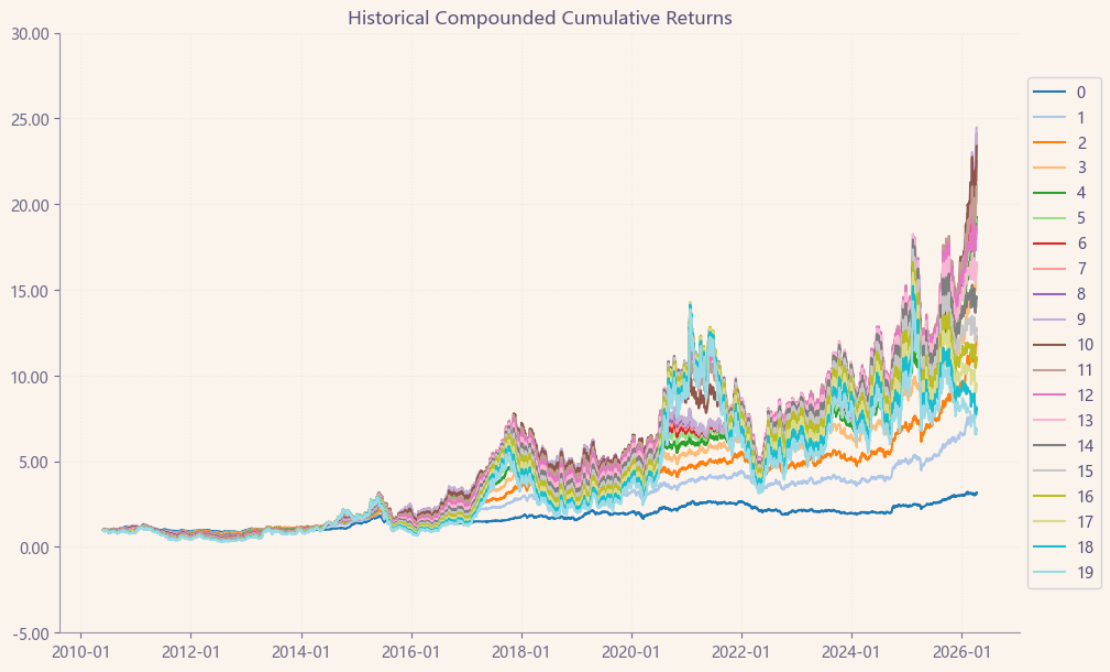
历史表现还行,十六年涨了10倍,行业上游水准。(Total Return)
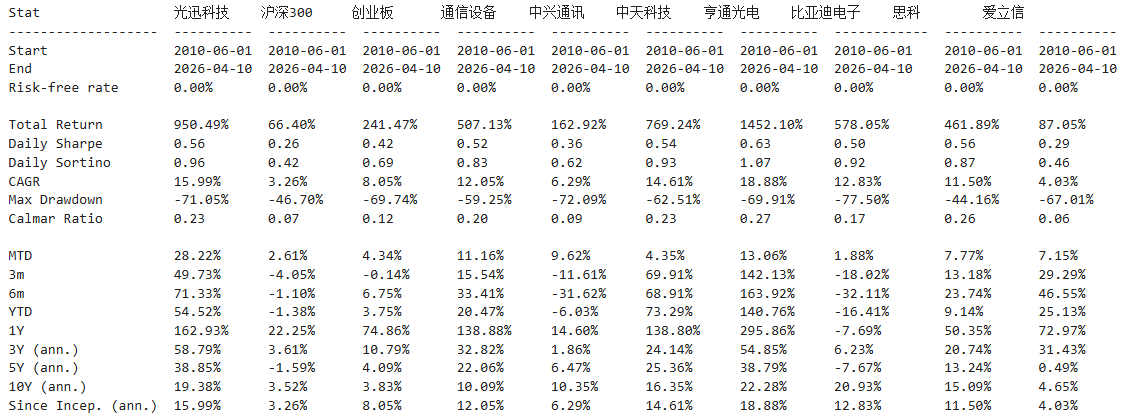
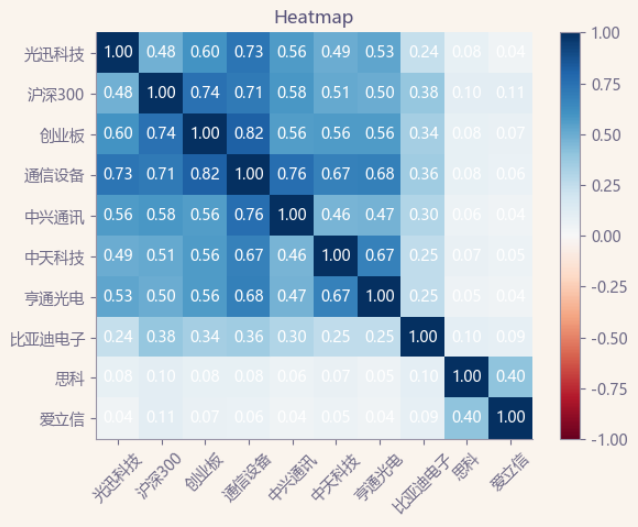
相关性表现一般,基本跟整个行业大周期走的。(数值越低越好)
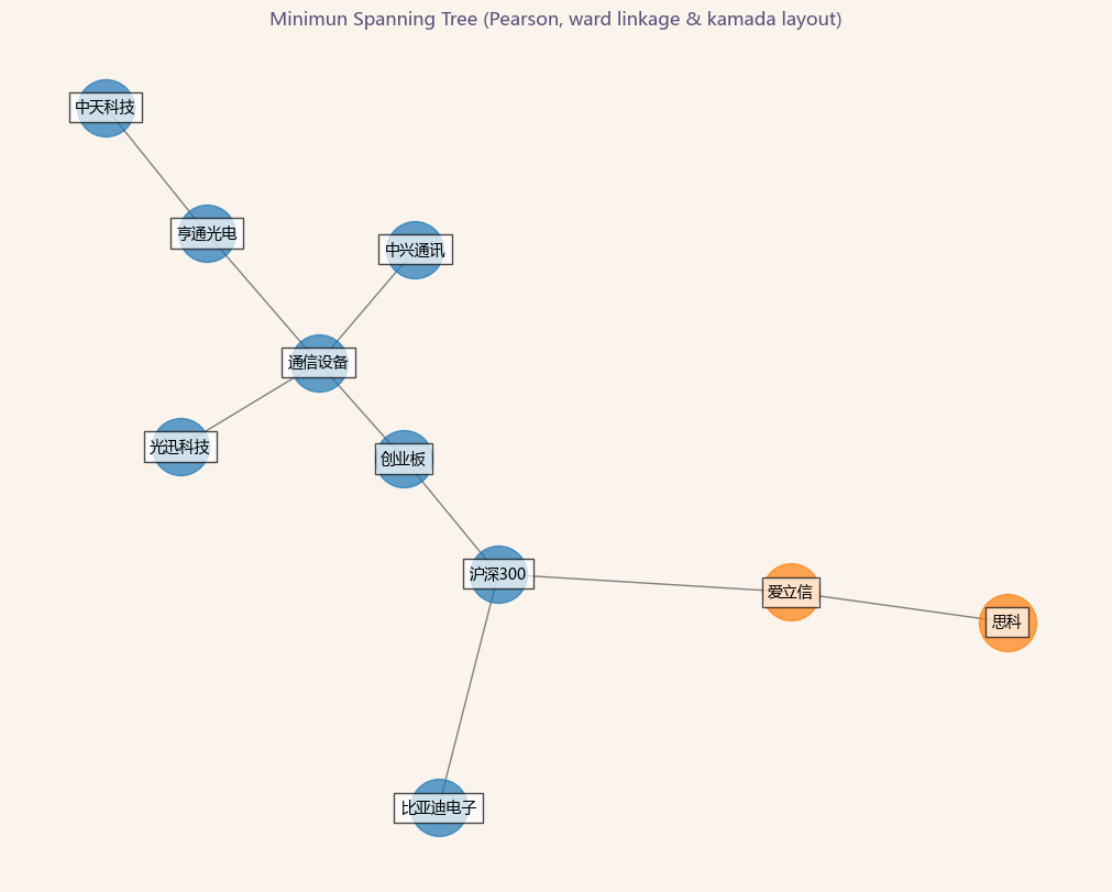
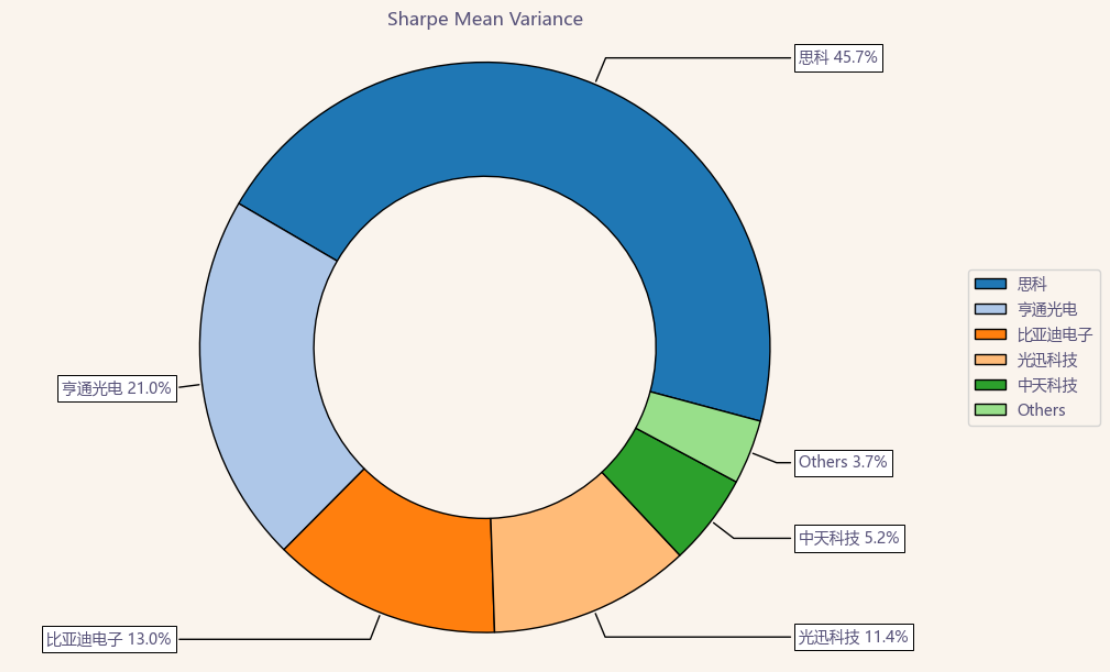
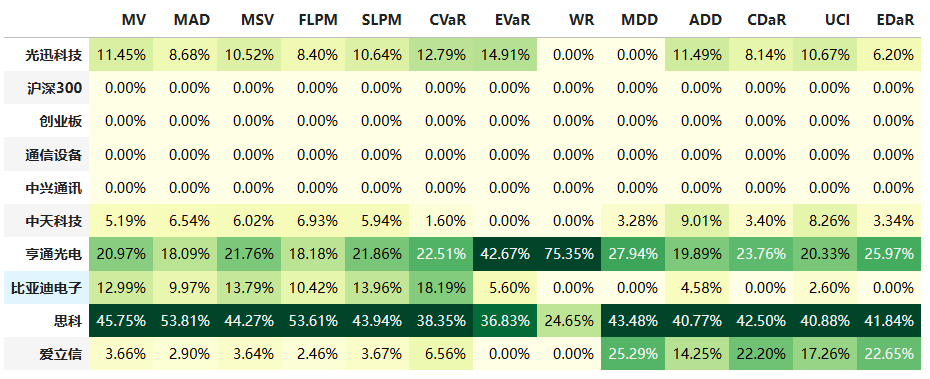
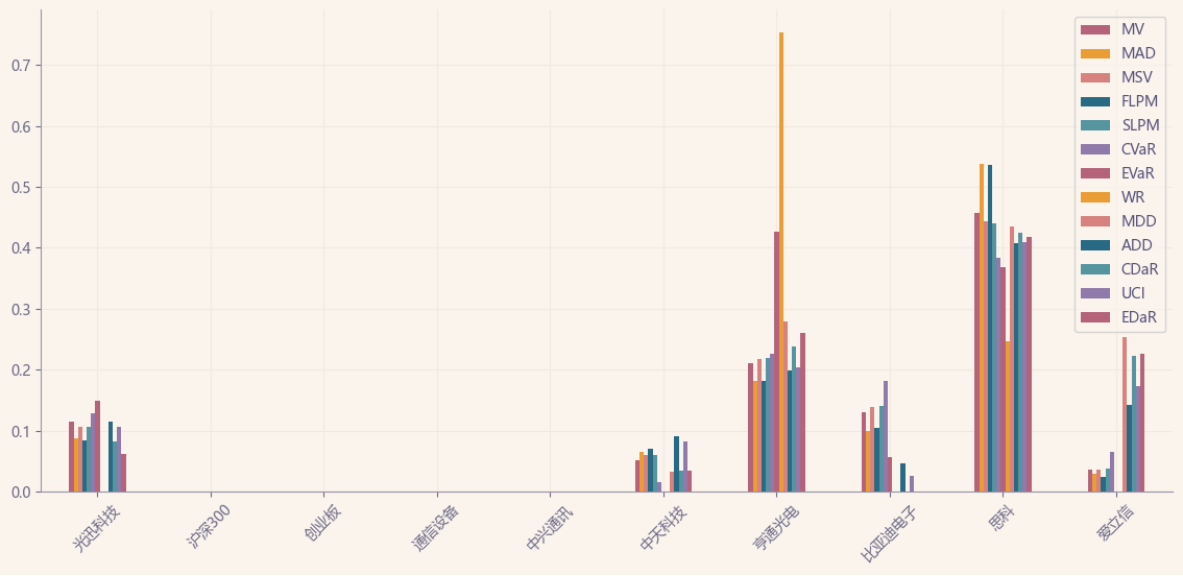
按最高夏普比率配置的话,系统给的权重为11.4%,最高权重给了思科占比45.7%。
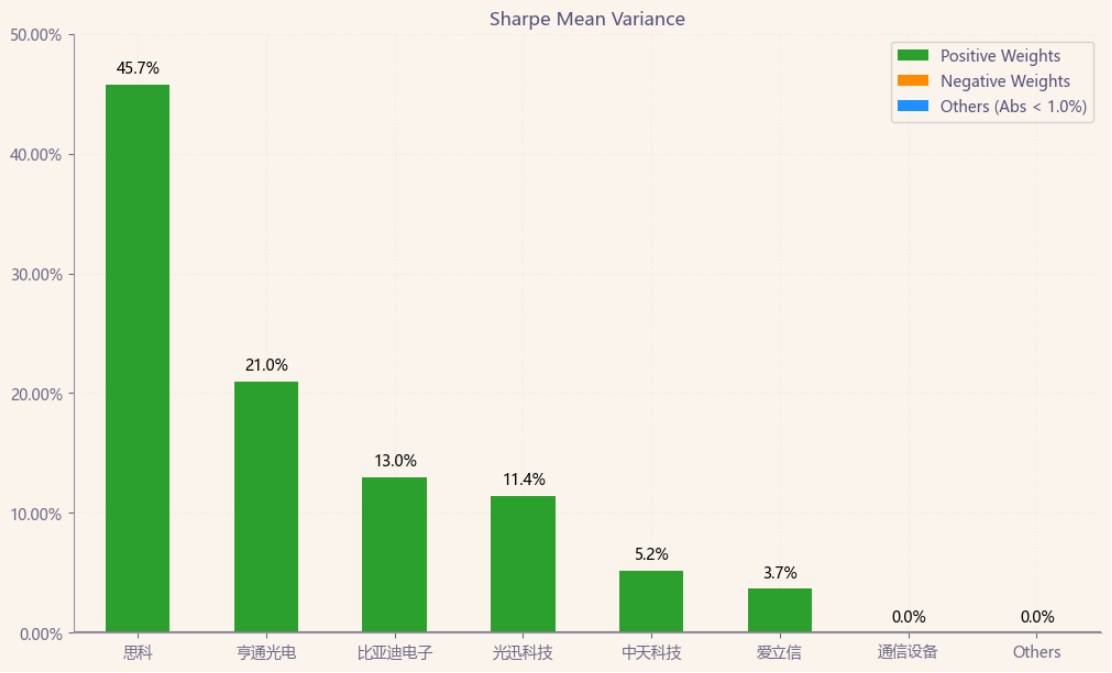
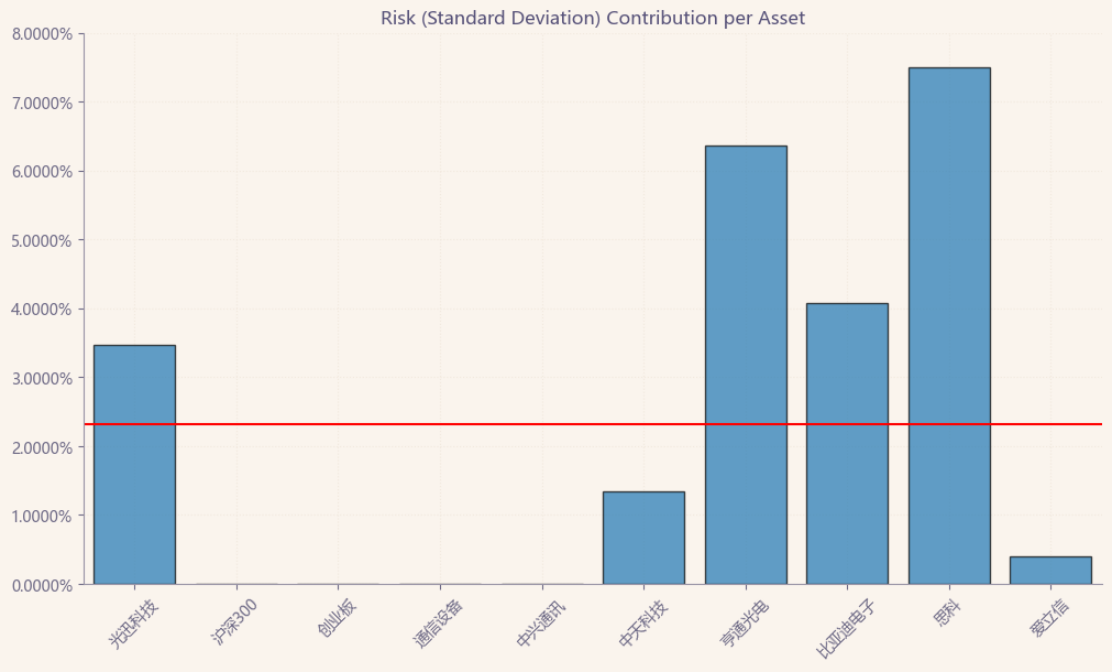
有效边界也差不多,公司终究还是配角。
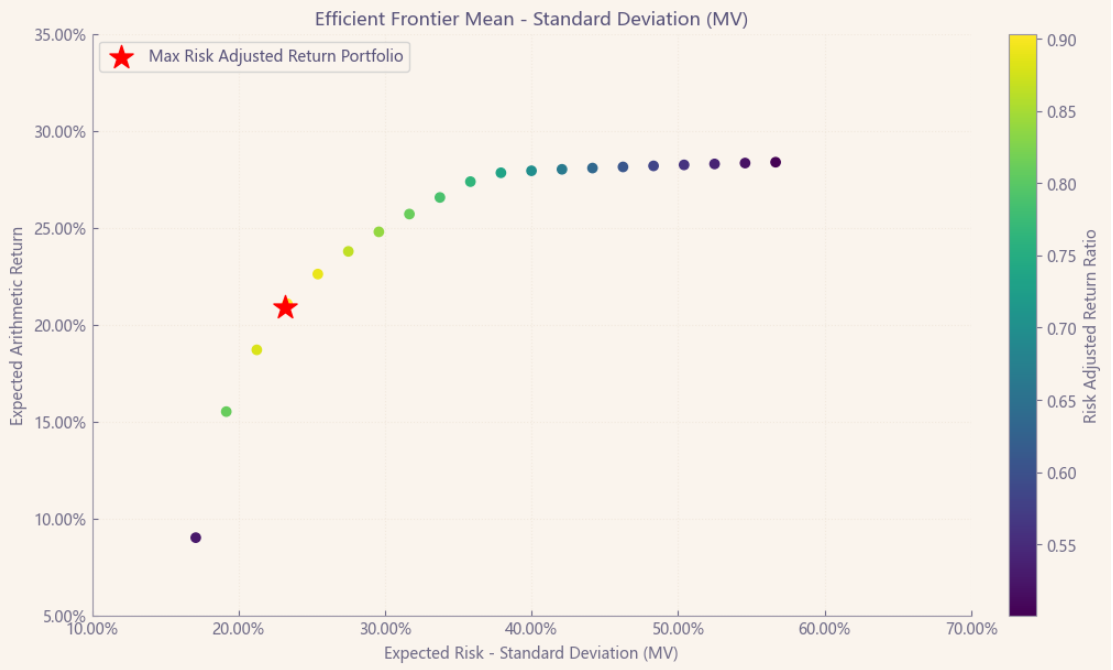
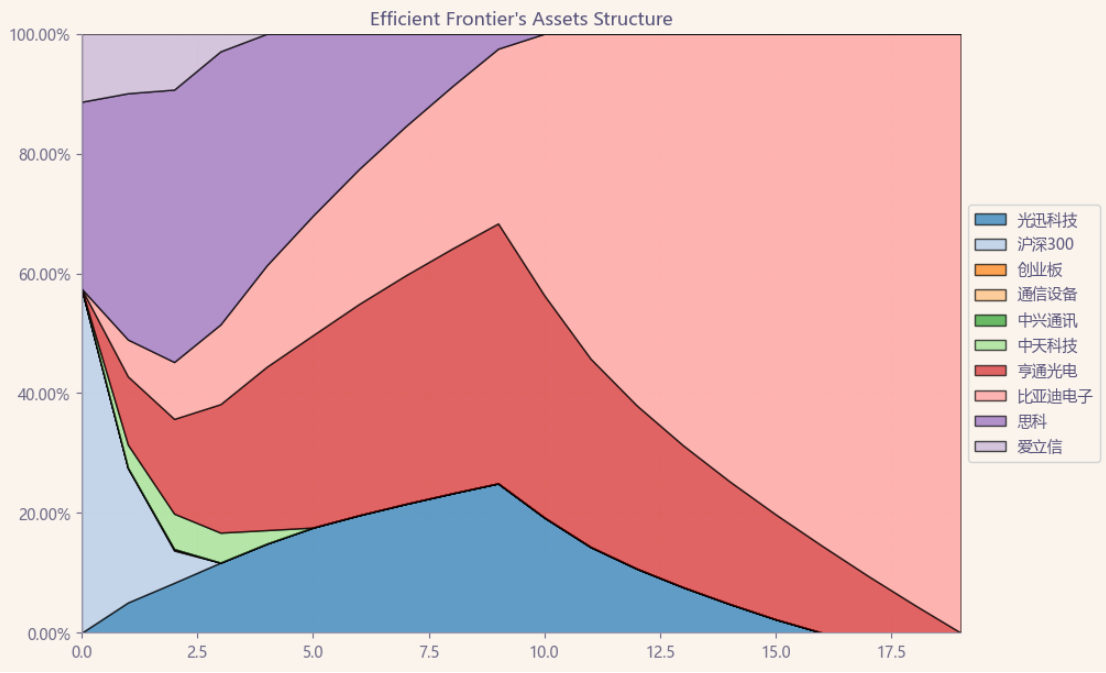
如果换成其他约束,系统给的配置比例也大同小异,基本是在亨通光电和思科之间做取舍了。
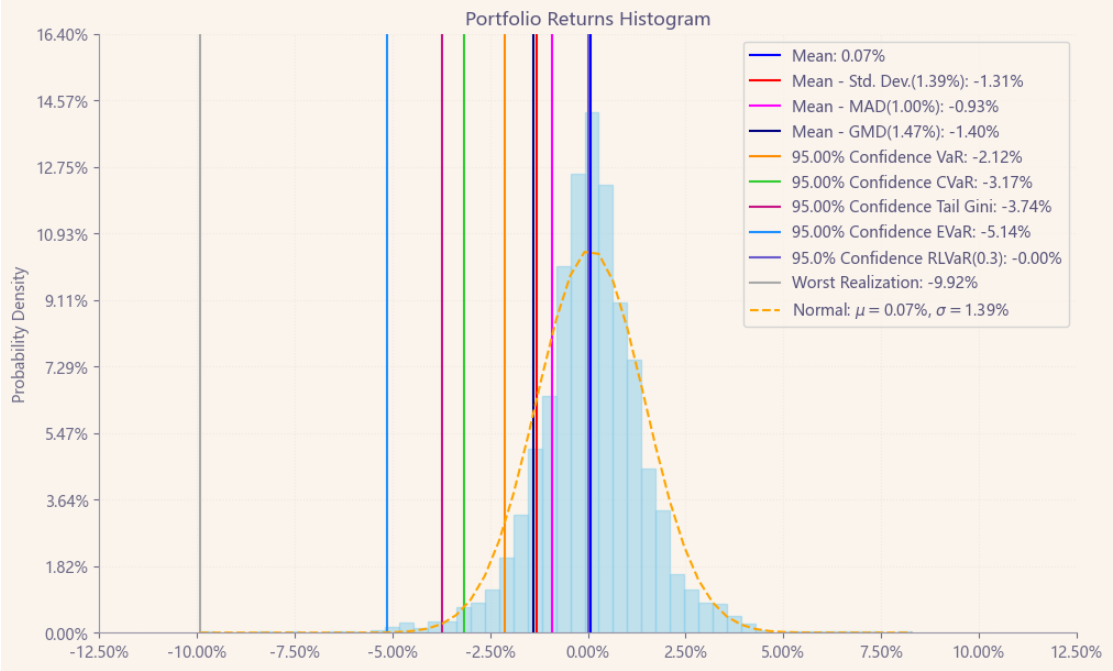
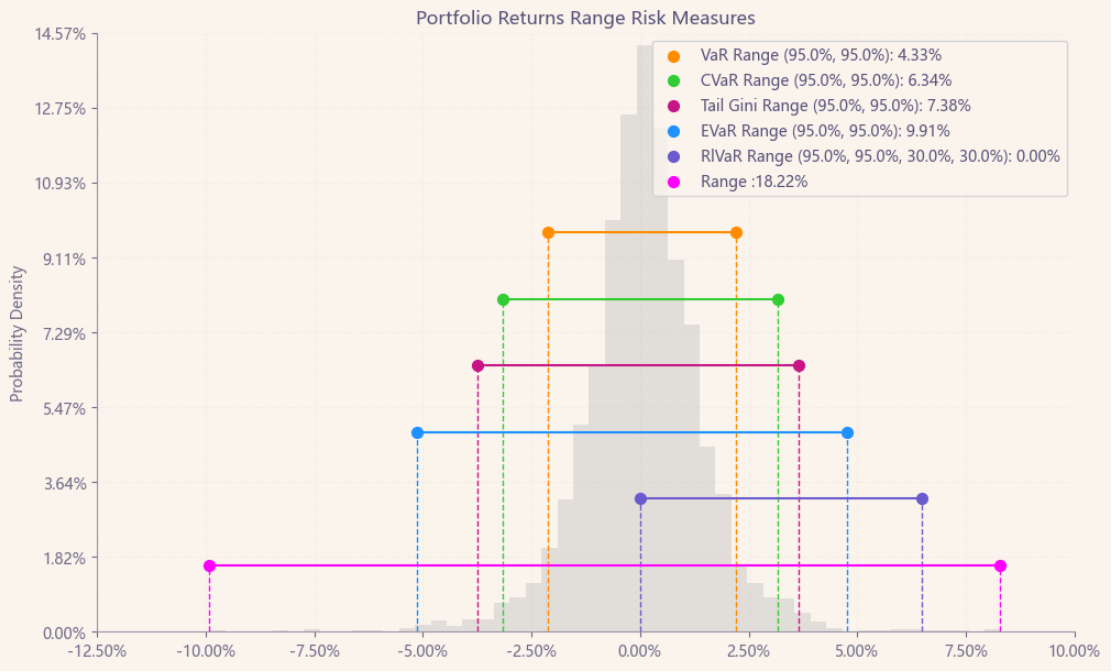
最后看下整个投资组合的情况,日度均值回报在0.07%,比上次测的电子元件行业低50%,相应地6.34%的CVaR波动也会小一些。(Mean;CVaR)
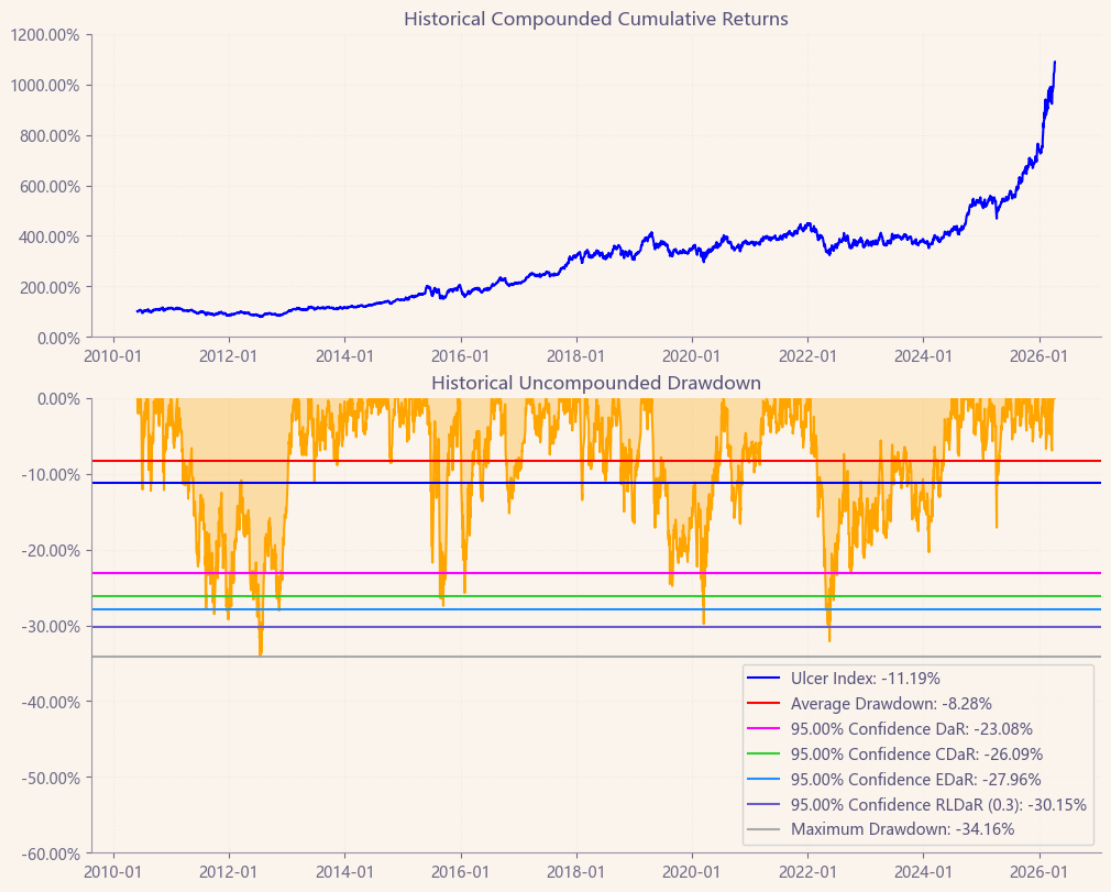
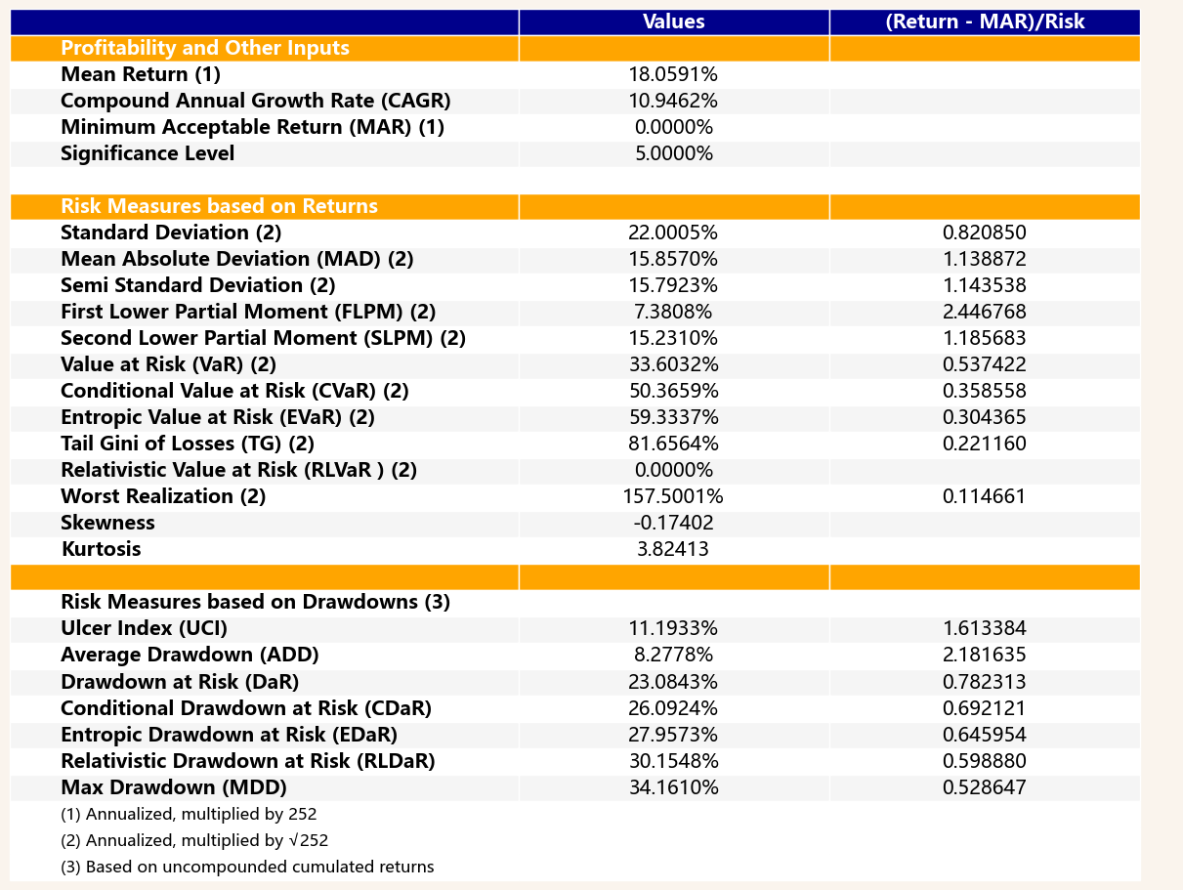
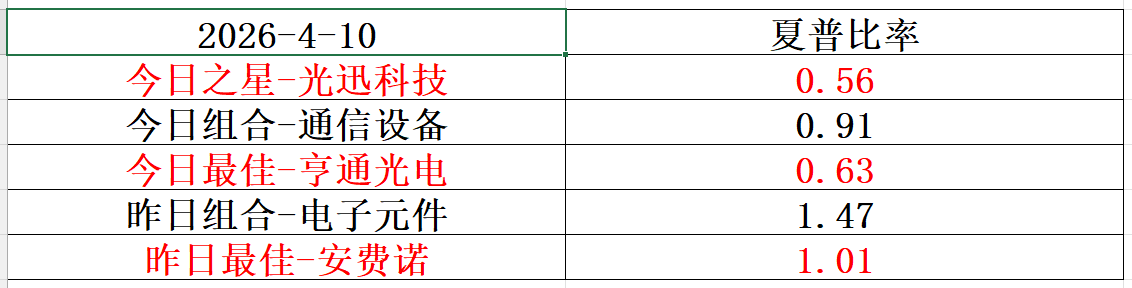
区间累计回报近12倍,最大回撤34.16%,投资组合的整体表现要好于光迅科技个股。整个通信设备行业盈利能力一般,波动中低,夏普比率0.91中规中矩。(Cumulative Returns;Maximum Drawdown)
明月何处看德芬的结论:
整个通信设备行业历史表现略显平庸,波动尚可,综合夏普比率没啥竞争力,不值得重点关注,如果一定要配置的话,可以看看思科、亨通光电。就个股而言,光迅科技,基本面稳健,历史表现可圈可点,目前估值太高,综合指数四颗星。(星级从一到五排序,星级越高越好)
本文作者可以追加内容哦 !

