CPO热门股炬光科技(688167),近期却在激光雷达领域遭遇“滑铁卢”,相关定点项目被全部取消,业务进展阶段性归零。
受AI算力建设需求驱动,光通信板块受到市场高度关注,被称为“CPO四小龙”之一的炬光科技也随之飙涨,今年以来已经实现股价翻倍。
大涨背后,炬光科技的整体业绩却并不乐观,已连续两年陷入亏损,如今大力布局的激光雷达业务又遭到“清零”,不免引发市场担忧。
定点项目全部终止,激光雷达布局失利
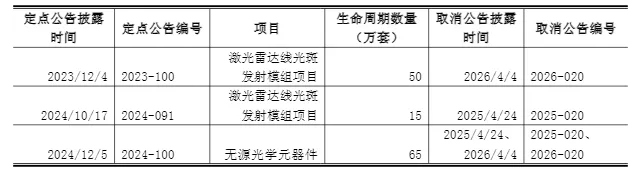
4月3日晚,炬光科技公告称,公司收到欧洲知名汽车Tier1客户AG公司通知,由于其激光雷达终端车企客户取消原定上市车型计划,导致公司激光雷达线光斑发射模组项目随之终止。该项目原计划于2026年量产,原预计项目生命周期内需求量约50万套。截至目前,公司已交付约2700套,整体仍处于量产前准备阶段。
此前2024年12月,炬光科技曾公告获得上述客户激光雷达线光斑发射模组项目及无源光学元器件项目的正式定点函,预计量产时间为2027年,生命周期需求合计超过60万套。但仅数月后,2025年4月,公司披露进展称,激光雷达线光斑发射模组项目的定点被取消,涉及约15万套产品;与此同时,无源光学元器件项目中与激光雷达线光斑发射模组配套使用的部分也对应取消。
更早些时候,2019年炬光科技还曾与德国大陆集团签订总金额约4亿元的《战略供应商合同》和《项目协议》,为其提供激光雷达发射模组。但截至2024年末,该项目累计执行金额仅为1.07亿元。此后同样由于原配套终端车企的战略调整,整车生产计划终止,该合作亦告结束。
截至最新公告披露日,炬光科技此前披露的激光雷达相关定点项目已全部取消。这意味着,从项目储备到商业落地,公司在激光雷达方向的尝试已阶段性“清零”。
值得注意的是,炬光科技过去曾多次表达对激光雷达市场的看好,并自2023年起战略聚焦线光斑技术路线。在2024年的业绩说明会上,公司仍表示海外汽车定点业务进展顺利,但从当前情况来看,炬光科技在该领域的业务布局显然未能取得预期成果。截至2025年三季度,公司激光雷达业务收入占比仅约0.81%,远未形成有效业绩贡献。
业绩连续两年亏损,股价今年已翻倍
整体业绩方面,炬光科技已连续两年陷入亏损。2024年,公司实现营收6.20亿元,同比增长10.49%,归母净利润为-1.75亿元,同比减少近300%,由盈转亏。2025年业绩快报显示,公司实现营业收入约8.8亿元,同比增长41.93%,归母净利润仍亏损约4164万元,未能实现扭亏。
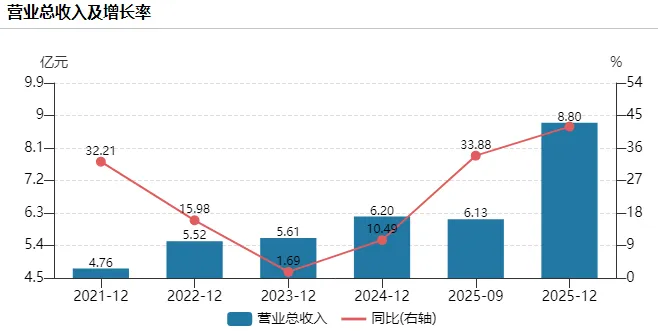
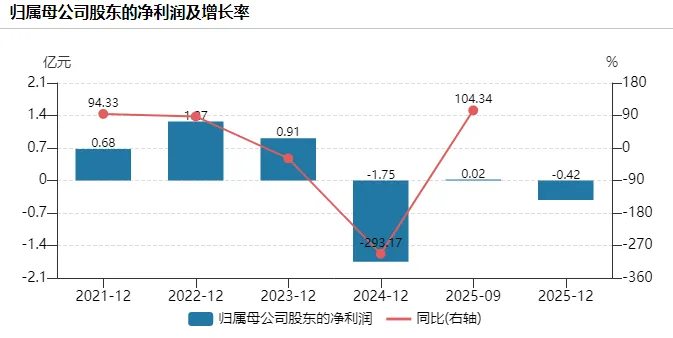
公司表示,报告期内亏损较上年同期收窄,主要得益于营业收入实现同比增长,同时泛半导体制程领域高毛利产品比重增加,消费电子领域收入增加摊薄固定成本,汽车投影和照明微透镜阵列产品成功实现从瑞士到韶关基地生产转移,扭亏为盈,公司整体生产成本下降,带动整体毛利率提升。此外,上年同期公司计提了较大金额的商誉等资产减值准备,本年度未发生同类事项,且本年度公司与SÜSS MicroTec SE达成赔偿和解并收到赔偿款,相关金额2814万元计入营业外收入。
尽管如此,公司整体仍处于亏损状态,费用端压力依然较大。一方面,公司2025年研发投入约1.7亿元,同比增长约80%,持续加码光通信、消费电子及泛半导体等领域;另一方面,公司实施多期股权激励带来约4081万元股份支付费用,叠加业务调整及人员优化产生的一次性成本,对利润形成持续侵蚀。此外,2024年收购的Heptagon资产仍处于整合阶段,收入仍未能完全覆盖人工成本及折旧摊销等运营成本,目前仍为亏损状态。
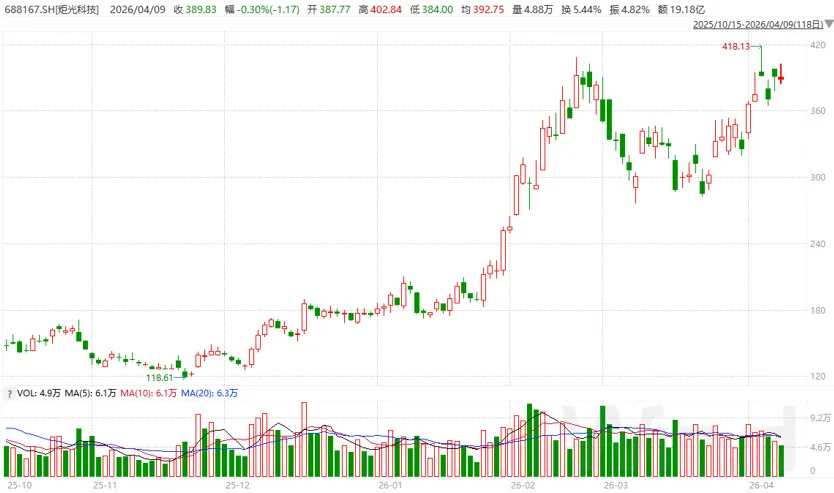
在基本面仍待修复的情况下,炬光科技股价表现却相当强势。随着AI算力相关产业链的热度提升,光交换(OCS)、共封装光学(CPO)等概念受到市场追捧,炬光科技股价自2025年8月以来持续上行,进入2026年后涨势更进一步加速,年内已实现翻倍,累计涨幅超过120%,并在4月3日盘中创出418.13元/股的历史新高。
而在披露激光雷达业务利空消息后的首个交易日,炬光科技股价大幅下跌5.35%,超30亿市值蒸发。据机构统计,4月7日炬光科技股票主力资金净流出约1亿元,其中超大单净流出9900万元,占比32%,机构抛压迹象显著。尽管目前相关业务收入占比不高,但市场高度重视炬光科技相关产品在激光雷达领域的应用前景,公告披露后,市场对公司的增长预期产生担忧,进而影响其股价表现。截至4月9日收盘,公司股价报389.93元/股,总市值350亿元。
目前,炬光科技主业盈利能力仍然有待改善,新业务仍处于投入与拓展早期阶段。中长期来看,公司研发投入的转化效率、业务布局的商业化进展以及盈利能力的修复节奏,或将成为支撑估值的关键。
本文作者可以追加内容哦 !

