【前言】
当AI生成的内容泛滥成灾,真正稀缺的资产正在被重新定价。
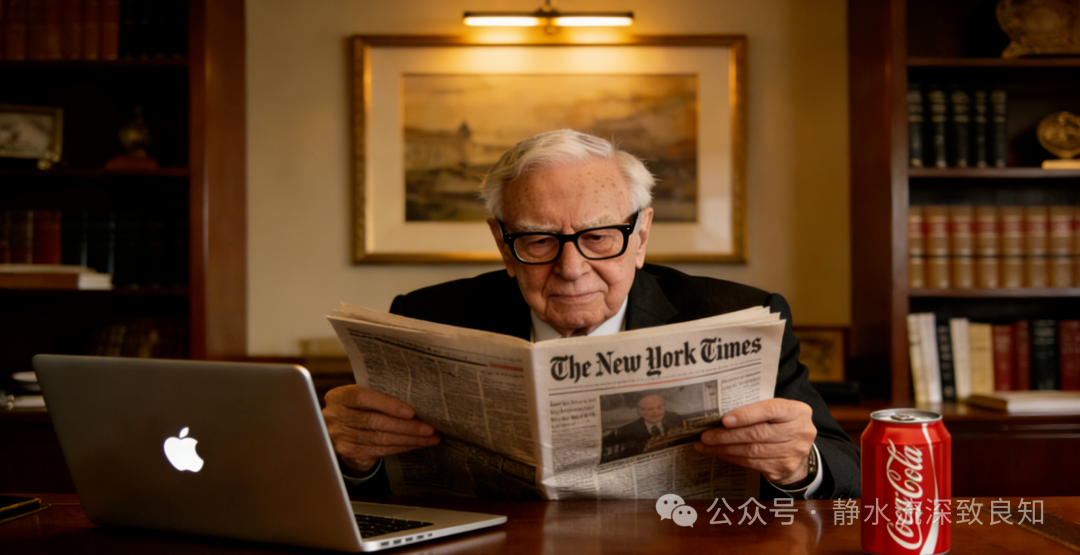
2026年2月,伯克希尔·哈撒韦披露了巴菲特担任CEO期间的最后一份季度持仓报告。在这份备受关注的13F文件中,一个令人意外的名字出现了——纽约时报(NYT)。
巴菲特新建仓506.6万股纽约时报,持股比例约3.1%。按4月2日收盘价计算,持仓市值约4.34亿美元。这一举动立即引发市场关注:为什么这位价值投资大师会在AI时代重仓一家传统媒体?
答案或许就藏在最近火遍全球投资圈的“HALO资产”概念中。而中国的出版行业,正是HALO资产的典型代表。今天我们就一起来扒一扒出版行业。
【本文为个人投研思考 不构成任何投资建议】
【一】HALO资产
HALO资产,这个由投资机构Ritholtz的Josh Brown于2026年2月初首次提出的概念,正在重塑全球资本市场的投资逻辑。
HALO是“Heavy Assets & Low Obsolescence”的缩写,即重资产、低淘汰率。
高盛在报告中直言:“AI革命正在对软件和IT服务的利润率及终端价值提出质疑。”当AI能够轻松生成代码、撰写报告、创作内容时,那些曾经被市场追捧的“轻资产”科技公司,护城河正在被重新评估。
相反,那些难以被AI替代的实体资产——电网、油气管道、基础设施,以及拥有长期内容积累的权威媒体,正在成为资本的避风港。
自2025年以来,高盛构建的“重资产组合”已经跑赢“轻资产组合”达35%。这种跑赢不仅仅是股价的相对波动,更是估值逻辑的根本性转变。
【二】价值重估
出版公司的“重资产”属性体现在两个层面。
首先是线下门店的隐形价值。
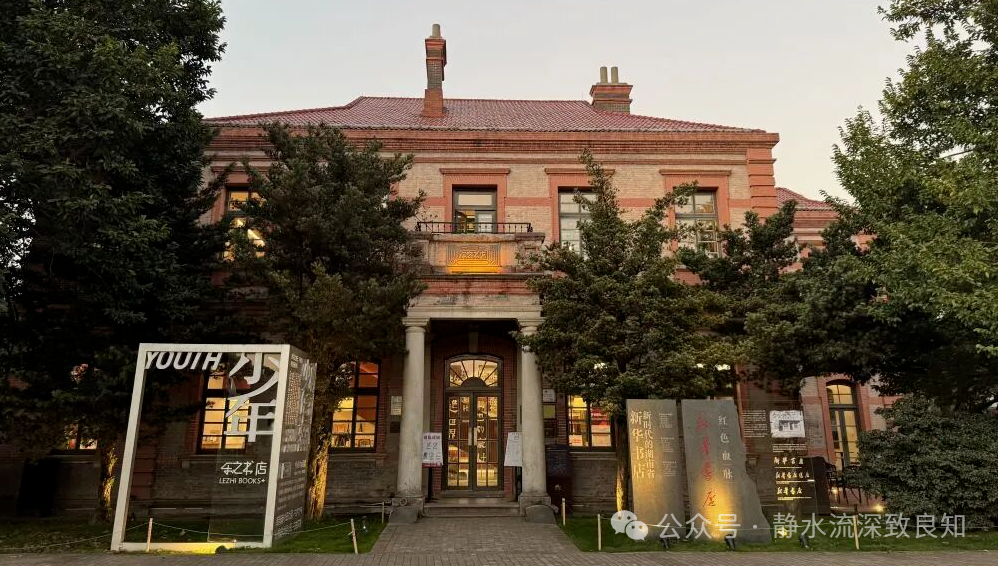
地方国企出版集团普遍拥有省内全网格覆盖的新华书店体系,这些门店多数位于城市核心商圈,地理位置优越。
然而,由于建成时间早、入账历史成本低,经过多年摊销折旧,其账面价值远低于市场实际价值。虽然房地产行业疲软,但是这些优质物业资产,依然像是埋在土里的黄金,等待被市场重新发现。
其次是教材教辅业务的牌照壁垒。
教材教辅出版发行、党政理论读物的出版与发行等核心业务,这些业务关系公共教育利益和意识形态安全,受强监管且有严苛的资质要求,市场化进入难度极大,区域独家经营属性明显,资质壁垒显著。这为地方国企出版集团构筑了长期经营的安全垫。
更令人惊讶的是,教材教辅的下游 K12 学生需求刚性,能带来长周期、高度稳定的现金流,多数出版公司拥有70-120亿元的账上现金储备。在不确定性加剧的市场环境中,这样的现金储备无疑提供了强大的安全边际。
【三】转型之路
曾经的纽约时报,因依赖广告业务、数字化转型存疑,估值一度从 85X PE 骤降至 25X 以下。
如今,这家拥有175年历史的媒体,完成了商业模式迭代,从 “流量二次售卖” 转向 “内容公信力 + 订阅驱动”。2025年第四季度实现了总订阅收入同比增长9.4%,数字订阅用户达1221万,订阅收入占比超过65%。在 AI 信息泛滥的背景下,权威内容的稀缺性让其估值中枢从 25-26X 抬升至 35-40X。
巴菲特看中的,不是一份报纸,而是一门订阅生意,是“权威内容+可持续现金流”的估值逻辑。纽约时报已经彻底摆脱了对广告的依赖,转型为以内容公信力为核心的平台模式。
这种商业模式的核心在于:用多元内容构建用户习惯,用订阅制把习惯变成现金流。当用户每月自动扣款时,收入就像水龙头一样稳定流入。
纽约时报的转型之路,为出版行业提供了绝佳的参照。
【四】对标对表
在AI技术飞速发展带来的信息泛滥与过载时代,用户对权威信源的信任度反而在提升。CTR调研数据显示,在社会内容领域,用户对权威媒体的信任度高达60.8%,显著高于自媒体。
出版公司的“低淘汰率”属性,则体现在其权威内容的稀缺性上。国内出版公司手握海量垂类权威内容与媒体资产,且正加速拓展知识服务、数智服务等新变现路径。
以南方传媒为例,其旗下拥有《时代周报》、《新周刊》、《花城》等权威媒体,截至2025年12月,时代传媒集团全媒体矩阵全网年流量超20亿,累计用户数达1.1亿。
这些权威内容资产的建设周期长、稀缺性显著,能够较好跨越互联网、AI等多个技术周期,成为出版公司持续发展的底层核心资产。
纽约时报的叙事有望复刻至国内出版公司,纽约时报的今天,或许就是国内出版行业的明天。
【五】焕新发展
全民阅读定调,实体书店迎支持。
2026 年 2 月 1 日《全民阅读促进条例》正式实施,明确鼓励实体书店发展、丰富阅读场景,出版公司作为全民阅读的核心载体,直接受益于政策带来的流量和资源倾斜,线下门店的转型和坪效提升有了明确的政策保障。
从 “卖书” 到 “卖服务”,变现路径全面升级。
国内出版公司早已摆脱 “单纯卖书” 的传统模式,开启了多元化变现的新征程:
南方传媒打造新华乐育 AI 书房,推出 “AI + 全科服务 + 门店” 解决方案,挖掘教育服务价值;
中信出版拓展数智服务,2025 年该业务收入 2.4 亿元,毛利率 29.4%,新媒体矩阵覆盖用户超 1500 万;
中国科传搭建 SciEngine 科学引擎平台,聚集 650 余种期刊、80 余万篇论文,打造全流程数字出版和知识服务体系;
山东出版将新华书店升级为研学基地,打造特色文旅融合产品,激活线下空间价值。
安徽新华发行集团提出了从“文化卖场”向“精神配套”的转变。其打造的“阅界”社区书店,不再仅仅是商业中心里的文化卖场,而是嵌入高端社区肌理的公共书房。
从内容出版到知识服务,从线下图书销售场所,到集阅读体验、文化传播、社交互动、研学教育于一体的文化综合体,出版行业的商业模式正不断升级,盈利空间持续打开。
【六】投资机遇
从估值来看,当前A股出版行业多数公司 PE 处于 10-20X 区间,部分优质标的甚至低于行业平均,对比纽约时报 35-40X 的估值,还有较大的提升空间,价值洼地特征显著。
基于HALO资产框架,核心投资逻辑围绕以下两大主线:
主线一:区域优势显著,渠道价值有望持续挖掘
这类公司手握省内全网格覆盖的新华书店体系,线下资产隐形价值高,区域渠道壁垒显著,现金流稳定。
主线二:媒体资产储备多,垂类内容优势明显
这类公司拥有丰富的权威媒体资产和稀缺垂类内容,内容变现能力强,能充分受益于权威内容价值重估。
随着HALO资产逻辑被市场逐步认知,估值修复空间可观。
【结语】
那些遍布城市核心商圈的新华书店,不仅仅是卖书的地方,更是不可复制的线下流量入口和城市文化地标。那些积累了数十年的权威内容,在AI信息泛滥的时代,成为了稀缺的“信任资产”。
巴菲特用真金白银选择了纽约时报。而中国的出版行业,拥有比纽约时报更坚实的资产基础——它既有主业稳定现金流的“守”,又有门店和内容资产价值重估的 “攻”。在当前市场环境下,这种攻守兼备的标的,或许正是稀缺的优质选择。
当全球资本开始重新审视“可建造、难替代的实体产能与网络”时,出版行业,这个长期被忽视、被低估的板块,或许将迎来价值重估的历史性时刻。
当然,投资也需注意风险,文化监管政策变动、AI 技术发展不及预期、国有传媒企业优惠政策调整等,都可能对行业产生影响,需谨慎把握节奏。
本文援引自公众号:静水流深致良知 《这个被忽视的行业,正在成为AI时代的“硬通货”》
#出版行业# $出版传媒(SH601999)$ $粤传媒(SZ002181)$ $中原传媒(SZ000719)$
本文作者可以追加内容哦 !

