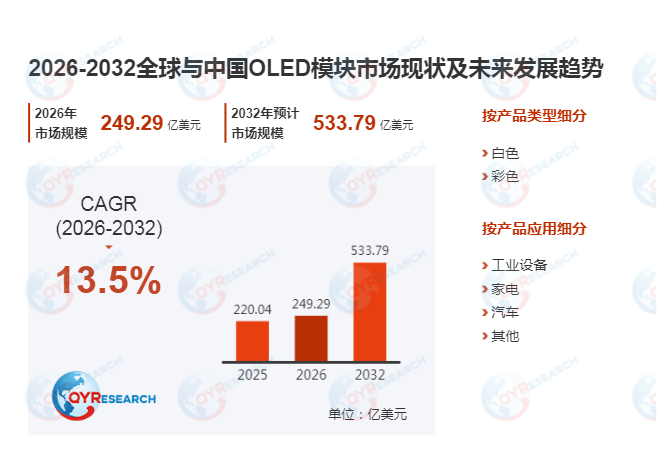
根据QYResearch统计及预测,2025年全球OLED模块市场销售额达220.0亿美元,预计2032年将攀升至533.8亿美元,2026-2032年期间年复合增长率(CAGR)为13.5%。这一增长态势背后,是OLED模块技术迭代、应用场景拓展与产业链优化的共同推动。本报告将聚焦OLED模块市场动态,深入分析其技术特性、驱动因素、风险挑战及未来趋势,为行业参与者提供决策参考。
一、OLED模块技术特性与市场格局
OLED模块是基于有机发光二极管(OLED)技术的自发光显示功能单元,由OLED显示面板、驱动IC、电源管理单元、柔性电路板(FPC)、封装层及结构支撑件等核心组件构成。其外观以超薄平板形态为主,厚度可低于1毫米,支持刚性、柔性或可折叠结构设计。通过主动矩阵(AMOLED)或被动矩阵(PMOLED)驱动方式,OLED模块利用有机材料在电场作用下的电致发光特性,实现高对比度(>10000:1)、高色域(NTSC 100%以上)与快速响应(<1ms)的显示效果。
从产品分类看,OLED模块涵盖AMOLED模块、PMOLED模块、柔性OLED模块及硅基Micro-OLED模块四大类型。其中,柔性OLED模块因可弯曲特性,成为折叠屏手机、卷曲屏电视等创新产品的核心组件;硅基Micro-OLED模块则凭借高PPI(>3000)与小尺寸优势,成为AR/VR近眼显示系统的首选方案。应用领域方面,OLED模块已渗透至智能手机、平板电脑、智能穿戴设备、车载显示、电视、工业控制面板及AR/VR等场景,成为高端显示终端的核心组件之一。
市场格局上,全球OLED模块市场呈现高度集中特征。据Omdia 2024年Q3数据显示,三星显示(Samsung Display)与LG显示(LG Display)合计占据全球AMOLED面板市场份额的78%,其中三星显示在中小尺寸AMOLED领域市占率达56%。中国厂商如京东方科技集团、维信诺科技股份有限公司等通过技术追赶与产能扩张,逐步缩小与国际巨头的差距。例如,京东方2024年投产的成都B16产线,采用第6代AMOLED技术,月产能达4.8万片,主要面向高端折叠屏市场。
二、市场增长驱动因素:技术、场景与产业链协同
当前,OLED模块市场正处于由高速渗透向结构升级过渡的关键阶段,其增长动力主要来自三方面:
终端产品高端化趋势:智能手机、折叠屏设备、高端电视及车载智能座舱对显示效果、厚度控制与形态创新提出更高要求。例如,苹果iPhone 15 Pro Max采用LTPO AMOLED屏幕,支持1-120Hz自适应刷新率,单机价值量较传统LCD屏幕提升40%。车载领域,奔驰EQS搭载的56英寸MBUX Hyperscreen曲面OLED中控屏,推动单车OLED模块用量从2-3块增至5块以上。
柔性显示与新型应用场景扩展:折叠屏、卷曲屏、穿戴设备及AR/VR近眼显示等场景加速落地,带动柔性AMOLED与硅基Micro-OLED模块需求。据预测,2025年全球折叠屏手机出货量将达1.1亿部,2022-2025年CAGR达83%。AR/VR领域,Meta Quest Pro与苹果Vision Pro均采用硅基Micro-OLED屏幕,单台设备OLED模块成本占比超30%。
产业链成熟度提升与国产替代:驱动IC、蒸镀设备、封装材料等关键环节逐步本土化,资本开支与良率改善降低单位成本。例如,京东方2024年B16产线良率已达85%,较2022年提升15个百分点;维信诺与合肥欣奕华合作开发的国产蒸镀机,设备成本较进口机型降低30%。政策层面,中国《“十四五”智能制造发展规划》明确将新型显示列为重点发展领域,2024年对OLED产线投资补贴比例提升至15%,加速国产替代进程。
三、风险与挑战:技术、供应链与宏观环境三重约束
尽管市场前景广阔,OLED模块行业仍面临多重结构性约束:
资本密集与技术门槛:新建6代AMOLED产线投资规模超400亿元,设备折旧占成本比重达40%。若终端需求不及预期,产能利用率下降将导致价格竞争加剧。例如,2023年全球AMOLED面板均价同比下降18%,部分厂商毛利率跌破10%。
核心设备与材料依赖:高端蒸镀设备(如Canon Tokki)、精密金属掩膜版(FMM)及部分有机发光材料仍依赖进口,供应链安全风险突出。2024年日本对FMM出口管制升级,导致中国厂商产线建设延期3-6个月。
技术迭代不确定性:Micro-LED、Mini-LED背光LCD等替代技术持续进步,可能在特定场景形成竞争压力。例如,三星2024年推出的Micro-LED电视,亮度达2000尼特,寿命超10万小时,对OLED高端电视市场构成威胁。
OLED固有技术缺陷:烧屏风险、寿命衰减(典型寿命约3万小时)及高亮度下功耗控制(>5W/英寸)仍需通过材料体系(如磷光材料)与驱动算法优化解决。
四、下游需求趋势:高端化、多形态化与车载化
未来,OLED模块需求将呈现三大趋势:
智能手机市场:渗透率已接近85%,增长依赖高刷新率(120Hz+)、LTPO技术、低功耗设计(如LTPO 2.0)及折叠形态创新。预计2025年折叠屏手机OLED模块市场规模将达120亿美元,2022-2025年CAGR达65%。
车载显示市场:新能源汽车智能座舱普及推动多屏化(平均3-5块/车)、大尺寸化(>12英寸)与曲面化趋势。2024年全球车载OLED面板出货量同比增长90%,理想L9、蔚来ET7等车型均采用OLED中控屏。
AR/VR与可穿戴设备:对高PPI(>3000)、高亮度(>1000尼特)硅基Micro-OLED模块需求显著提升。2024年全球AR/VR设备OLED模块市场规模达18亿美元,2022-2025年CAGR达72%。
五、市场预测与厂商竞争策略
历史数据覆盖2021-2025年,预测数据延伸至2026-2032年。主要厂商包括三星显示、LG显示、京东方、维信诺等,其竞争策略聚焦技术升级(如LTPO、硅基OLED)、产能扩张(如京东方B16产线)与客户绑定(如三星显示与苹果独家供应协议)。按产品类型,彩色OLED模块占比超90%;按封装技术,薄膜封装(TFE)因轻薄优势成为主流;按形态结构,柔性OLED模块占比将从2025年的45%提升至2032年的65%。
区域市场方面,中国凭借政策支持与产业链配套优势,2032年全球占比预计达35%,超越韩国成为最大市场;北美因AR/VR需求增长,2022-2025年CAGR达15%;欧洲则受新能源汽车智能化推动,车载OLED模块需求年均增长12%。
结语:OLED模块市场正经历技术、场景与产业链的三重变革。企业需在技术研发(如硅基OLED、LTPO)、成本控制(良率提升、国产替代)与市场多元化(车载、AR/VR)布局之间取得平衡,以应对技术迭代与供应链风险,把握高端化与多元化增长机遇。
本文作者可以追加内容哦 !

