燃气轮机行业正经历30年一遇的结构性上行周期。2025年全球订单99.9吉瓦,同比增长76%,已逼近2000年互联网周期峰值;结合2026年一季度数据,2026年全年订单预计达107-110吉瓦以上,将正式突破历史纪录。西门子排产已至2030年后、GE和三菱同步排满,新签订单等待交付4-5年,客户需提前支付20%-30%定金抢占产能。驱动力三足鼎立:AI数据中心指数级用电需求(三大头部厂商数据中心订单占比均达30%-50%)、全球能源转型调峰需求、制造业回流叠加电网老化带来的基础设施投资。产业链核心瓶颈在叶片与高温合金——掌握核心技术的两家海外龙头扩产态度保守,燃机热端部件涨价幅度最高超200%。
四个判断,先看这里
2026年全球燃机订单将正式创历史新高,这不是预测,是已在途的订单:2025年全球订单99.9吉瓦,2000年历史峰值107吉瓦,2026年Q1增速仍在加速,全年预计107-110吉瓦以上。西门子Q1单季新增订单88亿欧元、在手积压600亿欧元;GE全年签订593亿美元、在手83吉瓦;三菱增速80%。当期订单量已数倍超出全球产能,供需剪刀差还在扩大,不是景气顶部,是刚刚开始。
AI数据中心是这轮燃机超级周期最核心的新增量——从0到30-40吉瓦/年:2016-2023年数据中心燃机年均需求仅2吉瓦,现在跳升至30-40吉瓦/年,增幅约15-20倍。核心原因是数据中心为规避最长6年的电网并网等待,主动选择自建燃机电站。三大头部厂商数据中心订单占比:西门子30%-40%、GE约40%、三菱近50%,且均已将产能扩张额度专项划拨给数据中心板块。
叶片是整条产业链最硬的瓶颈——不是钱能快速解决的物理约束:全球燃机叶片核心技术掌握在两家海外龙头手中,其主业是航空,燃机是次要市场,扩产态度保守。叠加单晶叶片、高温合金与航空军工共享上游资源,优先级低于航空。高端技工需要20年工龄,无法短期培养。这意味着即便主机厂有订单、有钱,产能爬坡速度依然受制于供应链,扩产周期被迫拉长至2028-2030年。
交期拉长本身就是最强的涨价信号——4-5年等待期对应的是持续定价权:行业常规交付周期3年,现在已拉至5-7年,客户下单后需等4-5年才能拿到设备。主机厂裸机均价2026年较2024年涨约20%至3000美元/千瓦,锁定产能溢价至3300-3600美元/千瓦,预计2027年将突破4000美元/千瓦。后市场服务利润率常年20%以上最高34%,且客户签20-25年长期服务协议,现金流滚动周期极长。
一、为什么说这是30年一遇?
上一轮燃机行业真正意义上的超级周期发生在2000年,由互联网发展引爆的电力基础设施建设需求推动。此后行业沉寂逾20年,订单长期在40-60吉瓦区间波动。2025年订单规模直接跳升至99.9吉瓦,同比增长76%,逼近2000年峰值,且背后的结构性驱动与上轮完全不同:
• AI数据中心:新增需求从近乎零飞跃至30-40吉瓦/年,且处于加速阶段
• 能源转型:全球新能源占比提升,燃气轮机是最佳调峰标配,政策强制
• 电网老化+制造业回流:美国电网平均服役年限已超40年,同步面临制造业回流带来的大规模用电增量
三重需求叠加,任何一项单独都足以支撑一轮周期,三项同时爆发,这是一个在教科书上会留下印记的行业拐点。
类比:类似于2000年代全球大宗商品超级周期——中国工业化+全球化共振,铜铁油煤同时大涨10年。这次是AI算力+能源转型+基建更新三浪叠加,受益对象换成了燃气轮机及其产业链。
二、需求结构拆分:三个场景,各有逻辑
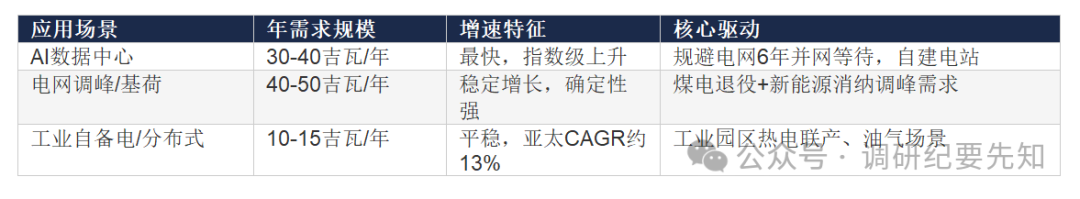
2026-2030年全球燃机年均装机需求预计稳定在100-110吉瓦区间,总储备需求约500吉瓦,而全球已锁定产能约60吉瓦,需求缺口持续存在。
三、产业链瓶颈:真正的稀缺在哪里?
供需剪刀差背后,是一个全产业链协同扩产极慢的行业现实:
热端核心部件(叶片、燃烧室、机匣):壁垒最高,涨价幅度10%-200%,两家海外龙头掌握核心技术,扩产保守,无短期替代方案
高温合金/单晶材料:与航空军工共享上游,燃机优先级低,供给弹性极差
专业技工缺口:核心工序需要20年经验的技工,存在明显代际断层,无法批量速成
上述三大瓶颈决定了即便主机厂有扩产意愿,产能实质性释放也要等到2028-2030年,这恰好与客户的4-5年订单等待期完全对应,构成一个自我强化的供给紧缺闭环。
四、风险提示
AI数据中心资本开支景气度若出现阶段性回落,燃机新增需求增速将明显放缓
地缘政治风险影响全球供应链,特别是高温合金、单晶叶片等核心原材料的跨境供应
主机厂激进扩产若超预期落地(尤其三菱翻倍计划),可能在2029-2030年出现阶段性供给过剩
国产替代进度若超预期,可能压缩海外主机厂在亚太市场的定价权
本文作者可以追加内容哦 !

