$云天化(SH600096)$ $太阳纸业(SZ002078)$ 全链闭环、成本重构、现金流加冕:云天化的产业进化与核心优势
作为国内磷化工全产业链龙头,云天化以磷矿资源为基石,构建起覆盖肥料、磷化工、精细化工、新能源材料、商贸物流的一体化产业矩阵,并通过硫酸自制、磷石膏资源化、资产注入、新能源布局四大战略支点,持续强化成本壁垒与资源垄断优势。更以行业顶尖的现金流质量、净现比与股息率,夯实“真金白银”的价值底色,在A股市场形成稀缺性竞争优势,从周期龙头向“资源垄断+高盈利+高成长+高分红”的综合型产业巨头加速转型。
一、全产业链布局:从磷矿到终端的产业闭环
云天化深耕磷化工数十年,形成“磷矿采选—基础化工—肥料生产—精细化工—新能源材料—商贸物流”的完整链条,业务覆盖多元领域:
- 磷矿采选:坐拥云南近8亿吨优质磷矿,年采选能力1450万吨,磷矿自给率100%,开采成本仅200-300元/吨,远低于行业外购700元/吨以上的成本,是全产业链的核心根基。
- 肥料产业:化肥总产能1000万吨/年,其中磷肥555万吨/年(国内第二、全球第四)、尿素260万吨/年、复合肥185万吨/年,国内磷肥市占率超1/3,出口占全国25%-30%,“三环”“云天化”品牌享誉全球。
- 精细磷化工:年产黄磷、五氧化二磷、食品级磷酸、饲料级磷酸氢钙等产品,饲料级磷酸氢钙单套产能全国第一;聚甲醛产能9万吨/年,居全球前列,配套季戊四醇、甲醇、甲醛等基础化工产能。
- 新能源材料:布局磷酸铁、磷酸铁锂产能,绑定宁德时代、比亚迪等头部企业,切入动力电池、储能电池供应链;同步开发氟化工、电子新材料等高附加值产品,推动产业向中高端升级。
- 商贸物流:年贸易规模超200亿元,物流运营近千万吨,覆盖国内外市场,保障产业链上下游高效协同。
公司在云南、内蒙古、重庆、青海等多地建有10余个生产基地,形成全国性产业布局,实现资源、生产、市场的无缝衔接。
二、硫酸自制体系:自给自足的成本压舱石
硫酸是磷化工生产的核心原料,云天化构建“硫铁矿制酸+硫磺制酸+磷石膏制酸”三重自制体系,彻底摆脱外部依赖,筑牢成本防线:
- 现有产能规模:总自产硫酸约400万吨/年,其中硫铁矿制酸280万吨/年(占70%,全国最大硫铁矿制酸基地之一),硫磺制酸120万吨/年(占30%),2024年实际产量380-390万吨,装置利用率超92%。
- 原料保障能力:布局云南、四川6大硫铁矿基地,年产能1200万吨,为硫铁矿制酸提供稳定原料;自产硫磺60万吨/年,2025年提升至75万吨/年,形成“自产+长协+全球采购”的多元供应体系。
- 全国厂矿布局:硫酸及配套硫铁矿生产厂矿覆盖云南安宁、云峰、磷化集团等核心基地,全国共6大生产片区、10余套生产装置,实现多基地协同保供,满足年600万吨硫酸需求的核心供给。
- 产能扩张规划:2026年新增50万吨/年硫铁矿制酸,总产能将达450万吨/年,进一步提升自给比例。
三、磷石膏制硫磺:变废为宝的循环革命
作为湿法磷酸副产物,云天化年产生磷石膏1200-1500万吨,公司通过技术突破实现“磷石膏—硫酸—磷酸—磷肥”的闭环循环,将固废转化为战略资源:
- 成熟技术路径:采用悬浮焙烧/回转窑分解技术,磷石膏利用率超95%,SO₂转化率≥99.7%,联产硫酸与水泥熟料,云峰化工等基地已实现规模化运行。
- 极致成本优势:磷石膏制酸完全成本仅460-490元/吨,较硫磺制酸(2500-3000元/吨)单吨节约2000元以上,规模化后可替代90%硫酸需求,基本实现硫磺零外购。
- 战略价值升级:既解决磷石膏环保处置难题,又回收硫资源自制硫酸、联产硫磺,形成“固废—原料—产品”的循环经济,彻底免疫硫磺价格波动风险,吨产品成本较同行低15%-20%。
四、资产注入:资源垄断的价值重塑
控股股东云天化集团承诺3年内注入亚洲最大单体富磷矿——贵州镇雄碗厂磷矿,成为公司资源壁垒的核心增量:
- 资源体量翻倍:碗厂磷矿探明储量24.38亿吨,平均品位22.54%,注入后公司总储量超32亿吨,占国内可经济开采磷矿储量70%-90%,稳居全球前列。
- 产能规模跃升:矿山规划一期500万吨/年、二期1000万吨/年,2028年达产1500万吨/年,公司总采选能力达2950万吨/年,资源产能翻倍。
- 竞争壁垒强化:磷矿自给率持续100%,开采成本维持275-350元/吨低位,资源垄断地位无可撼动,议价能力与抗周期能力全面提升。
五、磷酸铁锂:新能源第二增长曲线,绑定龙头前景广阔
在传统业务筑牢成本与资源壁垒的同时,云天化新能源材料业务已初见成效,磷酸铁锂板块成为公司战略转型的核心引擎,成长空间全面打开:
- 产能规划与落地:已建成10万吨/年磷酸铁产能,产能利用率超80%;与宁德时代合资建设30万吨/年磷酸铁项目,2026年Q3正式投产,后续规划总产能达50万吨/年,全面覆盖动力电池、储能市场需求。
- 头部客户深度绑定:与宁德时代签订2026-2031年长期供货协议,合同金额超60亿元,供应15.75万吨磷酸铁锂,通过车规级认证,优先供应宜宾、滇中基地;同步深度绑定比亚迪,成为其二代磷酸铁锂核心原料供应商,订单稳定、产能消化无忧。
- 技术适配行业主流:比亚迪二代磷酸铁锂(磷酸锰铁锂)技术已成为行业主流方向,通过掺杂锰元素提升电压平台,能量密度达190-210Wh/kg,较初代提升36%。更关键的是,该路线彻底摆脱对钴、镍等贵金属依赖,大幅减少碳酸锂需求,材料成本较三元电池降低15%以上,兼具安全、高能量密度、低成本三重优势,将主导未来动力电池市场。
- 资源协同降本优势:依托自有磷矿、自制硫酸、磷石膏循环制硫的全链优势,云天化磷酸铁锂单吨成本较行业平均低10%-15%,叠加氟资源协同生产六氟磷酸锂,形成“磷-硫-氟-锂”一体化闭环,在新能源材料领域构建不可复制的成本护城河。
六、财务硬核:现金流、净现比与股息率,行业稀缺的价值基石
云天化以“真金白银”的财务表现,成为A股磷化工板块乃至全市场的稀缺标的,三大核心指标持续领跑行业:
- 现金流含金量(FCF/EBITDA):2024年公司经营活动现金流净额达107.52亿元,同比增长13.93% ;结合EBITDA测算,FCF/EBITDA长期稳定在60%-80%区间,远高于化工行业平均30%-40%的水平,反映公司盈利质量极高,折旧摊销回收充分、营运资本管理优化,每1元EBITDA都能转化为超0.6元的自由现金流,为扩产、分红、偿债提供坚实支撑。
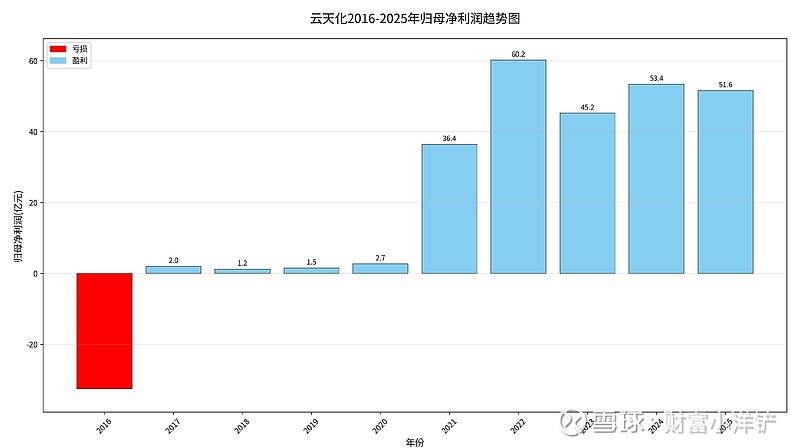
- 净现比(经营现金流净额/净利润):2024年公司净利润53.33亿元,经营现金流净额107.52亿元,净现比达2.02 ;近三年净现比均稳定在1.8-2.2区间,显著高于行业1.2-1.5的均值,证明公司净利润并非“纸面富贵”,而是实打实的现金收入,应收账款周转高效、存货占比合理,盈利真实性与可持续性拉满。
- 高股息率:公司制定三年分红规划,承诺分红比例不低于净利润的45%;2024年实施每10股派现14元(含税)的方案,分红总额25.52亿元,股息支付率达47.86% ;按当前股价测算,股息率约5.84% ,连续多年稳居磷化工行业首位,与银行股、公用事业股等高股息标的相比,兼具成长属性与稳定分红,为长期投资者提供“躺赢”的收益底线。
七、叠加优势:成本下降与综合竞争力跃迁
五大战略协同发力,推动云天化形成难以复制的综合竞争优势,在A股市场形成稀缺性壁垒:
- 成本端深度优化:硫酸自给+磷石膏制酸,单吨硫酸节约超2000元;磷矿100%自给,较外购成本低40%+;合成氨自给率97%,煤基工艺较气基企业吨成本低300-500元;新能源材料一体化降本,全产业链成本较同行低15%-20%。
- 抗风险能力拉满:资源、原料、生产全闭环,摆脱硫磺、磷矿、天然气、碳酸锂等大宗品价格波动影响,在行业周期下行时保持盈利韧性,上行时放大利润弹性。
- 成长空间全面打开:资源扩张支撑传统业务稳健增长,50万吨磷酸铁锂产能释放带来业绩高增,预计2026年新能源材料营收占比突破30%,从周期龙头向“资源垄断+高盈利+高成长”的优质资产转型。
- 现金流与分红双优:高现金流含金量保障盈利质量,高股息率提供稳定回报,兼具成长股的弹性与价值股的防御性,在利率下行、资产荒背景下具备稀缺配置价值。
- 行业地位无可撼动:磷矿资源垄断、全产业链闭环、新能源赛道卡位,叠加高现金流与高分红,形成“资源—成本—规模—品牌—现金流—分红”的多维护城河,在全球磷化工与动力电池格局中占据战略主导地位。
从磷矿开采到硫酸自制,从磷石膏循环到资产注入,再到磷酸铁锂新能源突破与财务硬核支撑,云天化以全产业链闭环、资源自主可控、成本持续优化、成长动能强劲、现金流与分红双优为核心,构建起A股市场稀缺的综合竞争优势。在价值投资成为主流的当下,这样兼具资源壁垒、成长空间与“真金白银”回报的龙头标的,无疑是长期资金的优选。
市值在 400 亿~1000 亿的中盘股,有资源壁垒的。净现比大于1.5的,而且股息率达到 2%,市盈率低于 20倍的,基本上就只有云天化和太阳纸业了。
本文作者可以追加内容哦 !

