只做ST | 每日ST复盘+公告要闻+深度解析ST机会。炒ST,看荣哥。
一、戴帽原因
2026年4月10日,雪浪环境(300385)因连续三年扣非净利润为负 + 2025年审计报告被出具持续经营重大不确定性意见,触及《深圳证券交易所创业板股票上市规则》第 9.4 条第一款第(六)项规定,公司股票将被正式实施其他风险警示(ST)。
具体情况:持续经营能力存疑:2023-2025年连续三个会计年度,扣除非经常性损益前后净利润均为负值;2025年审计机构对年报出具带持续经营重大不确定性段落的无保留意见,明确指出公司债务高企、流动性枯竭、偿债能力严重不足。债务与经营双重危机:截至2025年末,公司负债超21亿元、资产负债率超 95%,多家银行因贷款违约提起诉讼(涉案金额超2亿元);2025年11月被债权人申请预重整,生产经营与资金链濒临断裂。
依据规则:上市公司最近三个会计年度扣非净利润均为负值,且最近一年审计报告显示持续经营能力存在不确定性,将被实施其他风险警示(ST)。
二、核心基础信息
公司概况:雪浪环境2014年在深交所创业板上市,是国内垃圾焚烧烟气治理、冶金环保除尘领域头部企业,主营烟气净化与灰渣处理、危废处置运营两大业务,产品应用于垃圾焚烧、钢铁冶金、工业固废处理等领域。
股东背景:实控人为江苏省常州市新北区人民政府(通过新苏环保持股29.86%,地方国资)。
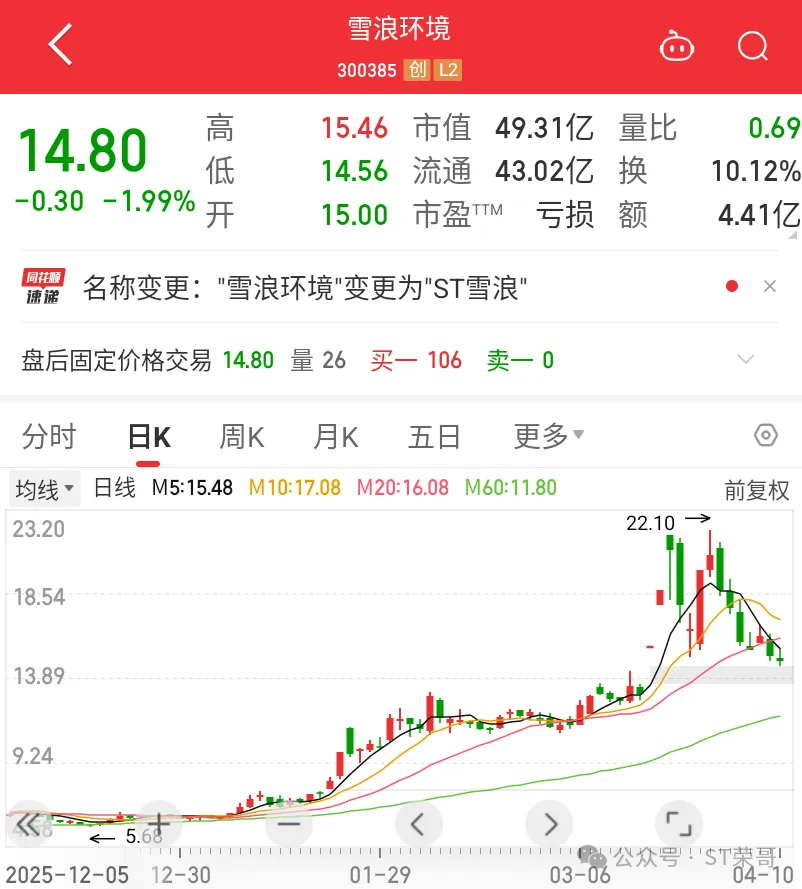
市值与股价:截至2026年4月10日收盘,股价14.8元/股,总市值49.31亿元。
核心财务数据(2025年报):营业总收入:4.28亿元(同比-28.69%),归母净利润:-2.32亿元(同比减亏50.02%),总资产:21.42亿元,总负债:20.46亿元,归母权益:0.96亿元,资产负债率:95.5%。
三、投资亮点
1、细分赛道龙头,技术壁垒扎实。在垃圾焚烧烟气净化、冶金除尘领域深耕20余年,拥有半干法旋转雾化器国产化核心技术,参与行业标准制定,深度绑定头部央企/民企客户,存量设备改造需求稳定,具备较强技术与客户壁垒。
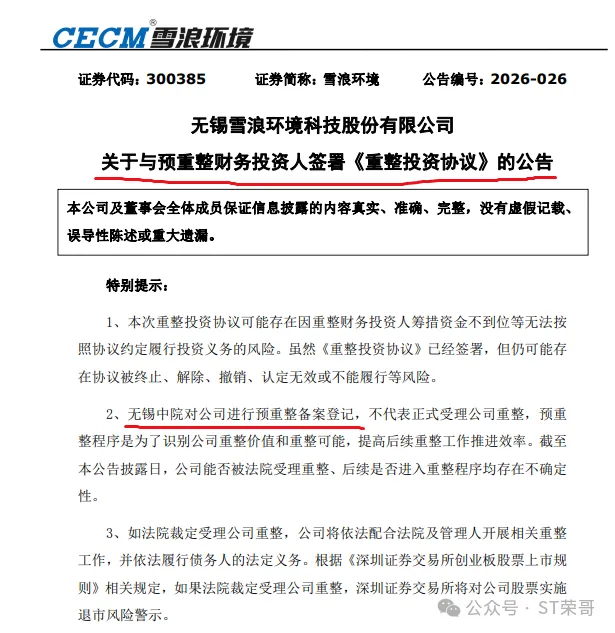
2、重整协议落地,打开反转空间。2026年3月31日,公司已与7家实力财务投资人正式签署《重整投资协议》,将借助债务重组与业务优化彻底化解流动性压力,经营基本面有望迎来实质性改善。
3、重磅战投入局,资金纾困力度大。2025年3月20日公司披露预重整投资协议,上海氦星万联(商业航天企业)拟斥资7.79亿元受让1.87亿股,大额资金注入有望直接缓解公司流动性危机、清偿债务,为重整成功与经营恢复奠定坚实基础。
四、投资弱点
1、持续亏损 + 资不抵债,生存压力极大。连续三年扣非亏损、2025年审计显示持续经营能力存疑;资产负债率超95%,归母权益仅0.96亿元,债务违约频发、银行账户冻结,资金链濒临断裂。
2、债务危机全面爆发,重整不确定性高。多家银行起诉追债(涉案超2亿元),预重整推进缓慢、投资人落地存疑;原实控人减持、历史并购暴雷、应收账款坏账高企,重整方案表决与执行难度大。
3、传统主业萎缩,行业竞争加剧。垃圾焚烧、冶金环保领域产能过剩、补贴退坡,行业内卷严重,公司订单量、毛利率持续下滑;危废业务受区域限制、扩张受阻,双主业均无增长动力。
五、重要事项梳理
2020年12月:新苏环保入主,实控人变更为常州新北区政府。
2025年11月19日:被债权人申请预重整,启动债务重组程序。
2025年3月31日:与7家预重整财务投资人签署《重整投资协议》。
2026年4月10日:2025年报被出具持续经营不确定性意见,公告将被 ST。
2026年4月14日:股票简称变更为ST雪浪,实施其他风险警示,股价涨跌幅不变。
六、最后总结
属于业绩持续恶化、债务危机触发的ST标的,风险在于连续亏损、资不抵债、重整失败及破产清算;公司转机依赖国资主导的预重整落地、债务减免与业务重组,并且存在明确的实控人变更预期。若重整顺利实施,原常州国资将退出控制权,实控人变更为谭俊(氦星光联),有望推动公司从环保转向商业航天+激光通信高景气赛道。
具体深度解析及思路发在4月合集里:4月10日深度复盘及明日思路
#周度策略##炒股日记##复盘记录##强势机会##社区牛人计划#
本文作者可以追加内容哦 !

