2026年4月的一个普通工作日,信达澳亚基金发布了一则人事变动公告:副总经理李晓西离职。这则消息在市场上并未激起太大水花,却像一根针,轻轻刺破了这家中小基金公司光鲜外表下的一层旧伤疤——冯明远,还香吗?
三年前,冯明远卸任副总经理,转任首席投资官。彼时,业内传言四起:他要走了。三年后,他依然在管那只让他封神的“信澳新能源”。但从评论区看,掌声变成了质疑,从“明远yyds”变成了“你在搞笑?”
这不是一个人的沉浮,而是一场关于IP、规模、业绩与持有人体验的残酷商业博弈。
 /李晓西的尴尬/
先说说李晓西。
2024年7月,李晓西从华泰柏瑞副总经理任上离职,两个月后火速加盟信达澳亚,出任副总经理。履历光鲜:海外背景、大厂历练、权益投资出身。按理说,在信达澳亚这样一家规模中等、品牌尚在爬坡期的基金公司,他理应如鱼得水。
但问题在于,信达澳亚的投研体系里,只有一个太阳,那就是冯明远。
李晓西的角色,用一句话概括就是:做霍去病的上司。霍去病可以不介意,但帐下将士、外界舆论、渠道客户,难免会拿他和冯明远比。比业绩?比规模?比名气?无论哪个维度,李晓西都处于天然的劣势。
这不是能力问题,而是结构问题。在一个超级IP主导的投研体系里,任何外来的“副总”都注定是配角。李晓西的离职,表面看是个人选择,实则是信达澳亚“单核驱动”模式的又一次阵痛。
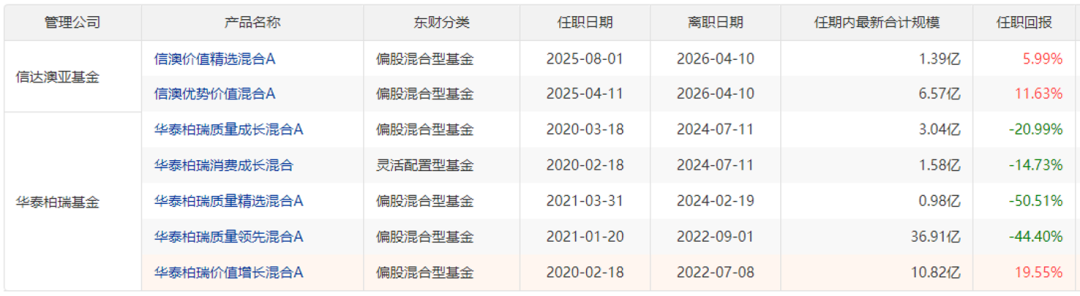
李晓西任期数据 来源:东方财富Choice
按照李晓西的履历,在中小基金公司里面hold住一个分管权益副总的职位,似乎不应该有很大的挑战性。但如果这家公司是信达澳亚,大概难度就要飙升到地狱级了。
逻辑很简单:信达澳亚投研只有一个超级IP,那就是冯明远。
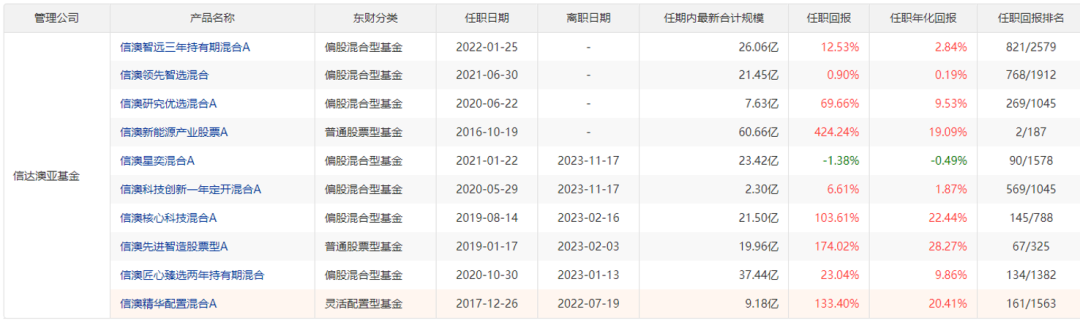
冯明远任期数据 来源:东方财富Choice 数据截止2026年4月10日
时间回到2024年10月31日,冯明远卸任副总经理,转任首席投资官。而自2023年冯明远以“减负”为由,卸任信澳匠心臻选等产品的基金经理以来,业界时常有“冯明远即将离职”的传言。
三年过去了,冯明远倒是还在管信澳新能源。
 /冯明远的成绩单/
冯明远的代表作——信澳新能源,任职期即将满十年。在187只同类基金中,任职期回报排名第二。这个成绩,放在任何一家基金公司,都是可以挂墙上的那种。
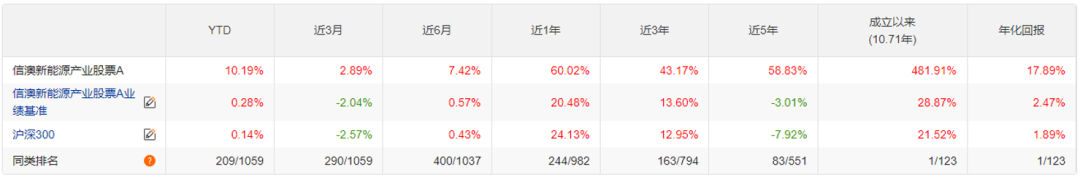
数据来源:东方财富Choice 数据截止2026年4月10日
更难得的是,这只基金确实赚到了钱。从2015年到2025年,累计为持有人创造利润超过56亿元。2021年和2020年,分别贡献了44亿和39亿的利润,堪称“印钞机”。
从财务数据来看,这只基金也确实赚到了真金白银。
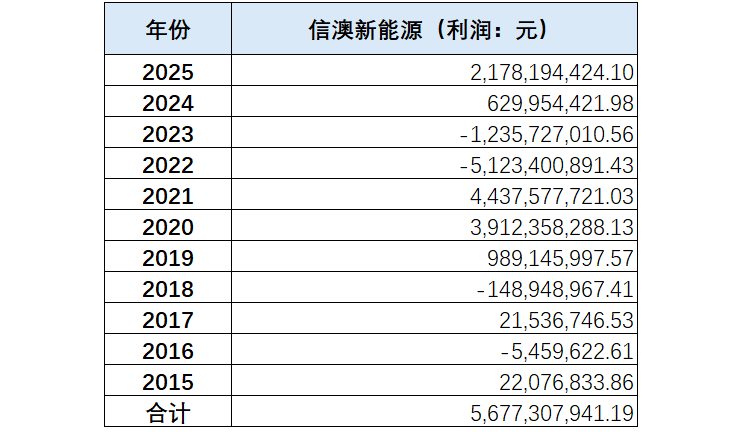
数据来源:基金年报
但问题来了:为什么评论区那么多骂声?
答案很简单:基金赚钱,基民不赚钱。这又回到了上一期的话题——收益曲线漂亮,结果一算账就变成了亏损。
如果冯明远copy一下傅鹏博或者朱少醒的从业经历,大概率是要封神的。但冯明远不幸出身一家中小公司,于是在上一轮牛市中发了一大堆产品,我们先梳理一下其他三只在管产品的财务数据。
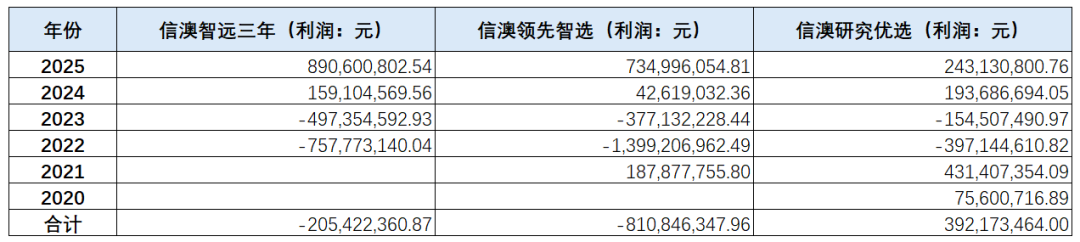
数据来源:基金年报
以“信澳领先智选”为例,这只基金成立近五年,累计亏损超过8亿元。另一只“信澳智远三年”,同样亏损超过2亿元。即便是冯明远亲自管理的产品,除了信澳新能源之外,其余几只的财务数据都不太好看。
这就像一家米其林餐厅,招牌菜确实好吃,但服务员端上来的其他菜,要么凉了,要么咸了,顾客当然要打差评。
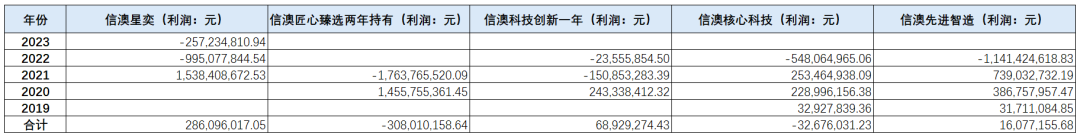
数据来源:基金年报
除了目前仍在管理的四只基金,冯明远曾经管理的几只基金,投资者的持有体验大概率也是很糟心的。鉴于这几只产品的管理周期并非完整年度,可以对比上文中的任职期,读者自己来做估测。这里还有一个槽点,那就是信澳匠心臻选二年持有期。作为一只锁定期两年的基金,基民大概是预期基金经理可能会跟这个产品长期绑定的吧?结果刚满两年持有期,基金经理就“减负”了。
数据来源:东方财富Choice
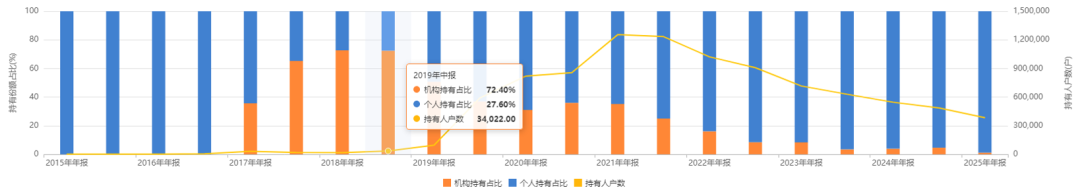
即便是挣到真金白银的信澳新能源,个人投资者的体感也未必很好,这只产品在2019年中报个人投资者占比仅27.6%。个人投资者的持有份额暴增出现在2019年下半年和2020年上半年,从2.13亿份增长到25.70亿份。从投资者户数的变化来看,估计有一半的投资者吃到了2022年和2023年的暴击。
换言之,即便是账面收益很高的基金,不少基民也是买了个寂寞。不过,信澳新能源的故事毕竟与其他几只产品不同,即便亏损也只能抱怨自己糟糕的择时。
毕竟,在“卖者尽责”的另外一面,是“买者自负”,投资者也不能做巨婴。
/被绑定的命运/
信达澳亚和冯明远,是一对命运共同体。
没有冯明远,信达澳亚可能至今仍是一家默默无闻的小公司;没有信达澳亚,冯明远也可能不会有今天的知名度。但正是这种深度绑定,让双方都陷入了一个“囚徒困境”。
对信达澳亚来说,冯明远是最大的资产,也是最脆弱的命门。一旦他离职,品牌、规模、渠道信任都将遭受重创。所以公司只能不断“压榨”他的IP价值,发新产品、做宣传、引流。
对冯明远来说,他也很难离开。信达澳亚给了他足够的空间、资源和支持。去别的地方,未必能复制信澳新能源的成功。更何况,他已经在公司内部完成了从基金经理到首席投资官的跃升,路径依赖已然形成。
参照路人甲之前的《“寒门贵子”冯明远》,可以大致了解信达澳亚和冯明远命运绑定的一些过往。
从信达澳亚的经营数据来看,净利润从2022年的2.13亿元已经降到2025年的6608.71万元,某些媒体所评价的“锐减”属实。
梳理一下时间线。冯明远成名于2018年,这一年他拿了2017年的股票型基金明星基金奖,开始受到关注。不过,当时的市场还是典型的熊市氛围,冯明远的管理规模并没有放量。直到2019年,信达澳亚的净利润还是-0.9亿元。对于一家基金公司来说,盈亏之间的心态变化堪比天堑。即便拿2025年“缩水”后的经营数据跟2019年对比,信达澳亚终究还是不缩水的实现了“逆天改命”。
至于还有媒体将信达澳亚的管理规模和汇添富以及交银施罗德对比,理由是成立时期近似,路人甲只想说——“高兴就好”。
数据来源:同花顺iFind
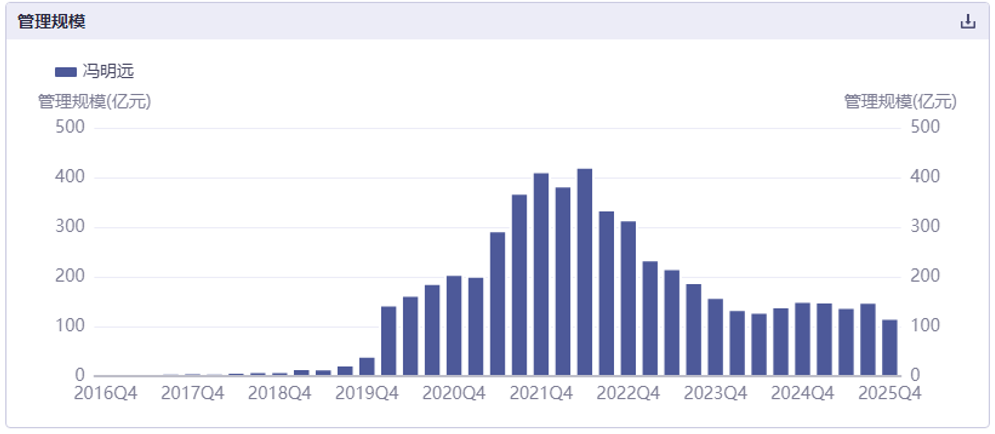
如上图所示,2022年冯明远一度管理规模接近420亿元。也正是这一年,信达澳亚的经营数据达到了成立以来的巅峰。赚到钱的同时,被卷进了一系列因果,这才是生活的常态。
基金公司的商业模式,本质上是“规模X费率”。规模越大,收入越高。而做大规模最快的方式,就是打造一个超级IP,然后不断为其发新产品。当然说“打造”有点狂妄,毕竟很多IP都是横空出世,很难人为操控的。
冯明远一度“一拖十”,同时管理十只基金。这在业内被称为“IP透支”。这里面有一个悖论:一个人精力有限,研究覆盖再广,也不可能同时深度管理十只不同策略、不同赛道、不同风险特征的产品;倘若十只产品采取复制化策略,那么为何不选择持营而要坚持发新品呢?
结果是:信澳新能源依然能打,但其他产品,尤其是2021年以后成立的新基金,财务数据普遍平庸甚至亏损。而这些新基金的持有人,恰恰是冲着冯明远的名气来的。
他们买到的,不是冯明远的“能力”,而是他的“名字”。
从基金公司的商业模式出发,对规模的渴望其实可以理解。但从基民的角度来说,赚钱才是硬道理。冯明远诚然是一个优秀的基金经理,但在2022年一度“一拖十”,基金公司未免有点吃相不佳。
/结语:IP终会老去/
冯明远今年43岁,正处在基金经理的黄金年龄。显然,他仍是信达澳亚的旗手,信澳新能源的业绩依然能打,甚至他的投资框架大概率依然有效。但一个不容忽视的事实是:一个人撑不起一家公司,更撑不起一个行业。
信达澳亚如果继续“单核驱动”,不仅会透支冯明远,也会透支自己。李晓西的离职是一个信号:外部人才进不来,内部体系建不起来,超级IP一旦老化,整个公司的经营数据将面临断崖式下滑。
对于基民来说,也应该清醒地认识到:没有永远的神,只有永远的周期。买基金,不是买名字,而是买策略、买体系、买纪律。
冯明远依然“香”,但他不再是唯一的香。而那些只闻其名、不懂其道的投资者,注定会在评论区里,继续骂下去。
本文作者可以追加内容哦 !

