2025年,中国钢结构行业站在了从规模扩张向高质量发展转型的关键节点。制造业用钢占比历史性地超越建筑业,钢结构用钢品类向高强化、高性能化方向持续演进,头部企业经营格局分化加剧,海外市场需求持续释放,这三大趋势共同勾勒出当前钢结构行业的全新发展图景。
从用钢结构来看,钢板(带)在钢结构建筑主要消费品种中用量最大,整体占比达到65%-70%,核心以中厚板和热轧卷板(含热轧开平板)为主;其次为热轧型钢,占比在14%-20%;冷弯型钢、钢管占比分别为3%以及10%,这一品种结构使得行业景气度与中厚板、热轧卷板及型钢市场走势高度关联。
在钢材强度级别方面,国内钢结构加工企业用钢仍以Q355 级别为主,占比超过60%,Q235级别占比15%-20%,Q390、Q420等高强品种合计占比约10%。行业结构升级趋势十分显著。在“双碳”目标引领下,光伏、风电等新能源基建用钢需求快速增长,叠加钢结构建筑向大跨度、超高层方向发展,高强度、耐腐蚀、耐火、抗震等高性能钢材成为主流方向,Q355及以上级别钢种消费占比持续走高。
一、头部企业分化行业马太效应加剧
全国钢结构行业加工量在经过2024年下降走势之后在2025年迎来温和回暖势头,不过头部企业呈现出明显的分化态势,体现出行业在经历了前几年高速发展之后,目前仍处于调整期。整体而言,钢结构行业集中度持续提升,具备规模优势、智能制造能力与全球化布局的企业实现逆势增长,部分企业订单下滑明显,行业马太效应进一步加剧。
鸿路钢构作为国内最大的钢结构专业制造商,2025年全年钢结构产品产量约502.07万吨,同比增长11.30%,累计新签销售合同额约291.02亿元,产能利用率达96.6%,公司自研焊接机器人实现规模化应用并对外销售,成为行业智能化转型标杆。
而精工钢构增长势头更为突出,2025年全年钢结构销量172.6万吨,同比增长27.6%,累计合同金额242.7亿元,同比增长10.5%,海外业务成为核心增长引擎,全年海外新签订单72亿元,同比增长140.1%,其中第四季度单季海外新签订单22亿元,同比增幅高达568.4%,国际业务的强劲增长有效对冲了国内市场竞争压力。
东南网架则面临经营压力,2025年公司及控股子公司累计新签订单金额67.81亿元,同比下降19.10%,其中国内合同金额62.54 亿元,同比下降12.55%,国外项目合同金额5.27亿元,同比大幅下降57.16%。
杭萧钢构2025年前三季度新签钢结构合同约69.76亿元,钢结构业务占比超99%,轻钢结构与设计服务增速良好,企业正主动向高附加值总承包业务与海外新兴市场倾斜。
二、一带一路深化出海成为行业趋势
随着“一带一路”倡议深入推进,中国钢结构企业出海步伐显著加快,全球化布局逐步成为行业增长新引擎,但企业间表现差异悬殊。从区域需求来看,中东、中亚、东南亚等地区大型基建项目密集落地,为国内钢构企业提供广阔空间,标志着钢结构出海正从个别企业行为升级为行业性趋势。
精工钢构堪称行业出海先锋,2025年海外公共建筑业务同比增长302.5%,在沙特市场接连斩获重大项目,先后签约法赫德国王体育场钢结构改造、吉达体育场及体育村、奇迪亚文化艺术中心等项目,凭借多年海外布局与高端市场资质认证,实现了从低端接单者向高端标准制定者的转变。
中建钢构海外业务同样表现亮眼,2025年海外出口量同比增长300%,海外订单占比超六成,天津制造基地生产排期已至次年年底。杭萧钢构也将海外新兴市场作为重要战略方向,持续优化业务结构抢抓机遇。与之对比,东南网架海外合同金额大幅缩减,国际市场竞争力承压。
展望未来,全球钢结构市场年均增速约5%,受益于强劲的经济增长和战略性投资,东南亚、中东和中亚地区的基建市场正展现出巨大的发展潜力,出海已成为国内钢构企业突破国内市场竞争瓶颈的重要路径。在国内 “双碳” 战略持续推进下,钢结构绿色低碳的优势将进一步凸显,按照《钢结构行业“十四五”规划及2035年远景目标》,到2035年我国钢结构用量有望突破每年2亿吨,占粗钢产量比重达到25%以上。随着行业规模扩大与海外需求释放,高强钢、耐候钢、中厚板等高端钢材需求将持续增长,推动钢铁行业向高端化、定制化升级。中国钢结构行业正从产品输出迈向品牌输出、标准输出,从规模扩张转向高质量发展,在全新的行业格局中迎来更广阔的发展空间。
综合来看,2025年为船板重点发展的一年,随着生产企业的不断增多,市场供应量已经达到历史高点,且仍有上升之势,从市场来看,船板市场价格随着供应增加和终端需求压减,船板价格优势逐渐转弱,四季度时候价格持续呈现下行之势,到2025年12月底和2026年1月份船板市场价格和普碳价差仅在300元之间徘徊,目前船板价格已处于两年内最低水平。具体来看:
一、华东区域船板较为集中,随着供应增多价格持续下行:
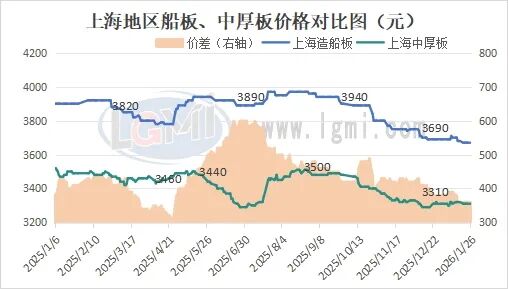
上海地区为我国造船板较为集中的流通市场,大部分贸易企业存有常备库存,规格为CCSB、CCSAH36、CCSDH36等,如图所示,以上海区域为样本,我国船板从2025年初至今价格整体呈现小幅震荡格局,此阶段高点在25年7月份的3970元左右,而低点为2026年1月近期仅为3670元左右,同比呈现大幅下滑走势,结合中厚板流通材价格比对来看,船板与普板价差仅在360-400元之间,如图所示,年内最大价差在600元之多。近期船板市场实际需求有所减弱,但尚未达到大幅缩减状态,业者感官效应大幅缩减主要在于钢企品牌增多,随着部分钢企轧线逐渐升级,有船板生产资质企业不多增加,造成需求量被逐渐分散,各生产企业占比下滑,虽有部分特殊规格交易重心仍在大厂中流转,但船板流通材要求相对偏低,部分小型钢企以流通船板作为突破口,逐渐介入船板领域,在供应增加,需求无法支撑前提下,市场沉溺在需求大量萎缩的假象,且贸易商之间竞争压力加剧,导致船板价格优势持续降低,价格呈现下滑趋势,近两月表现明显。
二、船板产量同比大幅提升,船板用钢市场流通性增强
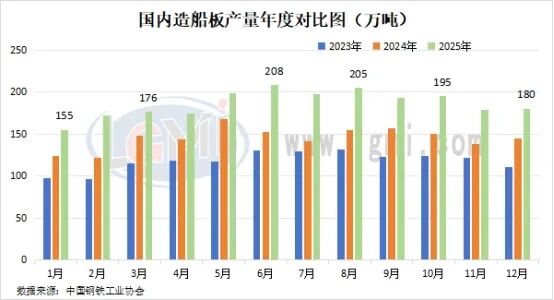
据中国钢铁工业协会数据统计,2025年12月份国内35家重点生产企业,造船板带单月产量为180万吨,环比微增1万吨左右。2025年全年造船板带累计产量2228万吨,年度同比增加490万吨之多。如图所示,2025年我国造船用钢产量明显高于前两年,各月同比增值均在较高水平,主要在于2025年国家对造船行业进行政策补贴支撑和国内外价差空间较大因素,使大量国际订单转入中国,国内造船板需求大幅提升,从2025年2月开始,造船行业活跃度相当高,钢厂对生产船板意识增强,上半年由于船板订单火爆,钢企船板排产周期延伸至90天之多,给船板添加很多关注力,部分钢企纷纷升级轧线,目前大多数长流程钢企已有船板生产资质,且市场资源相对增加,华东区域作为全国船板集中区域,船板库存储备正处于上升阶段。随着船板品牌增多,贸易商船板社会库存量增加,大多以CCSB、CCSAH36、CCSDH36等规格作为流通资源,目前船板品种类用钢流通化表现明显。
三、后期船板竞争有加剧风险,船板价格或仍降有所冲击
从钢企生产成本分析,船板和低合金板资源成本价差相对较小,近期船板价格和低合金价格市场价差在200元之多,船板仍为钢企高附加产品;而据市场反馈,贸易商接单情况近两月呈现减少之势,由于前期船厂订单集中,赶工速度较快,外加市场资源较多,部分船厂年内指标在前期基本完成,进入11月份以来,船板订单明显减少,贸易商库存流转率降低,华东区域竞争压力较大,且目前船板全国覆盖范围增加,除传统华东区域储备量较大外,华中、华北、山东等区域资源均有增多情况,华东地区市场优势弱化明显。综合来看,华东区域贸易企业则面临资源投入过多,成本结构膨胀,导致市场利润被稀释,收益显著下降等问题,近期市场更表现资源冗余情况,后期竞争压力或将有所加剧,或对船板价格或仍将有所冲击。
本内容系兰格钢铁网原创,如需转发,需得到兰格钢铁网授权。未经授权,不得转发,侵权必究。


- 往期内容回顾 -
第21届中国钢铁产业链峰会暨兰格钢铁网成立30周年启动大会盛大召开

点个赞

点在看
本文作者可以追加内容哦 !

