4月13日,a2牛奶更新业绩指引,表示中国区中标奶粉短期断供,全年业绩下调,但需求依然强劲,长期供应链转型不受影响。
a2MC表示,此次中标婴幼儿配方奶粉阶段性供货紧张,是多重外部因素叠加的结果,具有明显的暂时性、突发性特征,并非品牌竞争力、市场需求或行业格局出现根本性逆转。
供应链考验
首先是市场需求超过预期,产能与库存则面临一定压力。受合作生产商Synlait新莱特前期产能波动影响,a2牛奶婴配粉库存自上半年便处于低位,大量订单积压未能及时交付,即便后续产能恢复,也难以快速填补库存缺口。
公司推进的Pokeno工厂升级、中国标签注册变更等供应链转型项目,均按计划稳步落地,2027财年上半年产能爬坡完成后,将有效摆脱外包产能依赖,实现供应链自主可控,为中长期发展提供坚实保障。
其次是国际物流受阻,中东地区冲突导致全球空运、海运运力紧张,运输成本大幅攀升,部分影响了交货和物流周期,新西兰至中国的物流周期被显著拉长,产品交付节奏被打乱。
另外,近期全球各国监管机构均提升了针对奶粉制造商及原料供应商的检测要求和标准,原料检测、生产质控、入境检验等环节标准持续提高。中国政府也强化了对婴幼儿配方奶粉产品的检验措施,涉及进口产品的报关和检验周期因此延长。
与此同时,a2牛奶主动响应监管要求,升级内部检验标准,委托新西兰第三方独立机构出具检测报告,从源头保障产品安全合规。
a2奶粉全系列采用的ARA原料,来自澳新地区主流ARA/DHA供应商——澳大利亚本土供应商Nu-Mega Ingredients Pty Ltd,长期为a2、爱羽乐等供货,符合中、新、澳三国标准,每批检测、全程可追溯。
虽然这一举措守住了高端奶粉的品质底线,但客观上延长了产品放行时间,与其他因素叠加,导致a2至初婴儿配方奶粉产品在四五月间暂时性的局部供应紧张。
目前,a2至初产品正在积极加速生产,加快产品检测,抓紧协调产品供应。
真需求
2026财年上半年,a2牛奶交出了一份极具说服力的增长答卷。
全球范围内所有市场、全品类实现同步增长,半年营收同比大涨18.8%,延续了近年来的强势表现。
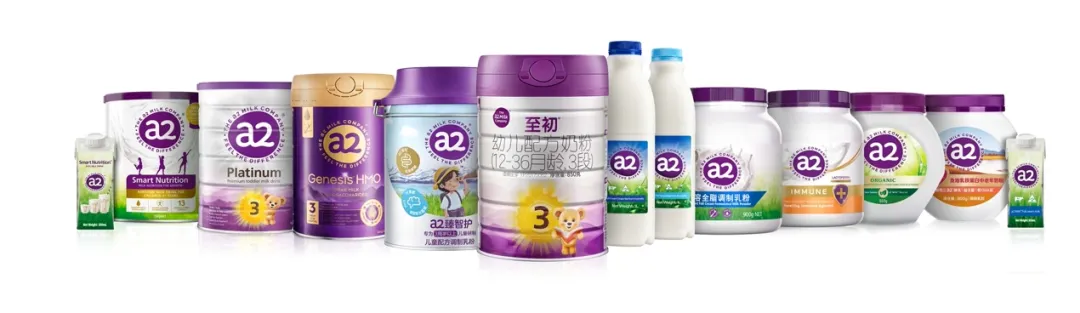
作为核心基本盘,中国及亚洲市场更是一马当先,销售额同比增长20.3%,显著高于全球平均水平。中文标签a2至初市场份额创下新高,英文标签a2 Platinum和超高端a2 Genesis在跨境渠道表现亮眼。
强劲增长并非依赖单一品类拉动,而是形成了婴配粉主导、全家营养多点开花的健康结构。婴儿配方奶粉需求持续旺盛,针对儿童、中老年人群的功能性奶粉、液态奶等新品类快速起量,叠加越南等新兴市场的突破,共同构筑起稳健的增长底盘。
基于上半年的亮眼表现,a2牛奶在2月的半年报中,将全年业绩预期上调至高双位数增长,展现出对品牌力、产品力与市场潜力的充足信心。
进入第三季度,中国市场增长势头进一步延续,品牌方推出的小马宝莉联名营销活动精准触达年轻消费群体,有效拉动新客招募与产品动销,终端需求持续向好。
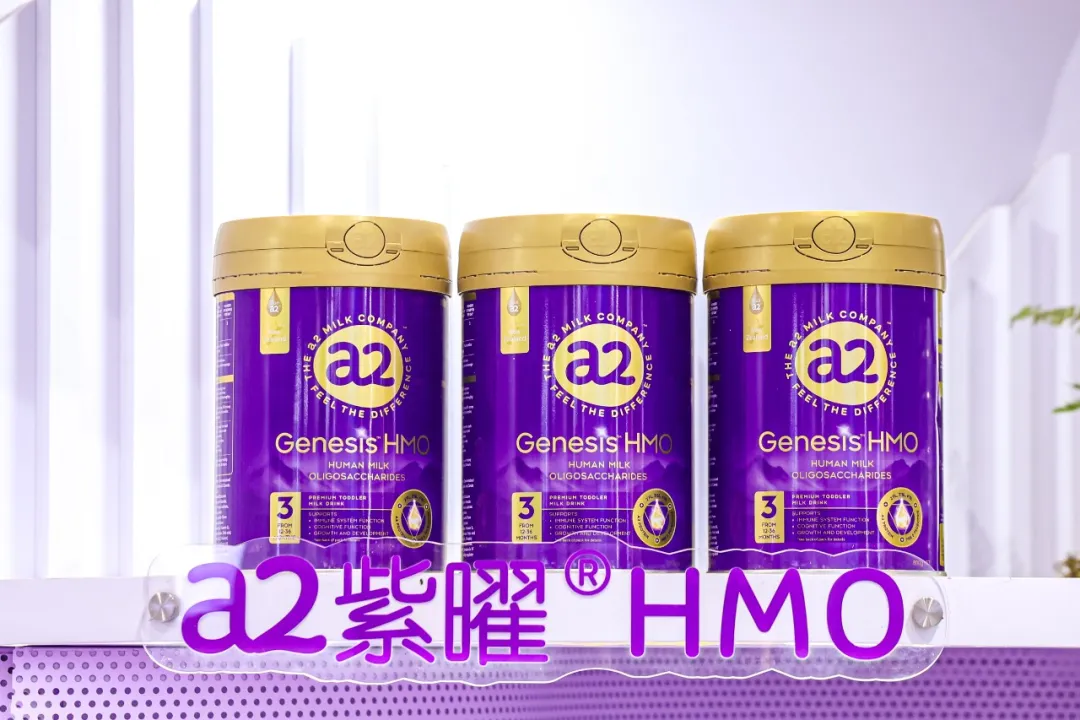
值得关注的是,此次供应紧张呈现明显的结构性特征,并非全品类缺货。其中,中标婴配粉受影响较大,但跨境渠道的紫白金产品货源稳定;婴配粉阶段性承压,而老年粉、儿童粉、儿童液态奶等全家营养系列,需求持续旺盛且供应充足。
这一结构分化,恰恰印证了a2牛奶产品矩阵的抗风险能力,单一品类的短期波动,不会动摇整体业务根基。
对于中国市场,a2牛奶依旧保持十足信心。近年来,中国家庭对高端乳制品的需求持续升级,A2蛋白因更亲和人体、易消化吸收的特性,深受母婴、中老年群体青睐,市场渗透率仍有较大提升空间。
a2牛奶凭借先发优势与品牌口碑,已经成为A2蛋白赛道的标杆品牌,叠加全生命周期产品矩阵的完善,长期增长空间依然广阔。
面对阶段性挑战,a2牛奶及时调整全年业绩指引,将营收增长目标从高双位数下调至低至中双位数,同时对利润率、净利润等指标做出相应修正,但核心增长逻辑并未改变——2026财年依旧保持两位数增长。
短期来看,4-5月的局部缺货不可避免,全年利润承压也是事实。但长远来看,只要a2的品牌护城河未破、中国消费者的信任未减,这一次“成长的烦恼”终将被消化。
毕竟,市场上最可怕的故事从来不是“供不应求”,而是“无人问津”。
本文作者可以追加内容哦 !

