最近光储板块的行情,简直能把人磨到没脾气,行业价格战打得头破血流,尤其是阳光电源的业绩导致个股走势更是两极分化。咱们今天来聊聊本文的主角:【艾罗能源】
咱先看一眼它2025年的成绩单,离谱程度直接拉满:全年营收干到40.82亿,同比大涨32.84%,创下历史新高;结果净利润直接腰斩,全年只赚了1.16亿,同比大降43.16%。更夸张的是第四季度,单季营收10.5亿,同比还涨了58.3%,归母净利润却直接亏了3460万,同比下滑超180%。
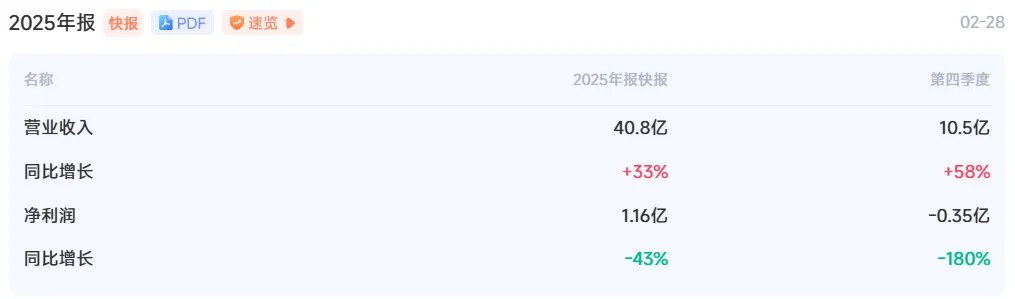
卖得越多,亏得越惨,再配上147倍的滚动PE,很多散户一看直接扭头就走:这不就是典型的增收不增利,盈利能力崩了,估值还泡沫化的垃圾股吗?
但轮哥今天要跟大家说的是,炒股永远不能只看表面数字,不然你永远只能被主力牵着鼻子走。这份看似烂到骨子里的财报背后,藏的是公司的战略取舍,甚至可能是A股最经典的困境反转剧本。今天咱们就掰开揉碎了,把这只票的里里外外说透,看懂了,你就知道它到底是深坑,还是翻倍的机会。
一、先搞懂:好好的生意为啥卖得越多亏得越多?
很多老铁不理解,营收明明在大涨,利润怎么就没了?难道是管理层把钱揣自己兜里了?还真不是。
这事的根源,得从艾罗能源的基本盘说起。前几年艾罗能赚得盆满钵满,靠的就是欧洲户用储能这个高溢价市场。那时候欧洲能源危机,天然气价格飞天,老百姓抢着装光伏+储能,再加上补贴给力,艾罗的产品卖过去,毛利率高得吓人,躺着就能赚钱。
结果到了2025年,欧洲市场彻底变天了。前期库存堆得太多,天然气价格跌回来了,电网并网又堵得厉害,再加上各国补贴慢慢退坡,老百姓装储能的意愿直接降到冰点。数据不会骗人,2025年欧盟太阳能装机量直接降了0.7%,屋顶光伏和户用储能更是跌得厉害。
基本盘要塌了,换你是管理层,你怎么办?坐以待毙,等着产能闲置、市场份额被抢光?艾罗的管理层做了一个特别狠,但也特别有远见的决定:不跟欧洲市场死磕了,直接把战略重心转移到亚非拉、澳洲这些新兴市场去。
这一招,直接让营收稳住了,全年32%的逆势增长,足以证明公司全球拓市场的能力。但问题也随之而来:新兴市场跟欧洲完全不是一回事。
中东、非洲这些地方,客户对价格敏感到极致,市场里全是白牌厂商和国内二三线厂的低价倾销,你想在这地方抢地盘、拿渠道,除了降价,没别的捷径。说白了,就是以价换量。
一边是高毛利的欧洲市场收入占比疯狂下降,一边是低毛利的新兴市场收入占比玩命往上冲,公司整体毛利率不往下掉才怪了。但轮哥要跟大家说的是,这种毛利率下滑,不是公司技术不行了,而是行业洗牌期,主动选择的阵地战——先活下去,把市场占住,比一张好看的利润表重要一万倍。
二、四季度的暴亏,是故意的“财务洗澡”
如果说毛利下滑是战略选择,那四季度直接亏3460万,又是怎么回事?
这里面,就藏着A股老玩家都懂的门道了。咱们先看钱花在哪了:
第一,研发和销售的钱,一分没少花。2025年公司为了搞工商业储能、大型储能的新产品,研发投入占营收的比例一直维持在16.49%的高位,高端人才玩命招;为了在亚非拉铺渠道,销售团队扩编,市场推广费更是直接激增。这些钱,都是当期就要从利润里扣的,但换来的是未来的增长潜力。
但真正让四季度直接亏穿的,是资产减值和汇兑损失。公司在四季度,集中计提了一大笔资产减值损失——包括之前高价买的原材料,现在跌价了,计提存货跌价准备;新兴市场为了抢单子放了宽信用,应收账款可能收不回来,计提坏账准备。再加上汇率波动带来的巨额汇兑损失,全堆在四季度了。
这操作在A股有个专属名词,叫“财务大洗澡”,也叫厨房水槽大法。说白了就是,管理层一看今年利润反正已经好不了了,干脆破罐子破摔,把所有潜在的坏账、过时的库存、未来可能发生的损失,一次性全在今年四季度计提完,亏个干净。
这么干有啥好处?今年把所有雷都排了,所有脏东西都清干净了,明年的基数就变得极低,而且明年不用再承担这些折旧和减值,稍微赚点钱,同比就是爆炸式增长,报表会极度好看。
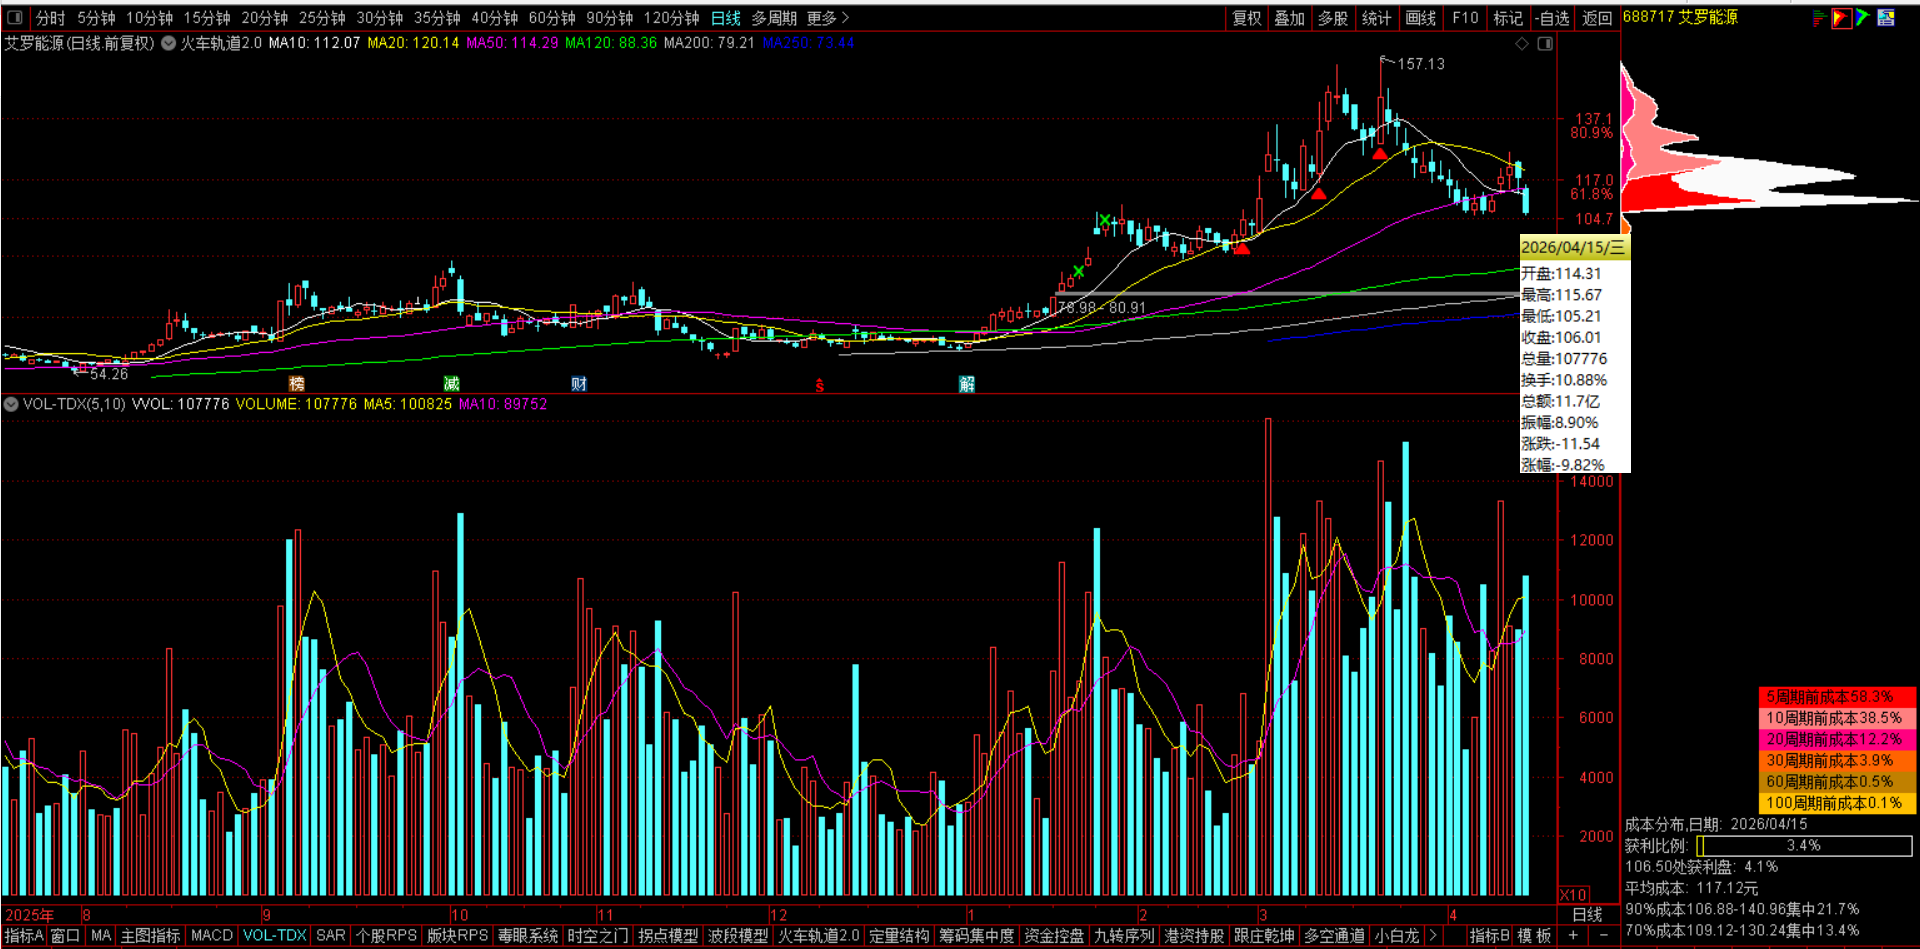
所以你看这次四季度的亏损,根本不是公司日常经营干不下去了,而是主动为之,把2025年做成了一个业绩深坑,为2026年的轻装上阵,扫清了所有历史包袱。所以财报出来以后(02.28股价)并没有跌,反而开启了一波上涨,最近才跟随电气设备板块回调。短期可以等震荡企稳分批捞一些。
三、行业洗牌尾声,艾罗的护城河到底还在不在?
很多老铁又问了,现在光储行业卷成这样,艾罗就算洗干净了报表,凭什么能杀回来?
咱先说说现在的行业大环境。2025到2026年,全球储能行业早就不是前两年闭着眼都能赚钱的草莽时代了。欧洲的红利吃没了,国内直接取消了强制配储政策,行业从“政策逼着你装”,变成了“市场化算账,不赚钱没人干”。
这直接引发了惨烈的价格战,那些前两年跨界进来捞钱的组装厂、小厂商,现在全在生死线上挣扎,产能过剩,价格跳水,一批一批地倒闭。行业正在经历最残酷的洗牌,市场份额正玩命往头部企业手里集中。
这种时候,企业的护城河就变得无比重要。以前大家比的是谁的逆变器转换效率高、谁的成本低,现在比的是“软硬件生态+全球本地化渠道服务”的综合实力。
艾罗能跟华为、阳光电源、特斯拉这些巨头一起,排在全球Top10的逆变器与储能供应商名单里,靠的不是运气,而是它从逆变器、电池、BMS电池管理系统,再到能源管理系统软件,全栈自研、垂直整合的能力。
很多老铁可能不懂这能力有多重要。储能系统不是手机,买回去用两三年就换了,它要跑10到25年。如果逆变器和电池是两家不同厂商的,很容易出现通信不匹配、固件升级冲突,出了问题售后互相推诿,全是麻烦事。艾罗的全栈闭环,直接把这些痛点全解决了,这就是它的品牌溢价,也是它在价格战里没被小厂卷死的核心原因。
四、2026年反转的核弹级利好已经在路上了
说了这么多,大家最关心的肯定是:吹得再好听,2026年它到底能不能反转?什么时候反转?
轮哥可以明确跟大家说,资本市场炒的永远是预期,不是过去。现在所有的悲观预期,都已经打在股价里了,而未来6-12个月,艾罗的基本面,正在发生核弹级的反转,核心有两个大杀器。
第一个,澳洲市场的天赐红利,Q1业绩直接引爆
如果说2025年是艾罗四处救火的一年,那2026年一季度的澳洲市场,就是老天爷赏饭吃。
澳洲这个市场特别有意思,屋顶光伏渗透率高达39%,全球都排得上号,但户用储能渗透率只有10.6%,中间有个巨大的缺口。以前大家为啥不装储能?因为把光伏发的电卖给电网,就能赚钱,没必要花这个钱。
但2026年一切都变了。澳洲传统发电设施老化缺电严重,零售电价直接大涨;同时政府直接上调了户用储能补贴,还推出了虚拟电厂模式,装储能的投资回收期直接大幅缩短。一夜之间,澳洲市场直接爆发了户储抢装潮。
而艾罗在澳洲市场深耕了这么多年,渠道布局早就做好了,正好赶上这波红利。东吴证券电新团队调研预测,就这波抢装潮,艾罗能源2026年Q1的总出货量,能达到18亿人民币。
18亿是什么概念?它2025年全年营收才40.82亿,一个季度就干了去年快一半的量。这个数字一旦在一季报里兑现,再加上规模效应带来的毛利率修复,市场之前给它贴的“基本面恶化”的标签,会被直接撕得粉碎,这就是引爆股价最强的导火索。
第二个,第二增长曲线彻底突围,不再单靠户储吃饭
长期以来,资本市场对艾罗的刻板印象,就是一家“纯户用储能公司”,估值天花板被户储赛道锁得死死的。但2026年,这个刻板印象要被彻底打破了。
机构预测,2026年艾罗全年总出货目标,直接上调到了75亿。这里面的结构,发生了天翻地覆的变化:
户储基本盘,靠着澳洲抢装和欧洲需求触底反弹,预计能贡献40多亿的出货量;
更关键的是,以前没怎么发力的工商业储能,预计出货12亿,大型储能预计出货10-15亿,直接从0到1完成了放量。
现在AI数据中心疯狂建,高耗能需求暴涨,工商业和大型储能,已经成了能源体系的刚需。从单靠户储一条腿走路,变成“户储+工商储+大储”三条腿奔跑,不仅能平滑单一市场波动的风险,还能靠高功率、高毛利的产品,直接把公司整体的盈利中枢拉回来。
五、147倍PE的假象到底藏着多大的估值空间?
说到这,肯定还有老铁犯嘀咕:就算业绩能反转,147倍的PE,也太离谱了吧?
轮哥跟大家说,这个147倍的PE,就是典型的会计机制带来的“光学错觉”,纯纯的估值陷阱。
PE怎么算的?股价除以每股收益,说白了就是市值除以净利润。147倍的PE,是用2025年洗过澡之后的1.16亿净利润算出来的。这1.16亿,根本不是公司正常经营能赚的钱,是扣完了开荒成本、研发投入、一次性减值之后的“人为低点”。用一个非正常状态的利润当分母,算出来的PE,能不荒谬吗?
真正给公司定价,得看2026年的预期利润。现在权威券商已经上调了盈利预测,预计2026年艾罗的归母净利润,能直接干到8.1亿,同比涨幅高达592%,2027年更是有望冲到12.8亿。
按这个利润算,现在的市值,对应2026年的PE,只有20倍左右,2027年的PE甚至只有13倍。对于一家营收增速超30%、第二曲线刚放量、业绩即将迎来深V反转的新能源核心资产来说,这个估值不仅没有泡沫,反而有极强的安全边际。
这就是我们常说的戴维斯双击:利润暴涨,估值修复,两者一共振,股价的上涨空间,直接就打开了。
再说说筹码结构,去年四季度财报暴雷,最近两周股价下挫,其实已经完成了一次极致的洗盘。那些只看静态PE、不懂行业周期的散户和短线游资,全被震出去了,而懂反转逻辑的机构,一直在偷偷吸筹。数据不会骗人,基金等机构持股占流通股的比例,依然有23.84%,持股市值高达14.37亿。
利空彻底落地之后,场内的资金,已经完全无视过去的烂数据,全都在博弈2026年的困境反转。向下的做空动能,已经几乎枯竭了。
六、同行横向对比,它到底是不是最优解?
当然投资不是孤注一掷的押注。轮哥也客观跟大家对比一下行业里的其他龙头,大家可以根据自己的风格选:
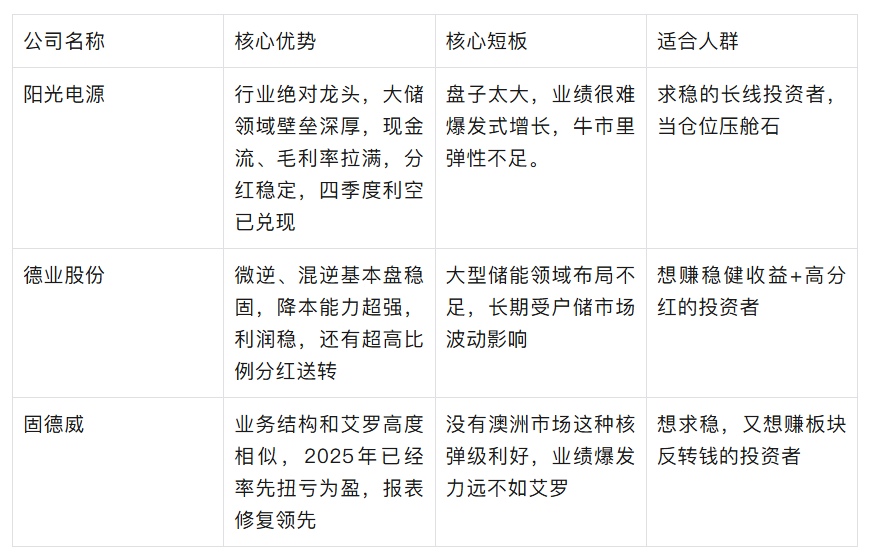
说白了,你要是追求极致的安全边际和长线收益,阳光电源是首选;你要是喜欢高分红+稳健成长,德业股份很合适;但你要是想搏未来半年,预期差修复带来的最大股价弹性,处于深蹲起跳前夜的艾罗能源,依然是赔率最高的那个。
七、必须说清楚的3大致命风险
轮哥从来不会只吹机会,不讲风险。哪怕它的逻辑再顺,这3个风险,一旦发生,整个投资逻辑就直接崩塌,大家一定要记在心里。
第一,澳洲Q1出货量和利润率不及预期的风险。现在市场给它的所有预期,都建立在“Q1出货18亿”这个基石上。如果澳洲补贴落地慢了、海运堵了,或者当地价格战太凶,毛利率没修复,一季报不及预期,那市场对管理层的信任会直接崩塌,147倍的静态PE,就会从错觉变成真正的死穴,股价会被恐慌盘直接击穿。
第二,新兴市场应收账款爆雷的风险。亚非拉市场的增长,很大程度上是靠公司放宽信用账期换来的。这些国家经济脆弱,汇率波动大,外汇储备少,万一爆发债务危机、外汇管制,甚至政局动荡,账上几个亿的应收账款,可能直接就收不回来了,这种重创,直接能吞掉公司好几年的利润。
第三,欧美贸易摩擦升级的风险。储能逆变器不是普通消费品,是关乎国家能源安全的基础设施。万一欧美以数据安全、反倾销为借口,加征高额关税,甚至把它列入实体清单,那公司的海外盈利模型,直接就失效了,这个概率虽然低,但一旦发生,就是毁灭性的。
结尾唠两句
最后轮哥还是要跟大家说句掏心窝子的话。艾罗能源这只票,现在就是典型的“高风险、高收益”标的。赌对了就是业绩和估值双升的戴维斯双击,翻倍行情不是没可能;赌错了也可能面临业绩不及预期的戴维斯双杀,吃大面。
所有的逻辑,最终都要落到即将披露的2026年一季报上。是骡子是马,很快就要拉出来遛遛了。
还是那句老话,投资有风险,入市需谨慎。永远不要把所有筹码押在一个标的上,永远要独立思考,别盲目跟风,赚自己认知范围内的钱,比什么都重要。
最后轮哥照例要免责BB:以上所有研究的是个股逻辑梳理,不是荐股!不是投资建议! 股市深似海,盈亏自己担。觉得轮哥写得还算掏心掏肺的,点个关注,就是对轮哥最大的支持。消化一下,咱们评论区再聊。
更多个股的详细分析内容都在【小+绿+球】上,全网唯一ID【增长飞轮】
全程不搞内幕,只做接地气、能看懂、能用上的复盘。
想持续获取穿透市场的产业分析和硬核逻辑,欢迎关注【增长飞轮】一起拨开迷雾看见本质。
本文作者可以追加内容哦 !

