大家好,我们这期一起解读一下招商银行 2025 年的年报。
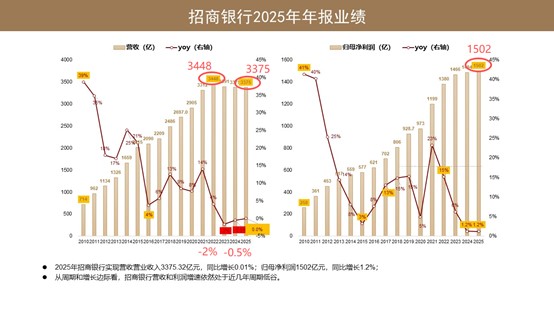
从招商银行 2025 年发布的年度业绩报表,我们可以看到,2025 年招商银行的营业收入是 3375 亿,归母净利润是 1502 亿。营业收入同比增长 0.01%,归母净利润同比增长 1.2%。所以相较于 2024 年的年度业绩,招行 2025 年在营收和利润上基本保持了平稳。
招商银行过去五年,从营业收入的角度看,营业收入最高的年份是 2022 年 3448 亿。2022 年以后,招商银行营业收入:2023 年同比负增长 2%,2024 年是负增长 0.5%,2025 年基本保持平稳。
从营收的增速上,我们可以看到,招商银行从 2021 年开始,过去五年应该是属于营收增速下行压力比较大的 4-5 年。2023 年跟 2024 年,也是招商银行上市以来营业收入负增长的年份。
从招商银行的归母净利润来看,招商银行的归母净利润 2021 年到 2025 年这五年同比保持正增长状态。归母净利润从 2021 年的 1199 亿增长到 2025 年的 1502 亿。但从净利润的增速,过去五年,招商银行的净利润的增速也是处于一个下行周期。净利润的增长从 2021 年 23% 的增长水平,逐年下滑到 2024 跟 2025 年只有 1.2% 的增长水平。
但是招行在归母净利润上的这种增长,过去 5 年应该还是总体好于招行在营业收入上的增长。招商银行过去 5 年的这种营收跟利润的业绩表现,也反映了 2021 年开始中国房地产行业去杠杆的背景压力。当然压力最大的是 2021 年到 2023 年,2024-2025 年,整个营收跟利润的增速属于周期筑底的状态。
如果拉长周期来看,招行的营收从 2010 年 714 亿增长到 2025 年 3375 亿,招行的归母净利润从 2010 年的 258 亿增长到了 2025 年 1502 亿。
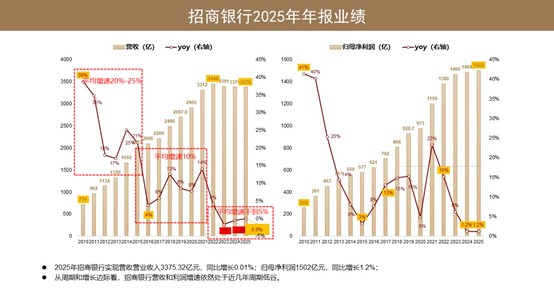
营业收入的增长,我们可以看到整个增长中枢应该经历了三个阶段:
第一个阶段是 2010 年到 2015 年,这期间招商银行的营收增速平均增速水平在 20% 到 25% 以上的区间;
2015 年到 2021 年,这期间招行的营业收入增速增长中枢大概落到了平均 10% 左右的水平;
2021 年到 2025 年这波周期,招行的营业收入增速水平平均不到 5%。过去三年是招行在营收上增速表现最困难的三年。
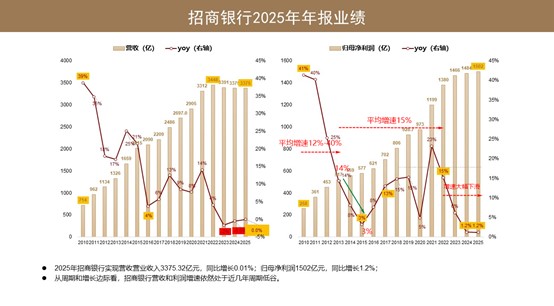
从归母净利润的增长看:
2010 年到 2013 年,整个招行的利润增速水平保持在 15% 到 40% 的增速区间;
2013 年到 2017 年,招行的利润增长有一个周期低谷,招行的净利润增长从 2013 年的 14% 下滑到 2015 年的 3%,直到 2017 年利润增速水平回到 13%;
2017 年到 2022 年,我们看到,招行的平均利润增速水平可以保持在 15%;
但是 2022 年到 2025 年,招行的利润增速大幅下滑,2024 年和 2025 年应该也是招商银行上市以来利润增速比较困难的两年。
总体上看,招商银行的营收跟利润的增速,2010 年过来,总体增速是逐渐放缓的。目前招行的营收跟利润,应该处于 2021 年过来的这波周期的低点。如果伴随着后面经济复苏,招行的营收跟利润的增速水平应该还会逐步恢复。
如果按正常的目前中国经济的 GDP 的增长预期 4% 到 5% 的区间,未来银行板块的营收跟利润的增长重新回到 8% 到 10% 的增长区间,从周期上看,应该还是有机会的。当然这主要取决于中国经济的复苏节奏和复苏的情况。
而且从这波房地产去杠杆周期的背景看,应该银行最困难的阶段也已经度过。这里大概类似银行股这波宏观周期背景下周期低谷,和中国经济的周期趋同。
未来银行股营收跟利润的增速复苏,也会伴随着中国宏观经济复苏,呈现出明显的周期特征。而招行的复苏应该不会落于整个银行板块的复苏水平。这个是从招商银行营收和利润的总量以及边际的角度我们做的预判。
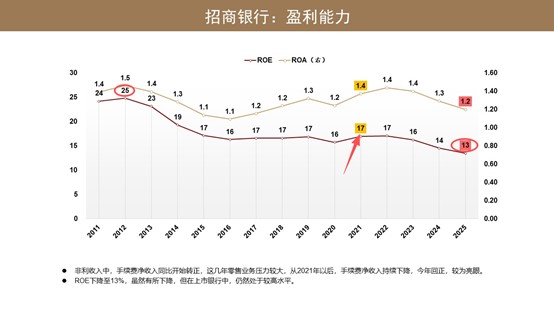
从招行的盈利能力,也就是招行的净资产收益率和招行的总资产收益率的情况看:
招商银行的净资产收益率从 2012 年的 25% 的水平,下降到 2025 年,净资产收益率是 13%;
招行的总资产收益率水平从 2012 年的 1.5%,也下滑到 2025 年的 1.2% 的水平。
净资产收益率下滑了 12%,而总资产收益率下滑了 0.3%。
从总量上看,招行的盈利能力,也就是招行的归母净利润其实是逐年在增加的,盈利能力越来越强。如果说从盈利效率来看,也就我们所说的 ROE 的水平,招行从 2012 年的 25% 下降到了 2025 年的 13%,整个盈利效率是下滑的。这个是从 2012 年到 2025 年趋势上看。
如果从 2021 年开始房地产去杠杆这波周期背景看,招行的净资产收率水平从 2021 年的 17% 也逐年下滑到 2025 年的 13%,下滑了 4%。
银行股里面,净资产收益率 13%,无论是在股份行还是在六大行对比,招行的净资产收益率水平还是最高的。因为大部分的股份行跟四大行的净资产收益率水平,过去五年都逐步下滑到不到 10% 的水平。所以招行的净资产收益率在股份行跟六大行里面同比还是有绝对优势,应该也是表现最佳的银行。当然这也得益于招行在零售业务上的战略优势。
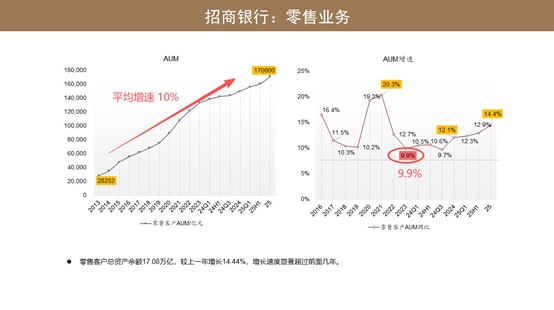
从零售业务看,2025 年招商银行的零售客户的总资产余额突破 17 万亿,同比 2024 年增长 14.4%。
总量上看,招商银行的零售客户的 AUM 从 2013 年 28252 亿的规模增长到 2025 年突破 17 万亿,总体增速水平都保持在 10% 以上。过去十年,招行零售 AUM 增速最高的是 2020 年和 2021 年,零售客户 AUM 增速在 19% 到 20% 的水平。即使是在 2021 年到 2025 年这波房地产去杠杆周期背景下,招行零售客户 AUM 的增速也能保持 10% 以上的增长。
增速上虽然 2023 年下滑到 9.9%,但是我们可以看到,从 2024 年开始增速开始逐步恢复。2024 年招行零售客户 AUM 增速恢复到 12.1%,2025 年提升到 14.4%。这个是从零售客户总资产余额及其增速的角度看。
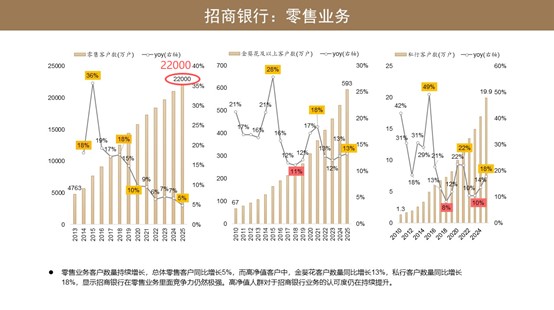
从招商银行的零售客户的客户数的角度,我们可以看到,招商银行 2025 年零售客户的增长是 5%,累计零售客户 2.2 亿户。
过去五年,也就是 2021 年- 2025 年,招行零售客户数的增速,基本上保持在 5%-7% 的增长水平。增速上和 2021 年之前对比,会有所放缓,因为 2021 年之前,招行的零售客户增速,基本上保持在 10%-20% 区间的增长水平。
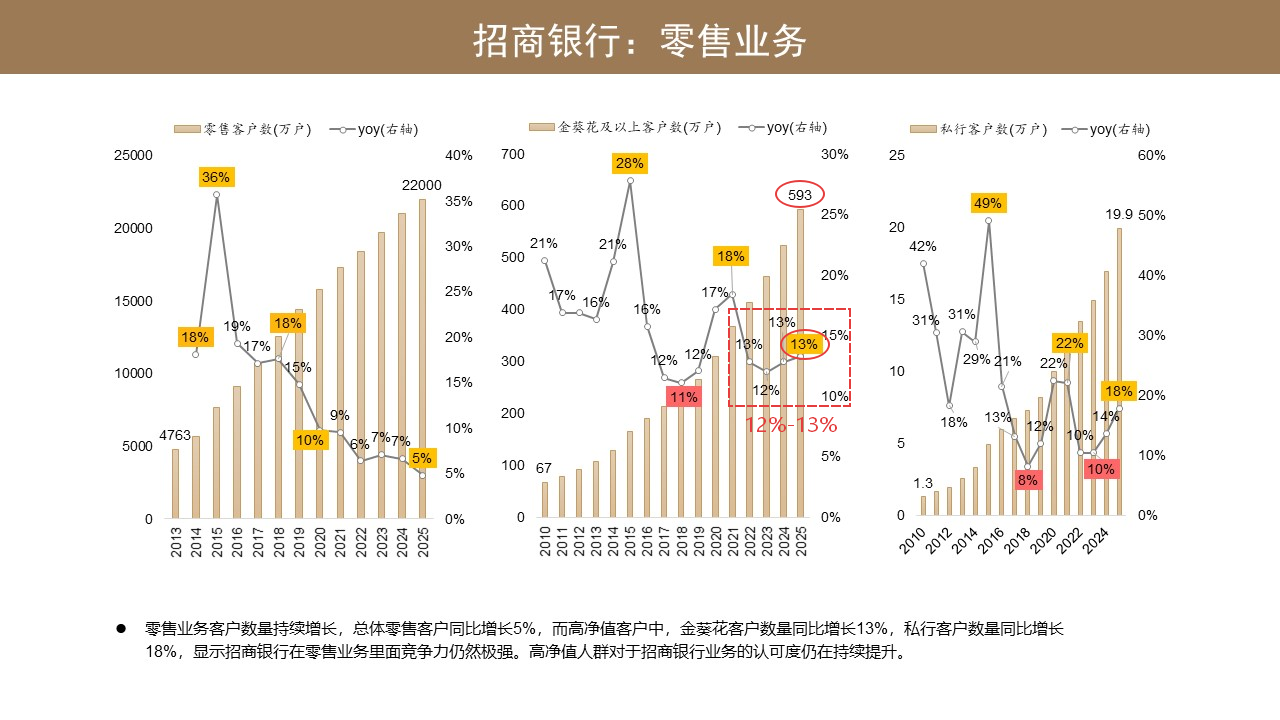
零售客户里面,如果从金葵花及其以上的客户去看,招商银行金葵花及以上客户有 593 万,这个是截止 2025 年年报数据,同比增长 13%。2021 年 - 2025 年,招商银行在金葵花以上客户数的增速上,也基本上保持 12%-13% 的增长水平。
如果从私行客户数看,招行 2025 年私行客户接近 20 万,同比增长 18%。2021 年 - 2025 年,招商银行的私行客户数增速,基本上能保持在 10%-20% 的增长区间。
所以无论是从招商银行零售客户的总资产余额及其增长的角度看,还是从招商银行零售客户数以及金葵花和私行客户数的数据及其增长的数据看,招行过去 5 年,在零售业务能力积累上,无论是客户数的积累,还是客户资产的积累,基本上都没有受制于地产周期的干扰,依然保持了较高的增速水平,而且这个增长数据,在所有股份行里面,表现也是最好的。
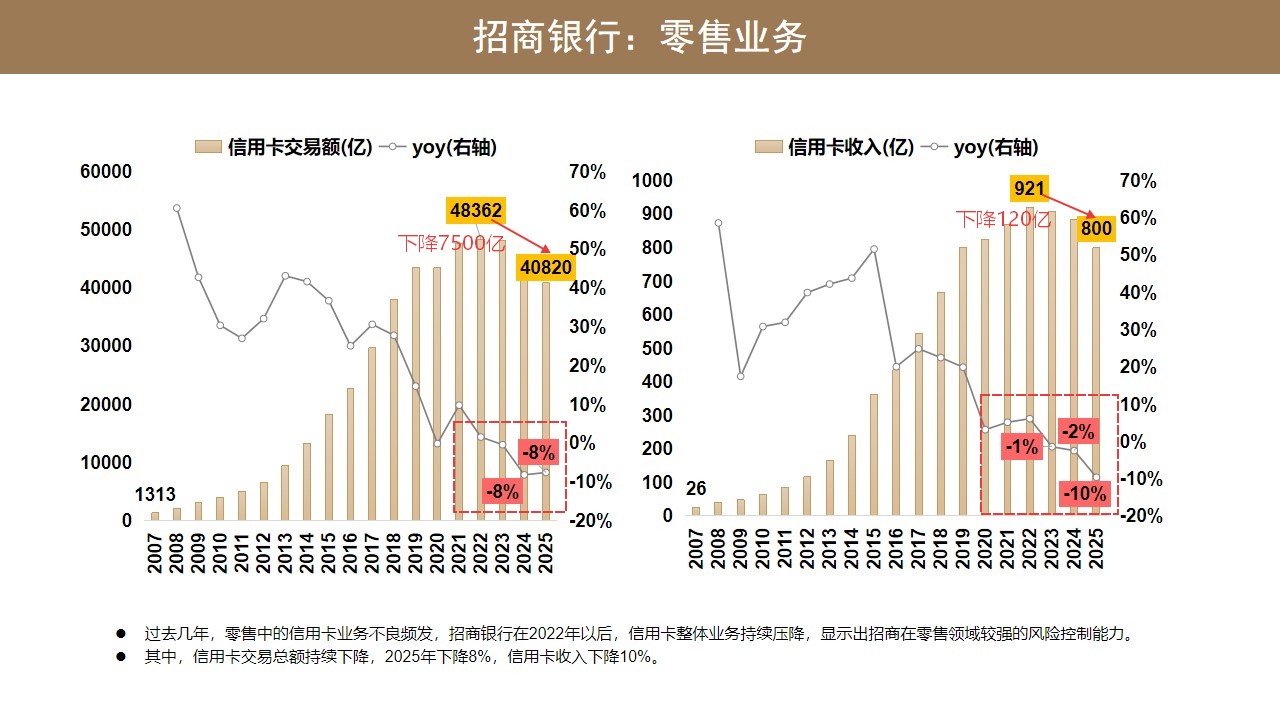
但是招行的零售业务的收入,这几年还是有受到一些挑战的。我们从招商银行信用卡交易额和信用卡收入这两个维度看,招行信用卡交易额,过去五年峰值是 2022 年 48362 亿,截止 2025 年,招行的信用卡交易额下滑到 40820 亿,同比下滑了近 7500 亿,而且 2024 年跟 2025 年,连续两年负增长 8%。
从信用卡交易额的角度,截止 2022 年,招行的信用卡交易额结束了过去十几年的高速增长的趋势,进入连续几年的负增长。
从信用卡业务收入上,我们也可以看到,招商银行过去五年,信用卡收入的峰值水平是 2022 年 921 亿,但是 2023 年、2024 年跟 2025 年这三年,招行的信用卡收入连续三年负增长,从 921 亿下滑到 2025 年剩 800 亿,同比下降了 120 亿。
所以从信用卡的业务数据,我们可以看到,受这波房地产周期和宏观经济周期下行影响,招行的信用卡业务受冲击是比较明显的,无论是交易额还是业务收入,都受到了较大影响。
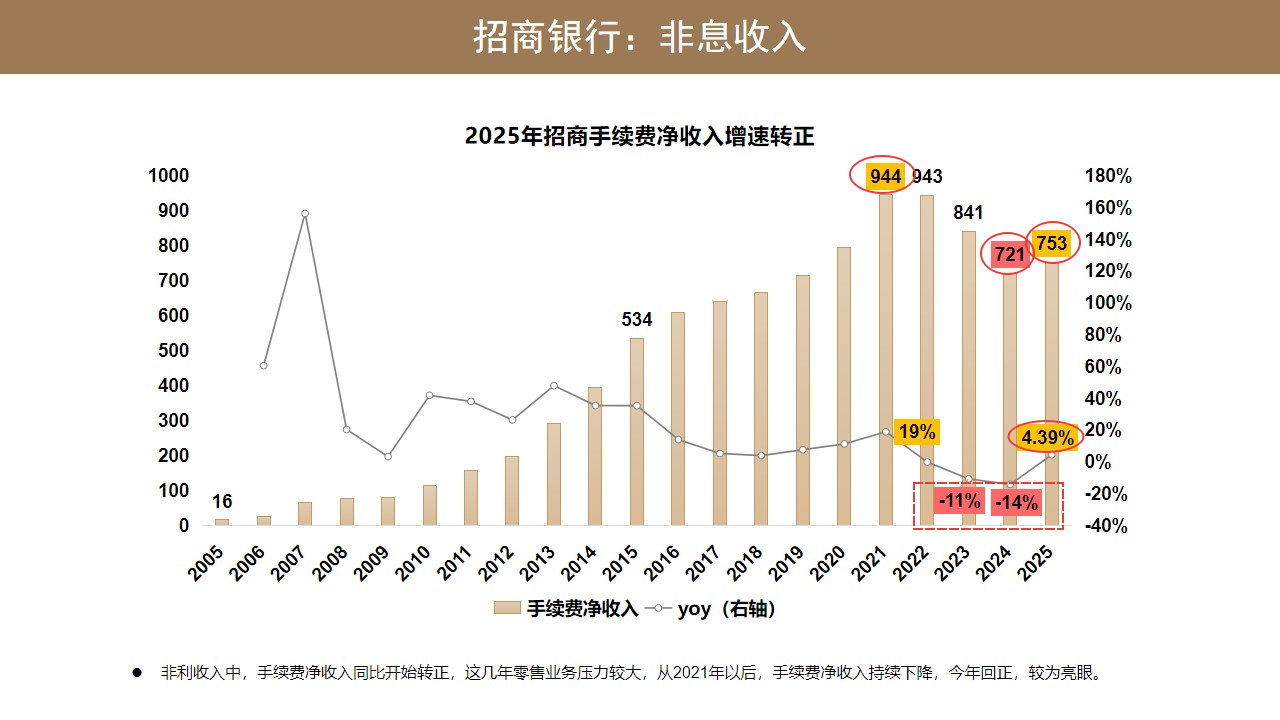
从招商银行的非息收入角度看,非息收入里面的手续费净收入数据,过去 5 年也是受到了周期影响,从 2021 年的 944 亿的峰值水平,下滑到 2024 年是 721 亿,2025 年最新的数据是 753 亿,同比 2024 年增长 4.39%。
但是这波下行周期,招行的手续费净收入 2023 年和 2024 年连续两年负增长,2023 年同比下滑 11%,2024 年同比下滑 14%,也是招行过去 20 年,手续费净收入唯一的两年负增长。
从招商银行零售业务的角度,虽然从零售客户的 AUM 以及 AUM 增速,以及零售客户数总量和增速的这些数据上看,增长还是保持平稳,但是另一方面,从信用卡的交易额和信用卡的收入,以及招商银行的手续费净收入这几个维度看,收入上受周期的影响,冲击还是比较大的。
零售业务在这波房地产去杠杆周期背景下,这个压力从总报表上看,大于对公业务所承载的压力。
如果表现在宏观经济周期的层面,就是这波经济周期下行,导致消费下行,消费信心断崖式的下跌。我觉得这背后的原因主要两个:一个是房地产周期下行,导致房价下跌,房价下跌导致居民的资产负债表缩水;另一方面经济下行,也导致居民收入增长遇到挑战。
所以无论是从居民收入的角度,还是从固定资产缩水的角度,都会影响整个社会的消费信心和消费能力,反映在银行的报表上,这波周期对零售行的业务冲击会更大。
如果股份行可以去看,一个是招商银行,还有一个是平安银行,因为这两家银行是以零售业务作为主要经营战略,而招行和平安银行在过去几年,无论是从股价的压力,还是从零售业务的报表压力,都是高于其他股份行。
但是如果从周期的角度看,消费周期跟宏观周期也是匹配的,但是会滞后于宏观周期。如果从周期复苏的角度,伴随着宏观经济复苏,消费也会逐步复苏,那么招行在零售业务占了优势,在经济修复的中后期,会表现的更加有竞争力。
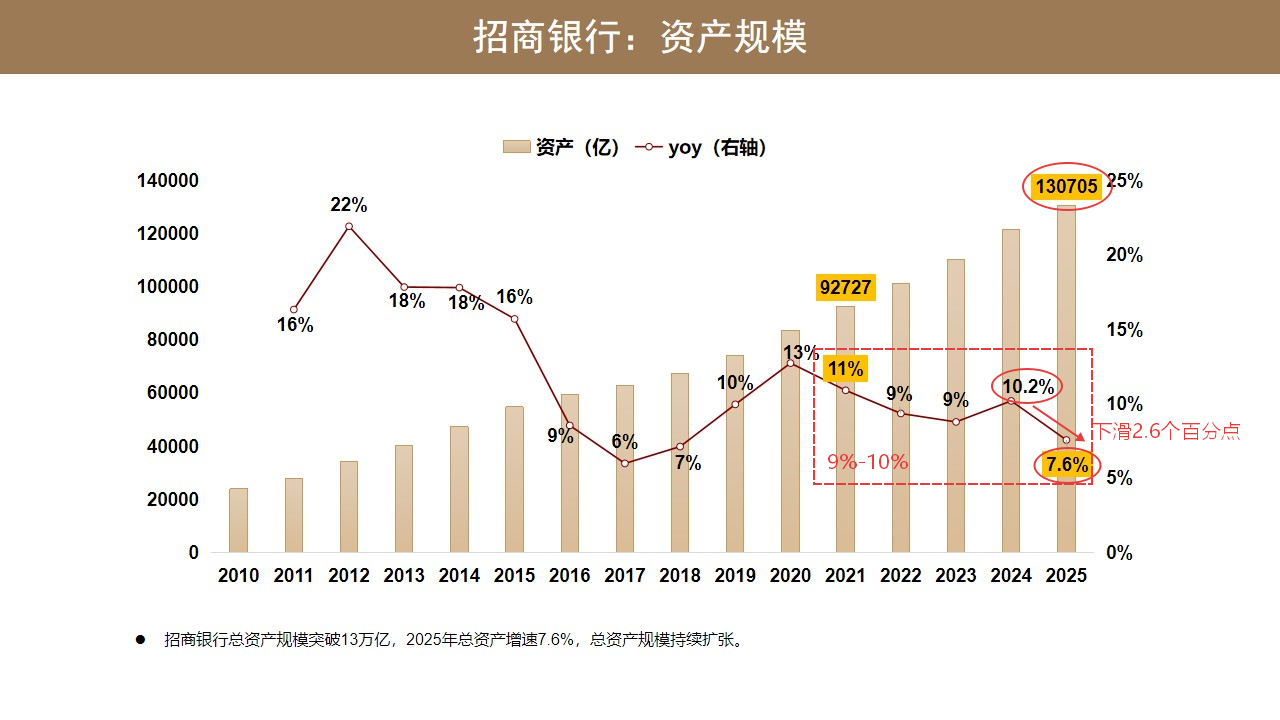
从招商银行的总资产规模上看,2025 年的招商银行的总资产规模突破 13 万亿,总资产增速 7.6%,和 2024 年 10.2% 的增速对比,下滑了 2.6 个百分点。
从 2021 年 - 2025 年这五年,招行的总资产规模增速,基本上保持在 9%-10% 的增长水平,也就是两倍我们 GDP 的增速。
从资产规模扩张的角度看,招行的总资产规模扩张的节奏,还是保持的相对稳定的,特别是 2021 年 - 2024 年期间,基本保持在平均 10% 的增长水平,2025 年有略微下滑。
如果按照 2025 年政府工作报告设定的 GDP 增长目标 4.5%-5% 的这个区间,招行未来的总资产规模的扩张速度,大概率也会保持在 8%-10% 的增长区间,这个是招行的总资产规模和增速情况。
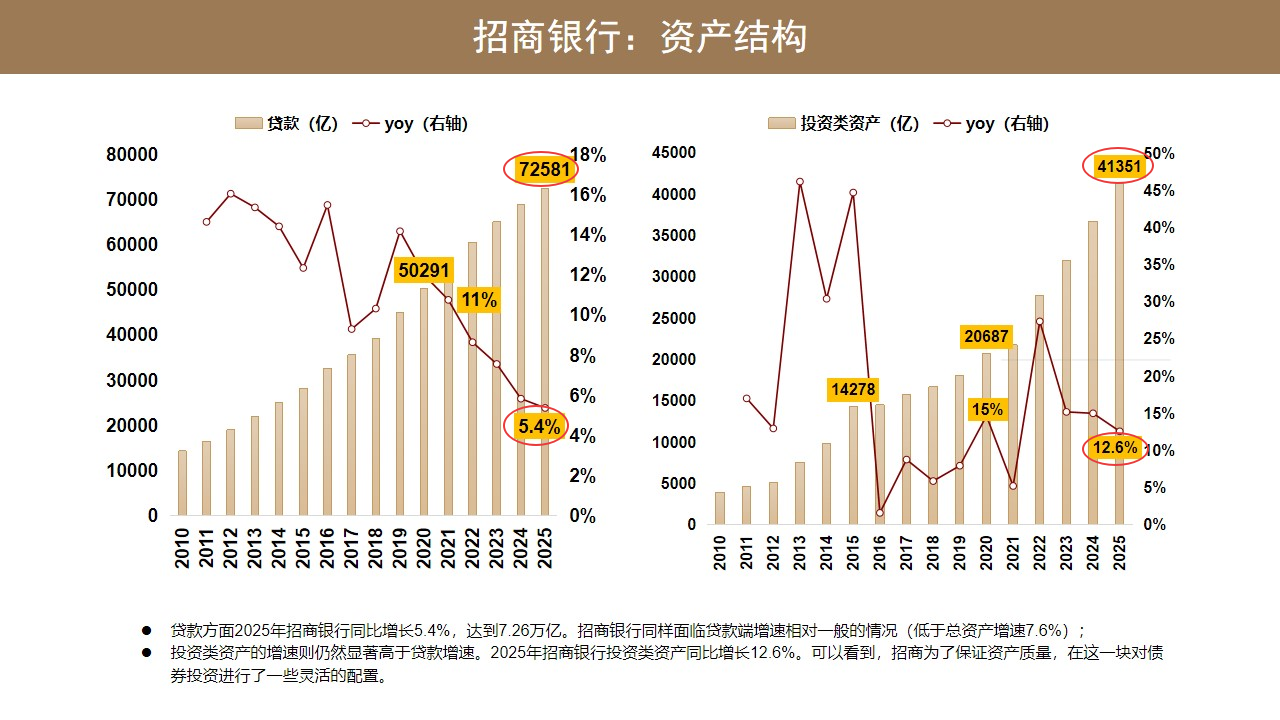
从招行的资产端的结构看,招行 2025 年的贷款规模是 72581 亿,同比 2024 年增长 5.4%。招行投资类的资产 2025 年规模是 41351 亿,同比 2024 年增长 12.6%。
从贷款增速的角度看,2021 年以前,招行的贷款增速水平,基本上保持在 10%-15% 的增长区间,但是 2021 年 - 2025 年,招行的贷款增速逐年下滑,从 2021 年的 11%,下滑到了 2025 年的 5.4%,增速同比下滑了 50%,而且过去两年的贷款增速水平,是落于总资产的增速水平。
但是招行在投资类资产的增速上,2020 年 - 2025 年这六年,平均增速基本上能维持在 15% 的水平,2025 年有略微下滑,但是还能维持 12.6% 的增长。
从投资类资产和贷款类资产对比,过去 6 年招行投资类资产的增速,是远高于招行在贷款上的资产增速,所以过去 6 年,招行更多的是加大了对债券类资产的布局,债券类资产在这种经济周期下行背景下,资产质量对比贷款类的资产质量,是更稳健的。
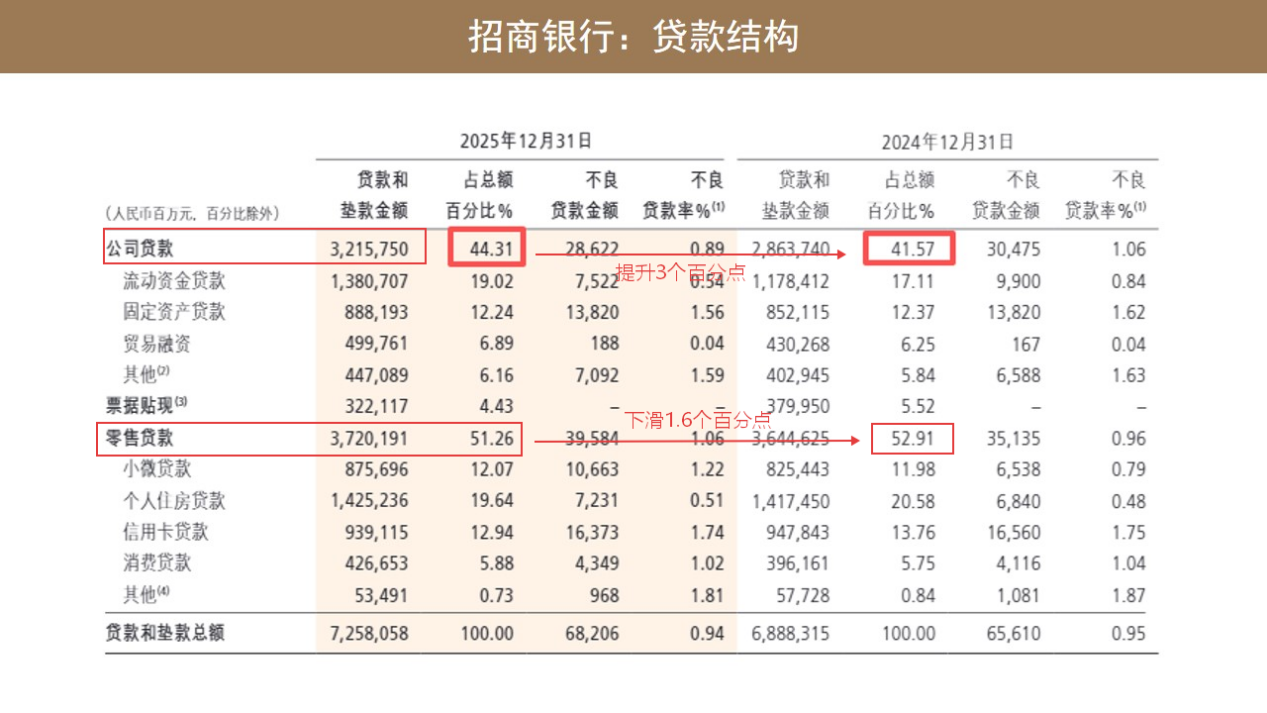
这里我们看一下招商银行的贷款的结构,从贷款结构上看,招行公司类的贷款 32160 亿,总占比 44.31%,同比 2024 年的 41.57% 的占比,提升了近 3 个百分点。
招行零售类贷款 37200 亿,占比 51.26%,和 2024 年 52.91% 的占比对比,同比下滑了 1.6%。
从总比例上看,招行在贷款结构上,过去两年,在提高公司类贷款占比,同时压降一些零售类贷款占比。
而招行零售类贷款占比里面,我们可以看到,其中个人住房贷款占比是最高的,19.64%,总额 14250 亿;信用卡贷款 9390 亿,占比 12.94%;小微贷 8757 亿,占比 12.07%;消费类贷款 4267 亿,占比 5.88%。
而招行的零售贷款方面,无论是从总量,还是从占比的角度看,相较于其他股份行,总量和占比都是最高的,当然这也凸显了招行作为 “零售之王” 的股份行的战略定位。
本文作者可以追加内容哦 !

