这一篇报告针对整个AI通信网络的内容相对比较全,信息密度非常高。建议仔细看完,有时间还是啃一啃原文报告。多吸收!
高盛最新重磅报告指出,光网络正成为AI基础设施升级的下一个“巨大趋势”。随着AI集群规模指数级增长,网络互联已成为释放单芯片算力、连接海量芯片协同工作的关键瓶颈与核心驱动力。
报告预测,从2025年的GB300平台到2028年的Rubin Ultra平台,单计算单元(如一个超级节点)的网络连接价值(TAM)将激增9倍,达到1540亿美元的惊人规模。其中,共封装光学(CPO)技术将占据近60%的市场,成为最大赢家。
一、 网络:AI算力集群的“新战场”
想象一下,将数万甚至数十万个GPU连接成一个高效协同的“超级大脑”,其难度不亚于构建一座数字时代的“巴别塔”。单个GPU的算力再强,若无法与其他GPU进行高速、低延迟的数据交换,整个AI集群的效能将大打折扣。
高盛报告开宗明义:网络(Networking)是AI基础设施的下一个前沿。它不仅是连接芯片的“血管”,更是解锁算力潜力、驱动AI迈向下一阶段的关键。
这里有两个核心概念:
报告的核心发现令人震撼:
高盛对Scale-up和Scale-out市场规模的预测,Rubin Ultra将带来千亿美元市场。
二、 技术演进:从铜缆、PCB到光学的“三级跳”
AI数据中心正在向更高带宽、更大规模、更易部署和更低成本演进。连接技术也随之快速迭代。
高盛详细比较了PCB、铜缆和光学连接的特性:
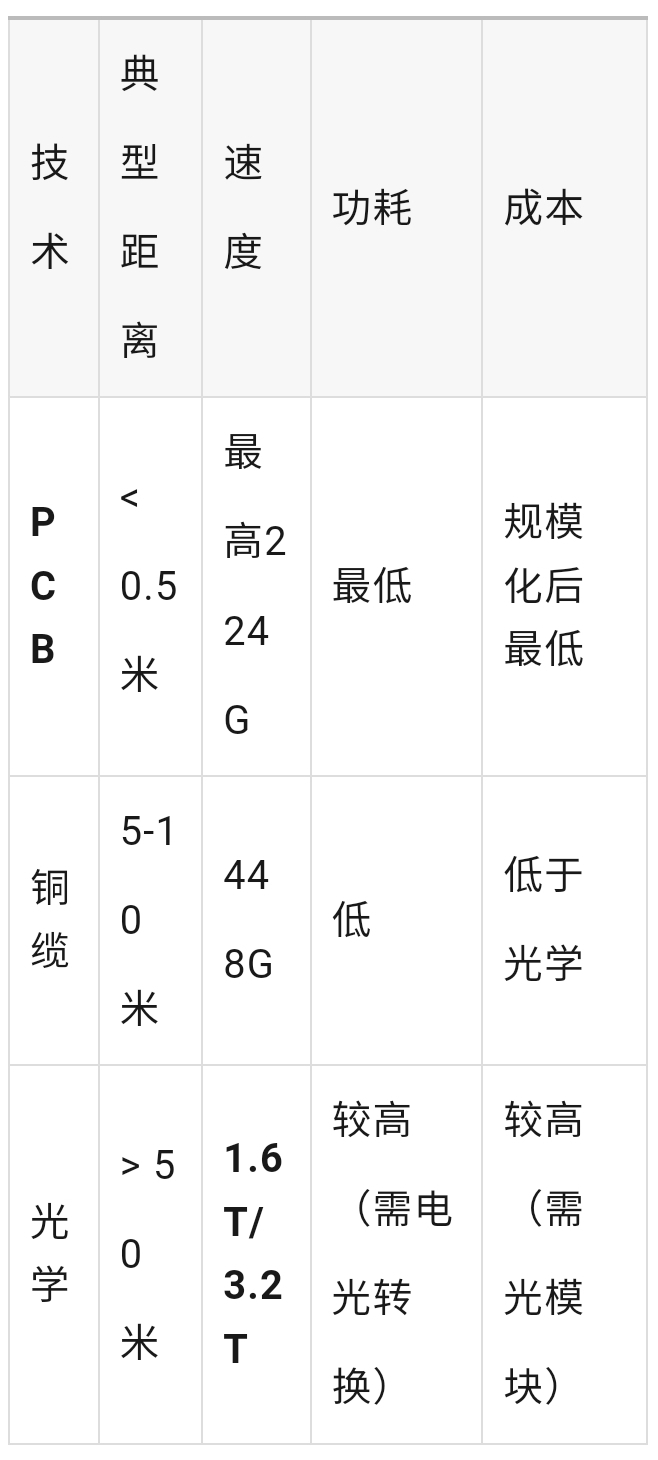
趋势一:铜缆的“进化”:从DAC(直连铜缆)到ACC(有源铜缆),再到AEC(有源以太网铜缆),传输距离从<3米延伸到5-30米,在纵向扩展中扮演重要角色(如GB200的铜缆“弹药带”)。
趋势二:PCB的“升维”:从服务器托盘内部连接,升级为机架内连接的核心——PCB背板。这可能需要M9级CCL材料和78层以上的PCB,虽然初期成本高,但在Rubin Ultra NVL144等高速需求下,其性能成本比更具竞争力。
趋势三:光学的“渗透”:光学凭借长距离、大带宽的绝对优势,正从横向扩展(跨机架/集群)向纵向扩展(机架内/超级节点内)渗透。形式也从可插拔光模块,向板载光学(NPO)、共封装光学(CPO)演进,以满足短距离、超高带宽的需求。
三、 光学革命:CPO与硅光的“双轮驱动”
1. CPO:将光引擎“封装”进芯片,颠覆传统架构
CPO是下一代颠覆性技术。它将光学引擎尽可能靠近芯片(如交换机ASIC或GPU),将电信号传输路径从厘米级缩短至毫米级,从而显著降低功耗、延迟和尺寸。
高盛预测,CPO交换机将在2026年正式起量。尽管CPO因高集成度带来维护成本挑战,但其在超高带宽(如6.4T、12.8T)和功耗效率上的总拥有成本(TCO)优势极具吸引力。
报告预计,在高端情景(Spec B)下,2026-2028年CPO整体TAM将达970亿美元,并在2028年带来11万台CPO交换机的需求。
高盛对CPO交换机成本结构的拆解,光引擎价值占比最大
主要玩家竞速:
2. 硅光:可插拔光模块的“内生进化”
与此同时,传统可插拔光模块并未止步,其内部技术正从传统的EML(电吸收调制激光器)向硅光子(SiPh) 迁移。
高盛预计,硅光在数通光模块中的渗透率将从2024年一季度的6%,飙升至2028年四季度的46%。
硅光优势:更高集成度、更小尺寸、更低功耗和成本。尤其在向1.6T、3.2T升级时,优势更明显。报告分析,在1.6T应用中,硅光方案可比传统方案有32%的BOM成本优势和20%的价格优势。
四、 产业链地图:谁将吃到最大蛋糕?
高盛报告详细梳理了光网络供应链,三大板块:
报告甚至量化了单一AI服务器配置为关键供应商带来的EPS增长潜力,显示其贡献可能超过这些公司2025年全年的EPS,增长动能十分强劲。
五、 未来展望:OCS与生态之争
1. 全光交换(OCS):未来的网络终极形态?
随着光连接普及,全光交换(OCS) 成为另一个颠覆性方向。它完全基于光信号交换,无需光电转换,从而具备更高带宽、能效和可扩展性,且能同时支持不同速率(800G/1.6T/3.2T),升级时无需更换交换机。
谷歌的TPU v4/v7超级计算机已率先部署OCS。Lumentum在2026年初表示其OCS订单积压已超4亿美元。高盛预计,SiPh OCS将在2027年登场。
2. 封闭 vs. 开放:生态系统的较量
在高速网络领域,正上演一场生态之争:
一场刚刚开始的硬件革命
高盛的这份报告为我们清晰地勾勒出,在AI算力军备竞赛中,网络互联正从幕后走向台前,成为决定算力集群实际效能的关键胜负手。
从铜缆到PCB背板,从可插拔硅光模块到CPO,再到未来的OCS,一场围绕“连接”的硬件革命浪潮已汹涌而至。这不仅仅是技术的迭代,更是千亿美元级市场的重塑,其影响将贯穿从芯片设计、光学组件、PCB制造到数据中心部署的整个产业链。
理解这场“光网络”趋势,就如同在AI爆发初期识别到GPU的重要性一样关键。它预示着,在算力之后,“连接力”将成为衡量AI基础设施竞争力的新标尺。
本文作者可以追加内容哦 !

