申明:以下预测内容仅供参考,不能作为交易的依据。!
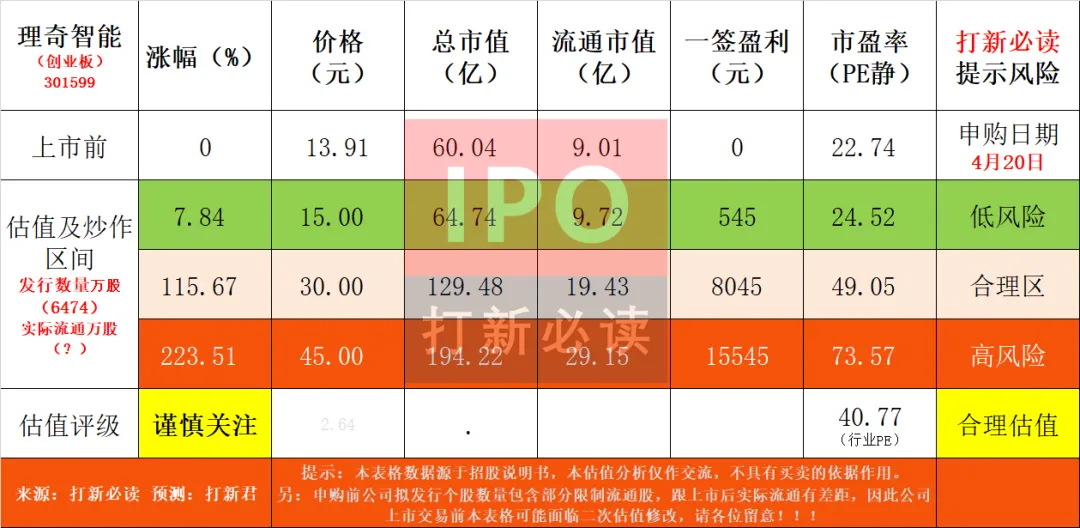
【预测表格说明】:中间淡黄色为打新君预测首日可能的合理价格,绿色为未来低风险区间【特别注意:对于质地不错的公司,绿色价格预期,这需要看当时的市场环境变化)。全面注册制后,合理、高、低风险区间表示前五天可能面临的价格,其中低风险区预示价值凸显,高风险区间为炒作风险区间;而随着注册制时间越久,高低风险价格越来越趋向未来的一段时间的价格,而合理价格更具有新股溢价问题的指引作用。
【提示说明】:本表格数据源于招股说明书,申购前公司拟发行个股数量包含部分限制流通股,跟上市后实际流通有差距,因此公司上市交易前本表格可能面临二次估值修改,请各位留意!!!$理奇智能(SZ301599)$
理奇智能(301599):公司专注于物料自动配料、分散乳化、混合搅拌等物料自动化处理领域,提供专业的物料智能处理系统整体解决方案,可为客户提供咨询、设计、制造、安装、调试、培训及售后的一站式服务,产品广泛应用于锂电制造、精细化工、复合材料等行业。
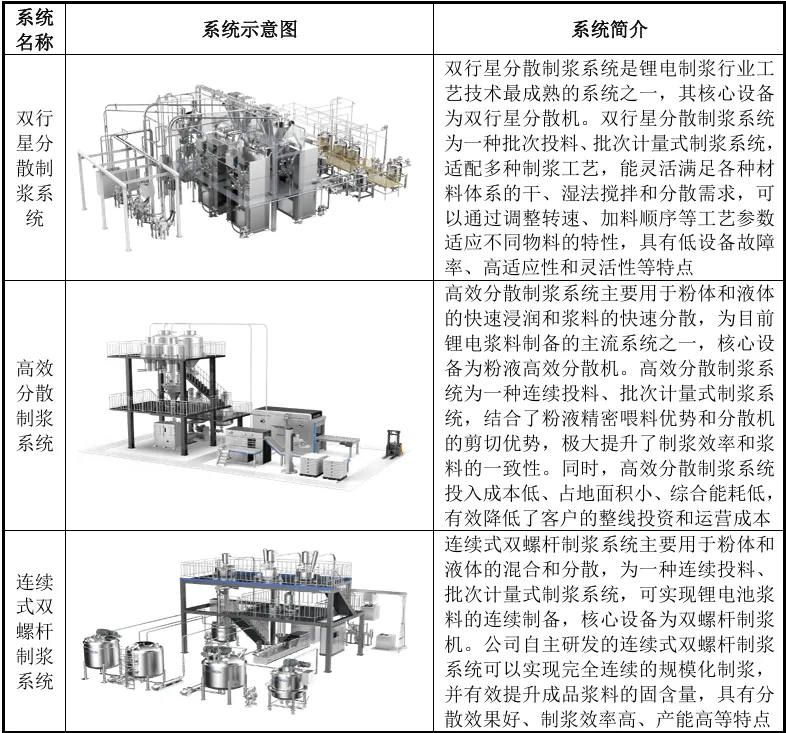
经过多年市场开拓与客户积累,公司与锂电制造、精细化工及复合材料等行业的海内外龙头企业建立稳定合作关系:(1)公司客户覆盖宁德时代、比亚迪、LG新能源、欣旺达、亿纬锂能、远景集团、大众集团、福特汽车等全球锂电池制造头部厂商和知名整车厂商,海虹老人(Hempel)、杜邦(DuPont)、汉高(Henkel)、洛德(Lord)、埃肯(Elkem)、北方现代等海内外精细化工巨头,聚和材料、国巨股份等大型复合材料企业,以及中石化上海研究院、北京空间飞行器总体设计部等科研院所;(2)凭借技术研发成果在产品中的充分应用,公司连续多年获得宁德时代“优秀供应商”“最佳协同奖”“投产贡献供应商”等奖项,获评欣旺达“卓越合作伙伴”“优秀合作伙伴”“战略合作奖”等奖项,并取得比亚迪“最佳合作伙伴”、亿纬锂能“金牌供应商”、远景集团“优秀供应商”等荣誉。
公司产品与核心竞争力
1:市场份额绝对领先 根据高工产研锂电研究所(GGII)统计,公司在国内锂电池制浆上料系统市场的占有率由2023年的27%大幅提升至2024年的43%,连续两年位居行业首位。行业CR3由57%上升至71%,头部加速集中,理奇智能市占率提升16个百分点。锂电物料智能处理系统,主要应用于锂电池前段制浆、配料环节,负责将正负极粉末与辅料精准计量、混合为均匀浆料,配比精度可达千分之一。该业务收入从2022年的3.93亿元跃升至2024年的16.56亿元。
2: 深度绑定头部客户 公司客户覆盖宁德时代、比亚迪、LG新能源、欣旺达、亿纬锂能等国内外动力电池领军企业,并成功进入大众、福特等国际整车制造供应链体系。2024年,前五大客户合计销售收入占营收比例为74.27%,其中比亚迪占比37.66%、宁德时代占比18.57%。此外,公司还服务海虹老人(Hempel)、杜邦(DuPont)、汉高(Henkel)等精细化工巨头。
3: 全球化布局先发优势 公司积极拓展海外市场,已在匈牙利、德国、美国、新加坡等地设立生产、研发和售后服务基地,业务覆盖亚洲、北美、欧洲、澳大利亚等多个国家和地区。截至2025年6月30日,公司在手海外订单金额达20多亿元,约占订单总量的50%。
公司投资亮点
1、公司与全球知名的混合搅拌设备制造商美国罗斯关系紧密,实控人出身美国罗斯体系、且双方通过无锡罗斯形成“合资+商标授权”的业务协同模式。
2、公司为国内锂电物料智能处理系统头部制造商,2024年在制浆上料系统细分市场占有率达43%。
3、公司海外市场开发成果显著,曾参与多项标志性项目、且在手订单饱满。
主营业务收入的主要构成
2025年,公司主营业务收入按业务类别可分为四大板块,分别为物料智能处理系统(18.59亿元,占2025年主营收入的78.38%)、单机设备(3.84亿元,2025年主营收入的16.19%)、其他产品及改造(0.83亿元,2025年主营收入的3.52%)、售后业务(0.45亿元,2025年主营收入的1.91%);2023-2025年,物料智能处理系统始终为公司主要收入来源,收入占比稳定在50%以上、且呈逐年增长态势。
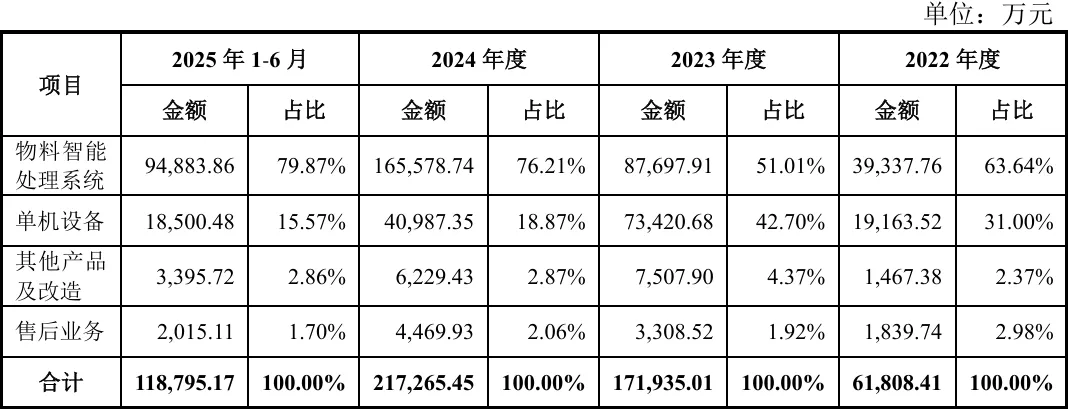
基本财务数据:
公司 2023-2025年分别实现营业收入17.21亿元/21.73亿元/23.73亿元,增长率依次为178.17%/26.32%/9.18%;实现归母净利润2.39亿元/2.70亿元/2.74亿元,增长率依次为122.65%/13.05%/1.28%。
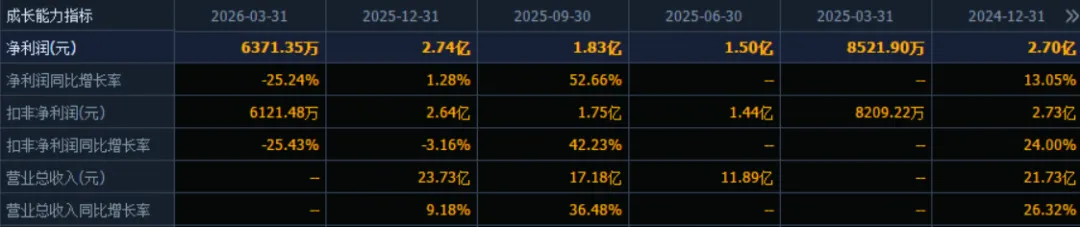
(数据来源:同花顺F10)
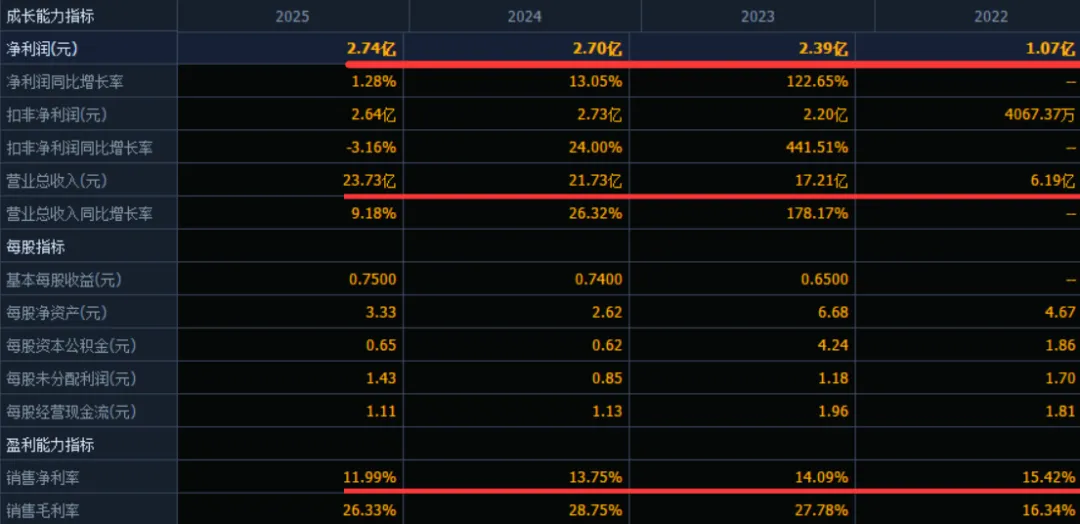
(数据来源:同花顺F10)
根据管理层初步预测,公司预计2026Q1实现营业收入54,621.94万元,较2025 年同期下滑14.05%;预计实现归母净利润6,371.35万元,较2025年同期下滑25.24%;预计实现扣非归母净利润6,121.48万元,较2025年同期下滑25.43%。
本此拟募资用途:
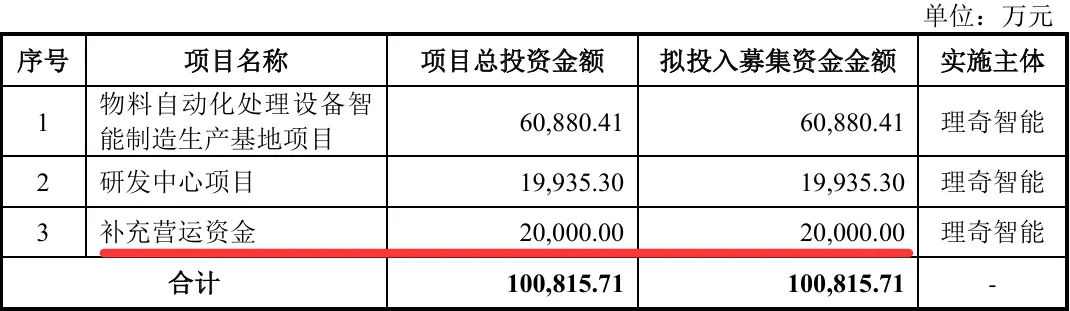
项目总投资资金10.08亿,其中6.09亿用于物料自动化处理设备智 能制造生产基地项目,1.99亿用于研发中心项目,2亿用于补充营运资金,具体项目如下:
行业发展与竞争格局
得益于各国智能制造的大力支持与推动,近年来全球智能制造装备市场规模稳步增长。根据麦肯锡公司(McKinsey&Company)的数据,2019年全球工业自动化市场规模为926亿美元,2025年预计达到1,147亿美元,其中,智能制造装备的市场规模预计由903亿美元增长至1,083亿美元,复合增长率为3.08%。
根据《“十四五”智能制造发展规划》,推进智能制造,要立足制造本质,紧扣智能特征,以工艺、装备为核心,以数据为基础,依托制造单元、车间、工厂、供应链等载体;作为智能制造的核心环节,智能制造的发展将带动智能装备行业的快速增长。根据中商产业研究院的数据,2021年度,我国智能制造装备产值规模约为2.54万亿元,2026年度产业规模预计增长至5.58万亿元,复合增长率达到17.02%。
未来几年,在全球锂电池出货量快速提升、锂电企业产能逐步释放的背景下,以欧美、东南亚为代表的海外市场预计迎来锂电池制造工厂的建设高潮。随着中国锂电产业链的全球化进度持续推进,以宁德时代、远景集团、国轩高科为代表的国内头部锂电池制造企业积极推动海外工厂建设进度。在动力电池装机量与储能电池出货量均落后于中国厂商的背景下,以LG新能源、三星SDI为主力的海外锂电池制造厂商主动争取客户资源、制定扩产计划。根据EVTank的预计,2030年海外锂电设备市场规模将达到1,266.5亿元,2023-2030年复合增长率达14.3%。
可比公司:公司聚焦物料智能处理系统领域;根据业务的相似性,选取宏工科技、先导智能、金银河、纳科诺尔、尚水智能为理奇智能的可比上市公司。
结论:建议申购,后期建议谨慎关注。根据高工产研锂电研究所(GGII)统计,公司在国内锂电池制浆上料系统市场的占有率由2023年的27%大幅提升至2024年的43%,连续两年位居行业首位。行业CR3由57%上升至71%,头部加速集中,理奇智能市占率提升16个百分点。
公司处于新能源汽车和储能快速发展的黄金赛道。2025年公司营收同比增长9.18%至23.73亿元,三年复合增长率达56.54%,在其他专用设备行业已披露2025年数据的19家公司中排名第1。公司在锂电制浆上料系统细分领域市占率43%且仍在提升,具备龙头溢价空间。
公司正在积极布局干法电极、固态电池等下一代电池制造工艺相关设备,有望在新一代技术路线中抢占先机,持续扩大产品护城河。
综上所述,理奇智能兼具“锂电龙头”的产业地位和“营收高增长”的财务亮点,有望获得资金追捧。但净利润下滑、毛利率连续走弱、资产负债率高企等财务隐忧也可能在一定程度上压制炒作空间。
【注】关注度依次分为:关注、一般关注、谨慎关注、不关注
风险提示:以上观点和信息只是本号对市场的一些认识和判断,仅供参考,主要文字内容来源于公司招股说明书。市场有风险,投资需谨慎。
本文作者可以追加内容哦 !

