本文约2500字,阅读时长约6分钟
414万元没有把金陵药业的新产品送进市场,真正暴露出来的却不是一次单点失利,而是一家老牌药企在研发、主业和转型三条线上同时承压的现实。
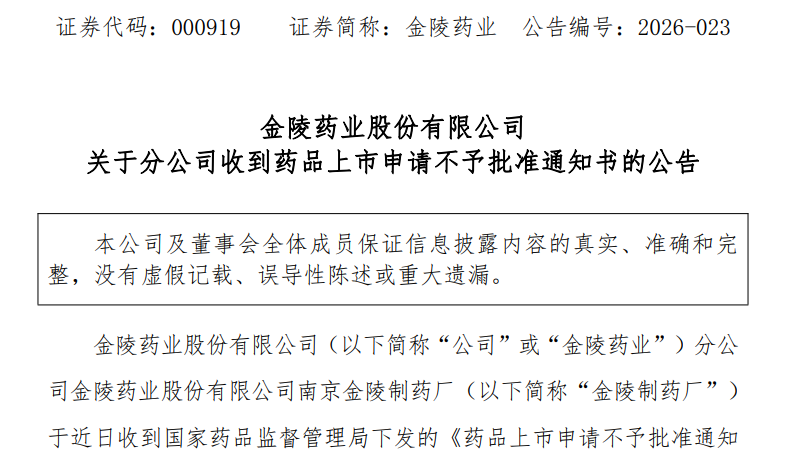
4月15日,金陵药业公告称,南京金陵制药厂申报的碳酸司维拉姆干混悬剂未获国家药监局批准,核心原因是现有资料不能支持体外生物等效性结论。
对一家体量并不算小、上市已久的企业来说,这件事的分量并不只在于414.53万元研发投入可能难以回收,更在于它让市场重新看到公司当前最棘手的问题:不是有没有动作,而是这些动作能不能真正转化为稳定的产品、利润和增长。
往后看,金陵药业如果还想讲出新故事,关键不在并购口号,也不在账面利润是否短期好看,而在研发命中率、募投落地速度和主业造血能力能否一起修复。
关注药财社 聚焦医药界
01 干混悬剂闯关失败,问题出在核心仿制逻辑
这次受挫的碳酸司维拉姆干混悬剂,本身并不是一个冷门品种。
碳酸司维拉姆(Sevelamer Carbonate)是一类不含钙、不含金属的非吸收性磷结合剂,主要在肠道里和磷结合,减少吸收,用于控制慢性肾脏病(CKD)透析患者的高磷血症。
高磷血症看起来只是一个化验单指标,背后却连着血管钙化、骨代谢异常和心血管风险,所以在透析人群中一直是刚需用药。
相比片剂,干混悬剂更适合吞咽困难、药片负担重的人群,因此剂型上并非没有临床价值。
但也正因为这类药物主要在胃肠道局部起效,体外生物等效性就成了仿制研发里极关键的一关。
一旦原料特性、处方工艺、分散性或体外试验设计不过关,仿制药就很难证明自己和参比制剂在真实使用中的一致性。
换句话说,这次被否并不只是“差最后一步”,而是说明产品最核心的仿制逻辑还没有站稳。
更微妙的是,金陵药业撞上的并不是一片空白市场。
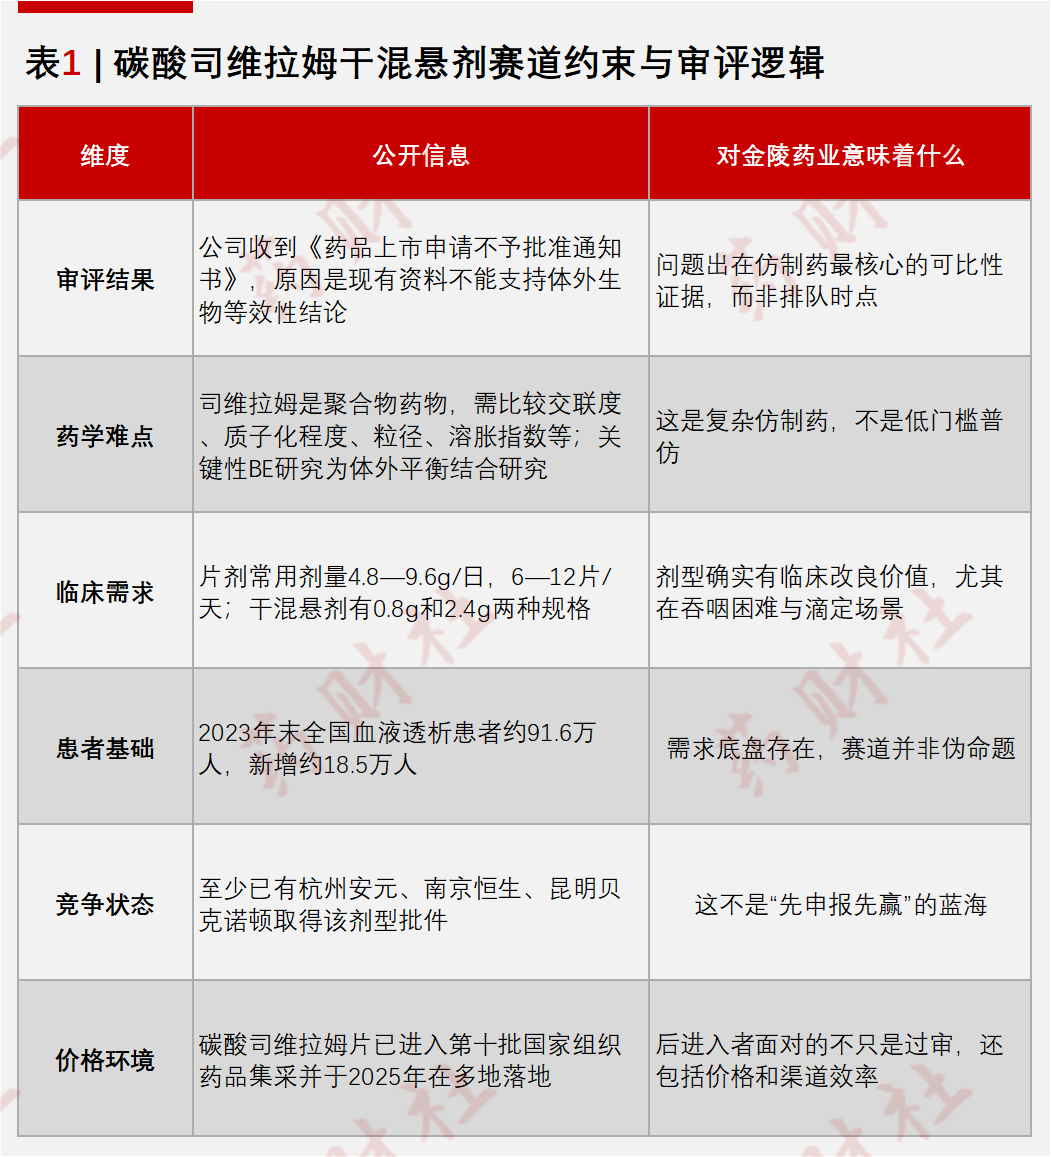
到目前为止,国内已有杭州安元生物、南京恒生制药、昆明贝克诺顿制药3家企业拿到碳酸司维拉姆干混悬剂批文;而在更成熟的片剂市场,国内获批企业更多,2024年销售额约13.9亿元,且片剂已被纳入集采,价格竞争正在加剧。
也就是说,金陵药业选择切入干混悬剂,原本可能是想绕开片剂红海、寻找差异化入口,但现实是,这一剂型虽然竞争者没那么多,却也不是“先做先赢”的蓝海。
一方面,原研干混悬剂在国内并未形成明显放量记录,市场教育和渠道培育都需要时间;另一方面,已有企业率先获批后,后进入者要想拿到足够份额,既要过审,也要解决商业化效率问题。
放在这个背景下看,414万元的研发投入本就不算高,最后倒在体外生物等效性这一关,反而更像是公司研发资源投入深度不足的结果。
02 年报摊开之后,真正的压力不止一张批文
如果把这次申请被否和金陵药业2025年年报放在一起看,问题就更完整了。
公司2025年营业收入31.97亿元,同比下降2.56%,归母净利润5391.46万元,同比增长33.42%,但扣非净利润只有3500.49万元,同比下滑28.45%。
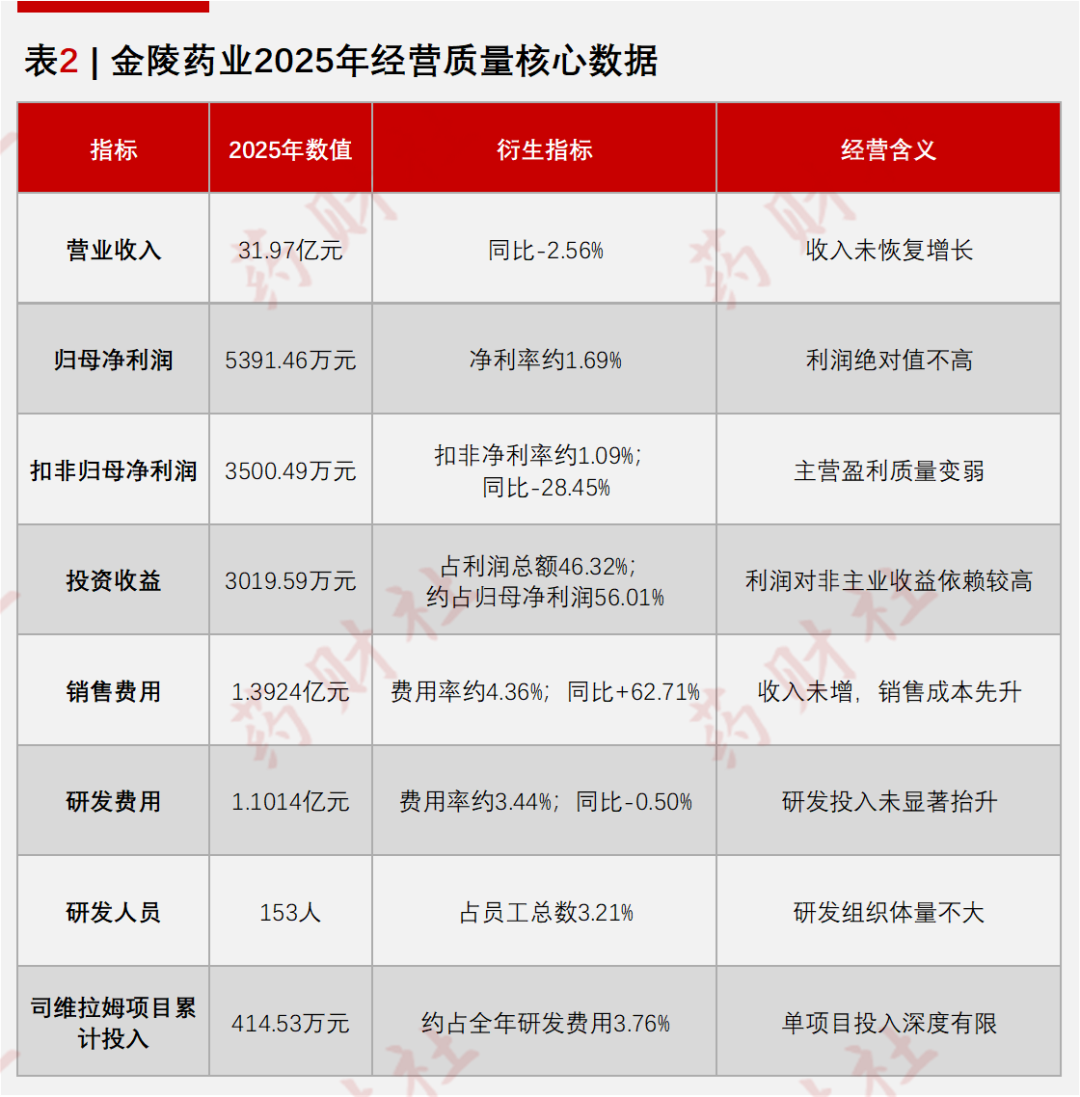
表面上利润增长,实际上经营质量在变弱。
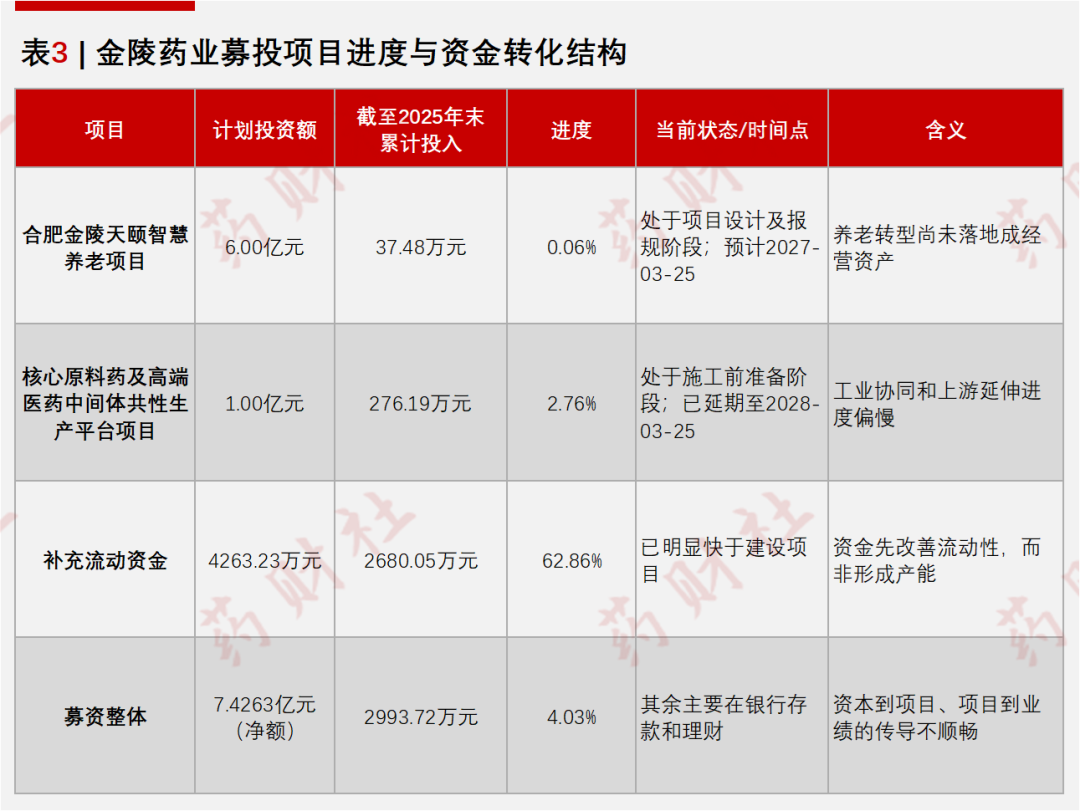
年报显示,公司投资收益3019.59万元,占利润总额46.32%,其中相当部分来自理财;销售费用则升至1.39亿元,同比增长62.71%,增速远快于营收;2024年定增募资7.5亿元后,到2025年末累计使用仅2993.72万元,使用比例约4.03%,合肥养老项目和原料药平台项目推进都明显偏慢。
简单说,公司现在不是完全没钱,也不是完全没项目,而是钱没有高效率地变成新增长点,项目没有及时落地成经营成果,利润里还掺着不小比例的非主业收益。
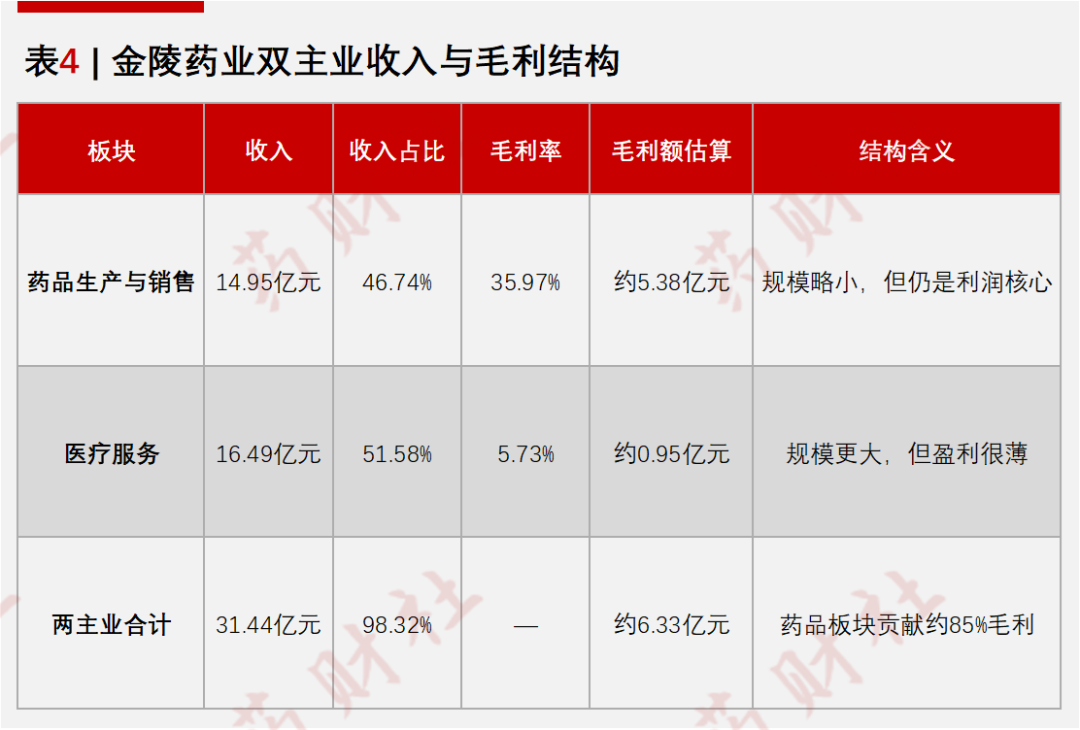
再往下拆主业,压力其实非常具体。金陵药业目前是“药品制造+医疗服务”双主业结构,但两边都没有体现出很强的上升弹性。
医疗服务板块2025年实现营收16.49亿元,同比下降5.22%,毛利率只有5.73%,说明医院业务虽然规模不小,盈利空间却很薄;药品生产与销售板块实现营收14.95亿元,同比仅微增0.09%,核心品种里,补铁类产品市场趋于饱和,老产品增长天花板已经比较清楚,注射剂业务又面临医保控费和临床使用规范化的双重挤压。
在这种格局下,研发本来应该承担“接续旧品种增长、打开新品种空间”的角色,但这次碳酸司维拉姆干混悬剂受挫,恰恰说明公司还没有建立起足够稳定的新产品接力机制。
对于一家希望完成结构升级的上市药企来说,最危险的状态不是暂时亏损,而是旧业务增不动、新业务接不上、转型项目落得慢。
03 写在最后
对金陵药业来说,它不是单独的一次审批失手,而像是一张体检报告:研发端说明管线转化能力偏弱,经营端说明双主业仍未真正跑顺,资本端说明募投资金尚未形成足够产出。
短期看,这次失败不会明显冲击当期报表;但中长期看,它会放大市场对公司研发效率和战略执行力的怀疑。
未来真正决定金陵药业能否走出低谷的,不是再讲多少“强工业、稳医疗、拓养老”的新概念,而是能否把有限资源集中到更有把握的品种和项目上,把仿制药研发从“能申报”推进到“能过审、能上市、能销售”,再把医院、工业和新项目之间的协同真正做出来。
医药行业从来不缺故事,缺的是把故事兑现为现金流和产品力的能力。对金陵药业而言,这一次,市场看到的恰恰是兑现仍然不够。
— END —
撰稿:酱林 | 编辑:Jon | 校对:木子 | 审核:金良
声明:本文数据及信息均来自公开信息,包括不限于上市公司公告、各省证监局官网、交易所官网,各大新闻媒体网站等,数据或信息如有遗漏,欢迎更正,并以公司最终披露为准。本文不构成任何的投资建议。
参考资料:
[1] 巨潮资讯:《金陵药业股份有限公司关于分公司收到药品上市申请不予批准通知书的公告》
[2] 巨潮资讯:《金陵药业股份有限公司2025年年度报告摘要》
[3] 赛诺菲中国:《碳酸司维拉姆片说明书》
[4] 陕西省药品监督管理局:《国家药监局关于发布仿制药参比制剂目录(第六十批)的通告》
[5] 央广网:《济民可信森文(碳酸司维拉姆干混悬剂)获批上市》
[6] 上海现代制药股份有限公司公告:《关于拟中选第十批全国药品集中采购的公告》
[7] 深圳商报·读创:《414万元研发投入“打水漂”?金陵药业新药上市申请被否,主业疲软,去年扣非净利润下滑近三成》
[8] 新浪证券:《理财收益撑起四成利润,金陵药业“双主业”失速:募资闲置》
[9] 中国血液净化:慢性肾脏病高磷血症临床管理中国专家共识(2025版)
[10] NCBI Bookshelf:Sevelamer。
[11] PubMed Central:Sevelamer carbonate in the treatment of hyperphosphatemia in patients with chronic kidney disease。
[12] 新京报:财报速递丨四成利润靠理财,金陵药业去年销售费用增幅远超营收。
本文作者可以追加内容哦 !

