$N瑞尔(SZ920191)$ $中科仪(SZ920186)$
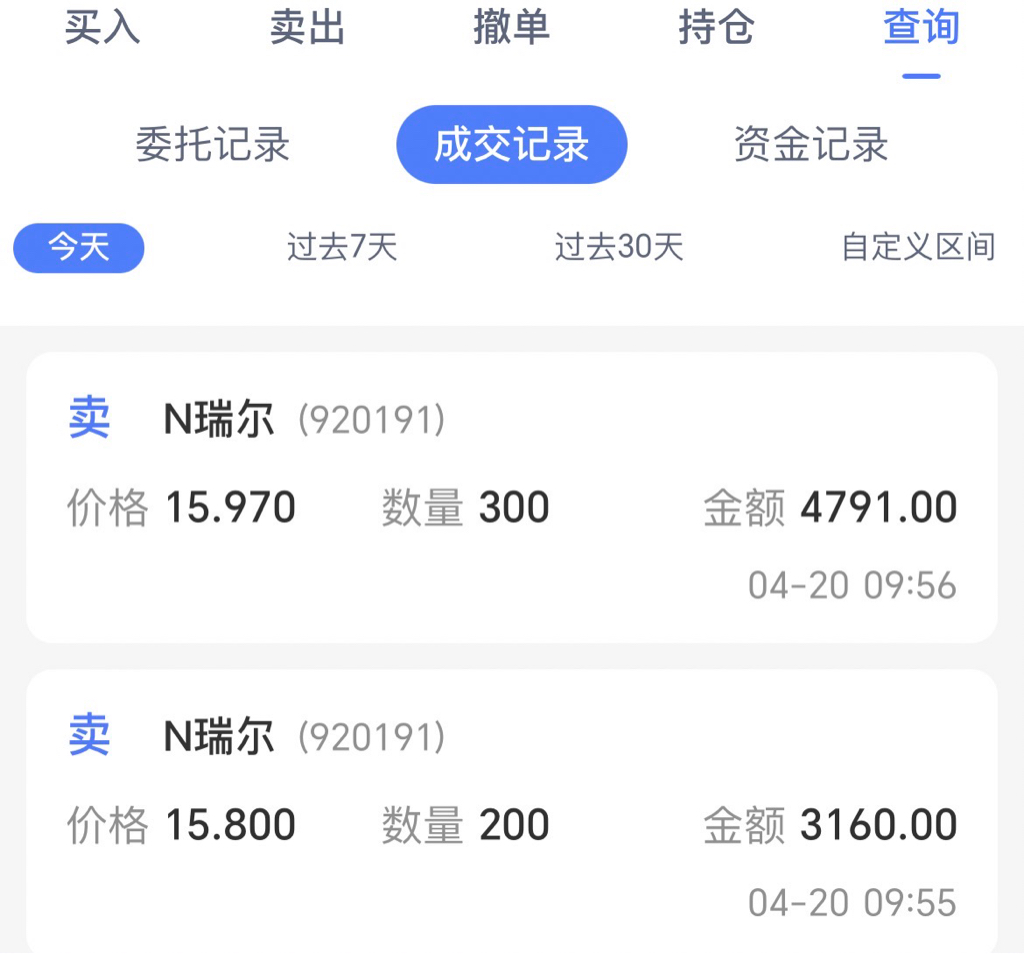
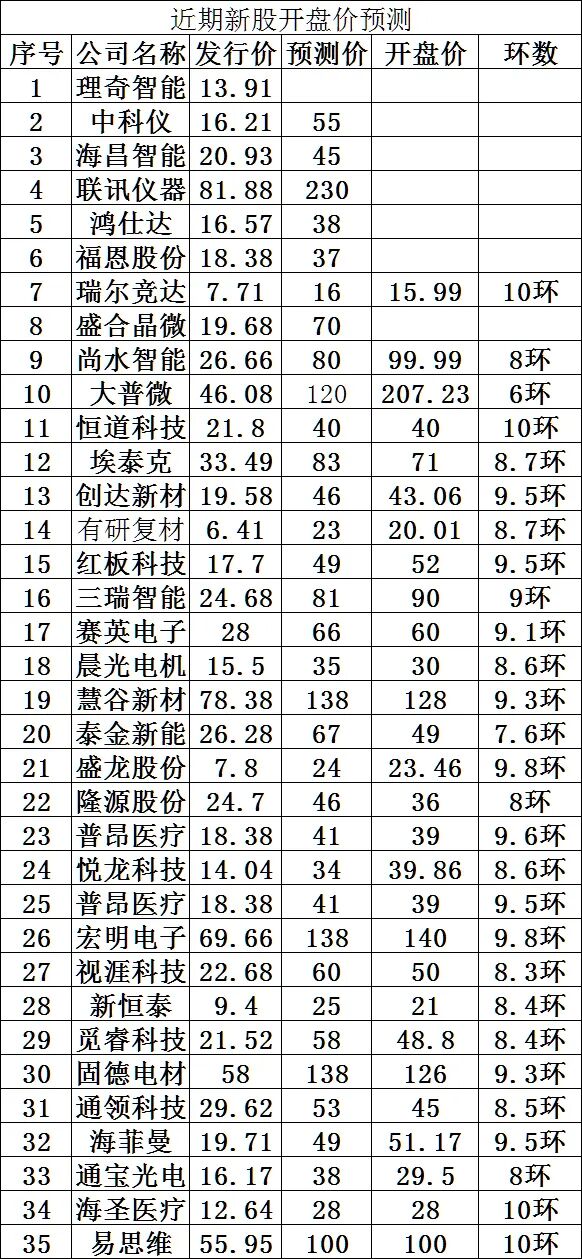
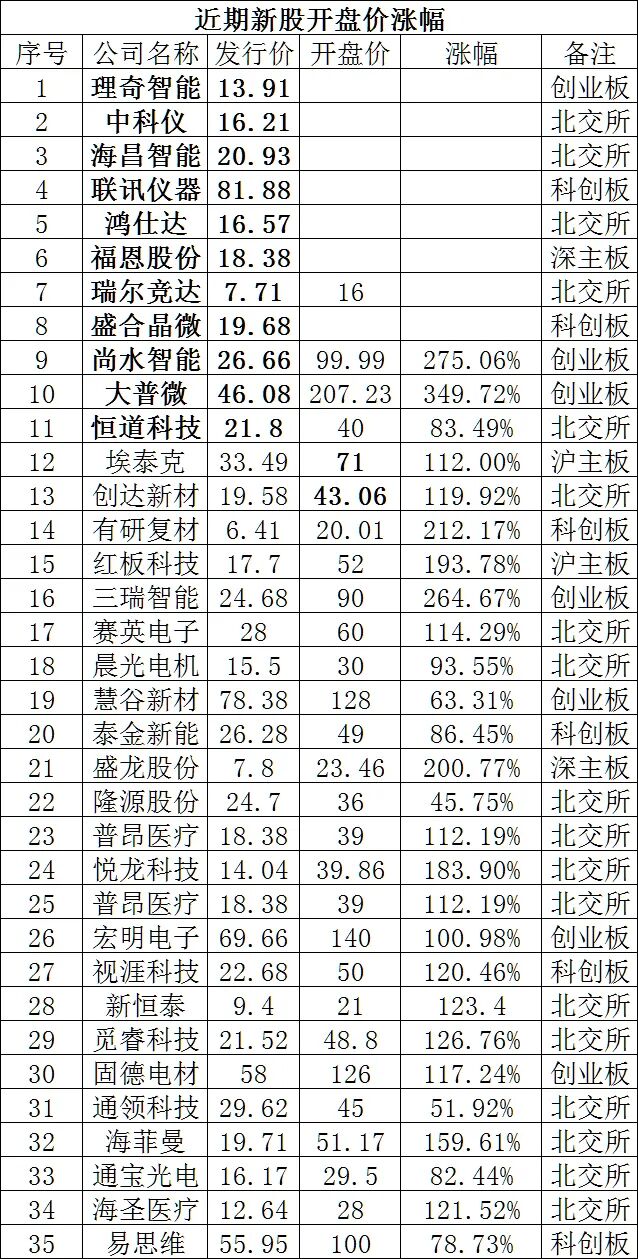
瑞尔竞达,发行价7.71元,预测开盘价16元,18元以上择机抛,14元以下格局观望,收盘价14.5元。长线价值12元。
欢迎大家关注并私信我交流切磋。
公司2025动态PE摊薄后仅14.83倍,比行业估值39.15倍低很多,可惜不是创业板上市公司,略加分。
公司所属行业为新材料领域的"新型耐火材料制造",属于国家重点支持的战略性新兴产业,略加分。
公司设有博士创新工作站,取得相关专利63项,其中发明专利10项、实用新型专利53项 ,略加分。
公司产品应用于宝武集团、首钢集团、鞍钢集团、河钢集团、沙钢集团、俄罗斯NLMK钢铁、韩国现代钢铁等国外知名企业,略加分。
该新股冻资四天,打新成本高,本人的成本价在14附近,略加分。
募投项目直接对标碳中和、碳捕集政策方向,力争在碳捕集领域实现突破,略积分。
无老股,当日仅此一个新股上市,加分。
近期北交所新股情绪差,不过主板新股情绪不错,减分。
下游钢铁行业进入减量发展周期,耐火材料行业利润空间被持续挤压,减分。
附图一,近期新股开盘价涨幅预测
附图二,近期新股开盘价涨幅
以下内容为之前打新时所写:
打新时间:4月9日,星期四。
申购代码:920191。
发行价:7.71元,发行市盈率14.99倍,行业市盈率39倍。
网上发行:3991.5万股。
顶格申购:199.57万股或1538.68万元。
老股:限售后无老股。
流通市值:3.08亿。
有疑问或不懂可以关注并私信我交流切磋。
明光瑞尔竞达科技股份有限公司从事关键耐火材料的研发、设计、生产,为下游客户提供质量稳定的产品和优质的服务。
公司所属行业为新材料领域的"新型耐火材料制造",属于国家重点支持的战略性新兴产业。
经过多年的发展,公司现已形成了一支具备钢铁冶金工艺及耐火材料技能的综合型跨界队伍,公司作为一家高新技术企业,设有博士创新工作站。
并先后被评选为安徽省“专精特新”企业、滁州市“专精特新”企业、安徽省企业技术中心、滁州市企业技术中心等。
公司已取得相关专利63项,其中发明专利10项、实用新型专利53项。
公司核心产品包括高炉功能性消耗材料(即炼铁高炉用炮泥)、高炉本体内衬(陶瓷杯和风口组合砖)、智慧主沟以及其他不定形耐火制品,其中前两类产品合计收入占主营业务收入比例持续超过80%。
公司产品已广泛应用于宝武集团、首钢集团、鞍钢集团、河钢集团、沙钢集团、安丰钢铁等国内知名钢铁企业,与之保持着长期稳定的合作关系。
公司产品还出口至俄罗斯、韩国、越南、土耳其等多个国家或地区,包括俄罗斯NLMK钢铁、韩国现代钢铁等国外知名企业。
2025年,公司实现营业收入4.78亿元,同比增长0.30%;净利润9263.68万元,同比增长9.19%,基本每股收益为0.6963元。
营收与净利润复合增速仅1.1%和0.2%,增长乏力的背后,是下游钢铁行业进入减量发展周期,需求总量收缩、用户压价力度不减,耐火材料行业利润空间被持续挤压。
预计2026年1-3月业绩略增,营业收入约1.05亿元至1.2亿元,同比上升3.65%至18.46%,归属净利润约1900万元至2100万元,同比上升0.57%至11.15%。
公司毛利率远高于行业均值,2024年达到39.72%,而同期行业均值仅15.86%,且2024年同行净利润普遍下滑,公司却实现了逆势增长。
此外,上市前累计分红1.33亿元,2024年曾因"清仓式分红"争议主动撤回IPO,后经调整再度申报才得以过会。一言难尽。
本次IPO募投项目中包含"冶金过程碳捕集新工艺与节能长寿新材料智能化装备基地建设"和"碳捕集工艺与节能长寿材料研发中心建设"两大项目,
募投项目直接对标碳中和、碳捕集政策方向。
公司还与北京科技大学、明光市政府共建碳捕集实验室,力争在碳捕集领域实现突破。
打新策略
1、参考3月11日发行的新恒泰,发行数量、门槛、顶格资金类似,其申购资金9285亿元。
附图一,近期新股正股碎股门槛。
2、瑞尔竞达与新恒泰比较,顶格申购资金低了近200万元、reits分流、周四发行冻资四天、收益率低,预计减少资金100+100+150+150亿资金。自然增长资金100亿
3、最终预计瑞尔竞达的申购资金可能还是在8900亿元左右。
附图二,瑞尔竞达打新资金表
4、具体打新金额,资金有多余者可加3%左右安全垫。
1+0:235万,对应9400亿。
2+0:470万,对应9400亿。
3+1;730万,加了20万安全垫。
4+1;940万。
本文作者可以追加内容哦 !

