说实话,去年在A股市场里,大家讨论最多的还是地缘局势、关税壁垒,股价动不动就跟着此类上蹿下跳,但进入2026年,尤其是看完最近这一波光纤行业的数据,一个非常清晰的信号出现了——A股正在逐渐告别纯情绪的博弈,重新转向盈利和业绩推动的新轨道,有订单、有技术、有历史业绩背书的企业,正在接过市场的定价权。
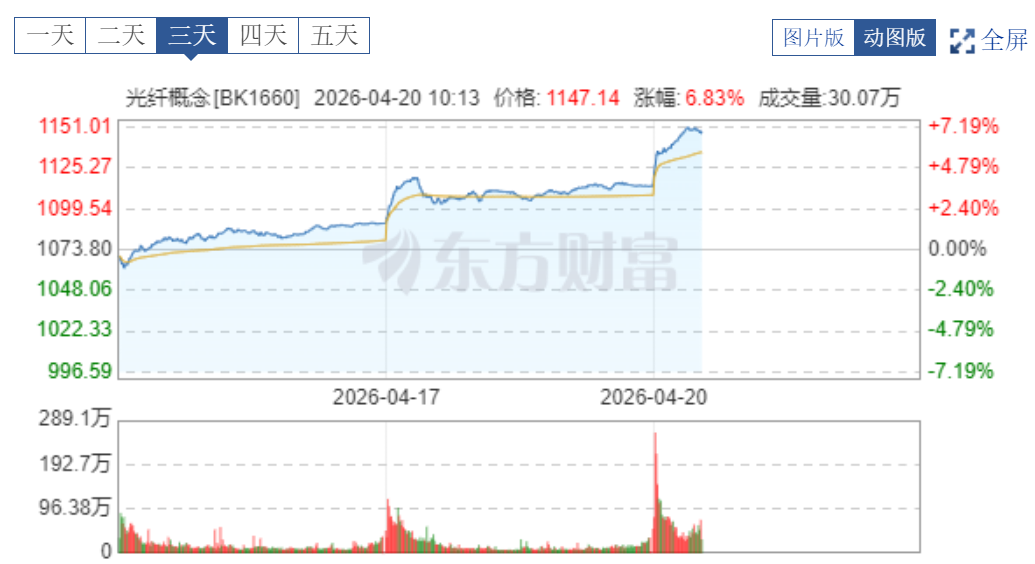
光纤板块近期的走势,就是很好的验证。市场不再只局限听“AI概念”,而是实打实地通过落地情况来验证一季报的含金量。看消息面说,今年一季度光纤行业出现了罕见的“量价齐升”:头部企业一季度产销量同比增长35%以上,部分G.657.A2光纤价格更是从去年的每芯公里32元飙涨至240元,涨幅高达650%,订单已经排到了明年一季度,这种级别的涨价和订单堆积,已经不是“预期”层面的利好,而是“铁铮铮”的业绩。
背后的供需逻辑其实也并不复杂。以前光纤行业赚的是“辛苦钱”,跟着运营商的基建周期走,搞的是价格战,但现在不同了,AI算力建设刺激起了全球产能——国内四大光纤企业的预制棒生产线全部满负荷运转,海外厂商产能利用率同样维持在100%,而作为核心原材料的预制棒,扩产周期长达18至24个月,技术壁垒极高,全球产能还高度集中,这意味着供需缺口短期内根本补不上,这种“产能刚性”的真需求,决定了涨价不是短线脉冲,而是中长期的趋势。
那么问题来了,在这轮行情里,什么样的企业才能真正吃到肉?布局的眼光摆在哪?
第一,光棒自给率高的企业,才是真正的“抗通胀”品种。 光棒占据了产业链约70%的利润,谁能掌握上游的光棒技术,谁就掌握了定价权,像长飞光纤,作为全球唯一掌握三大主流光棒制备工艺的企业,连续九年全球销量第一,光棒自给率100%,这种技术护城河在当下供需失衡的环境里,就是最好的“印钞机”。一季度业绩预增400%-520%,净利润预计达8至10亿元,不是靠概念吹出来的,是订单堆出来的。
第二,海外订单占比高、产品结构高端化的企业,弹性更大。 据相关数据统计,今年2月我国出口光纤占月有效产量的65%左右,出口金额同比增长126.8%。海外市场不仅需求旺,而且对高端产品(如AI数据中心用G.654.E、无人机用G.657.A2)的溢价接受度更高,像亨通光电,一季度光纤产品海外销量增速超55%,排产已经排到明年一季度。这类企业不仅受益于国内“东数西算”和千兆光网建设,还能吃满海外的高溢价订单。
第三,历史业绩突出、穿越过周期的龙头企业,往往更值得侧目。 光纤行业过去十几年经历了多轮跌宕起伏,真正能活下来并且持续扩张的,往往是在低谷期依然保持技术投入、没有盲目扩产的龙头企业,这一轮景气周期中,这些企业凭借先发优势和客户积累,正在把过去失去的市场份额和利润一次性拿回来。
当然,近期涨了这么多,追高肯定有风险,只是这一轮光纤板块的上涨,我们还要看涨价的水份有多大,如果底层逻辑更扎实——那涨价是真涨,订单是真有且是满的,更重要的是利润是真增,市场有的观点也有道理:2026年光纤产业在AI算力需求爆发、供给刚性约束及价格反转三重拐点共振下,板块正从“周期股”向“周期成长股”切换,具备全年高确定性的布局空间。
对咱们来说,与其在各种概念股里盲目追涨杀跌,不如把注意力放在那些“光棒自给率高、海外订单足、技术储备深”的龙头上,A股正在回归基本面,光纤板块这波行情,恰恰印证了那句话——业绩才是硬通货。
#光纤价格暴涨650%,核心受益股有哪些?##社区牛人计划##盘逻辑:深度解析,理清投资思路#$亨通光电(SH600487)$$长飞光纤(SH601869)$$中天科技(SH600522)$
本文作者可以追加内容哦 !

