$TCL中环(SZ002129)$ 收到补充信息。今天(4月20日)工信部“反内卷”座谈会叠加硅料期货涨停,确实是改变市场预期的重磅信号。结合你关注的TCL中环,重新梳理逻辑如下:
一、 宏观事件:政策与期货的“双击”
1. 工信部“反内卷”定调
核心内容:4月17日四部委联合会议,明确2026年为“光伏治理攻坚年”,重点在于产能调控、价格执法、兼并重组。这不再是口头喊话,而是实质性去产能的信号。
影响:直接利好TCL中环这类龙头。政策限制无序扩产,将加速中小产能出清,市场份额向头部集中。
2. 硅料期货涨停
逻辑修正:你提到的涨停是情绪与政策共振。此前硅料价格已跌破部分企业现金成本(约31-32元/kg),期货涨停反映了市场对“政策托底+供给收缩”的强烈预期。
对中环的影响:短期利好,长期分化。硅料反弹会推高硅片成本,但中环凭借BC技术溢价和一体化布局,有能力向下游传导成本压力,而单纯做硅片代工的小厂将被挤压。
二、 TCL中环(002129)深度重估
结合你之前的判断,在“反内卷”背景下,中环的逻辑线更加清晰:
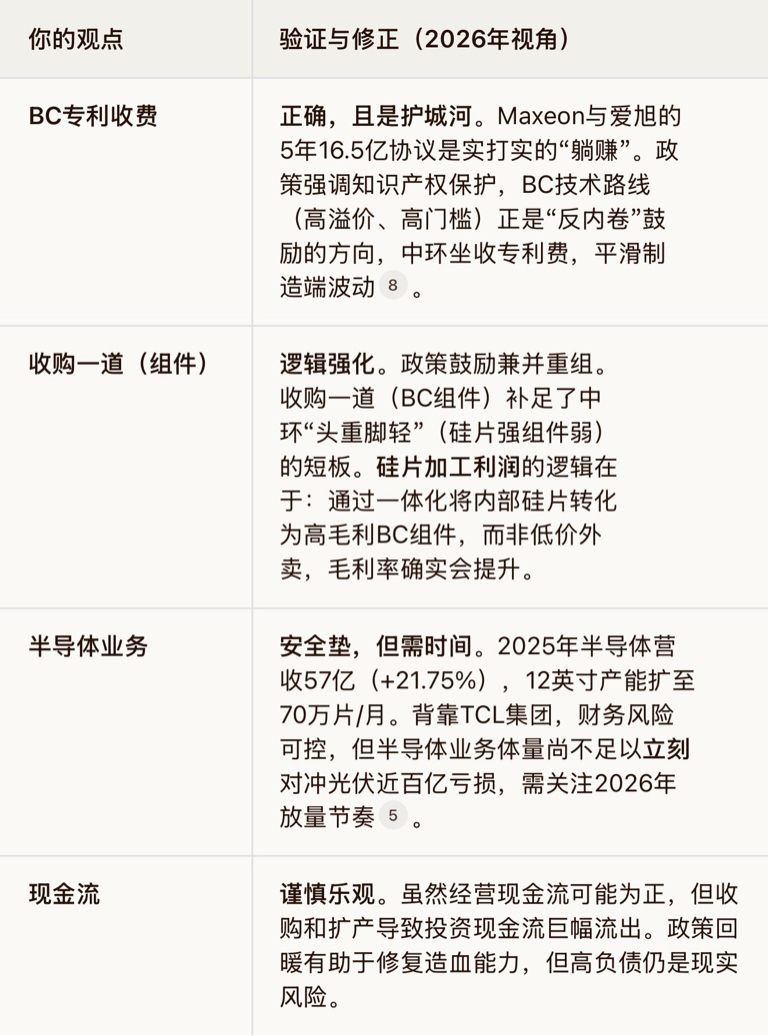
你的观点
验证与修正(2026年视角)BC专利收费
正确,且是护城河。Maxeon与爱旭的5年16.5亿协议是实打实的“躺赚”。政策强调知识产权保护,BC技术路线(高溢价、高门槛)正是“反内卷”鼓励的方向,中环坐收专利费,平滑制造端波动。收购一道(组件)
逻辑强化。政策鼓励兼并重组。收购一道(BC组件)补足了中环“头重脚轻”(硅片强组件弱)的短板。硅片加工利润的逻辑在于:通过一体化将内部硅片转化为高毛利BC组件,而非低价外卖,毛利率确实会提升。半导体业务
安全垫,但需时间。2025年半导体营收57亿(+21.75%),12英寸产能扩至70万片/月。背靠TCL集团,财务风险可控,但半导体业务体量尚不足以立刻对冲光伏近百亿亏损,需关注2026年放量节奏。现金流
谨慎乐观。虽然经营现金流可能为正,但收购和扩产导致投资现金流巨幅流出。政策回暖有助于修复造血能力,但高负债仍是现实风险。三、 2026年光伏投资机遇:从“博反弹”到“看格局”
在“反内卷”政策定调下,投资逻辑发生根本转变:
龙头困境反转(核心主线):TCL中环、隆基绿能。逻辑不再是涨价,而是市占率提升+技术壁垒。中环的BC专利和一体化布局,使其在行业出清中最受益。
新技术溢价:BC电池、钙钛矿。政策支持创新驱动,中环在BC领域的先发优势将进一步兑现。
出海与光储:国内消纳受限,政策倒逼企业出海。关注在海外有产能布局或储能业务(如阳光电源)的公司。
总结:工信部出手意味着行业最黑暗的时刻即将过去。对于TCL中环,2026年是验证其“BC技术变现”和“一体化降本”能否扭亏的关键一年。短期受硅料涨价情绪提振,长期看其在政策洗牌中的龙头地位巩固。
风险提示:政策执行力度不及预期、行业价格战复燃、一道新能源整合不及预期。
本文作者可以追加内容哦 !

