真正适合普通人的长期投资,不是频繁操作、追涨杀跌。
选对一套稳健组合,长期持有不动,靠时间和复利实现财富增值。
本文仅为个人投资思路分享,不构成投资建议,切勿盲目照搬。
我目前持有的中概互联、医疗、创业板、证券、农业养殖、消费旅游等行业周期类指数基金,波动较大,不适合长久持有。红利也是重点持仓,虽不是周期类的,但收益率不够高。
计划用 2-3 年时间,跟随市场节奏逐步完成置换。其实前些天,我已经清掉了30多个更杂的基金,腾出了一百多万的闲钱,在4月底,5月初,如果遇到合适的机会,会尽量切换到四只目前最喜欢的基金(纳指,可能得再等机会,目前,不想追涨)。
牛市行情过热、估值偏高时,分批卖出这类持仓,资金转入货币基金锁定收益;熊市大幅下跌、估值处于低位时,再分批买入核心基金,下跌一段加仓一次,不刻意抄底,平滑持仓成本即可。
最终长期持有的四只核心基金及固定配比:
纳指 100:40%
国证自由现金流:30%
中证自由现金流:20%
中证全指红利质量:10%
也可以按适合自己的比例或基金自行组合。
纳指负责长期成长,提升整体收益,其他三只基金作为组合压舱石,抗跌稳心态,还有分红可用。仓位比例发生偏移后,无需刻意再平衡,长期持有即可。
日常开销由主动劳动收入覆盖,不动用基金资产;待后续劳动收入减少时,再取用基金分红补贴生活;分红若有结余,便继续投入滚复利。之后新增的劳动收入,也全部配置这四只基金,不再折腾其他投资。
这套组合长期年化收益大致在 12%-20% 区间,按复利测算:年化 15%,30 年约翻 66 倍,40 年约翻 268 倍,持有 50 年更是可达上千倍,时间越久,复利效应越惊人。
当然,这只是我当下的投资规划,未来若市场环境改变,或是遇到更适配的基金,策略也会灵活调整。投资没有一成不变的法则,简单省心、拿得长久,才是适合普通人的长久之道。
以上,是未来可能采取的投资方法,现在及过去,一直在用的方法,建议多看看这两篇
1月30日写的《最简单直白的干货,最具体的操作方法》
2月1日写的《短线交易大概率赚钱的方法,常见问题统一回复》(此文末尾有持仓截图,也有我的详细经历)
若找不到原文,可以将这句话 “如何看 73只蚂蚁 写的文章”,发给豆包。若有不懂的知识点,也可以问豆包。
~~~
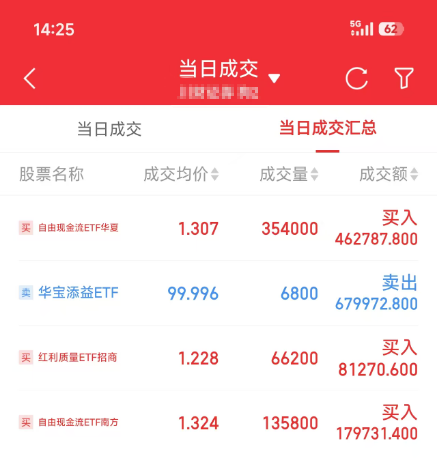
以上是昨天就写好的文章,今天,我执行了大量买入操作,操作太多,一屏列不完,就显示成交汇总,其实,还在申购可转债,中签,一笔在300元左右,几乎无风险就赚的,顺手还是做着。
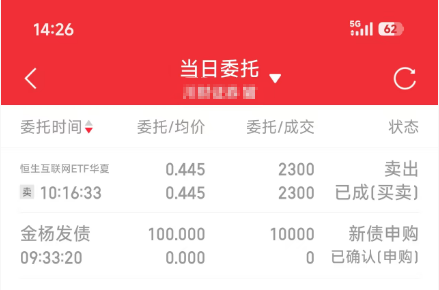
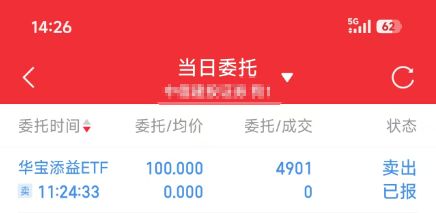
委托截图上可以看到,成交汇总自然不会显示委托单
为了能便宜一两分成交,有很多委托和撤单操作
有个小账户,卖出1000元,是为了缴中签的可转债,难得转账进去了。并不是不看好恒生科技,我多账户,还是持仓了大量中概互联、恒生互联、恒生科技大类的。
本来余151万,现在余80万,那就是今天共买入了71万的自由现金流和红利质量。
这下,不怕踏空了,明后天,再看有没有更好的买入机会。
本文作者可以追加内容哦 !

