北京研精毕智信息咨询有限公司(英文简称:XYZResearch),是国内领先的市场调研、企业研究、行业研究及细分市场研究、研究报告服务供应商。分析师团队通过有效分析复杂数据和各类渠道信息,助力客户深入了解所关注的细分市场,包括市场空间、竞争格局、市场进入策略、用户结构等,包括深度研究目标企业组织架构,市场策略、销售结构、战略规划、专项调研等,帮助企业做出更有价值的商业决策。
锌是全球第四大有色金属,凭借优异的自钝化防腐性、良好延展性与电化学活性,成为工业制造、基建、新能源领域不可或缺的基础原料,被称为“工业维生素”。锌(Zn)原子量65.4,熔点419.5℃,常温下表面易形成致密碱式碳酸锌保护膜,具备极强耐腐蚀性;100-150℃延展性良好,可压延、压铸,能与铜、铝、镁等形成高性能合金;电化学活性突出,是电池、防腐牺牲阳极的核心材料。
一、全球锌资源与供应格局深度解析
(一)资源分布不均与禀赋差异显著
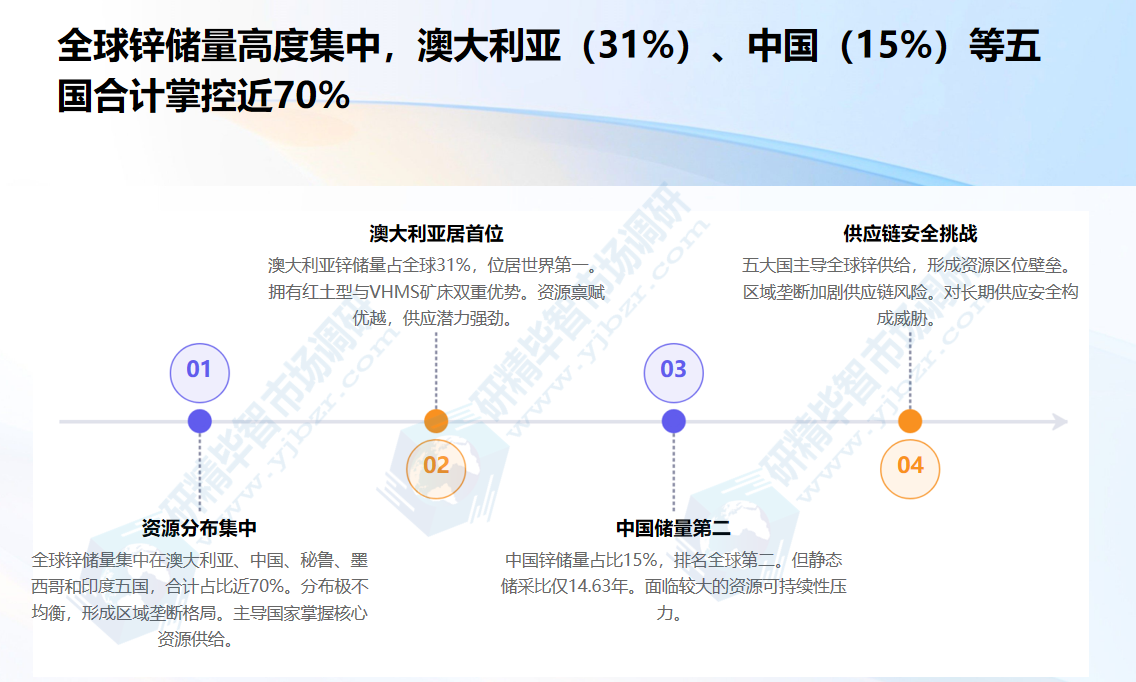
北京研精毕智市场调研发现,全球锌矿资源呈现高度集中化特征,澳大利亚、中国、秘鲁、墨西哥、印度五大经济体合计掌控全球近70%的储量,其中澳大利亚以31%的占比位居首位,中国占比15%紧随其后。从资源可持续性来看,全球锌矿静态储采比为18.46年,而中国仅为14.63年,资源接续压力突出。更值得关注的是,国内锌矿资源“低品位、高成本”的禀赋劣势明显,平均品位仅1.5%,远低于全球5%-8%的平均水平,对应的开采成本高达1500-2000元/吨,显著高于澳大利亚(800-1200元/吨)、刚果(金)(600-900元/吨)等海外优质矿山。
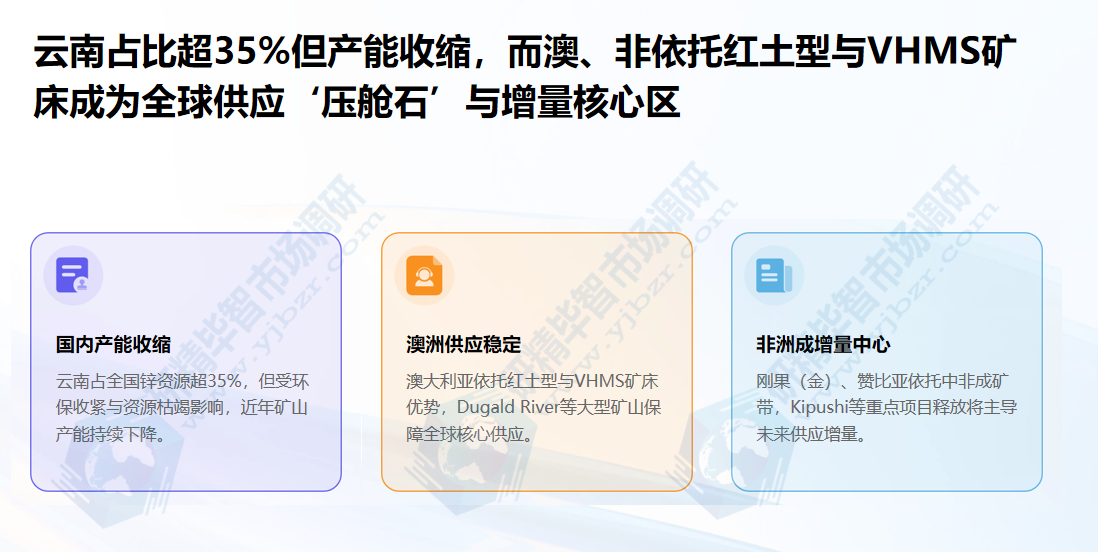
在区域分布上,中国锌资源主要集中于云南、内蒙古、甘肃、新疆等省份,其中云南省占比超35%,但受环保政策收紧与部分矿山资源枯竭的双重影响,近年产能持续收缩。北京研精毕智研究报告指出,澳大利亚凭借红土型锌矿床及VHMS矿床的天然优势,成为全球锌供应的“压舱石”,其储量主要集中于昆士兰州、西澳大利亚州,Dugaiver、McArthurRiver等代表性矿山支撑着全球核心供应;而刚果(金)、赞比亚等非洲国家依托中非成矿带的资源禀赋,正成为未来全球锌矿供应的核心增量区,Kipushi锌矿、Kamoa-Kakula伴生锌矿等重点项目的产能释放节奏,将直接影响全球供应格局。全球锌矿资源分布的不均衡性,预计将在2026-2030年加剧供应链的区域博弈。
(二)全球锌矿供应:短期增量释放,长期趋紧成定局
北京研精毕智调研报告数据测算,2026-2027年将成为全球锌精矿增量集中兑现期,期间全球锌精矿产量年均增速约3%,2027年有望达到1450万吨。核心增量主要来自澳大利亚Dugaiver扩产项目(年增15万吨)、刚果(金)Kipushi矿(年增12万吨)、俄罗斯OZ矿复产(年增8万吨)等大型优质项目。与此同时,减量因素同样不容忽视:秘鲁Antamina矿因矿石品位下滑导致年减产5万吨,美国RedDog矿受资源枯竭影响,2026-2028年产量将从37.5-41.5万吨降至23-27万吨。结合研究报告数据来看,2025年全球锌精矿产量同比增加55万吨(增幅4.7%),但2026年增幅将收窄至2%左右,增量缩窄至10万吨以下,供应增长动能逐步减弱。
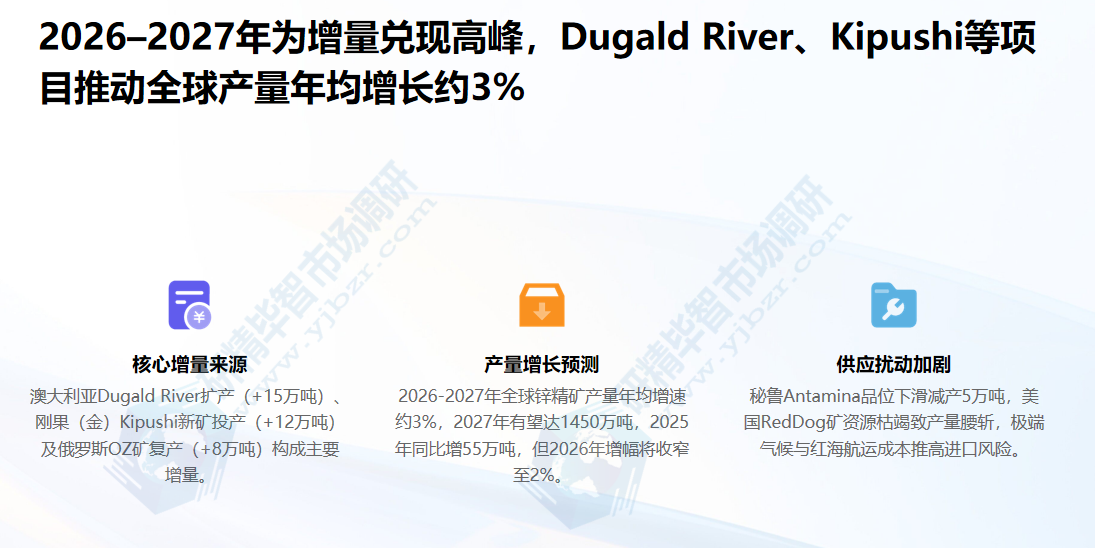
此外,供应端的扰动因素正持续加剧。北京研精毕智研究报告强调,拉丁美洲、大洋洲地区频繁遭遇洪水、地震等极端气候事件,导致矿山生产与运输受阻;中东地缘冲突引发的红海航运成本上涨,进一步推高了欧洲、亚洲地区的矿源进口成本,给全球锌矿供应稳定性带来挑战。
进入2028-2030年,全球锌矿供应增速将出现断崖式下滑。核心制约因素包括:新矿投产周期长达3-5年,行业资本开支持续回落(2025年全球锌矿资本开支同比下降7%),以及老矿品位逐年下滑(全球主要矿山平均品位年降1.2%),多重压力下全球锌矿产量增速将降至1%以下。北京研精毕智研究报告预测,随着静态储采比的持续下滑,2030年全球锌精矿缺口或超30万吨。从区域来看,非洲(主要是刚果金)、澳大利亚将成为全球仅有的增量区,而欧洲、北美矿山受环保政策约束与成本压力影响,产能将持续萎缩,预计2030年欧洲锌矿产量较2025年下降15%。
(三)全球精炼锌供应:中国主导格局下的产能与利润分化
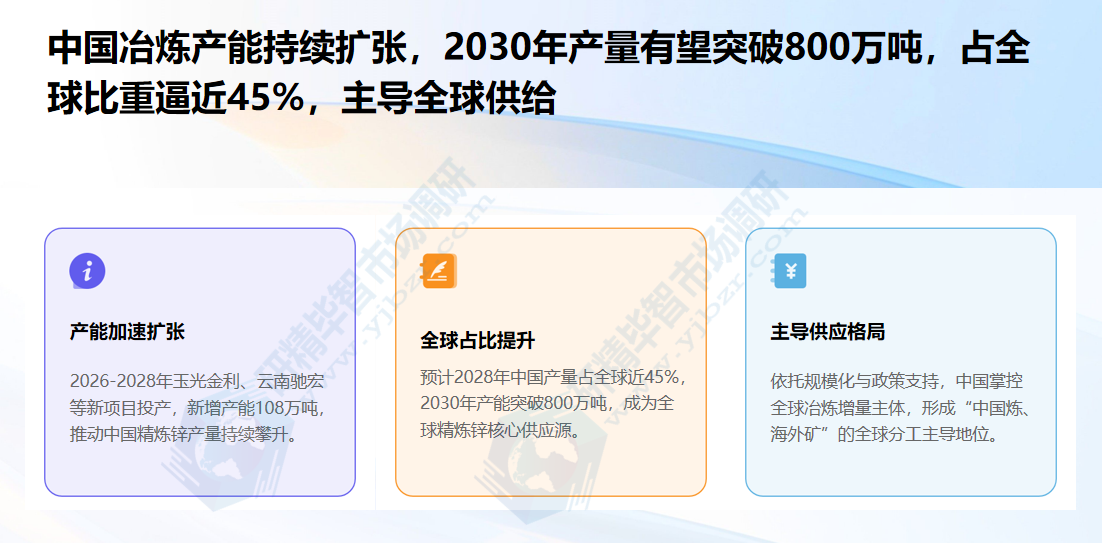
中国冶炼产能的持续扩张成为全球精炼锌供应的核心驱动力。北京研精毕智调研报告显示,2026-2028年国内玉光金利、云南驰宏等新建/拟建冶炼项目将新增产能108万吨,预计2028年中国精炼锌产量占全球比重将接近45%。根据北京研精毕智信息咨询预测,2026年国内精炼锌产量将达720万吨,2027年新增产能50万吨,2030年产能有望突破800万吨。再生锌作为绿色低碳转型的重要方向,受益于《工业领域碳达峰实施方案》的政策支持,国内再生锌产业加速发展,2025年产量同比增长8.5%,占比达22%,预计2030年占比将提升至30%。不过,原料供应紧张的问题限制了再生锌产能的充分释放,2026年国内再生锌新增产能32.5万吨,实际释放率仅为60%。
海外冶炼端则呈现明显的结构性瓶颈。北京研精毕智调研报告中分析,欧洲炼厂受高电价(吨锌耗电3300-3800kWh,电力成本高达460-530美元/吨)与严格环保约束的双重压力,开工率长期低于70%,其中6家未明确长协电价的炼厂涉及92.4万吨产能,减产风险持续存在。北美、南美地区冶炼产能增长同样缓慢,2026年海外精炼锌产量仅同比增加5万吨,全球精炼锌市场呈现“中国产能过剩、海外供应偏紧”的区域失衡格局。
成本与利润方面,“矿强冶弱”的格局将持续主导行业。北京研精毕智市场调研发现,冶炼端电力成本占比超40%,2026-2027年矿企单吨盈利超8000元,而炼厂不含硫酸及副产品的利润亏损达2100元/吨,主要依赖硫酸(1530-1950元/吨收益)及锗、银等副产品收益弥补亏损。加工费(TC)长期低位运行,2026年亚洲基准TC定格在85美元/干吨,进一步限制了炼厂的盈利空间,行业加速向规模化、耗企业集中,中小炼厂将逐步被淘汰。
(四)中国供应核心矛盾:矿弱炼强与对外依存度攀升
尽管国内锌精矿产量稳步增长,2026年预计达到384万吨(同比增加18万吨),但仍难以匹配冶炼产能的扩张需求,锌精矿对外依存度将升至42%。北京研精毕智研究报告显示,2023年中国进口锌精矿实物量达398万吨(金属量119万吨),2025年进口量增至533万实物吨,其中澳大利亚、秘鲁、厄瓜多尔三国合计占比超65%,进口来源集中度较高。
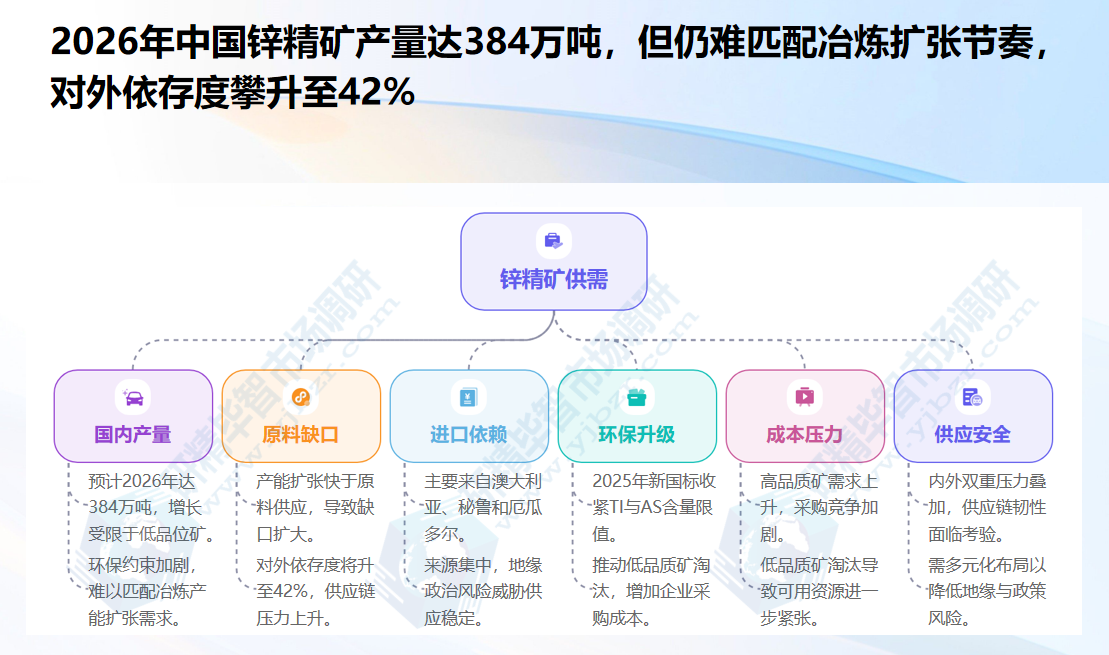
更值得警惕的是,进口标准的抬升进一步加剧了供应压力。2025年9月实施的新国标对锌精矿质量提出了更严格的要求,其中TI限值新增0.02%,AS含量由0.6%调低至0.5%,部分低品质进口矿面临淘汰,这将进一步推高国内冶炼企业的原料采购成本,加剧“矿弱炼强”的结构性矛盾。
二、全球锌需求结构与演变趋势
(一)传统需求板块:总量稳定,结构优化转型
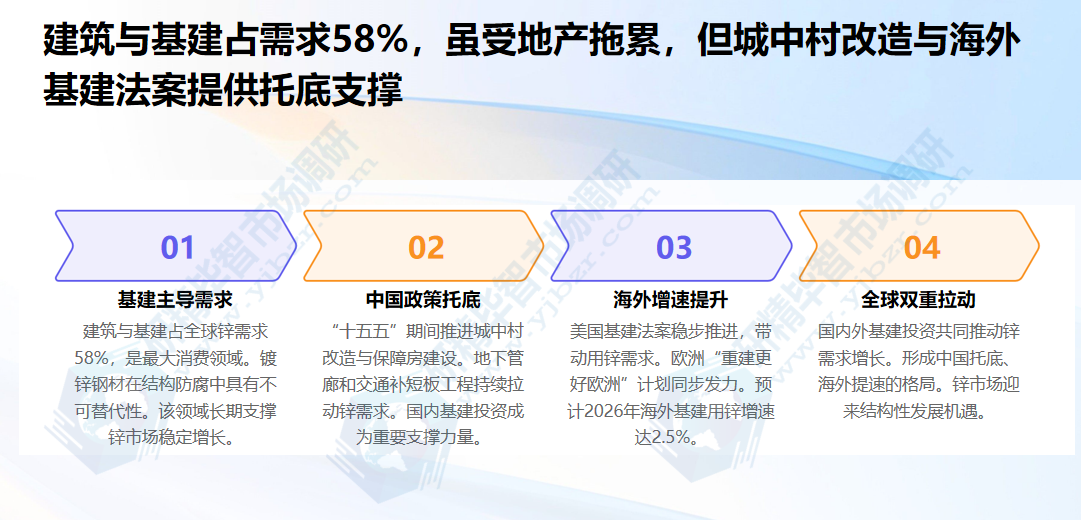
建筑与基建作为锌需求的第一大板块(占比58%),尽管受到房地产市场低迷的拖累,但“十五五”期间基建投资、保障性住房建设、城中村改造等政策将形成有效托底。北京研精毕智市场调研发现,2026-2030年中国建筑领域锌需求增速将维持在1%-2%,地下管廊、交通基建补短板工程成为核心支撑力量。海外市场方面,美国基建法案(5500亿美元)、欧洲“重建更好欧洲”计划的持续推进,将有效拉动锌需求增长,2026年海外基建用锌增速预计达2.5%。
汽车行业(占比18%)呈现结构性分化特征:燃油车需求持续承压(2024年全球ICE产量下降10.6%),但新能源汽车结构件镀锌用量显著提升(单车镀锌量增加15%-20%),带动行业整体需求具备抗周期性。北京研精毕智研究报告显示,2025年全球ICE+NEV产量增长16.1%,新能源汽车渗透率的快速提升推动汽车用锌需求同比增长3.7%,预计2026-2030年这一增长趋势将持续。
压铸合金与消费品领域(占比15%)需求表现稳健,家电、五金等传统领域需求增速维持在1%-1.5%;而高端压铸合金在航空航天、精密制造等领域的应用不断拓展,需求增速达5%-8%,成为传统需求板块中的核心亮点。
(二)新兴需求增长点:爆发式增长重塑行业格局
光伏与新能源基建成为锌需求的核心增量来源。北京研精毕智研究报告指出,2026年全球光伏新增装机量将达500GW,直接带动锌需求12万吨;特高压、风电等新能源基础设施建设的加速推进,2026-2030年累计将新增锌需求80万吨。其中,光伏支架镀锌需求占比达60%,随着全球碳中和目标的持续推进,该领域将成为锌需求的第一增长极,深刻改变行业需求结构。
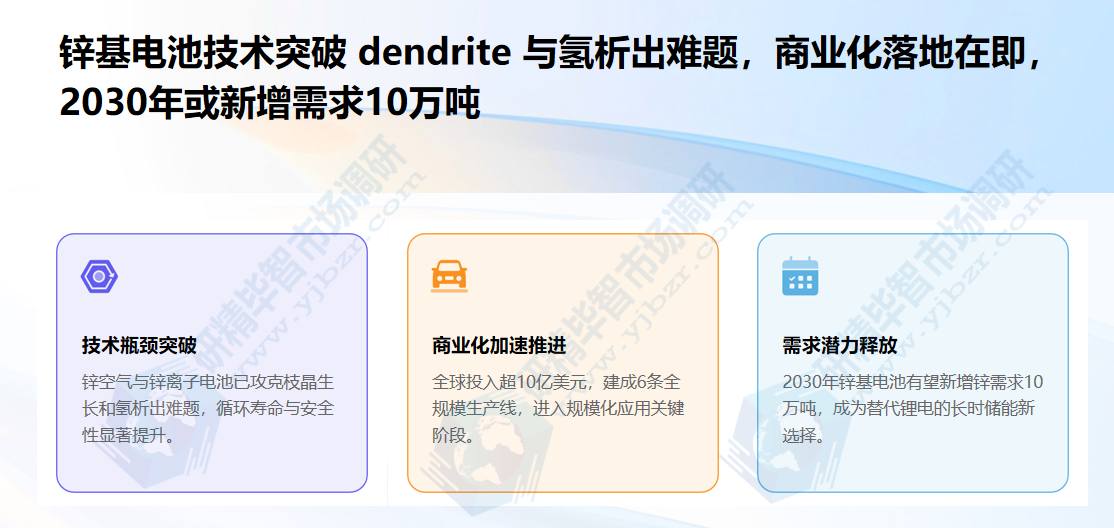
锌基电池材料作为未来潜力板块,正迎来技术突破与商业化落地的关键期。北京研精毕智市场调研发现,锌空气、锌离子电池技术已突破dendrite生长、氢析出等核心瓶颈,进入商业化规模化阶段,全球已累计投入超10亿美元资金,建成6条全规模生产线。预计2030年锌基电池有望新增锌需求10万吨,在数据中心、长时储能等领域逐步替代锂电,成为锌行业长期增长的核心引擎。
东南亚新兴市场成为区域需求增量核心。越南、印度尼西亚、泰国等国家受益于全球制造业转移与自身工业化进程的加速,成为全球锌需求增长最快的区域。北京研精毕智研究报告数据显示,2022-2030年越南锌消费量复合增速达11.0%,2030年消费量将达41.4万吨,全球需求占比提升至3.07%;东南亚地区整体需求增速维持在7%以上,2030年占全球需求比重将突破10%,成为拉动全球锌需求增长的重要力量。
(三)区域需求分化:中国主导,海外梯度复苏
中国作为全球最大的锌消费市场,需求增长稳健。北京研精毕智信息咨询预测,2026年中国精炼锌需求将达705万吨,同比增长1.0%,2027-2030年增速将回升至2%-3%,新能源基建与新兴领域将贡献主要增量。海外市场需求呈现梯度复苏特征,2026年需求增速约1.5%,2027年后随着全球经济复苏,增速将回升至2%-2.5%,其中印度、东南亚、中东成为主要增量区,欧洲、北美需求维持低个位数增长。
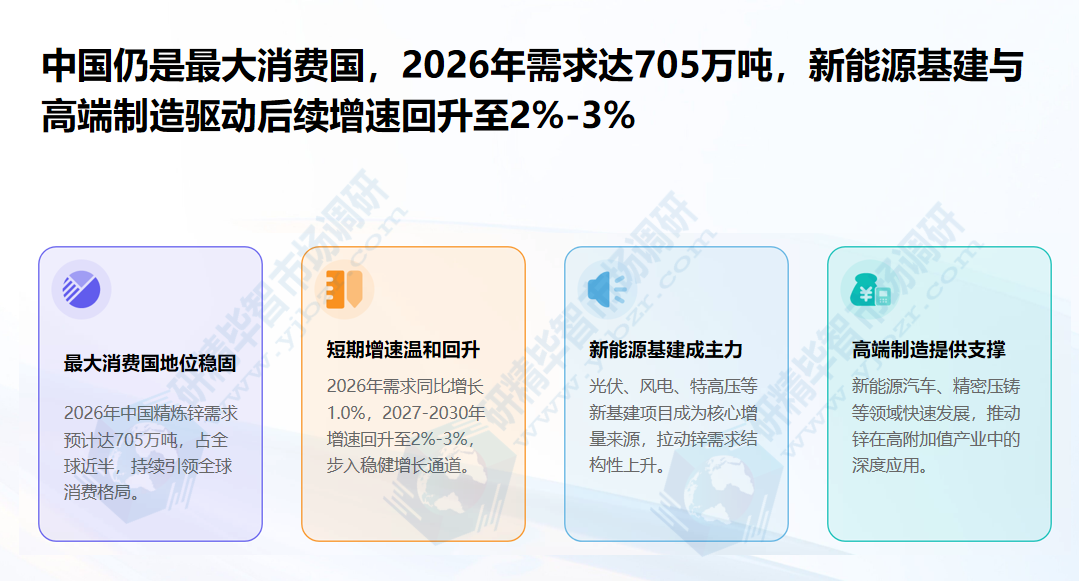
北京研精毕智调研报告显示,2026-2030年全球锌需求将呈现“中国强、海外弱”的格局,中国占全球需求的比重将从45%升至48%,区域需求的分化将进一步加剧行业供需平衡的复杂度,给市场价格波动带来不确定性。
三、竞争格局:集中度持续提升,龙头企业主导
全球锌行业呈现“国际巨头+中国龙头”的双寡头竞争格局。北京研精毕智信息咨询调研报告显示,必和必拓、嘉能可、泰克资源等国际矿业巨头掌控着全球30%以上的锌矿产能,凭借高品位资源与规模化优势,在全球供应链中占据主导地位;国内方面,紫金矿业、中金岭南、驰宏锌锗等龙头企业通过资源整合、海外并购与技术升级,市场集中度持续提升,预计2030年国内锌行业CR10有望接近65%。
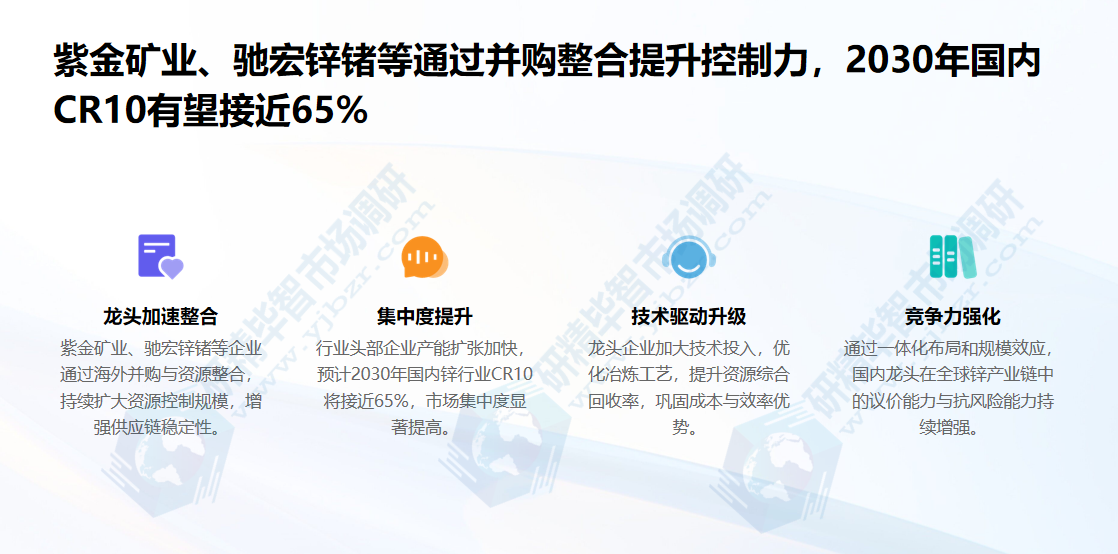
从区域竞争特征来看,中国企业在冶炼环节占据绝对主导地位,而海外企业则掌控着全球大部分高品位锌矿资源,形成“中国炼、海外矿”的分工格局。在再生锌领域,中国企业凭借政策支持与成本控制能力,占据全球60%以上的产能,未来行业将向高端化、精细化方向发展,再生锌的资源循环利用效率将持续提升。
四、价格走势与市场平衡预测
(一)2025年价格走势回顾
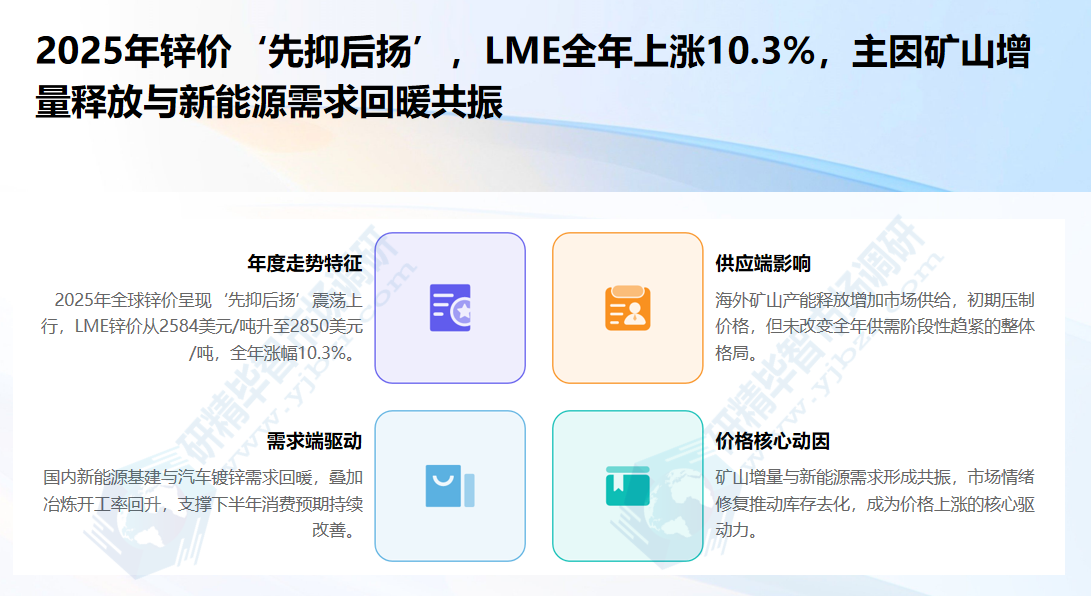
2025年全球锌价呈现“先抑后扬”的震荡上行走势。LME锌价年初为2584美元/吨,年末升至2850美元/吨,全年上涨10.3%;国内沪锌主力合约年初为21500元/吨,年末收于23000元/吨,全年上涨6.9%。北京研精毕智调研报告指出,价格波动主要受海外矿山增量释放、国内冶炼产能扩张、新能源需求回暖等多重因素的综合影响,市场供需格局的阶段性变化主导了价格走势。
(二)2026-2030年价格展望
2026-2027年:北京研精毕智研究报告指出,这一阶段全球锌价的核心驱动逻辑为“供应宽松+需求乏力”。从供需平衡来看,2026年全球锌市将呈现小幅过剩格局(过剩约5万吨),中国冶炼产能的集中释放将进一步加大供应压力;而海外需求复苏乏力,难以形成有效支撑。预计期间LME锌价将运行在2400-2800美元/吨区间,沪锌主力合约价格区间为21000-24000元/吨。值得注意的是,加工费低位运行与硫酸价格高位支撑了冶炼厂的生产积极性,持续的供应压力将压制价格上涨空间。
2028-2030年:2028年后,全球锌市将进入供需紧平衡阶段,价格中枢有望持续抬升。北京研精毕智信息咨询通过市场调研预测,核心驱动逻辑包括:矿山增量持续放缓、新能源需求爆发式增长、全球库存持续去化(2025年底全球显性库存73.9万吨,处于近五年低位)。预计2028-2030年LME锌价将升至2800-3300美元/吨,沪锌主力合约价格区间为24000-28000元/吨。到2030年,全球锌精矿缺口或超30万吨,供需紧平衡将推动价格中枢较2025年上涨15%-20%。
本文作者可以追加内容哦 !

