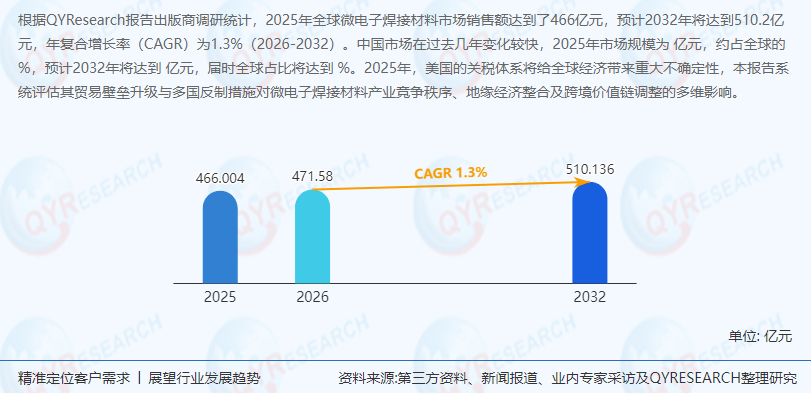
QYResearch调研显示,2025年全球微电子焊接材料市场规模达466亿元,预计2032年将增至510.2亿元,年复合增长率(CAGR)1.3%。中国作为全球最大消费市场,2025年市场规模占比未明确,但预计2032年全球占比将显著提升。行业受美国关税政策、半导体自主可控战略及绿色制造标准驱动,呈现技术迭代加速、国产替代深化、应用场景多元化的特征。本文从定义、供应链、竞争格局、政策趋势等维度展开分析,为投资者提供前瞻性决策参考。
1. 行业定义与核心价值
微电子焊接材料是电子制造中实现芯片、基板、元器件电气连接与机械固定的关键功能材料,涵盖锡膏、焊锡丝、焊锡条、锡球、助焊剂等。其核心价值在于确保电子产品的高可靠性、高导电性与热稳定性,广泛应用于半导体封装、先进封装(如2.5D/3D IC、Chiplet)、PCBA制程、消费电子、汽车电子等领域。
2. 供应链结构与关键环节
2.1 上游:原材料供应稳定但存在“卡脖子”风险
上游包括锡、银、铜等高纯金属及助焊剂活性剂等化工原料。中国锡资源储量全球第一,但高端金属粉末(如纳米级锡粉)与有机载体仍依赖进口,2025年进口依赖度超40%,存在供应链安全风险。
2.2 中游:制造环节集中度提升,技术壁垒显著
中游厂商通过配方研发、工艺控制与质量检测构建技术壁垒。例如,唯特偶形成“配方研发-生产控制-质量检测”一体化体系,其研发中心获评省级工程中心;云南锡业布局纳米焊料中试线,突破高端产品技术瓶颈。2025年国内主要厂商年产能合计2.8万吨,预计2026年增至3.2万吨,但高端产品结构性短缺仍存。
2.3 下游:需求分化,汽车电子与服务器封装成增长引擎
下游覆盖消费电子、汽车电子、通信设备、新能源等领域。2025年传统消费电子需求趋稳,而汽车电子(年增速18%)与服务器封装(年增速22%)需求激增,贡献全行业增量超45%。新能源汽车渗透率提升(2025年超40%)与智能驾驶系统升级进一步拉动耐高温、抗振动焊接材料需求。
3. 竞争格局:外资主导高端市场,内资加速国产替代
3.1 全球市场:外资垄断高端,CR5占比25%
全球核心厂商包括MacDermid Alpha、Senju、Tamura、Indium等,前五大厂商占据全球约25%份额。外资企业凭借技术积累与品牌优势,在高端市场(如超细焊球、纳米银烧结材料)占据主导地位。
3.2 中国市场:内资崛起,CR5市占率超70%
中国本土企业通过技术突破与产能扩张逐步切入高端供应链。2025年,云南锡业扩产3000吨高端焊球产线,有研新材布局纳米焊料中试线;唯特偶锡膏出货量全球前三,连续三年国内市占率第一。预计2026年中国市场CR5(云南锡业、唯特偶、同方新材料等)市占率将提升至72.4%,行业集中度进一步提升。
3.3 细分领域竞争分化
焊锡丝:2025年市场份额超57%,广东先导稀材凭借纳米级氧化抑制工艺占据高端市场,江苏隆达超合金在航天级抗热震锡铜镍焊丝领域市占率达43.6%。
锡膏:SAC305体系占比超70%,唯特偶、升贸科技、同方新材料占据国内中低端市场主要份额,而日本千住金属、美国Indium仍主导高端市场。
新兴材料:纳米银烧结材料因低温烧结、高导热特性,在HPC与AI芯片封装中崭露头角,但目前成本高昂且量产工艺不成熟,仅头部企业布局。
4. 政策与市场驱动因素
4.1 政策支持:国产替代与绿色制造双轮驱动
国产替代:工信部《重点新材料首批次应用示范指导目录》将高可靠性无铅焊膏、超细间距焊球列为关键战略材料,推动下游封测厂(如长电科技、通富微电)加速导入内资供应商。
绿色制造:欧盟RoHS指令与中国《电子信息产品污染控制管理办法》强制要求无铅化,推动SAC305体系市占率提升至70%以上,低温焊料、高可靠性合金研发热度上升。
4.2 市场驱动:先进封装与下游应用爆发
先进封装需求:Chiplet、3D封装技术普及对超细焊球(直径≤50μm)、低空洞率焊料需求激增,2025年先进封装用焊接材料市场规模同比增22%。
下游应用拓展:新能源汽车电子化率提升、AI服务器出货量增长(2025年全球出货量超500万台)及光伏装机量扩张(2025年中国新增装机量超120GW),共同拉动高导热、耐腐蚀焊接材料需求。
5. 发展趋势与行业前景
5.1 技术趋势:精细化、绿色化、低温化
精细化:焊球粒径向≤50μm突破,纳米增强焊料(如纳米铜浆料)提升材料机械性能。
绿色化:无卤素、低VOC排放材料成为主流,生物基助焊剂研发加速。
低温化:低温焊料(熔点<150℃)减少热应力损伤,适配高密度集成电路与敏感元器件。
5.2 市场前景:稳增长与结构优化并存
规模增长:预计2026-2032年全球市场规模CAGR为1.3%,中国市场规模增速将高于全球平均水平,2032年全球占比有望超30%。
结构优化:高端产品(如纳米银烧结材料、超细焊球)占比提升,毛利率维持在25%-30%区间,掌握核心粉体技术与垂直整合能力的企业将显著受益。
5.3 风险与挑战
原材料价格波动:锡、银、铜价格受全球供需与地缘政治影响显著,2025年LME锡均价同比反弹12.4%,增加企业成本压力。
技术迭代风险:新兴材料(如纳米银烧结)量产工艺不成熟,可能延缓商业化进程。
贸易壁垒升级:美国关税政策与多国反制措施可能扰乱跨境供应链,增加企业运营不确定性。
6. 投资建议与战略方向
6.1 关注技术领先与垂直整合企业
优先布局掌握核心粉体技术(如纳米锡粉制备)、具备垂直整合能力(原材料-制造-封测协同)的企业,如唯特偶、云南锡业、有研新材。
6.2 把握国产替代与高端突破机遇
重点关注已切入头部封测厂供应链的内资企业,如同方新材料(导入长电科技FC-CSP产线)、浙江华光(突破京东方柔性OLED模组绑定环节)。
6.3 布局新兴应用领域
提前卡位新能源汽车(如比亚迪半导体、地平线车规芯片)、AI服务器(如浪潮信息、中科曙光)及光伏(如天合光能、晶科科技)等高增长赛道,分享下游红利。
7. 结论
微电子焊接材料行业作为电子制造的基础支撑,受政策支持、技术迭代与下游应用爆发驱动,未来五年将保持稳增长态势。行业集中度提升、国产替代加速与高端产品突破将成为核心逻辑,具备核心技术、客户资源与供应链优势的企业将脱颖而出,为投资者提供长期价值。
《2026年全球微电子焊接材料行业总体规模、主要企业国内外市场占有率及排名》报告中,QYResearch研究全球与中国市场 微电子焊接材料的产能、产量、销量、销售额、价格、总体规模、上下游、驱动因素、发展机遇、未来趋势及全球和中国市场主要生产商的市场份额等等。历史数据为2021至2025年,预测数据为2026至2032年。篇幅较长,请查看完整报告。
本文作者可以追加内容哦 !

