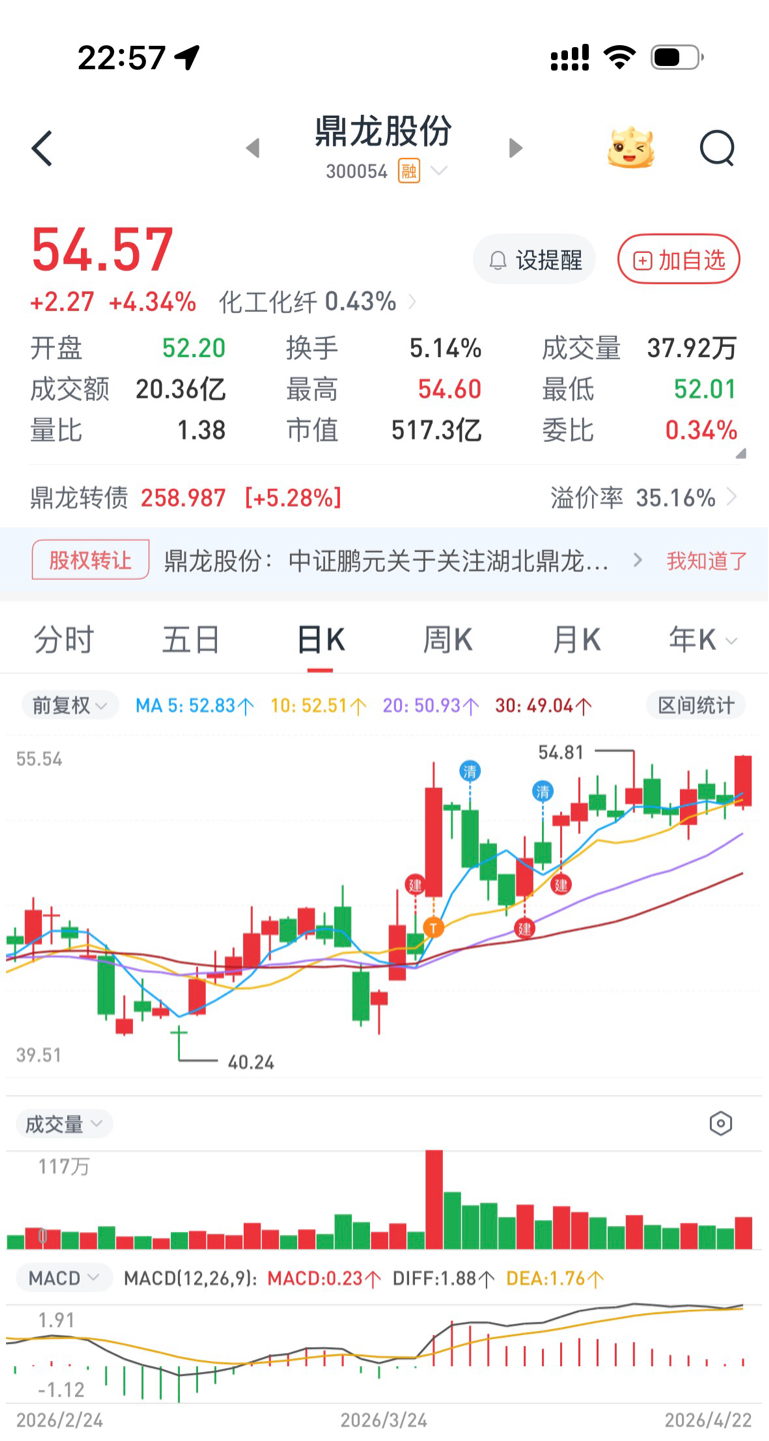
市场总是在质疑中前行,而真正的猎手,早已在无人问津处布下天罗地网。当市场后知后觉地讨论“光刻胶可能因临时粘合剂短缺而中断”时,我的持仓核心——鼎龙股份,已悄然站上风口,开启主升浪。这并非运气,而是又一次基于深度产业研究的精准伏击。
早在3月27日,我就在东方财富股吧发文《光刻胶投产引爆涨停!我如何精准伏击鼎龙股份,一天斩获涨停板?》,明确指出其价值。随后股价连续四天回落,正是市场给予后来者绝佳的上车机会。如今,逻辑正被市场逐步验证。
我之所以能如此精准地潜伏,源于对半导体材料国产替代浪潮的深刻理解与对龙头公司的严格筛选。在先进封装领域,“临时键合胶”(TBA)是超薄晶圆减薄和2.5D/3D封装不可或缺的关键材料,技术壁垒极高,长期被海外巨头垄断。而鼎龙股份,正是A股市场中与这一核心材料关联度最高、商业化进展最明确的公司。
我的核心逻辑从未改变:
1. 唯一性龙头:鼎龙是国内唯一实现临时键合胶(涵盖热解型、光解型)技术突破并具备量产潜力的企业,已实现核心原材料国产化。
2. 订单持续突破:自2024年11月首次获得国内主流晶圆厂订单,实现国产替代“零的突破”后,2025年以来已在客户中实现持续稳定的规模出货。这标志着产品已从研发验证步入商业化放量阶段。
3. 业绩强力支撑:公司2025年净利润大增38%,半导体业务营收占比已高达57%,成为核心增长引擎。2026年一季度业绩预告更是预增70%-84%,高增长态势明确。
4. 风口已至:当前半导体产业链自主可控需求迫切,任何关键材料的“卡脖子”环节都会催生巨大的替代空间。临时键合胶的潜在短缺,恰恰强化了鼎龙作为国内供应商的稀缺性和紧迫性。
股价的走势是逻辑的称重机。从3月底的震荡洗盘,到如今的放量突破、创出历史新高,鼎龙股份的主升浪正是对其龙头地位和价值重估的最佳诠释。我始终坚信,投资要聚焦于“雪厚坡长”的赛道,并牢牢把握住其中最具竞争优势的龙头公司。鼎龙在半导体材料平台上的持续突破,正是这一理念的完美体现。
关注我的朋友都知道,我的分享从不马后炮,总是在逻辑发酵前进行深度剖析。如果N也希望在波诡云谲的市场中,捕捉产业变革的龙头机遇,那么请持续关注我的分析。真正的投资机会,永远留给有准备、有深度、有定力的人。
鼎龙股份的主升浪,或许只是我们共同见证的又一个开始。
免责声明:以上内容仅为个人观点与操作记录,不构成任何投资建议。股市有风险,入市需谨慎,盈亏自负!
#炒股日记# #复盘记录# #强势机会#
本文作者可以追加内容哦 !

