今晚出了派能科技一季报了,先看图。
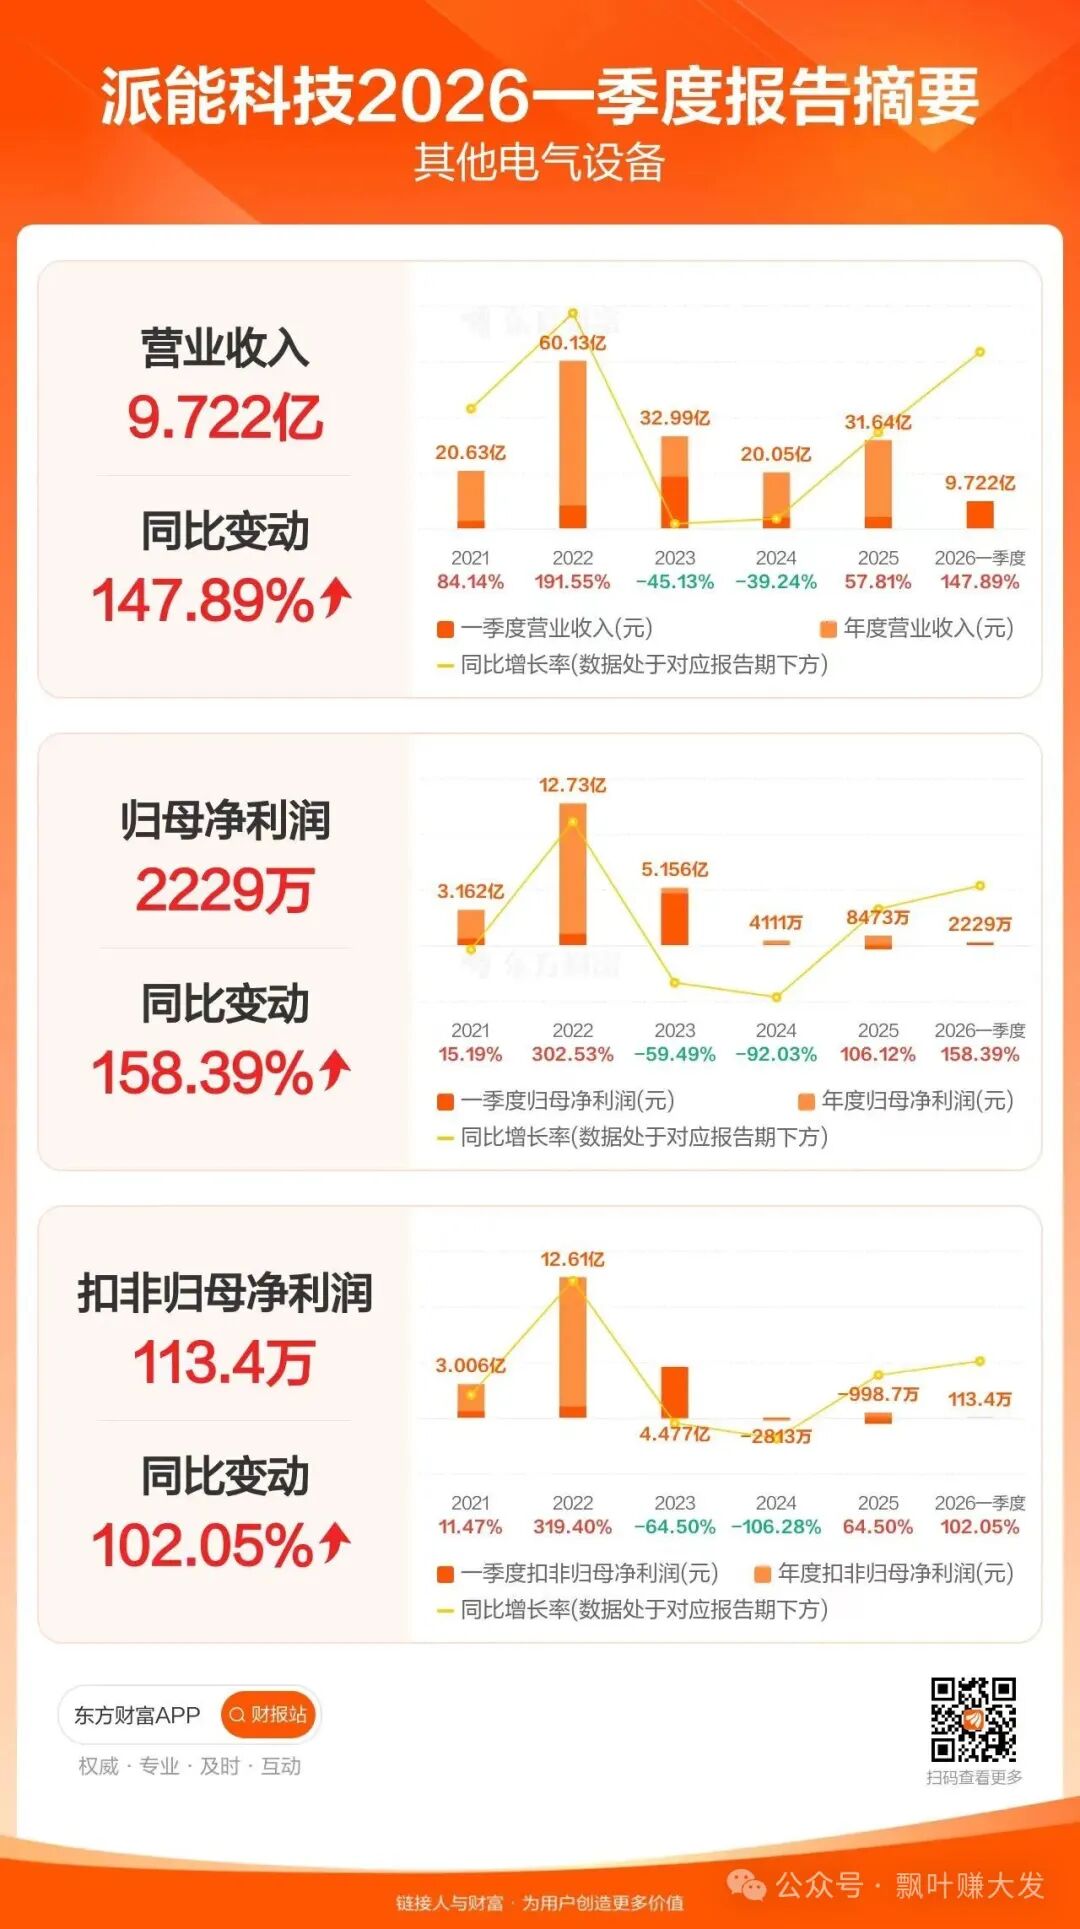
不出所料,各方面业绩同比大增,用deepseek解读一下:
营收与净利润同比均实现了超过100%的强劲增长,全面扭亏为盈,业绩迎来强势反转。
这份成绩单的核心财务数据如下:
营收:9.72亿元(同比+147.89%),得益于欧洲等海外市场的需求回暖-。
归母净利润:2228.84万元(同比+158.39%),去年同期亏损3817万元,成功实现扭亏为盈-。
扣非净利润:113.38万元(同比+102.05%),标志着主营业务已实现盈利-。
经营现金流:-2.08亿元(同比-241.24%),主要因备货导致存货资金占用增加-。
然而,这份大幅反转的业绩背后,仍存在一些值得关注的方面:
净利率水平偏低:利润约2229万元,对应净利率约2.3%。尽管同比成功扭亏,但盈利能力依然偏弱-。
扣非净利大幅缩水:扣非净利润(113万)与归母净利润相差悬殊,主要靠约2115万元的非经常性损益实现报表层面的整体盈利-。
毛利率拖累与研发强度:销售毛利率为24.19%,或因低毛利率的轻型动力业务占比提升及原材料涨价影响-1-14。同期研发投入达9480万元,占营收9.75%,高强度研发有利于巩固长期竞争力-2。
一季度往往是淡季:Q1营收略低于去年Q4的11.51亿元,Q4高增后季节性回落,后续关注Q2环比能否重拾升势-14。
总的来看,派能科技Q1这份“营收翻倍、盈利扭亏”的答卷,核心价值在于证明了公司已跟随行业走出最困难的时期,需求端复苏逻辑得到确认。但就盈利质量而言,主业盈利能力仍待修复。结合机构全年约4-5亿元的净利润预测来看-14-,一季报或只是业绩兑现的起点,后续重点在于盈利能力能否逐季改善。
AI只是辅助工具,我们还需要继续提问,才能继续判断。
好的一方面自然是不必说,各方面业绩同比大涨,但也能看到问题,就是扣非净利润很低,才113万元,虽然同比去年仍然大涨102%,但这个绝对值非常低。
细看原因,里面有一块大头是当期汇兑损失和存货周转损耗(隐含在毛利率和运营成本中)。
推算派能"单纯卖货"的盈利汇兑损失(估算)约4,995万元。
扣非净利润 113万元 + 汇兑损失 4,995万元 ≈ 5,108万元
这5,108万元是公司正常经营环境下、汇率中性条件下,主营业务本应获得的利润水平。
另外,公司一季度经营活动现金流量净额为-20,792万元(流出),公司解释为"主要因备货导致存货资金占用增加"。这意味着一季度公司大量备货,资金沉淀在了存货中,这是行业向好,高景气度的证明。不是只有光才高景气度啊。
这样看来,派能科技的真实扣非净利润其实应该是约5100万的,远高于公布的113万元,其净利润就有7100万元的,远高于去年的-3800万元。
业绩同比是大增的,远高于现在公布的数值。
对于这个汇率损失应该怎么办呢?其实也不难,做外汇套保就行了。
派能吃就吃在没有早做套保,导致人民币升值,其赚到的外币就贬值了。
什么是是外汇套保?有什么用?(号:飘叶赚大发)
外汇套保是“外汇套期保值”的简称。你可以把它理解为企业给未来的外汇收入或支出买的一份“汇率波动保险”。
派能科技主要做海外生意,收入大多是美元或欧元。但这些钱汇回国内换成人民币时,如果汇率跌了,换到的人民币就变少,这就产生了汇兑损失(比如它一季度近5000万的损失)。
套保的具体操作就是:企业与银行提前约定好,在未来某个时间,按今天定好的汇率来兑换一笔外汇。这样,无论未来市场汇率怎么上蹿下跳,这笔钱的兑换结果都是锁定的。
派能在二季度会展开外汇套保,公司3月31日董事会批准,4月22日股东会才能完成审批,真正启动套保最快也要到4月下旬。而Q1的汇兑损益是在1-3月期间确认的,套保方案启动时间与Q1汇兑损失确认时间完全错开,导致Q1的巨额汇兑损失无法被套保工具覆盖。因此Q1报表中的利润侵蚀问题,到Q2及以后才可能得到缓解。
对派能科技而言,经历过Q1近5000万的汇兑损失后,启动套保的核心目的非常明确:不是为了博取汇率收益,而是为了给Q2及以后的利润表系上安全带,不让辛辛苦苦卖货赚来的钱,被汇率波动白白吃掉。
以上是对派能一季报的粗略解读,我觉得但从这份财报来讲,肯定是利好。
不止如此,一季报是历年的淡季,但在当下高景气度的环境中,一季报也是一个试金石,重点还是看后面的预期,是已经到顶了,还是会继续爆发呢?
我觉得,一季报是验证了欧洲储能是高景气度版块,这是真真正正有业绩的风口和赛道,将来能够体现在财报中的确定性。
派能的问题也在解决,如未在25年上半年锂矿低位时签订供货的长协议,而在下半年锂矿高位才签订了长协议,这个会在今年一季度或者二季度初重新签订,但好像现在价格也不便宜。
侵蚀派能净利润的外汇贬值也会在二季度进行套保,不过我感觉现在人民币也在高位了,应该不至于继续大涨了,但美元和老美信用继续走弱,不排除人民币进一步升值的空间,我觉得做个套保比较稳妥,免得再被外汇损失吃掉了利润。
派能在4月1日起出口电池退税补贴从9%降低到6%,减少了3%的补贴,这是全行业的减少。
但派能在今年初就开始进行涨价了,其1月份在互动平台就表示产品价格会动态调整,而从财报数据上看,公司2025年全年销售毛利率仅17.63%,2026年Q1毛利率已回升至24.19%(环比+6.56个百分点),这说明确实应该是涨价了,未来应该还会继续动态调整(涨价吧)。
所以,总体来看,派能不但一季度同比大涨,而且还延续了四季度的高景气度,继续大涨,接下来至少一年的时间内,还会继续爆发。
再结合派能现在的股价位置不高,近一个月跟随版块进行了大幅调整,还没有回到高位,整体处于中期中等的位置,看长期是历史底部。
所以,我认为,派能交出这样的一份财报来,还是比较好的,会带来股价的进一步上涨,和我之前判断派能股价会创新高的观点维持不变。
继续持有。
也希望锦浪科技不要让我失望,锦浪这家伙真是让我有点担心了,我对他的了解没有派能那么深,哎,有时候想想买一个票就是了,何必平铺,以后要吸取教训,重仓只做熟悉的票,对锦浪,现在也只能祈祷大过分析了。
其他的内容在(号:飘叶赚大发)上面看。
CPO,真特么强到离谱,今天的CPO四小强:智立方(创新高)、长盈通(15%,创新高)、燕麦科技(创新高)、可川科技(创新高),连刚打野卖飞的泰晶科技也在2个涨停之后再创新高。
你们就可劲去抱团吧,看你高楼起,早晚看你塌方,虽然我一直重点关注,也反复买过,但现在我是绝对不会再回去了。
话说今晚泰晶科技的年报业绩非常糟糕,业绩同比下滑40%左右,毛利润大幅下降,增收不增利,CPO占业绩比重非常小,纯粹就是情绪炒作,还把股价推上了历史高位,但财报惨不忍睹。
这种刀口舔血的钱,我不赚也罢。
就是心里有点难受,哎。
我还是守着我的风华高科去做短线吧,年报不好都探底翻红了,赛道还算景气,股价位置也不高,还是值得拿一拿的,这几天都没动过,其实还是想找机会做做T。
就这样吧。
本文作者可以追加内容哦 !

