北京研精毕智信息咨询有限公司(英文简称:XYZResearch)是国内领先的市场调研、企业研究、行业研究及细分市场研究、研究报告服务供应商。分析师团队通过有效分析复杂数据和各类渠道信息,助力客户深入了解所关注的细分市场,包括市场空间、竞争格局、市场进入策略、用户结构等,包括深度研究目标企业组织架构,市场策略、销售结构、战略规划、专项调研等,帮助企业做出更有价值的商业决策。
工业作为国民经济的主体与“压舱石”,是现代化产业体系的核心支撑,承担着物质生产、技术创新与产业链供给的关键功能。2026年一季度,全国规模以上工业增加值同比增长6.1%,较上年四季度加快1.1个百分点,31个省份全部实现正增长,行业增长面达82.9%,工业对经济增长的贡献率近四成,彰显出强劲韧性与升级活力。当前我国工业已进入“量增质升、向新向好”的关键阶段,正加速从规模扩张向质效提升转型,成为稳定宏观经济大盘、培育新质生产力的核心载体。
一、总量增长:增速回升,韧性凸显
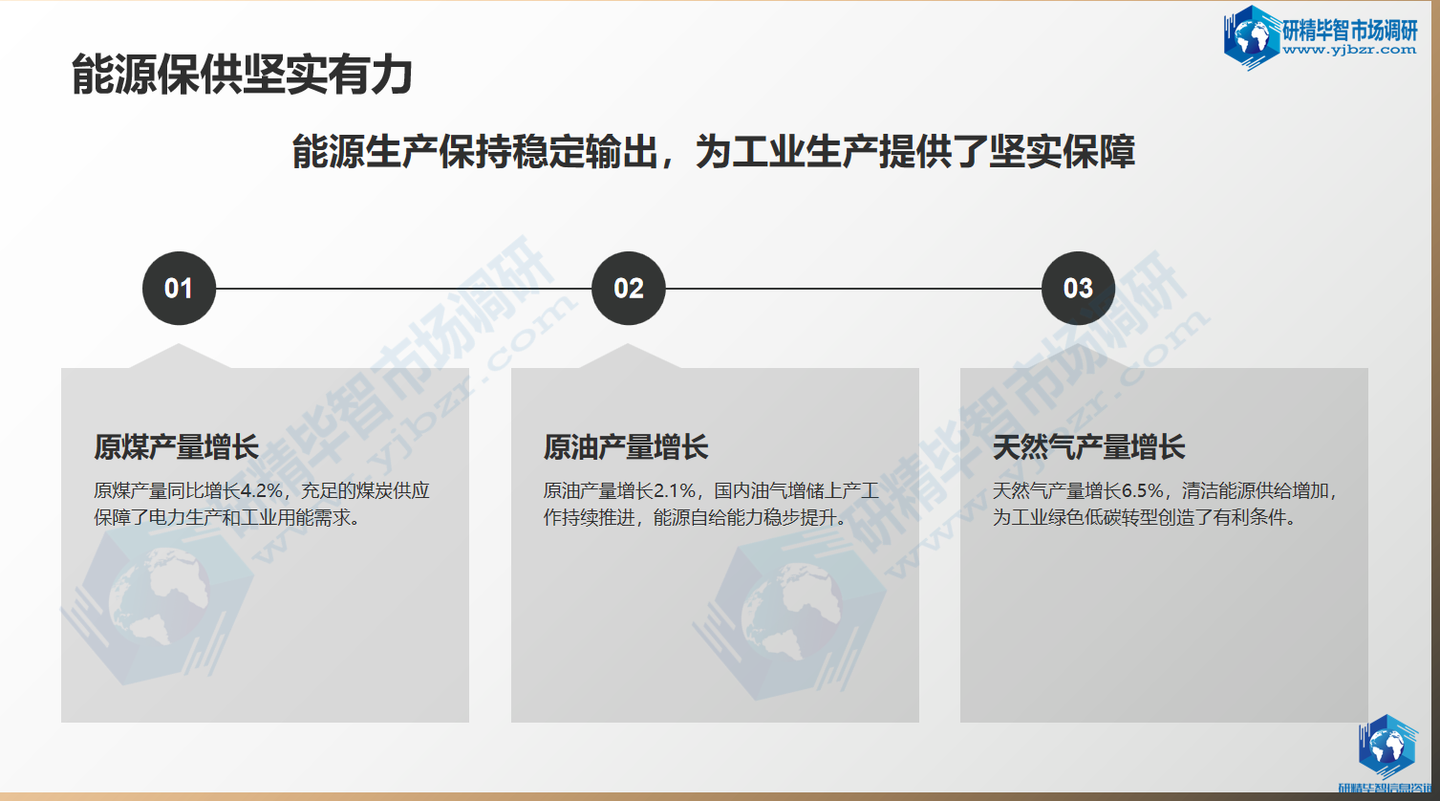
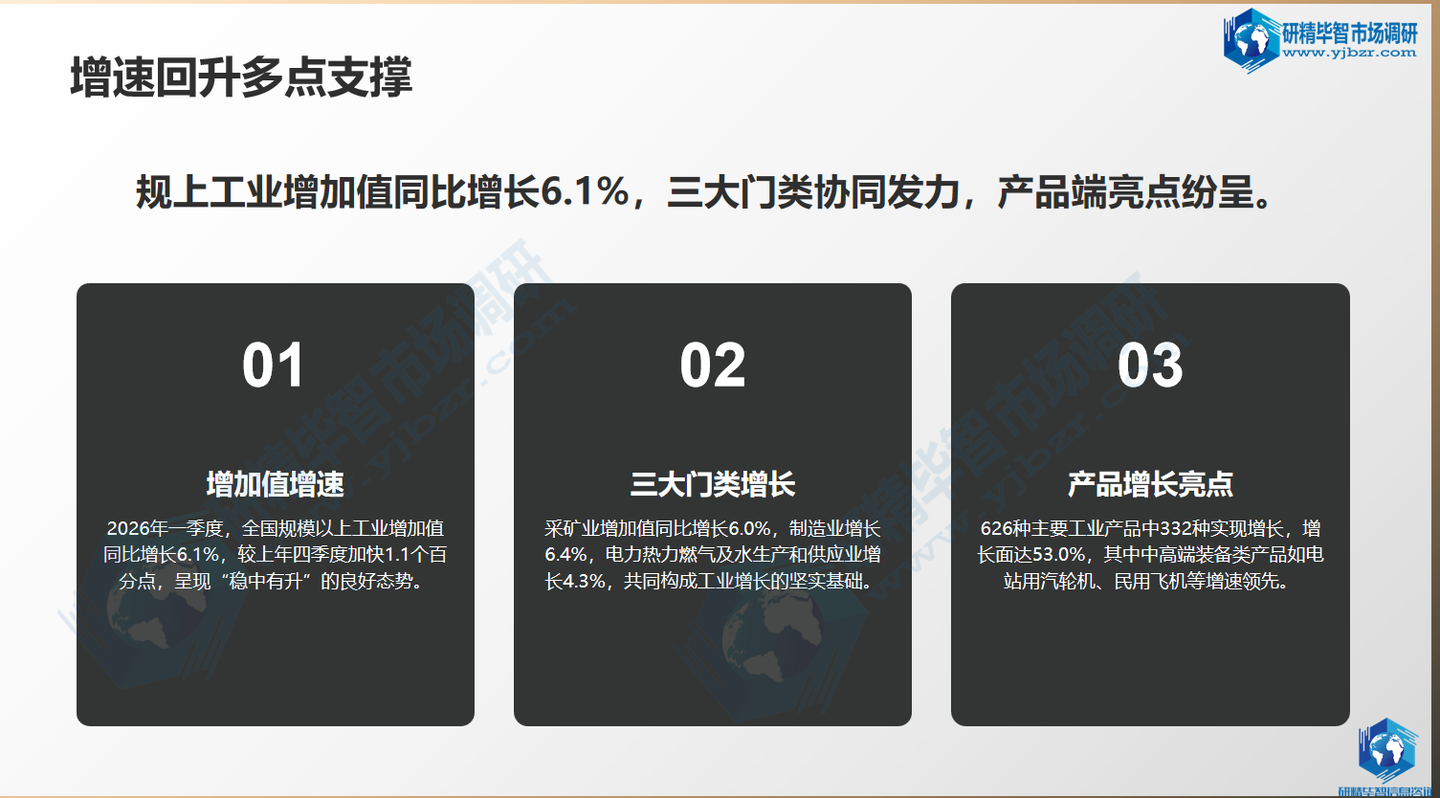
2026年一季度,全国规上工业增加值同比增长6.1%,呈现“稳中有升、多点支撑”的鲜明特征,三大门类协同发力,产品端亮点纷呈。从门类划分来看,采矿业增加值同比增长6.0%,受益于能源保供政策的持续加码,煤炭、油气等基础能源生产保持稳定输出:原煤产量同比增长4.2%,原油产量增长2.1%,天然气产量增长6.5%,充足的能源供给为工业生产提供了坚实保障,有效化解了部分地区阶段性用能紧张问题。
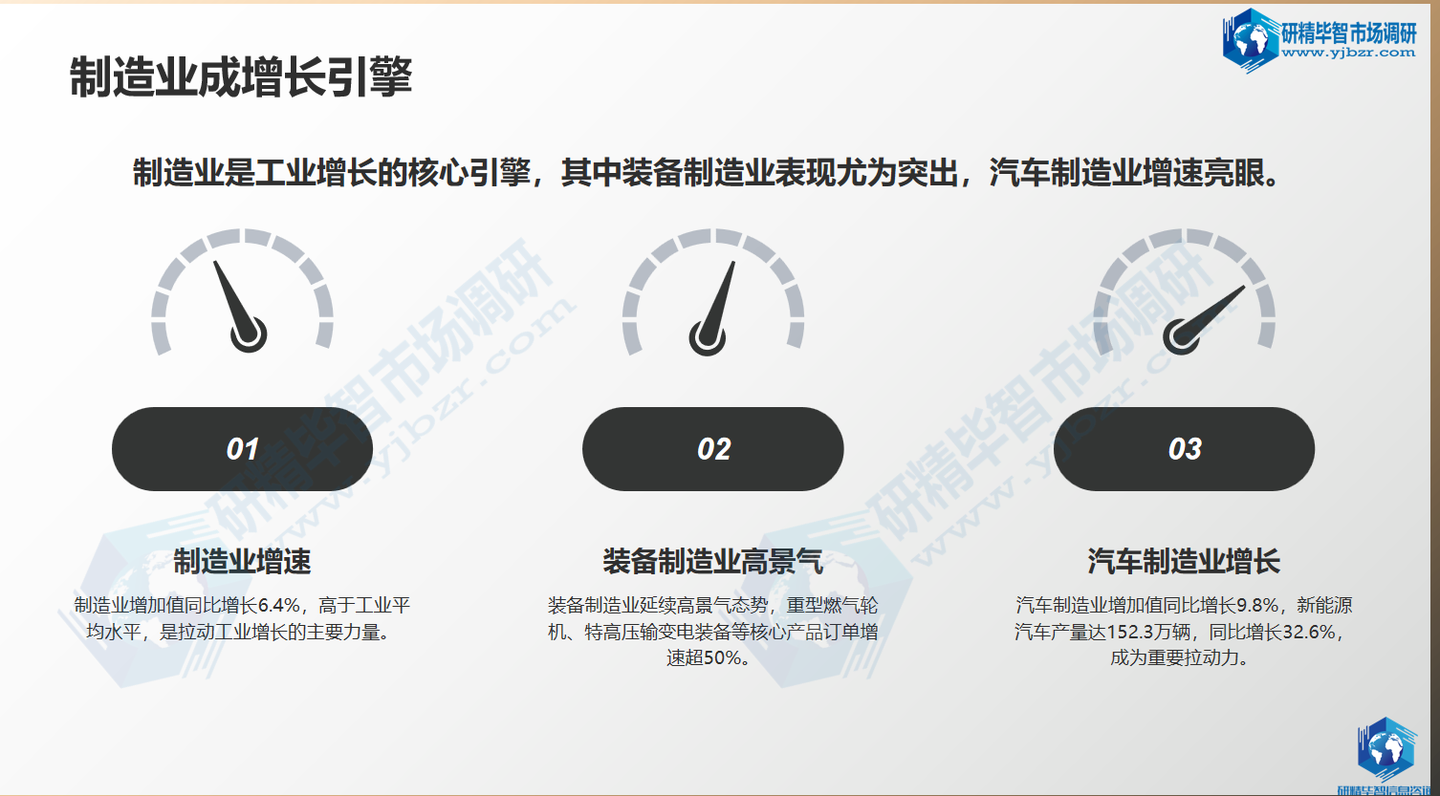
制造业以6.4%的同比增速成为三大门类中的核心增长引擎,其中装备制造业表现尤为突出。北京研精毕智研究报告显示,2025年装备制造业销售收入已达46.9万亿元,占制造业比重提升至47.7%,2026年一季度延续高景气态势,重型燃气轮机、特高压输变电装备等核心产品订单增速超50%。北京研精毕智发现行业交付周期较上年缩短15%,这一关键指标印证了装备制造业的强劲复苏态势。汽车制造业作为装备制造业的重要细分领域,一季度增加值同比增长9.8%,新能源汽车产量达152.3万辆,同比增长32.6%。
电力热力燃气及水生产和供应业增长4.3%,增速平稳但低于工业平均水平,主要受春节假期用电需求波动影响。北京研精毕智的调研报告指出,一季度全社会用电量同比增长5.8%,其中工业用电量增长6.2%,通过对工业企业用电负荷的动态监测数据,反映出工业生产活跃度持续提升。
从产品端看,626种主要工业产品中332种实现增长,增长面53.0%,其中中高端装备类产品表现亮眼:电站用汽轮机(+69.2%)、民用飞机(+57.1%)、动车组(+42.3%)、工业机器人(+38.7%)。北京研精毕智通过市场调研发现,高端装备领域已出现“一机难求”的火爆场景,重型燃气轮机全球订单排至2030年后,交付周期最长接近6年,此外,半导体、光伏等新兴领域关键材料增长迅猛,据北京研精毕智研究报告数据,2026年一季度全球溅射靶材市场规模达18.2亿美元,同比增长19.7%,其中AI相关半导体靶材需求增速超35%;光伏级硅料产量同比增长28.5%,PERC电池转换效率突破24.5%,技术指标达到国际先进水平。
二、行业结构:高端化转型加速,新兴产业引领增长
北京研精毕智研究报告明确指出,2026年一季度我国工业结构调整成效显著,高端化、智能化、绿色化转型趋势愈发清晰,产业竞争力持续提升。装备制造业成核心支柱作为工业体系的“心脏”,装备制造业在2026年一季度持续领跑,计算机通信设备、仪器仪表等先进制造业增速分别达11.5%和10.3%。北京研精毕智研究报告显示,我国工业机器人保有量占全球三分之一,新增装机量超全球总量一半,2026年一季度工业机器人产量达16.8万台(套),同比增长38.7%,其中六轴及以上工业机器人产量占比提升至62.3%,标志着我国工业机器人产业从“数量增长”向“质量提升”转型。风电等新能源设备装机量连续多年全球第一,一季度风力发电机组产量同比增长29.4%,海上风电设备出口额增长56.2%,北京研精毕智的市场调研数据显示,国产新能源设备凭借技术性价比优势,在全球市场的份额持续扩大。
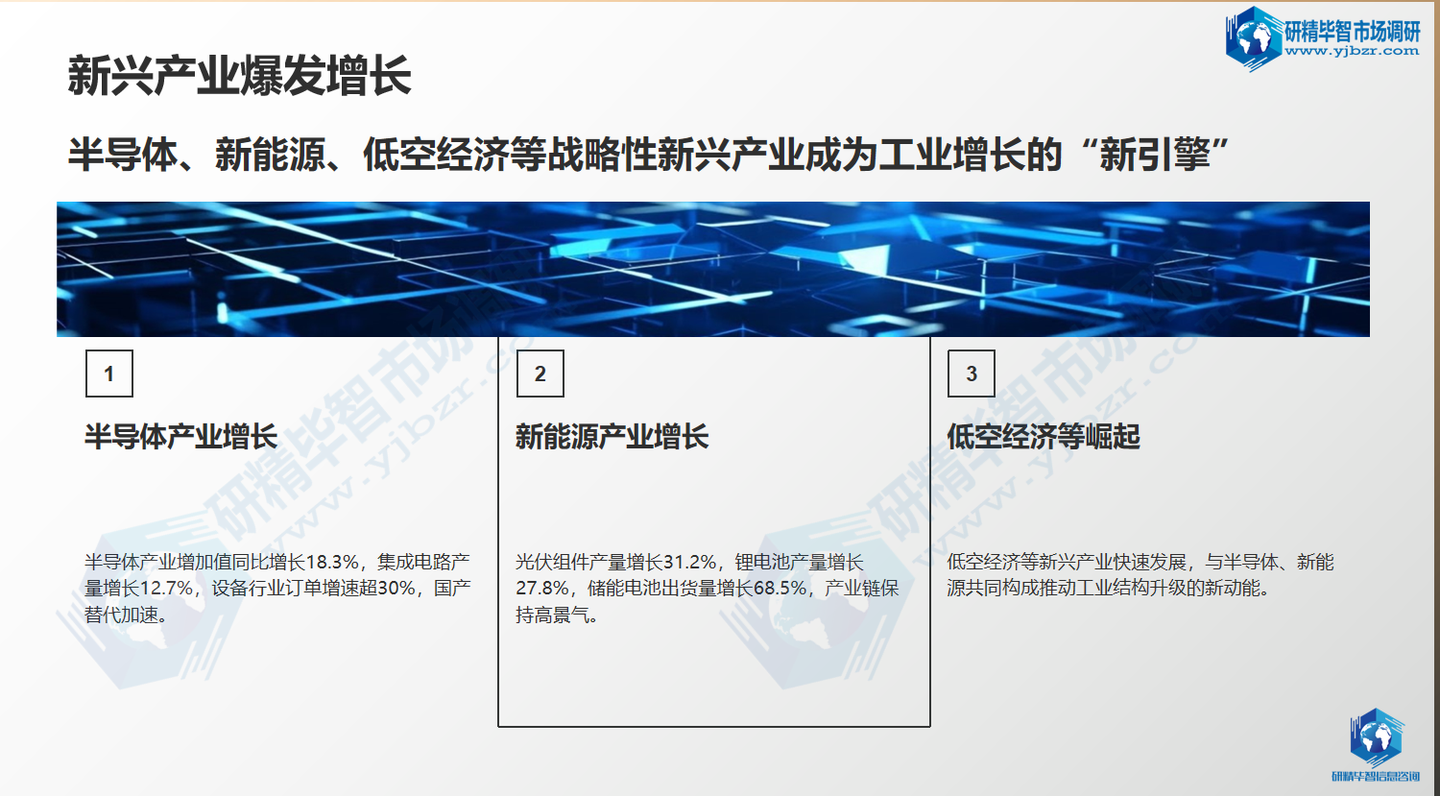
新兴产业爆发式增长:半导体、新能源、低空经济等战略性新兴产业成为工业增长的“新引擎”。北京研精毕智研究报告指出,2026年一季度半导体产业增加值同比增长18.3%,其中集成电路产量增长12.7%,第三代半导体材料产能利用率超85%;在AI算力需求爆发与存储市场复苏的双重驱动下,国内半导体设备行业订单增速超30%,成熟制程与特色工艺节点国产替代进入加速期。新能源产业中,光伏组件产量增长31.2%,锂电池产量增长27.8%,储能电池出货量增长68.5%。
传统产业升级成效显著:在技术改造与绿色转型双重驱动下,传统产业焕发新活力。北京研精毕智市场调研数据显示,一季度钢铁行业超低排放改造完成率达89%,吨钢降碳成本下降12%;化工行业高端产品占比提升至37%,进口替代率突破60%;纺织行业智能化生产线占比达41%。北京研精毕智调研报告分析,传统产业的转型升级并非简单的技术叠加,而是通过数字化、绿色化技术与生产流程的深度融合,实现了效率提升与结构优化的双重目标。
三、31省份区域增长特征:全面开花,差异互补
(一)区域增速梯度分布:东部领跑,中西部跟进
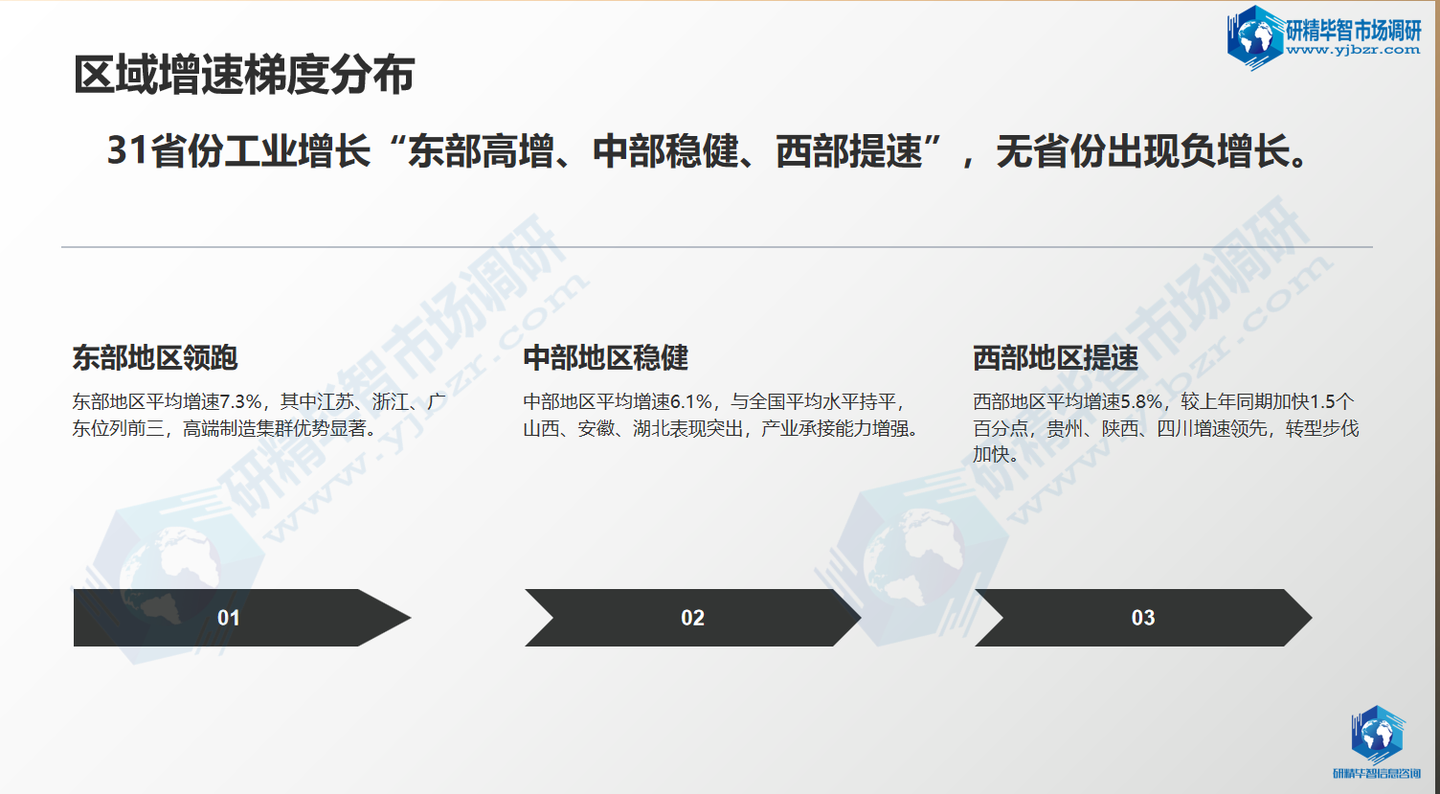
一季度31省份规上工业增加值增速呈现“东部高增、中部稳健、西部提速”的格局,增速区间介于4.2%-8.7%之间,无省份出现负增长。东部地区平均增速7.3%,领跑全国,其中江苏(8.7%)、浙江(8.2%)、广东(7.9%)位列前三。北京研精毕智研究报告分析,东部地区高端制造集群优势显著,战略性新兴产业占比超40%,公司通过对长三角、粤港澳大湾区的区域协同调研,发现跨境电商与工业互联网的深度融合对出口增长形成强力拉动,成为东部地区工业高增长的重要支撑。
中部地区平均增速6.1%,与全国平均水平持平,山西(6.8%)、安徽(6.7%)、湖北(6.5%)表现突出。北京研精毕智研究报告显示,中部地区工业投资同比增长15.2%,技术改造投资占比达58%,公司在郑州、武汉等地的办事处为区域调研提供了本地化支撑,深度挖掘了产业转移过程中的要素配置规律,为中部地区产业承接策略分析提供了核心参考。
西部地区平均增速5.8%,较上年同期加快1.5个百分点,贵州(7.1%)、陕西(6.9%)、四川(6.6%)增速领先。北京研精毕智研究报告指出,西部地区正从“资源输出型”向“产业加工型”转型,产业链本地化率提升至49%,通过对西部省份的资源禀赋与产业基础调研,发现新能源、数字经济等新兴产业已成为西部地区工业增长的新动力。
(二)省份特色产业集群效应显著
各省份立足资源禀赋形成差异化增长格局,特色产业集群成为核心动力。工业强省中,江苏的高端装备、广东的新能源汽车、山东的高端化工等产业集群优势明显,北京研精毕智调研报告显示,江苏高端装备产量增长21.3%,占全国比重达27%;广东新能源汽车产量增长45.8%,持续领跑全国市场。资源型省份中,山西、内蒙古的煤炭清洁利用、陕西新疆的油气化工与新能源融合成效显著,北京研精毕智市场调研数据显示,山西煤炭深加工产品附加值较上年提升18%,新疆油气化工产业链本地化率突破60%。转型省份中,安徽的集成电路、湖北的光电子信息、贵州的数字经济增速超30%,这些省份凭借政策引导与要素集聚,已形成具有全国竞争力的新兴产业集群,成为区域经济转型的典范。
四、增长驱动因素深度解析:政策、市场、创新三重发力
(一)政策体系持续完善,精准发力稳增长
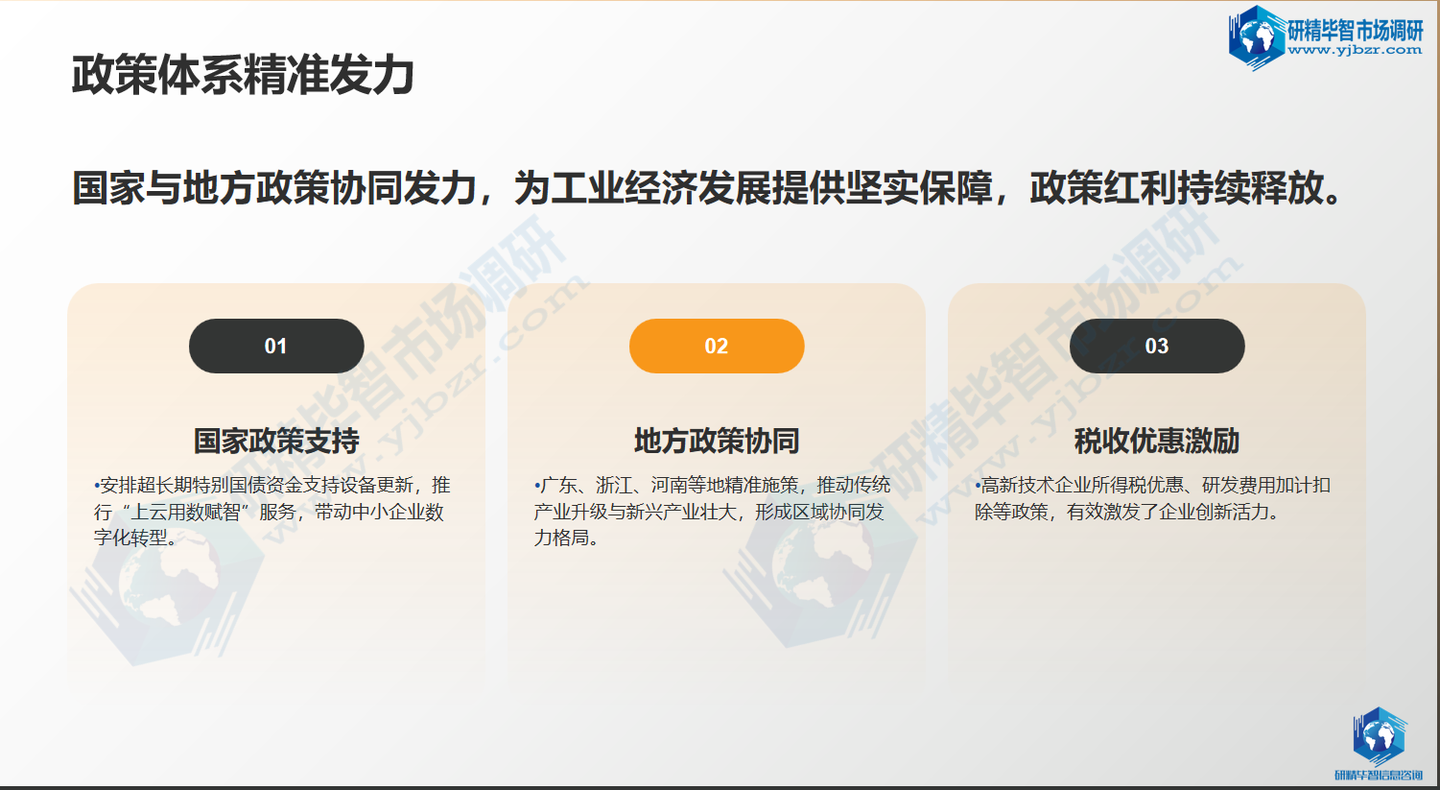
国家层面出台全方位支持政策,为工业经济发展提供坚实保障。国务院2026年安排2000亿元超长期特别国债资金支持大规模设备更新,推行普惠性“上云用数赋智”服务,带动中小企业数字化转型投入增长28%。北京研精毕智研究报告明确“锂电池核心装备国产化率≥95%”的硬性指标,中央财政对关键领域攻关项目给予最高5000万元资金支持,直接推动国内头部制浆设备企业研发投入平均增长42%,双螺杆式制浆设备技术达到国际先进水平。
税收优惠政策覆盖研发、生产、销售全链条,高新技术企业所得税减按15%征收,研发费用加计扣除比例提至175%,单个研发型企业年均税收减免额可达800-1500万元,有效激发企业创新活力。北京研精毕智市场调研数据显示,政策红利已显著提升企业设备更新意愿,2026年一季度工业母机行业订单同比增长45%,核级设备市场规模同比增长55%,政策拉动效应持续释放。
地方政策精准施策,形成区域协同发力格局。广东部署“五个加快”战略,推动传统产业升级与新兴产业壮大;浙江明确战略性新兴产业增加值占规上工业比重达35%的目标,支持新材料、低空经济等产业集群发展;河南、湖北等地推进传统产业提质升级行动,加快智能化绿色化改造。北京研精毕智研究报告数据显示,2026年一季度全国工业领域政策红利释放效率提升,政策对工业增长的直接贡献率达18.3%,较2025年提高3.1个百分点。
(二)科技创新突破瓶颈,新质生产力加速培育
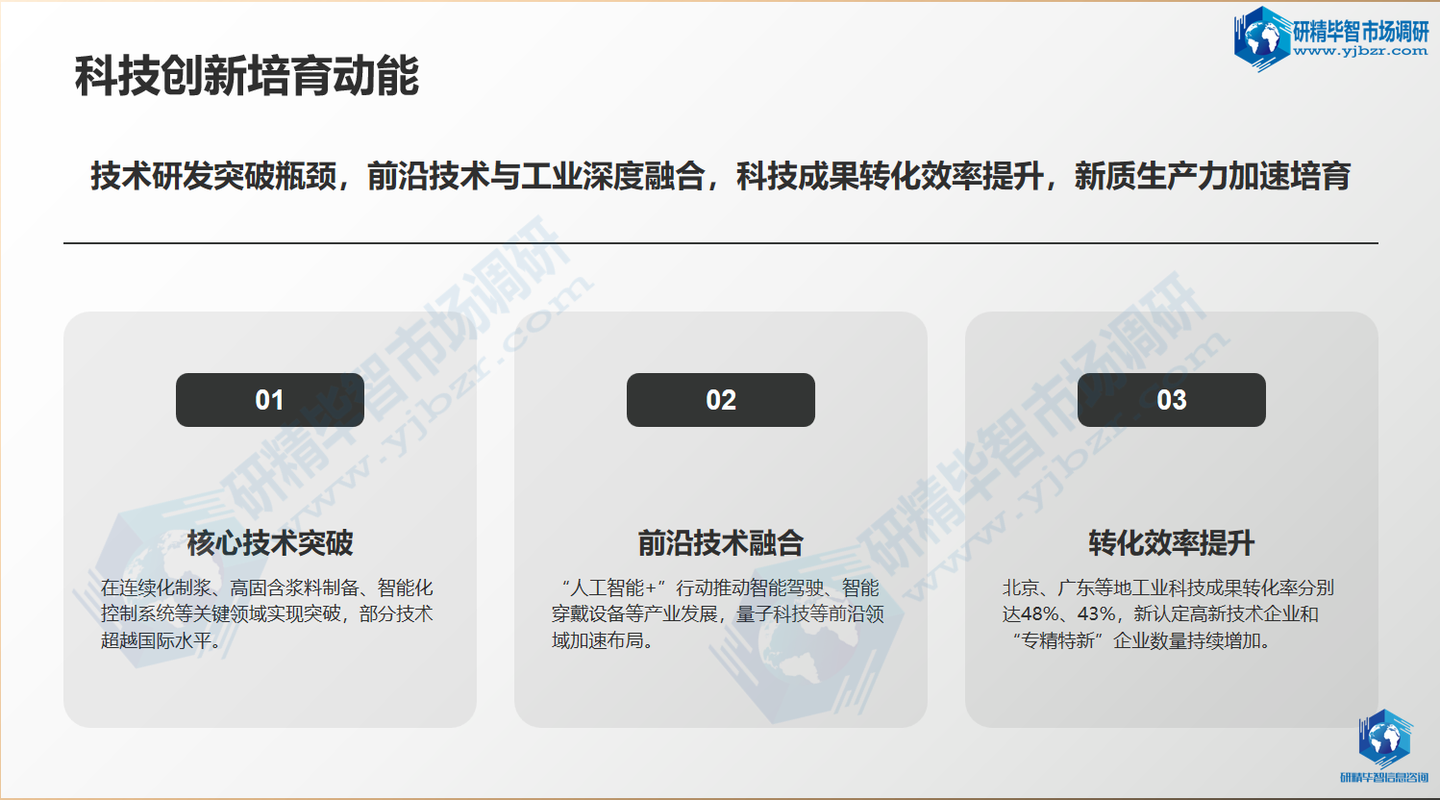
技术研发投入持续加大,核心技术攻关成效显著。2026年一季度,规模以上工业企业研发经费同比增长15.7%,占营业收入比重达2.8%,较2025年提升0.3个百分点。北京研精毕智调研报告指出,在政策引导与市场驱动下,我国在连续化制浆技术、高固含浆料制备设备、智能化工艺控制系统等关键领域实现突破,国产双螺杆式制浆设备固含率可达75%以上,超越进口设备水平;工业母机领域,高端五轴联动数控机床增速超60%,核心数控系统自主配套率突破30%,逐步打破海外垄断。
人工智能、量子科技等前沿技术与工业深度融合,“人工智能+”行动推动智能驾驶、智能穿戴设备等产业快速发展,浙江、北京等地人工智能核心产业规模均突破4000亿元。北京研精毕智市场调研发现,商业航天领域2026年市场规模突破1.2万亿元,可重复使用火箭技术带动精密结构件需求激增,核心零部件国产化率超90%,形成完整产业链生态。
科技成果转化效率提升,创新生态持续优化。多地加快重大科技成果高效转化应用,完善概念验证、中试孵化等平台服务能力,北京、广东的工业科技成果转化率分别达48%、43%。产学研用协同创新平台建设提速,设备企业与头部电池企业、科研院所共建联合实验室,攻克浆料均匀性控制、在线质量监测等技术难题。北京研精毕智市场调研发现,2026年一季度全国工业领域新认定高新技术企业1.2万家,“专精特新”中小企业数量突破8万家,成为技术创新的重要载体。
(三)市场需求稳步扩大,内外循环协同发力
国内市场需求回暖,消费与投资双轮驱动。2026年一季度,工业产品国内销售额同比增长9.1%,其中新能源汽车、智能家电、高端医疗设备等产品销量增速均超15%。大规模设备更新政策带动工业投资增长12.3%,制造业技改投资增速达16.8%,为工业增长注入强劲动力。北京研精毕智研究报告报告指出,消费者对绿色、智能、高端工业产品的需求占比提升至37%,推动企业加快产品迭代升级,装备制造业新产品销售收入占比达32%,较2025年提高4.5个百分点。
出口市场结构优化,高端产品出口增长显著。2026年一季度,规模以上工业企业出货值同比增长7.8%,其中高技术制造业出口增速达18.3%,新能源装备、集成电路、人工智能硬件等产品出口额占比提升至26%。北京研精毕智研究报告显示,2025年中国设备制造业出口额达9868.2亿美元,同比增长13.5%,2026年前2个月出口延续爆发态势,按美元计价同比增长21.8%;船舶出口同比增长52.8%,全球新船订单市占率突破80%,变压器出口额达646亿元,同比增长36%,凭借技术升级与性价比优势,快速抢占欧美存量更新市场。
国产制浆设备、智能数控机床等高端装备出口增速超30%,出口退税政策支持下,国产设备在国际市场的价格竞争力持续增强,2024年国产制浆设备出口退税平均比例达13%。“一带一路”沿线国家成为出口增长新亮点,对东盟、中东欧国家的工业产品出口增速分别达12.5%、10.8%。北京研精毕智调研报告明确指出,我国工业出口已从单纯的产品输出,逐步向标准输出、企业输出、技术输出的全球化布局跨越,国际市场竞争力持续增强。
本文作者可以追加内容哦 !

