2026年4月21日,上海新国际博览中心人声鼎沸,第十四届中国数控机床展览会(CCMT2026)的盛大开幕,不仅是全球机床行业的盛会,更是观察中国制造业“新质生产力”落地程度的最佳窗口。作为一名在投研领域深耕十年的从业者,我曾在多次行业周期更迭中穿梭,但从未像现在这样,深刻感受到中国机床产业正处于一个从“量”到“质”的临界点。本届展会20.2万平方米的规模与2000余家参展商的体量,折的不仅是市场的回暖,更是高端国产替代从逻辑推演向实战应用的全面转向。#国产机床爆单:有生产企业订单排至9月#
核心技术突围:五轴联动如何打破“隐形天花板”?
在机床行业,五轴联动数控机床被誉为“皇冠上的明珠”,它是解决航天航空发动机叶轮、叶片、船用推进器等复杂曲面加工的唯一手段。长期以来,这一领域被德、日、瑞等发达国家严格限制出口。然而,观察截至2026年Q1的行业数据可以发现,这种“隐形天花板”正在被实质性捅破。
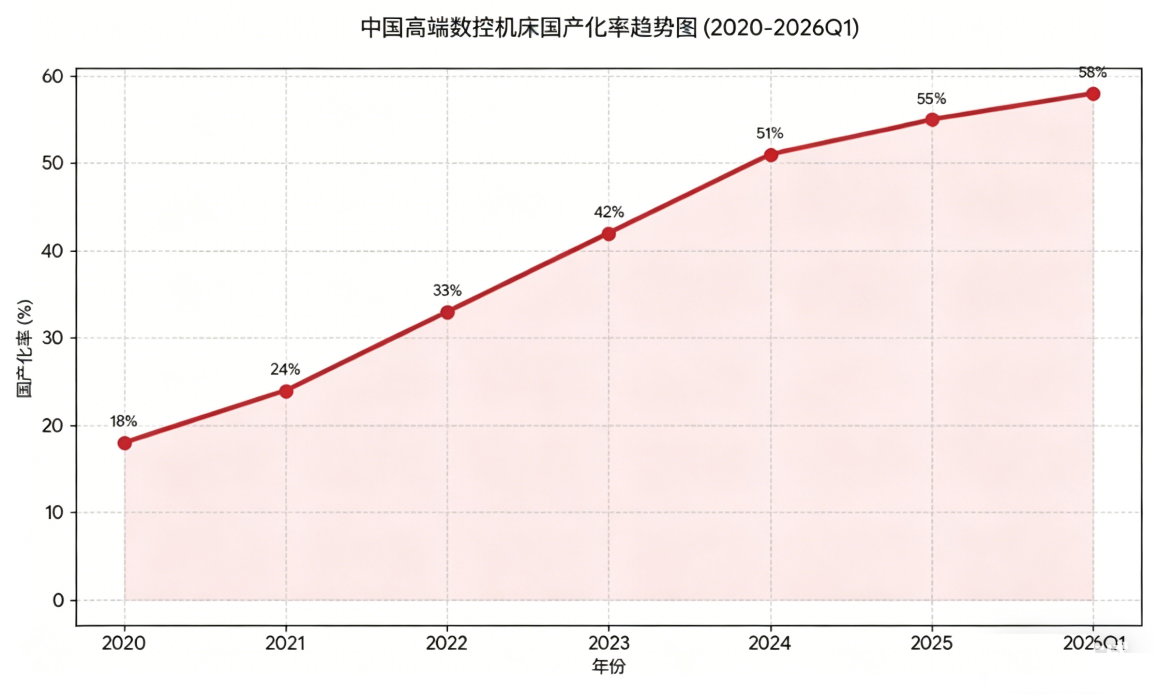
根据机构及行业协会的最新复核数据,国产高端数控机床的市场份额已从2020年的18%跃升至2025年底的55%以上。这种跨越式增长并非偶然,而是源于底层算法与核心零部件(如电主轴、转台、数控系统)的自主协同突破。过去,国产机床常被诟病为“形似神不似”,即机械结构达标但数控系统的精度补偿与运动控制算法欠缺。而今,在《机械行业稳增长工作方案(2025-2026年)》的政策引导下,国内龙头企业通过“产学研用”一体化,已在纳米级插补算法、动态综合误差补偿等关键领域实现了对国际二线品牌的对标,甚至在某些特定加工场景下展现出更优的性价比。
这种技术突围带来的直接结果是进口替代的加速。当国产五轴机床的平均无故障工作时间(MTBF)达到或接近2000小时的工业门槛后,下游客户的切换意愿从“政治正确”转向了“经济理性”。对于投资者而言,这意味着行业逻辑已从单纯的“政策博弈”转向“业绩兑现”。
需求图谱重构:人形机器人与航空航天驱动的新增量
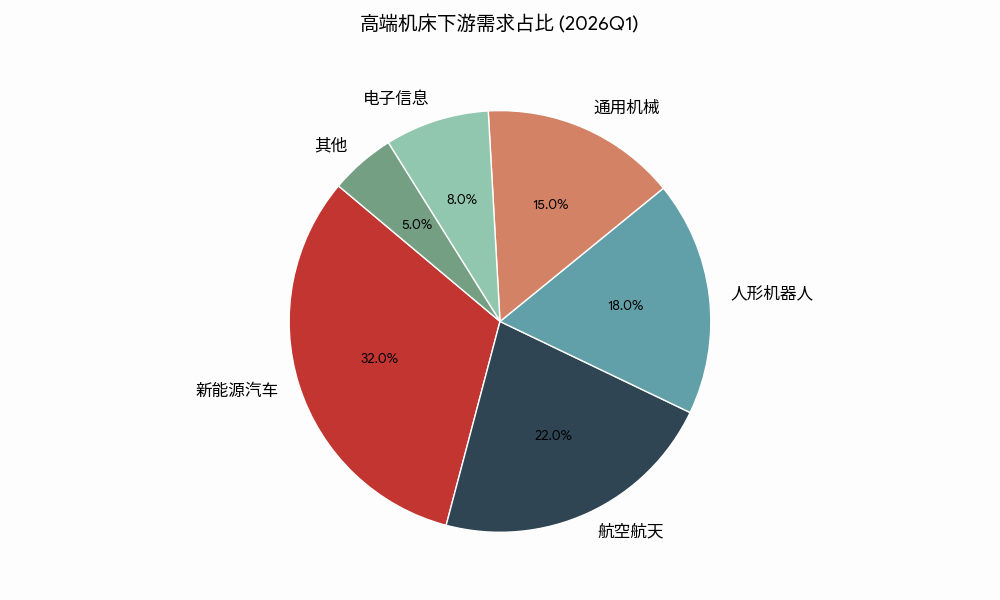
如果说技术突破是“供给侧”的推力,那么需求端的结构性变革则是“拉力”。进入2026年,机床行业的下游需求不再仅仅依赖于传统的汽车与家电。虽然新能源汽车依然贡献了稳定的底色,但真正具备爆发潜力的变量来自人形机器人与商业航天。
2026年被业界称为“人形机器人量产元年”。由于人形机器人需要大量的精密滚珠丝杠、行星减速器及复杂关节构件,其对加工精度和一致性的要求极高。这直接拉动了对高精度数控车床和磨床的需求。与传统燃油车相比,这些高精密零部件的加工单价更高,对机床的损耗也更具周期性,从而为机床厂家提供了更高毛利的新增量市场。
同时,商业航天的低轨卫星星座建设进入高峰期。卫星结构件的大量铝镁合金加工、航天发动机的高温合金铣削,均指向了对大规格、高刚性五轴加工中心的需求。这种需求具有极高的准入门槛和客户黏性,一旦进入供应链,机床企业的订单可见度和利润空间将得到显著提升。通过复核2026年Q1的订单结构可以发现,头部机床企业的非民用、高精度订单占比已提升至35%以上,这种需求质量的改善是支撑估值中枢上移的核心逻辑。
周期与政策双频共振:存量替换下的高质量增长
从周期视角来看,机床的使用寿命通常在8-10年。中国机床行业上一个产销高峰出现在2011年至2014年间,这意味着自2023年起,行业已进入大规模的更新换代周期。而2026年正是这一周期的深度释放期。
值得注意的是,本轮“换旧”并非简单的等量替换,而是“以旧换高”——即用普通的、老旧的数控机床替换为智能化、自动化的加工单元。这种替换需求的背后有两股力量支撑:一是劳动力成本持续上升倒逼工厂转型,二是政策端对于“工业母机”作为战略性支柱产业的持续加码。
《机械行业稳增长工作方案(2025-2026年)》不仅在资金端给予了专项贴息贷款支持,更在应用端通过“首台套”保险补偿机制,降低了下游企业试用国产高端机床的风险。这种从供给到需求的全链路闭环,使得机床行业的波动性正在减弱,而成长性正在增强。对于二级市场而言,机床行业的资产属性正在经历从“强周期工具”向“成长型装备”的重塑。
资产配置视角:为何中证机床指数是新质生产力的底层注脚?
在纷繁复杂的个股选择中,由于高端装备制造业具有极高的技术门槛和较长的研发周期,单一企业的表现往往受特定订单或技术节点影响而波动剧烈。因此,从风险收益比的角度来看,通过指数化工具进行行业布局,是更为稳健的策略。
中证机床指数(代码:931866)深入覆盖了激光设备、机床工具、机器人及工控设备等核心领域,汇聚了中国机床产业的“领头羊”。它不仅包含直接生产机床的企业,还涵盖了决定机床性能上限的数控系统、丝杠导轨等核心零部件供应商。这种全产业链的覆盖方式,能够有效对冲单一环节的技术替代风险,同时捕捉整个产业升级带来的平均收益。
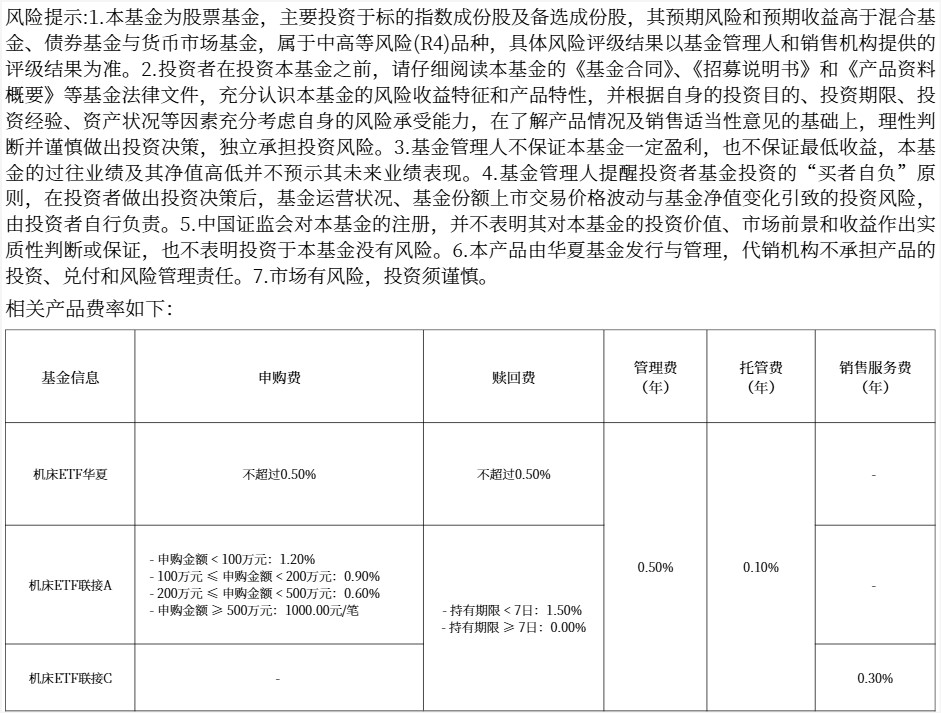
作为投资者,我们需要理解$机床ETF华夏(SZ159663)$及其场外联接基金(017573/017574)的底层逻辑:它们买入的不仅是工厂里的铁疙瘩,而是中国作为制造强国的底层算法、精密加工能力以及工业数字化的基础设施。在2026年这个估值与基本面共振的节点,行业基本面正处于“量价齐升”的通道中,这种错位本身就孕育着确定性。
[观点总结]
技术奇点已至:高端机床国产化率突破55%的关键分水岭,标志着国产机床已具备与国际二线品牌正面竞争的基础,进入业绩兑现期。
需求结构重构:人形机器人与商业航天的确定性增量,正在取代低端消费电子和传统加工,成为驱动机床行业高毛利增长的新引擎。
指数化策略占优:鉴于高端制造的技术复杂性,通过$机床ETF华夏(SZ159663)$布局全产业链,是捕捉“新质生产力”红利、降低单一波动风险的理性选择。
注:本文应用资料来源于最近一年内的中国机床工具工业协会官方统计、工信部2025-2026行业稳增长方案文件、东海证券及中信证券2026年度机械行业研究报告。
本文作者可以追加内容哦 !

