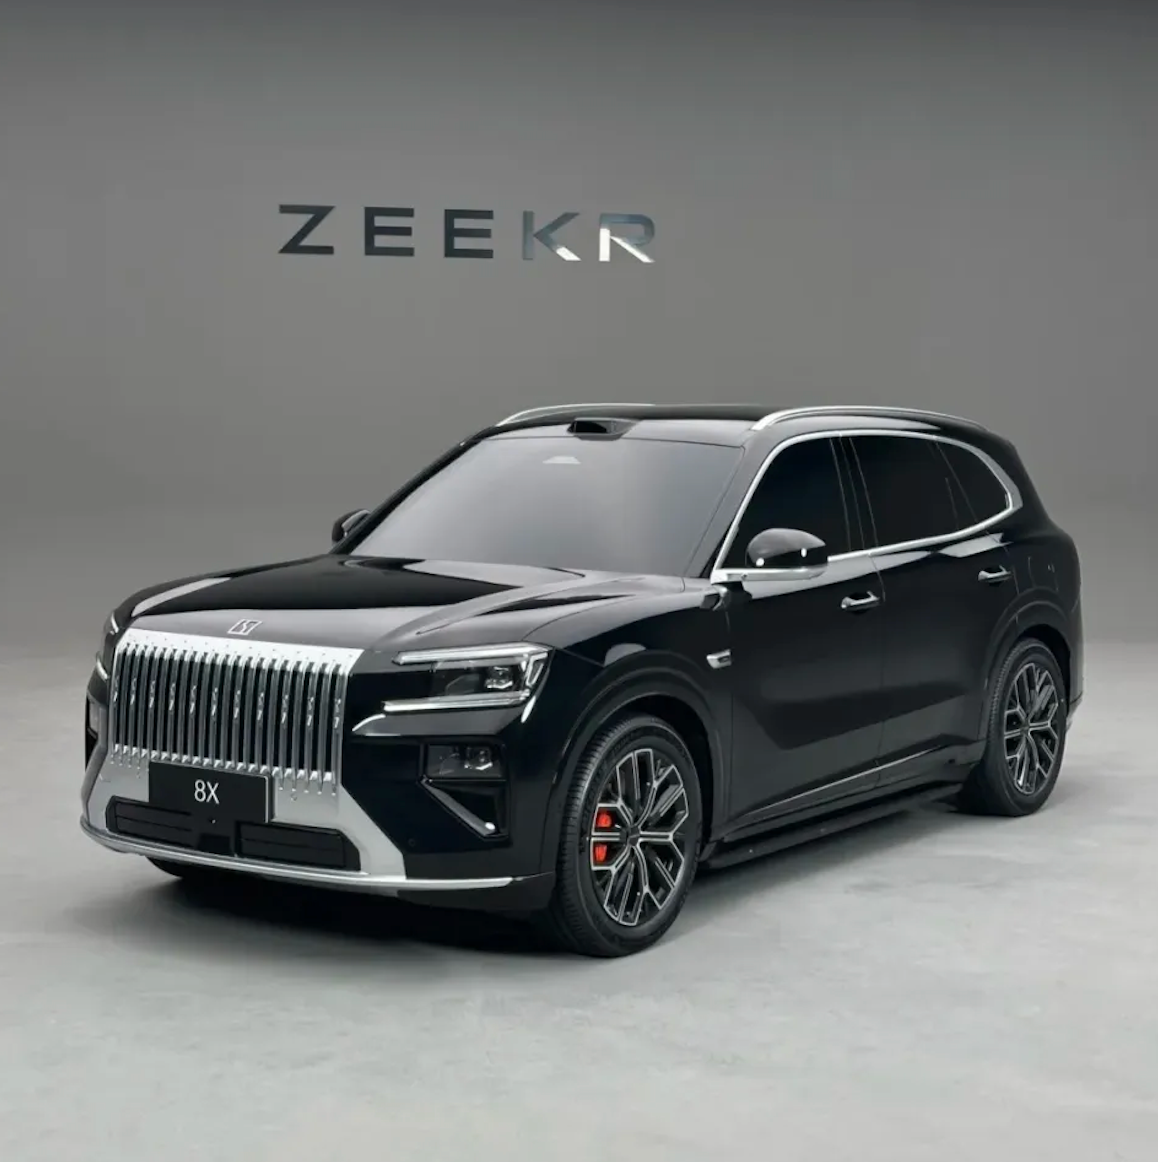
近日,极氪8X以限时权益价32.98万元起正式上市,29分钟大定突破1万台,平均订单价格超过40万元。招商证券国际、中信里昂等多家头部券商密集上调目标价,将极氪8X视为2026年盈利向上的关键变量。
在2026年一季度国内汽车市场整体承压的背景下,极氪8X的上市表现并非偶然的情绪驱动,而是吉利高端化战略与全球化扩张逻辑的集中投射。
高毛利赛道:从极氪9X到极氪8X“向下复制”
极氪8X的推出,并非孤立的产品线补位,而是品牌高端化路线图中的关键一环。其切入的35万至50万元高性能SUV市场,目前电动化渗透率相对滞后,但用户购买力充足、品牌溢价空间较大,属于典型的高利润蓝海。
这一判断已由极氪9X充分验证:极氪9X上市后销量稳步攀升,2025年12月单月交付突破1万台,上市四个多月累计交付突破3万台,连续多月位居50万级以上大型SUV销量榜首,单车成交均价超53万元。
在中国汽车市场,50万元以上的市场长期被BBA占据超过70%的市场份额。极氪9X能在这个价位站稳脚跟并拿下销冠,证明了两件事情:中国品牌有能力在高端市场建立定价权,高性能电动SUV是一条可行的高毛利赛道。
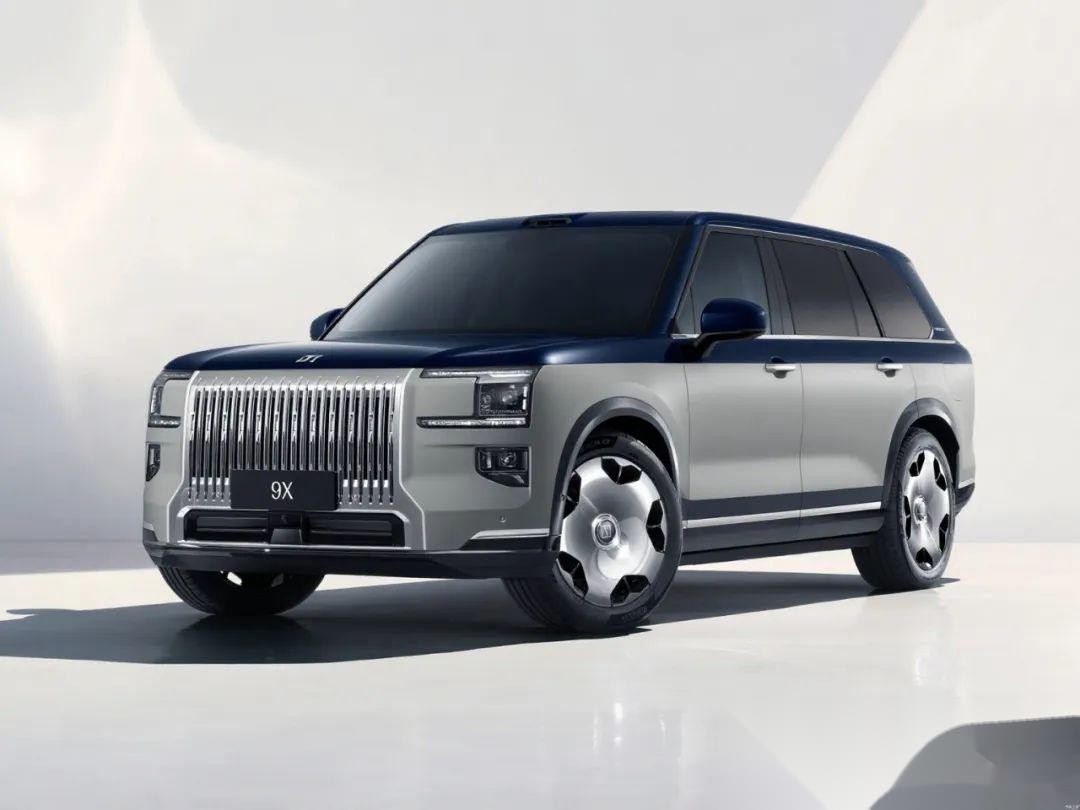
招商证券国际在近期研报中指出,继极氪009、极氪9X之后,极氪8X再度成为爆款,体现公司在高端豪华市场的运营体系已经成熟,产品线开始全面突破。
极氪8X以32.98万元起售,其实并非简单的“降价走量”。实际上,这正是极氪平台化战略的集中体现。它与极氪9X的零部件通用率极高,共享SEA浩瀚架构、800V高压平台、三电系统等核心技术。这意味着,极氪9X订单超预期带来的规模化采购与生产摊销,能够直
接降低极氪8X的单车成本。当研发费用已被极氪9X摊销、供应链已因极氪9X规模化而降本,极氪8X的边际成本远低于从零开发一款新车。
淦家阅指出,极氪8X与9X有很多相同的平台化零部件,这为规模化成本控制和产能爬坡奠定了坚实基础。平台化复用有效摊销了单车成本,使极氪8X在定价上具备竞争力的同时保持可观利润空间。
2026年一季度,极氪科技整车毛利率为16.5%,同比上升3.4个百分点,综合毛利率达19.1%,创历史新高。华泰证券据此上调2026年至2028年毛利率预测至17%以上,认为产品矩阵改善有望带动单车毛利和盈利提升。
全球化纵深:高毛利产品力的财务放大器
如果说高性能SUV是极氪的“高毛利赛道”,那么全球化则是将这一产品力转为财务回报的价值放大器。
吉利的全球化不是试探性出海,而是体系化推进。截至目前,极氪已完成50多个国家和地区的市场布局,全球累计交付量突破72万辆。2026年一季度,吉利汽车海外出口超20.3万辆,同比增长126%,远超行业平均水平。
更值得注意的是,极氪在海外市场的定价策略。在欧洲核心市场,极氪001起售价高达59,990欧元,极氪7X起售价52,990欧元,直接对标传统豪华品牌。此前,极氪已在德国完成首批用户交付,并先后落地意大利、西班牙、葡萄牙,欧洲商业化版图已覆盖10余国。
支撑这一扩张的是吉利集团强劲的海外出口势能。2026年一季度,吉利海外销量达20.3万辆,同比增长126%,其中新能源车占比接近三分之二。3月单月出口超过8万辆,连续三个月出口超过6万辆,国际化业务驶入增长快车道。
摩根士丹利报告指出,吉利海外市场单车利润可达1.3万至1.5万元人民币,约为国内市场的三倍。中信里昂判断,出口已成为吉利的另一增长动力,预计到2026年将占总净利润的20%。
资本市场对吉利的重新定价,正在加速进行。
近一个月以来,吉利汽车股价累计涨幅近60%,市值超过2600亿港元。这轮上涨的背后,是多家头部券商密集发布看好研报,核心逻辑高度一致:吉利正在从传统汽车制造商向"技术平台型公司"转型,估值体系需要重构。
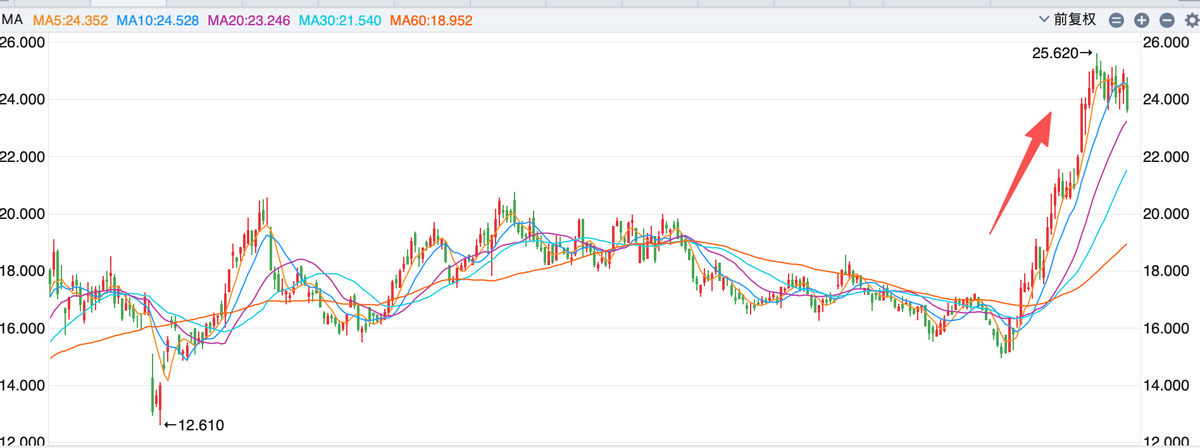
随着极氪8X订单转化、产能爬坡及交付节奏推进,这一利润弹性有望进一步兑现,吉利汽车的市值重估通道已然打开。
本文作者可以追加内容哦 !

