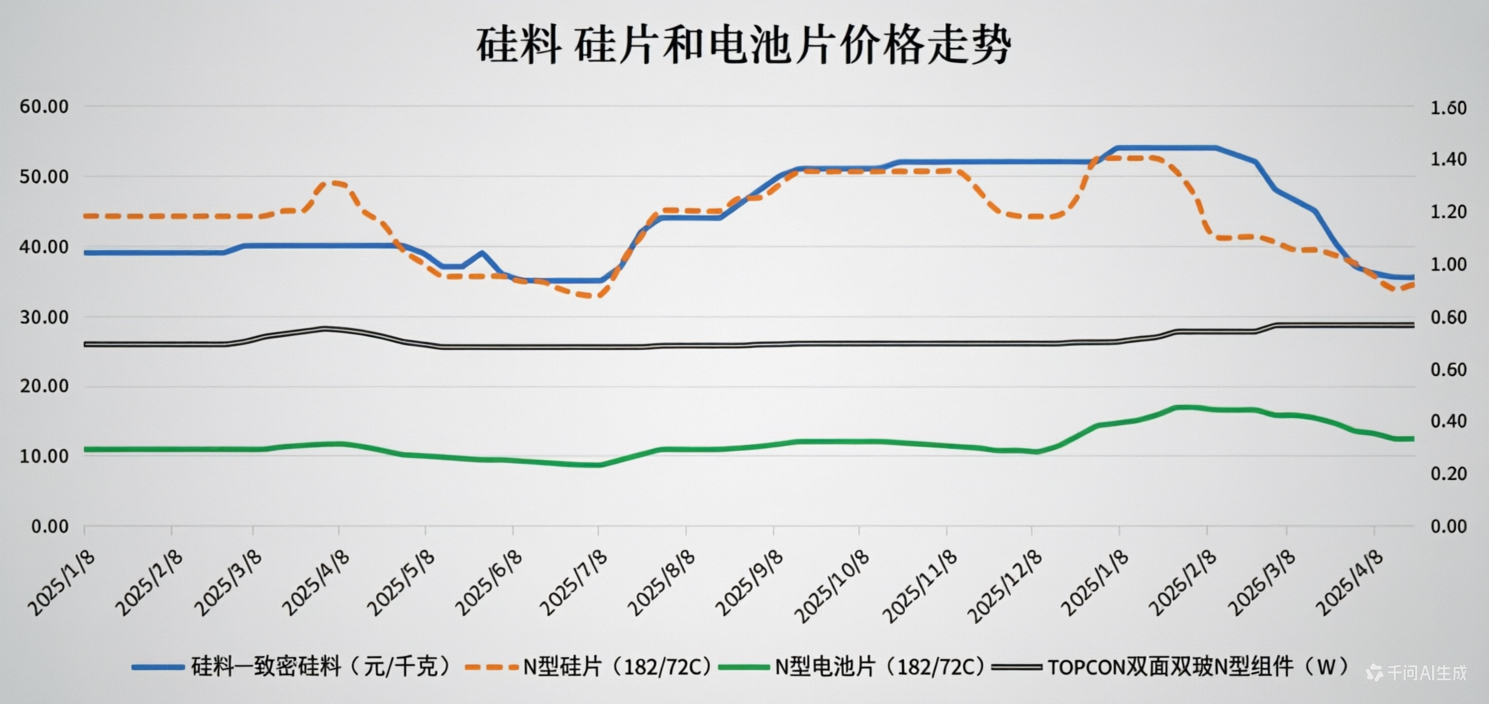
$隆基绿能(SH601012)$ 如果是博一季报,我感觉大家会失望,外面机构给的预测是扭亏盈利在5亿左右。我感觉很难。一季度光伏的主要材料银和硅料都是涨的,相应的组件成本也要提高,虽然组件是涨价,但大部分利润会被材料涨价吃掉。而隆基另一块大头硅片还是亏损的。按我查到的数据来说,如果理性的话一季报前是要减部分仓位,等利空下杀在补回来的。光伏短期困境仍艰难,但长期预期还在。目前7层仓,微亏。现在在纠结要不要减部分。因为我的逻辑是长线1-3年,短期几个点的波动好像也没有必要去减,而且下杀我还想在加部分仓位,争取满仓。翻倍就走
追加内容
本文作者可以追加内容哦 !

