一、拓维信息————
- 股票代码:002261(深交所主板上市)。
- 发行价:15.37元(2008年7月23日上市)。
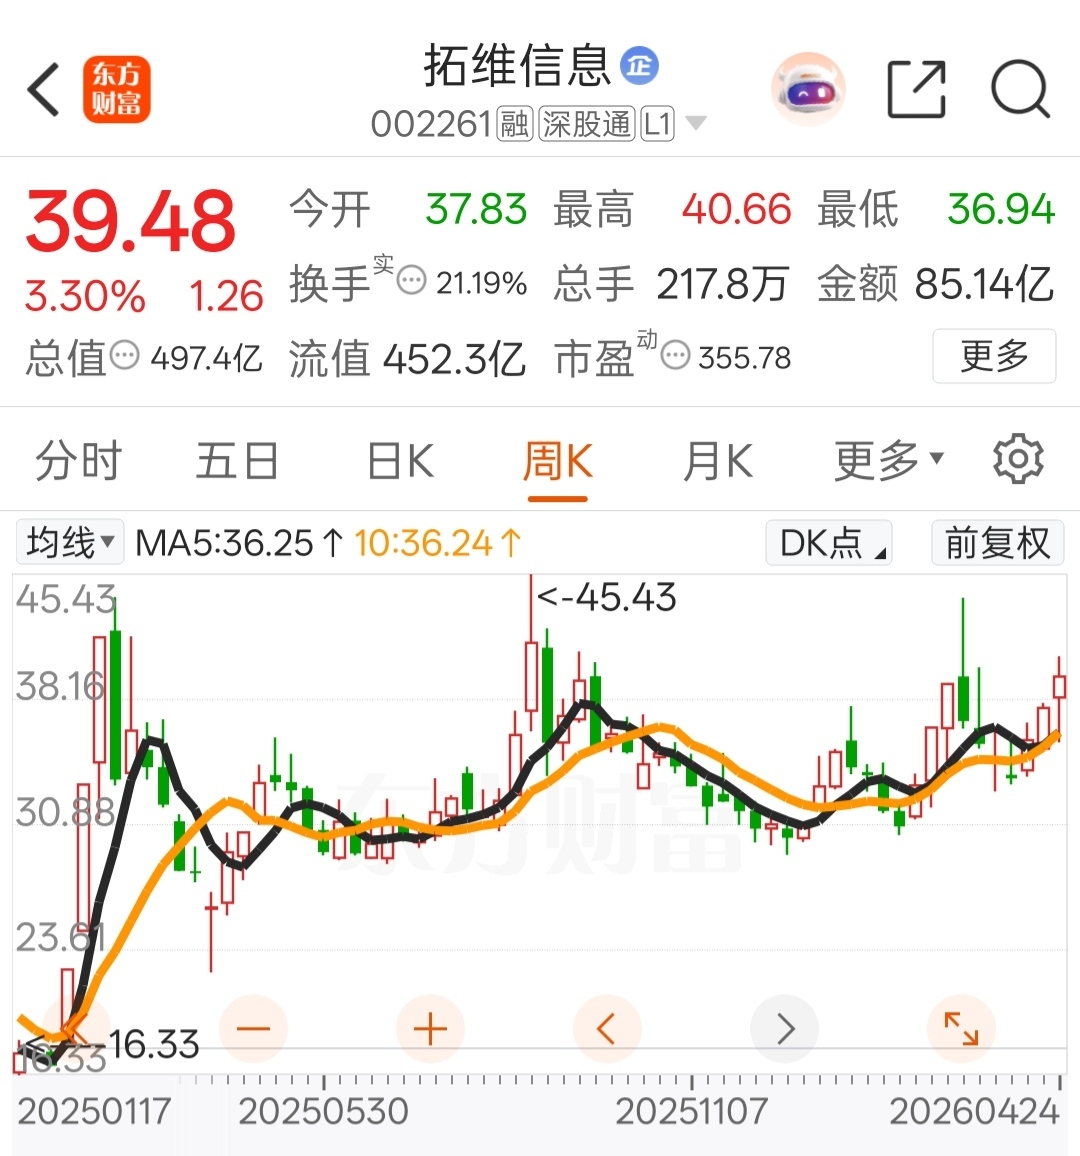
- 最新股价:39.48元(截至2026年4月24日收盘)。
- 市值:497.4亿元(截至2026年4月24日收盘)。
- 2025年以来涨跌幅:截至2026年4月24日累计上涨约29.74%(从2025年4月25日的30.43元涨至39.48元)。
技术面研究
一、公司基本情况
拓维信息系统股份有限公司成立于1996年5月20日,总部位于湖南长沙岳麓区。公司是中国领先的国产软硬一体智能化产品提供商,也是湖南省第一家A股上市的软件企业。公司以云计算、大数据、物联网、AI、5G等为核心技术,扎根制造、教育、交通、园区、政府等多个领域,提供“软硬一体化”解决方案。公司连续多年获评中国软件企业百强、中国互联网百强、中国信创产业百强,目前已成为华为“鲲鹏/昇腾/海思+大模型+鸿蒙”软硬一体全方位战略合作伙伴。
二、上市历程和发行背景
2008年6月30日,公司经中国证券监督管理委员会证监许可(2008)859号文批复,核准首次向社会公众发行人民币普通股2000万股。2008年7月21日,经深圳证券交易所深证上(2008)104号同意,公司于2008年7月23日在深圳证券交易所上市,发行价为15.37元。上市后公司获得资本支持,开始布局移动互联网领域,推出手机动漫平台,2011年用户规模突破千万,成为当时国内最大的正版动漫分发平台之一。2017年,公司成为华为云首批同舟共济合作伙伴,参与国产化技术与云生态建设,逐步转型为国产算力与信创产业标杆。
三、历史高低点分析
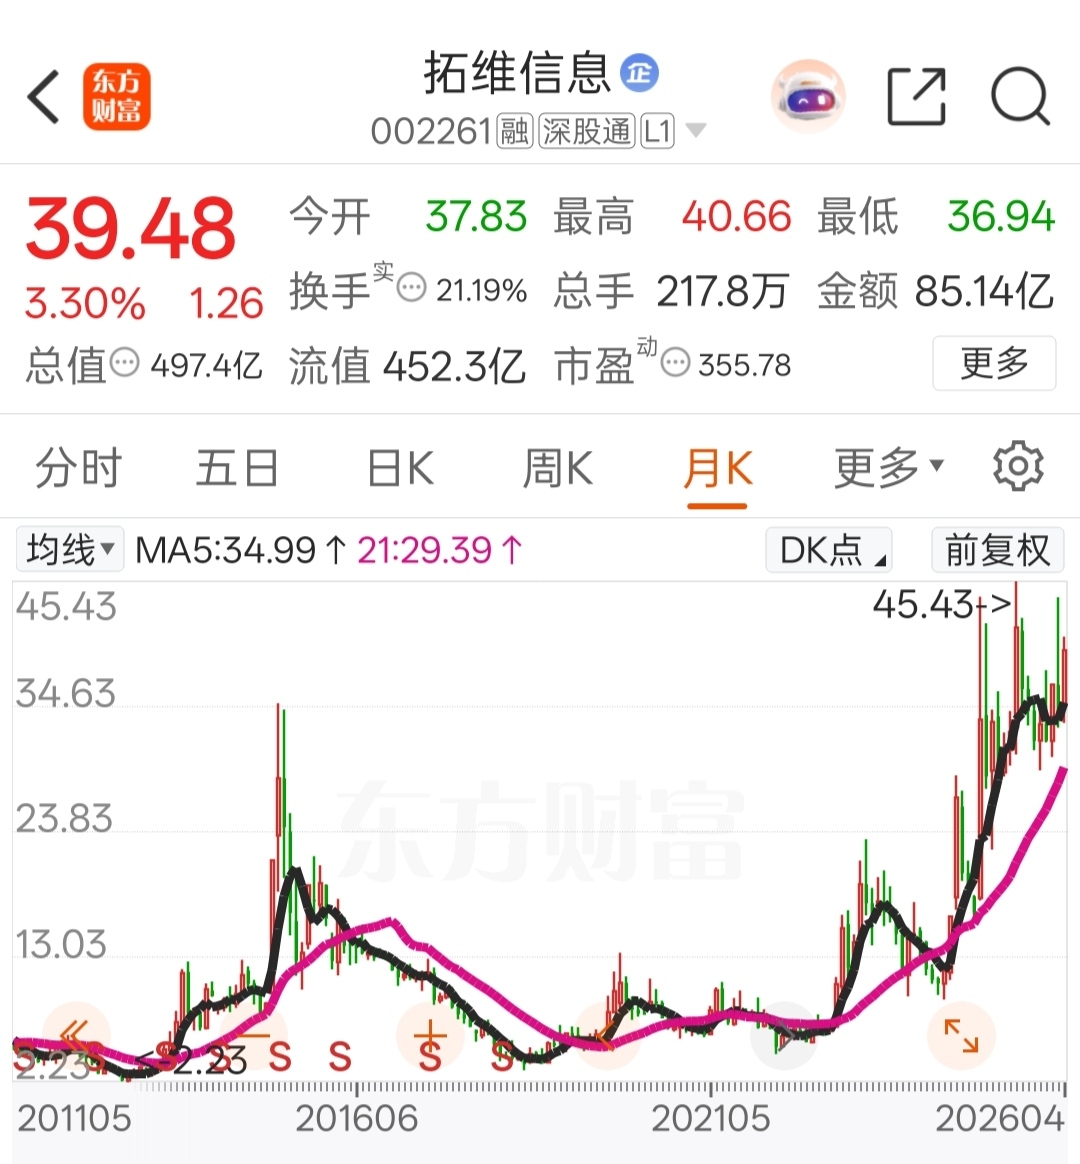
- 历史最高点:约45.43元(2025年8月创下)。
- 历史最低点:约2.01元(2012年12月创下)。
- 近期高点:44.06元(2026年3月)。
- 近期低点:33.49元(2026年1月)。
- 目前股价39.48元处于历史高位区间,距离历史最高点约12.6%,距离近期高点约10.3%,距离近期低点约17.9%。
四、K线形态分析
- 日线K线形态分析:4月24日收出一根带有明显上影线的中阳线,收盘价39.48元距离5日均线约有3.9%的乖离率,处于健康区间。盘中最低价36.94元恰好回踩到20日均线36.07元和30日均线36.14元上方的区域便止跌回升,说明中期均线的支撑非常有效。周三价格完成了对前两天阴线的反包,周四再次反包周三的小幅调整,形成一个多方炮的标准形态,这是比较强的看多形态。
- 周线K线形态分析:周线属于高位震荡后的中枢修复,股价回到34-35一带,接近周线均线密集区,中期支撑位在36元附近,阻力位在40-41元区间。MACD指标红柱持续,显示中期上涨趋势未变,但成交量有所萎缩,表明多空分歧加剧。
- 月线K线形态分析:月线仍站在20月、30月、60月均线之上,大级别仍是上升后的高位震荡结构,但45.43附近留下明显历史套牢与长上影压力,说明上方抛压很重。长期支撑位在22.13元(结构底部线),阻力位在44.1元(历史前高)。
- 近期整体走势总结:近期股价呈现高位震荡上行态势,4月24日大涨3.30%,全天换手率19.01%、成交额85.14亿元,近一周累计上涨8.97%、近一月涨幅12.35%。高位放量震荡后多空分歧加剧,算力与鸿蒙双主线驱动下,资金博弈激烈。
基本面研究
一、行业细分和行业地位
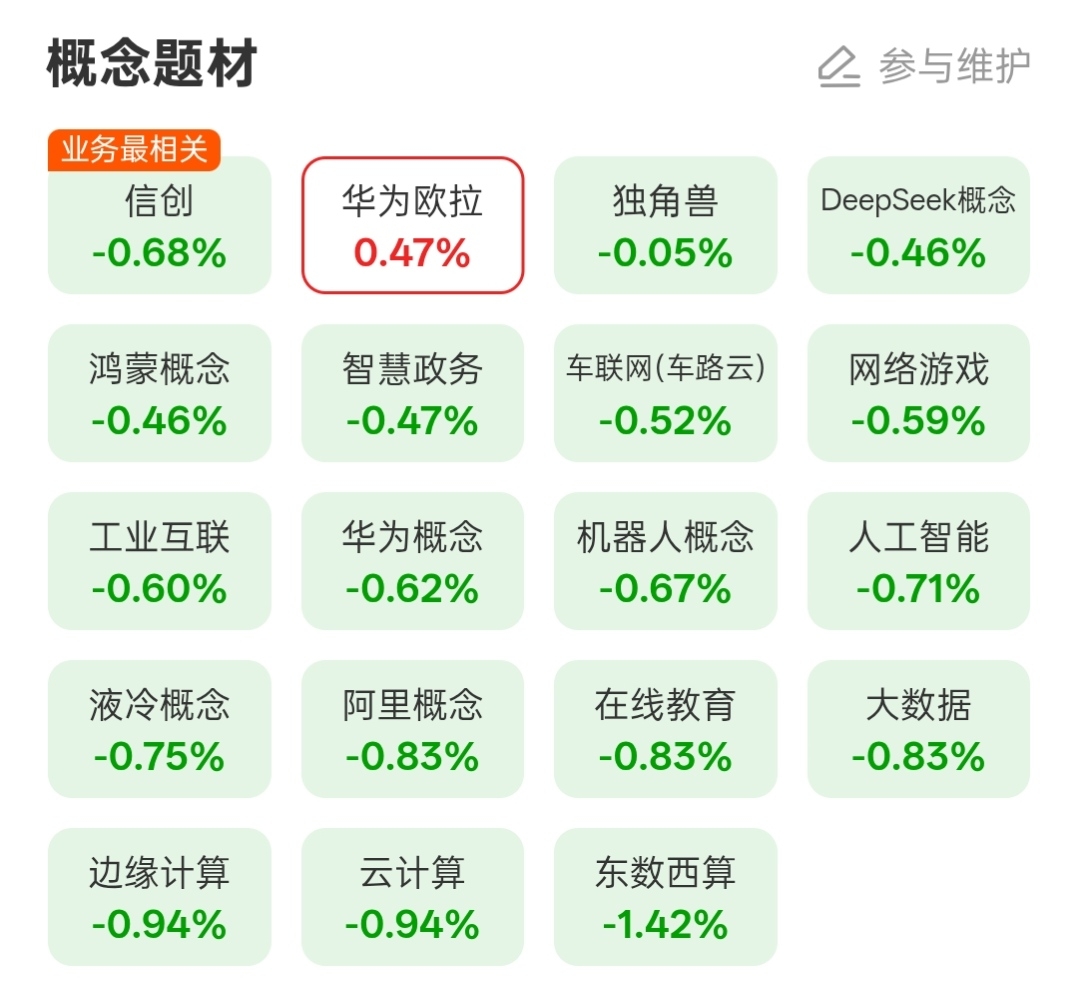
公司属于软件和信息技术服务业,具体细分领域包括:AI算力、开源鸿蒙、软件与云服务、考试服务等。在AI算力领域,公司是全国首批华为昇腾授权的合作伙伴,昇腾服务器市场占有率达40%以上;在开源鸿蒙领域,公司鸿蒙教育领域市占率超过60%,成立开宏智谷,联合华为发布开源鸿蒙5.0,参与制定行业标准;在考试服务领域,旗下海云天科技服务全国18个省高考,21个省中考,15个省考研,是考试领域绝对龙头。公司是华为生态中少数能够覆盖多领域的合作伙伴,也是国产算力与信创产业标杆企业。
二、主营业务
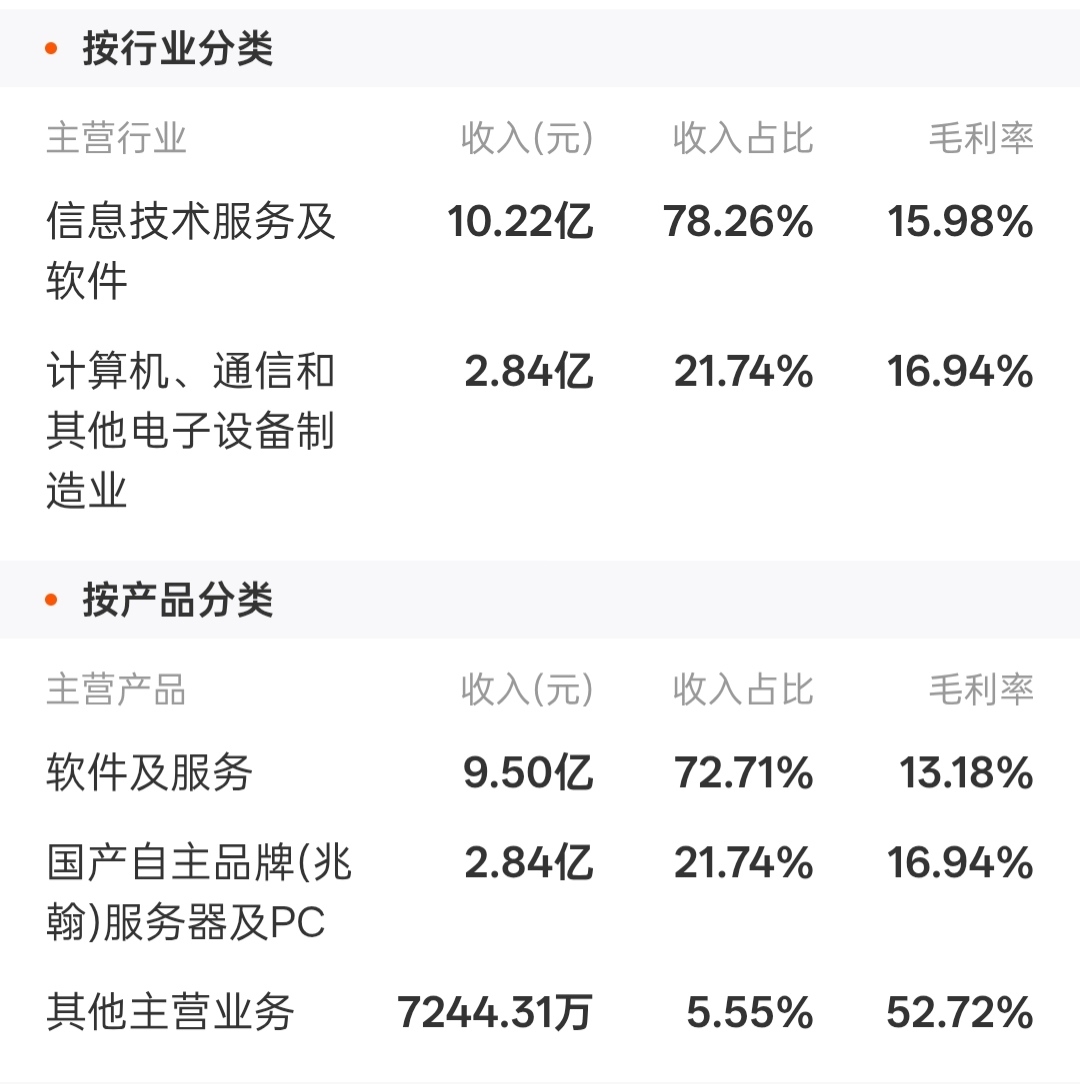
公司以“国产智能计算”为核心增长极,以“开源鸿蒙”为第二增长曲线,搭配传统优势的软件与云服务,叠加新兴的AI大模型业务,形成四大板块协同发展的格局。具体包括:
1. 智能计算:提供基于华为鲲鹏、昇腾芯片的服务器、算力集群及相关服务,深度参与“东数西算”工程。
2. 开源鸿蒙:提供开源鸿蒙行业发行版及创新性产品与解决方案,应用于教育、交通、制造等领域。
3. 软件与云服务:提供面向制造、教育、交通、园区、政府等行业的“软硬一体化”解决方案。
4. AI行业大模型与行业应用:基于华为盘古大模型,开发面向行业的AI应用解决方案。
三、核心竞争优势
1. 华为生态深度绑定优势:公司是华为在“鲲鹏/昇腾AI/海思+云/大模型+开源鸿蒙”领域的全方位战略合作伙伴,能够优先获得华为的技术支持、产品资源和市场渠道,形成了显著的生态协同优势。
2. 技术研发与创新优势:公司持续加大研发投入,2024年研发费用达1.89亿元,2025年三季报研发费用达1.14亿元,拥有多项核心技术专利和软件著作权。
3. 行业卡位与客户资源优势:在考试服务、智慧教育、智能计算等领域拥有优质客户资源,如教育部、财政部、中国移动等,客户粘性高。
4. 全栈解决方案能力:能够提供从芯片、服务器、操作系统到应用的全栈解决方案,满足客户一站式需求。
四、财务数据分析
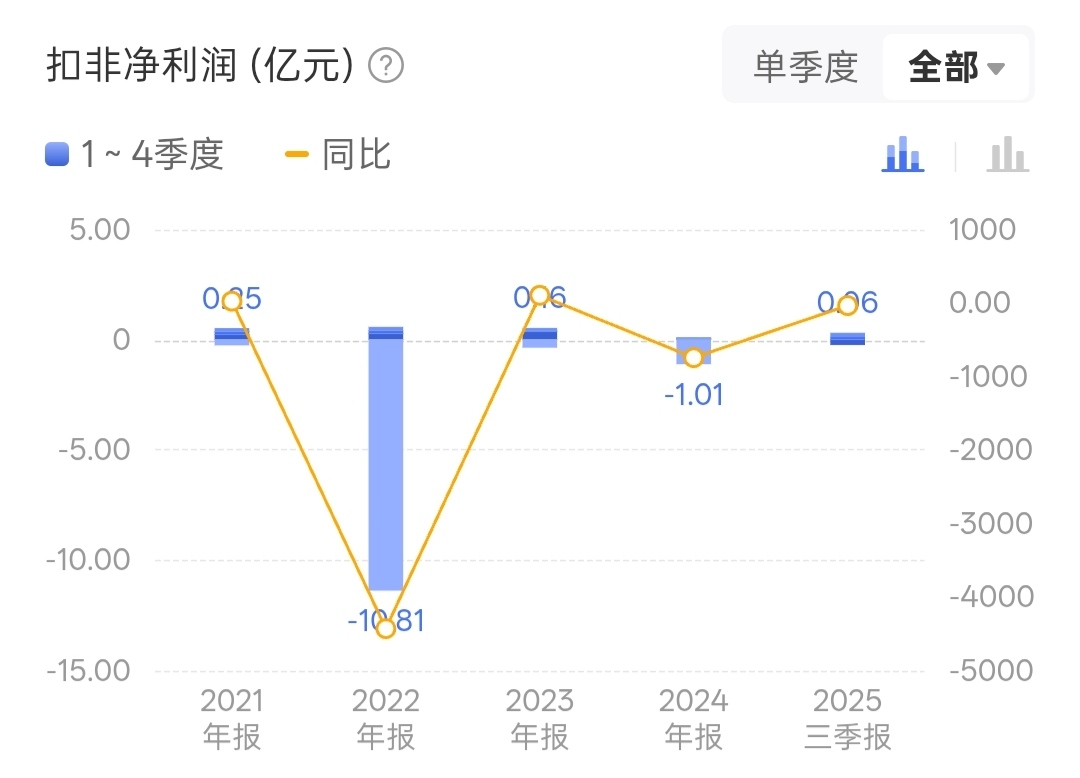
1. 营收与利润:2025年三季报显示,公司实现营业总收入20.78亿元,同比下降29.43%;归母净利润达1.05亿元,同比大幅上升852.03%。尽管收入规模收缩,但盈利能力显著改善。2024年年报显示,公司实现营业总收入41.07亿元,归母净利润为-1.00亿元,出现亏损。
2. 资产负债:2025年三季报显示,公司资产合计42.39亿元,负债合计15.35亿元,资产负债率为36.21%,较2024年末的52.08%显著降低,财务风险降低。
3. 现金流:2025年三季报经营活动现金流净额为7.76亿元,同比大幅改善,良好的现金流为公司业务扩张和研发投入提供了保障。
4. 毛利率:2024年毛利率下降5.75个百分点至13.95%,智能硬件毛利率仅10.18%,低于行业均值,盈利能力有待提升。
五、分红政策与股东回报
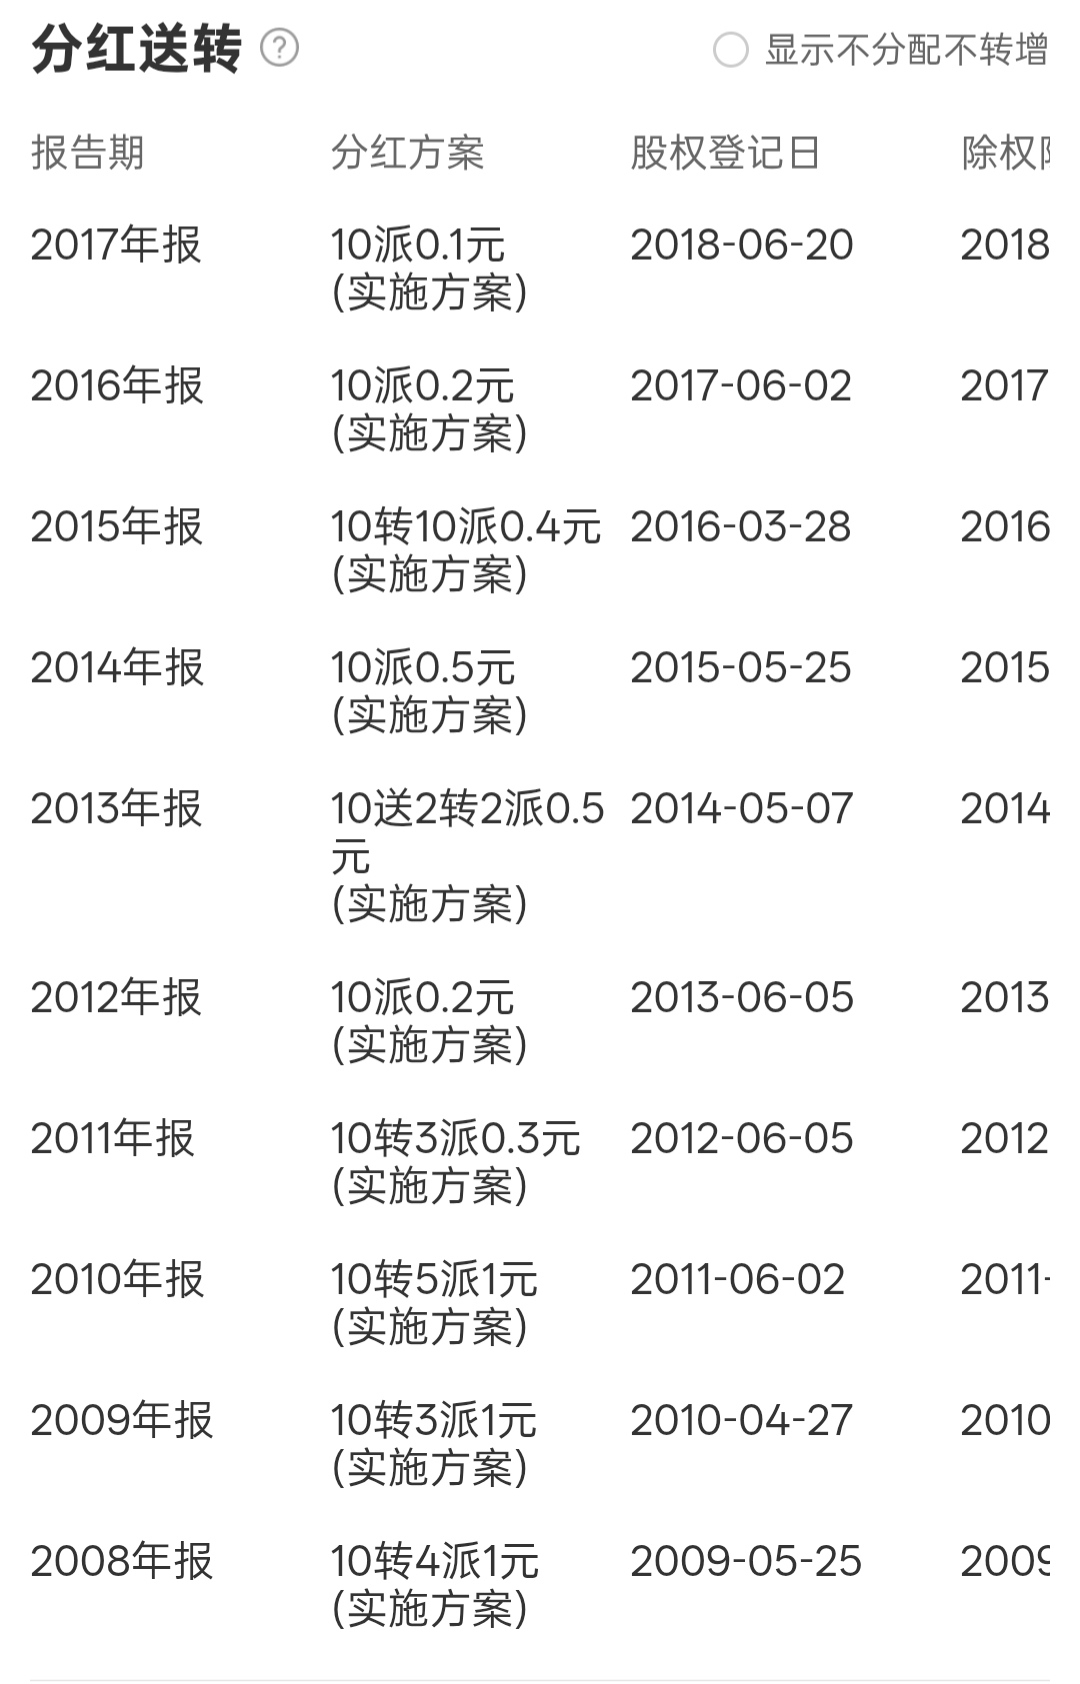
公司自2008年7月上市以来,已经现金分红10次,累计已实施现金分红为1.38亿元。2019年至今,公司已连续七年未进行任何形式的分红。2024年因净利润为负未分红,2023年股利支付率73.33%看似慷慨,实则源于非经常性收益。上市17年累计融资38.48亿元,累计分红仅1.38亿元,分红融资比0.04(行业均值0.3+),股东回报能力较弱。
股东结构和资金面
一、控股股东和实际控制人
控股股东为李新宇,持有拓维信息系统股份有限公司比例为11.74%。实际控制人也为李新宇,未发生变更。李新宇是公司创始人,1996年辞去湖南省电力局“铁饭碗”,在长沙创立拓维信息。
二、十大股东结构分析
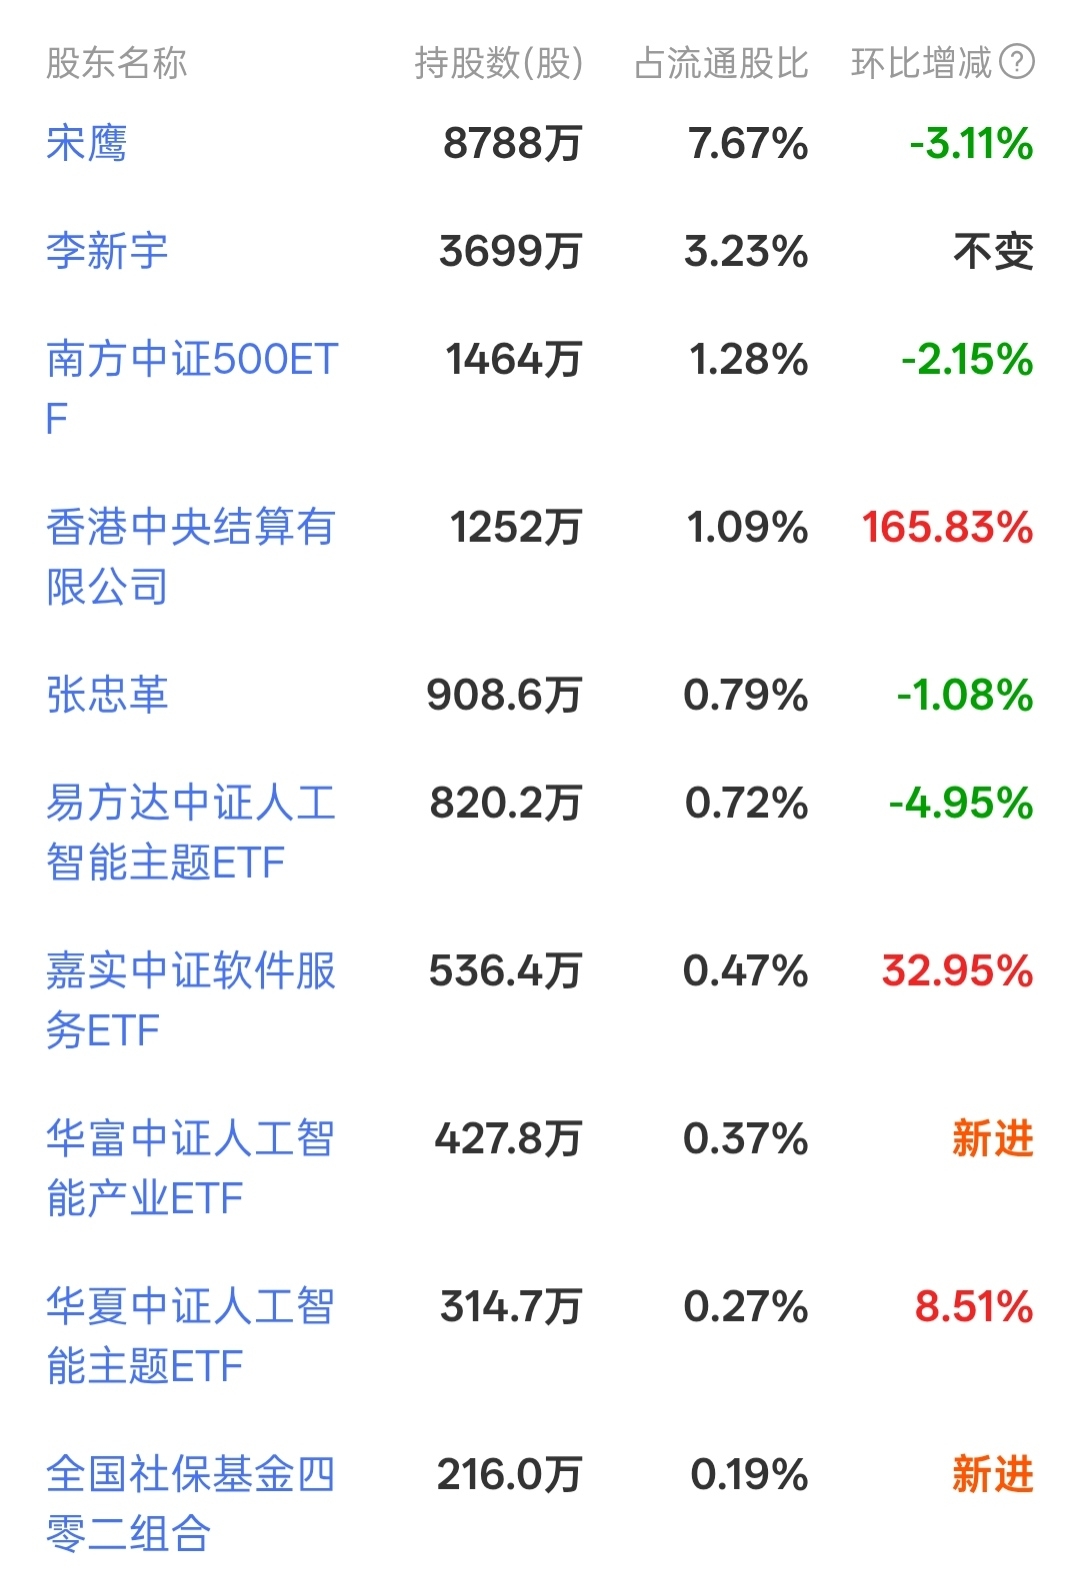
1. 李新宇:持股比例11.74%,控股股东。
2. 宋鹰:持股比例6.40%,第二大股东。
3. 中国农业银行股份有限公司-中证500交易型开放式指数证券投资基金:持股比例1.16%。
4. 香港中央结算有限公司(北向资金):持股比例约0.99%,2025年三季报显示较上期增持165.83%至1252万股。
5. 嘉实中证软件服务ETF:持股比例约0.43%,2025年三季报显示较上期增持32.95%至536.4万股。
6. 中国银行股份有限公司-华夏中证人工智能主题交易型开放式指数证券投资基金:持股比例约0.27%,2025年三季报显示较上期增持8.51%至314.7万股。
7. 招商银行股份有限公司-华富中证人工智能产业交易型开放式指数证券投资基金:持股比例约0.37%,2025年三季报新进。
8. 社保基金402组合:持股比例约0.19%,2025年三季报新进。
9. 其他机构和个人股东:持股比例均低于0.19%。
三、机构持仓变化
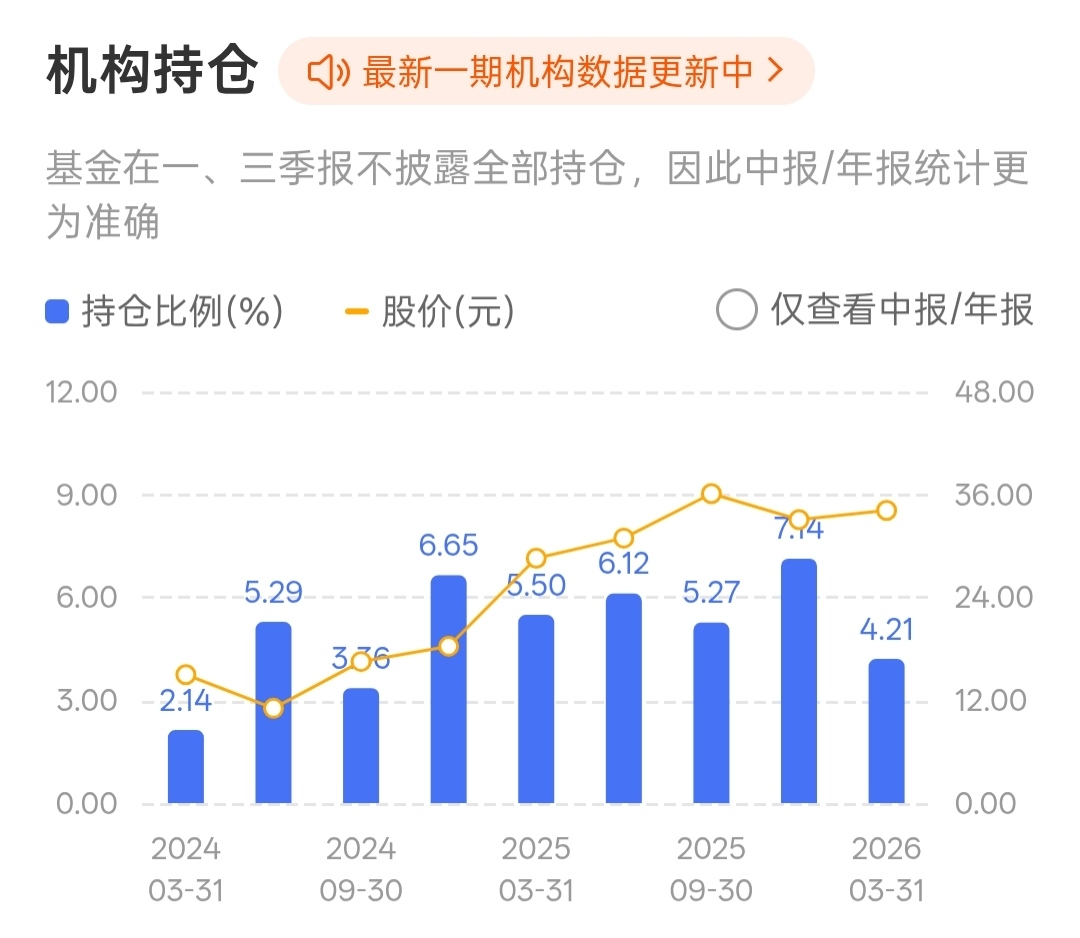
2025年三季报显示,机构持仓发生明显变化:2位股东新进(华富中证人工智能产业ETF、社保基金402组合),2位股东退出(诺安积极回报混合A、诺安积极回报混合C),3位股东的自持流通股份增加(香港中央结算有限公司、嘉实中证软件服务ETF、华夏中证人工智能主题ETF)。北向资金和社保基金的增持显示机构对公司未来发展的信心增强。
四、股东人数和筹码集中度
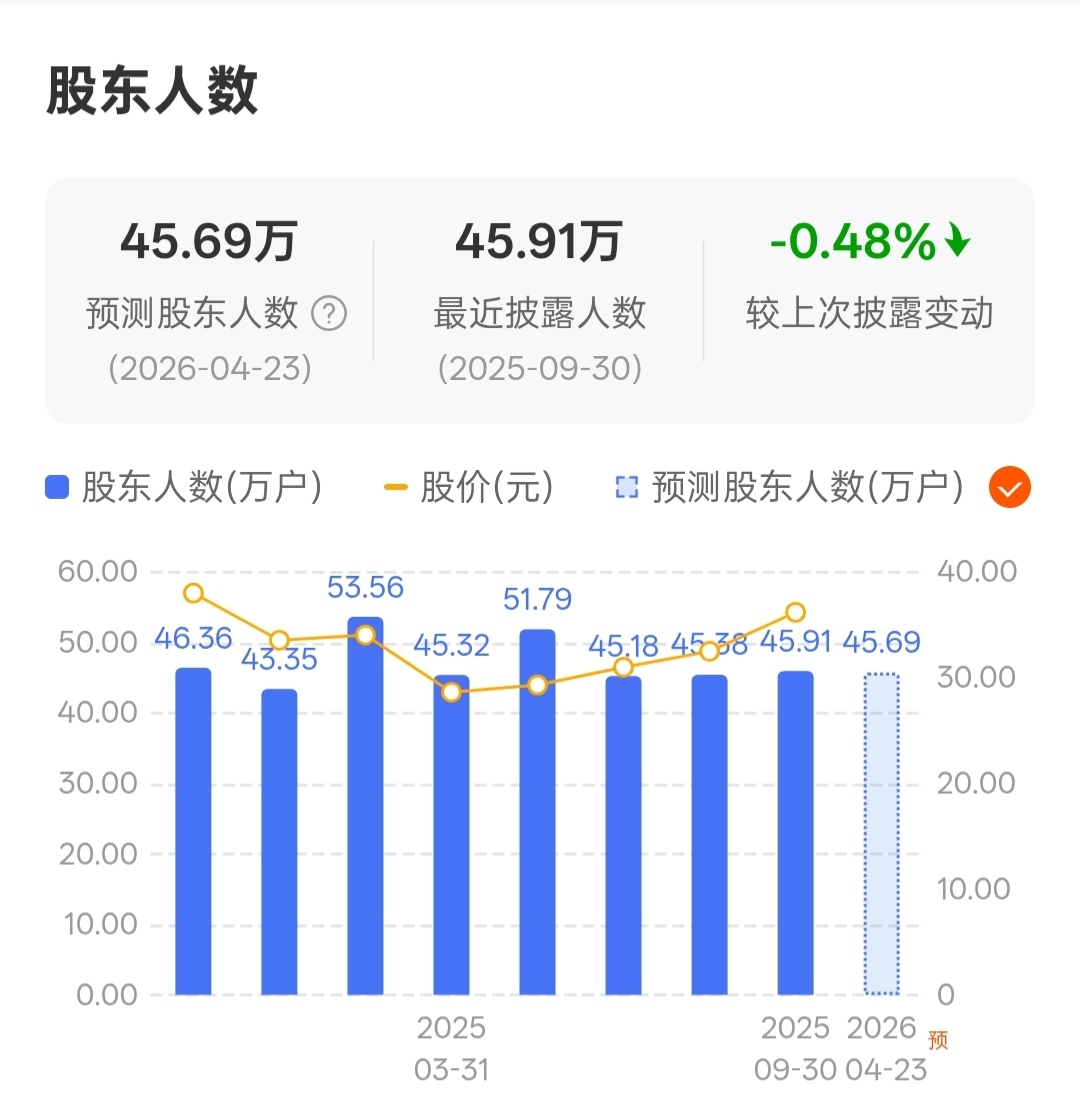
截至2026年4月,公司股东人数约为46万人,筹码分布非常分散。主力没有控盘,主力成交额占总成交额的比例较低。这种筹码分散的状态可能导致股价波动较大,一旦市场情绪转弱,或者出现利空,容易出现连续大跌的踩踏行情。
投资价值和风险提示
一、投资亮点
1. AI算力与国产替代:作为华为昇腾生态核心伙伴,深度参与“东数西算”工程,2025年中标中国移动190亿元智算中心订单,累计订单超80亿元,昇腾服务器市占率达18%,2025年订单增速预期超300%。
2. 开源鸿蒙深度卡位:在鸿蒙教育领域市占率超过60%,成立开宏智谷,联合华为发布开源鸿蒙5.0,参与制定行业标准,智慧隧道落地11省,全国首个鸿蒙智慧收费站在宁夏落地。
3. 考试领域绝对龙头:旗下海云天科技服务全国18个省高考,21个省中考,15个省考研,教育部、财政部都是其客户,客户粘性高,业绩稳定。
4. 财务状况改善:资产负债率从2024年末的52.08%降至36.21%,财务风险显著降低,经营活动现金流净额大幅改善。
二、投资风险
1. 对华为依赖度过高:公司63.46%的采购和8.57%的销售依赖华为,合计依赖度超过70%,议价能力弱,利润空间易受挤压,华为技术路线变更可能导致成本上升。
2. 盈利困境:2024年毛利率下降5.75个百分点至13.95%,智能硬件毛利率仅10.18%,低于行业均值,2024年出现亏损。
3. 估值泡沫:截至2026年4月24日,动态市盈率达355.78倍,估值处于历史高位,存在回调风险。
4. 股东减持风险:最近一年多,公司二股东、三股东都在陆续减持套现,传递出内部人对当前估值的担忧信号。
5. 筹码分散风险:约46万散户持股,筹码分布非常分散,容易出现连续大跌的踩踏行情。
个人投资建议
短期(1-3个月)
- 操作策略:短线波段操作,高抛低吸。在38元附近低吸,在40-41元区间高抛,止损位设置在36元。
- 重点跟踪:主力资金流向、成交量变化、40元关口突破情况、华为昇腾芯片供应情况。
- 风险规避:规避大盘系统性风险、公司股东减持公告、华为合作关系变化等利空消息。
中期(3-12个月)
- 操作策略:逢低布局,分批建仓。在33-35元区间逐步建仓,仓位控制在30%以内,长期持有。
- 重点跟踪:2025年全年业绩、AI算力订单交付情况、开源鸿蒙业务规模化进展、毛利率变化。
- 风险规避:规避业绩不及预期、毛利率持续下滑、行业竞争加剧等风险。
长期(1年以上)
- 操作策略:战略性配置,长期持有。在公司基本面持续改善、估值合理时加大仓位,分享国产算力与鸿蒙生态发展红利。
- 重点跟踪:公司在华为生态中的地位变化、AI算力市场份额提升情况、开源鸿蒙行业渗透率、研发投入与技术创新。
- 风险规避:规避供应链风险(核心芯片断供)、应收账款回款不及预期导致资产减值、行业政策变化等长期风险。
总结
拓维信息作为华为生态核心合作伙伴,在AI算力和开源鸿蒙领域具备较强竞争优势,受益于“东数西算”政策红利和AI算力需求增长,中长期发展前景值得期待。公司财务状况正在改善,资产负债率下降,经营活动现金流净额大幅提升。但公司对华为依赖度过高,盈利水平有待提升,估值处于历史高位,筹码分布分散,短期波动风险较大。投资者应根据自身风险承受能力,采取相应的投资策略,短期波段操作,中期逢低布局,长期战略性配置,同时密切关注公司基本面变化和行业动态,规避潜在风险、等等。
郑重声明:(‘’以上信息‘’是 个人观点,仅供参考,不构成任何投资建议)《投资者据此操作,风险自担。》
《感谢点赞+关注:张成功的股市日记》
最后: 祝大家好运、账户一路飙升、一路长虹……
#社区牛人计划# #盘逻辑:深度解析,理清投资思路# #炒股日记# #基本面分析# #技术面分析#
本文作者可以追加内容哦 !

