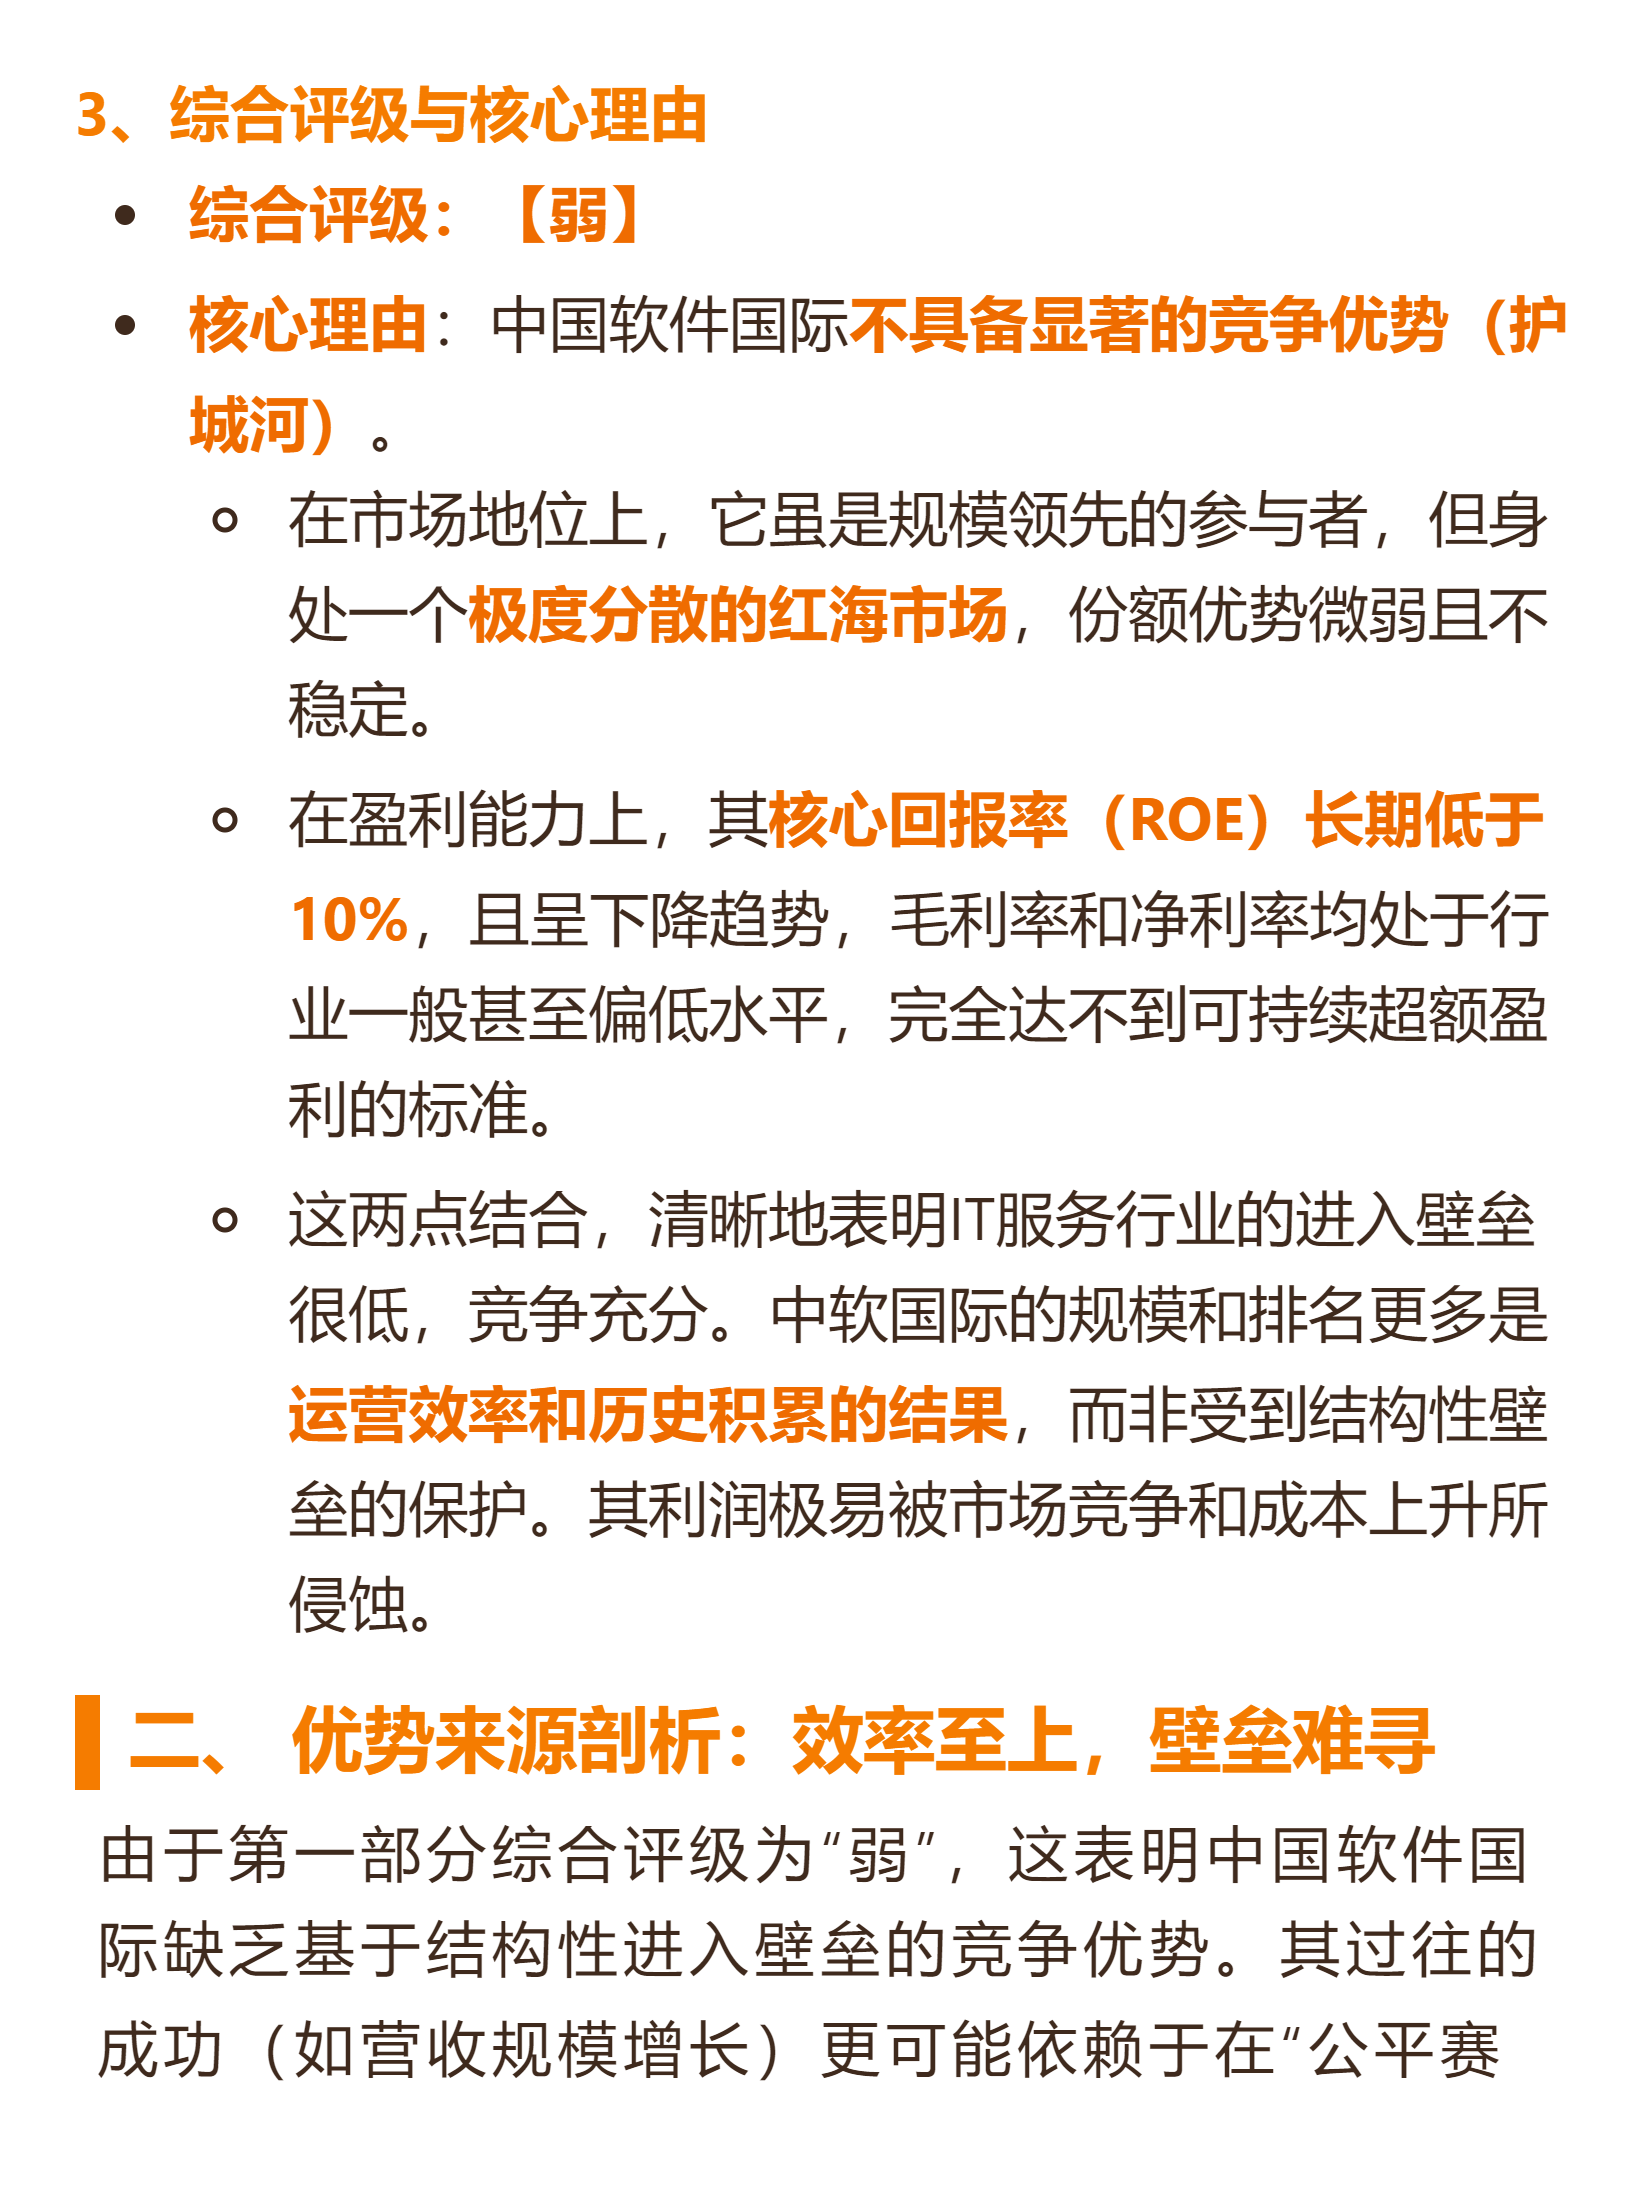
$中国软件国际(HK|00354)$$中国软件(SH600536)$$东软集团(SH600718)$很多人觉得中软国际作为国内IT服务头部企业,又有CEC国资背景,肯定有很深的护城河,其实这个认知完全错了。
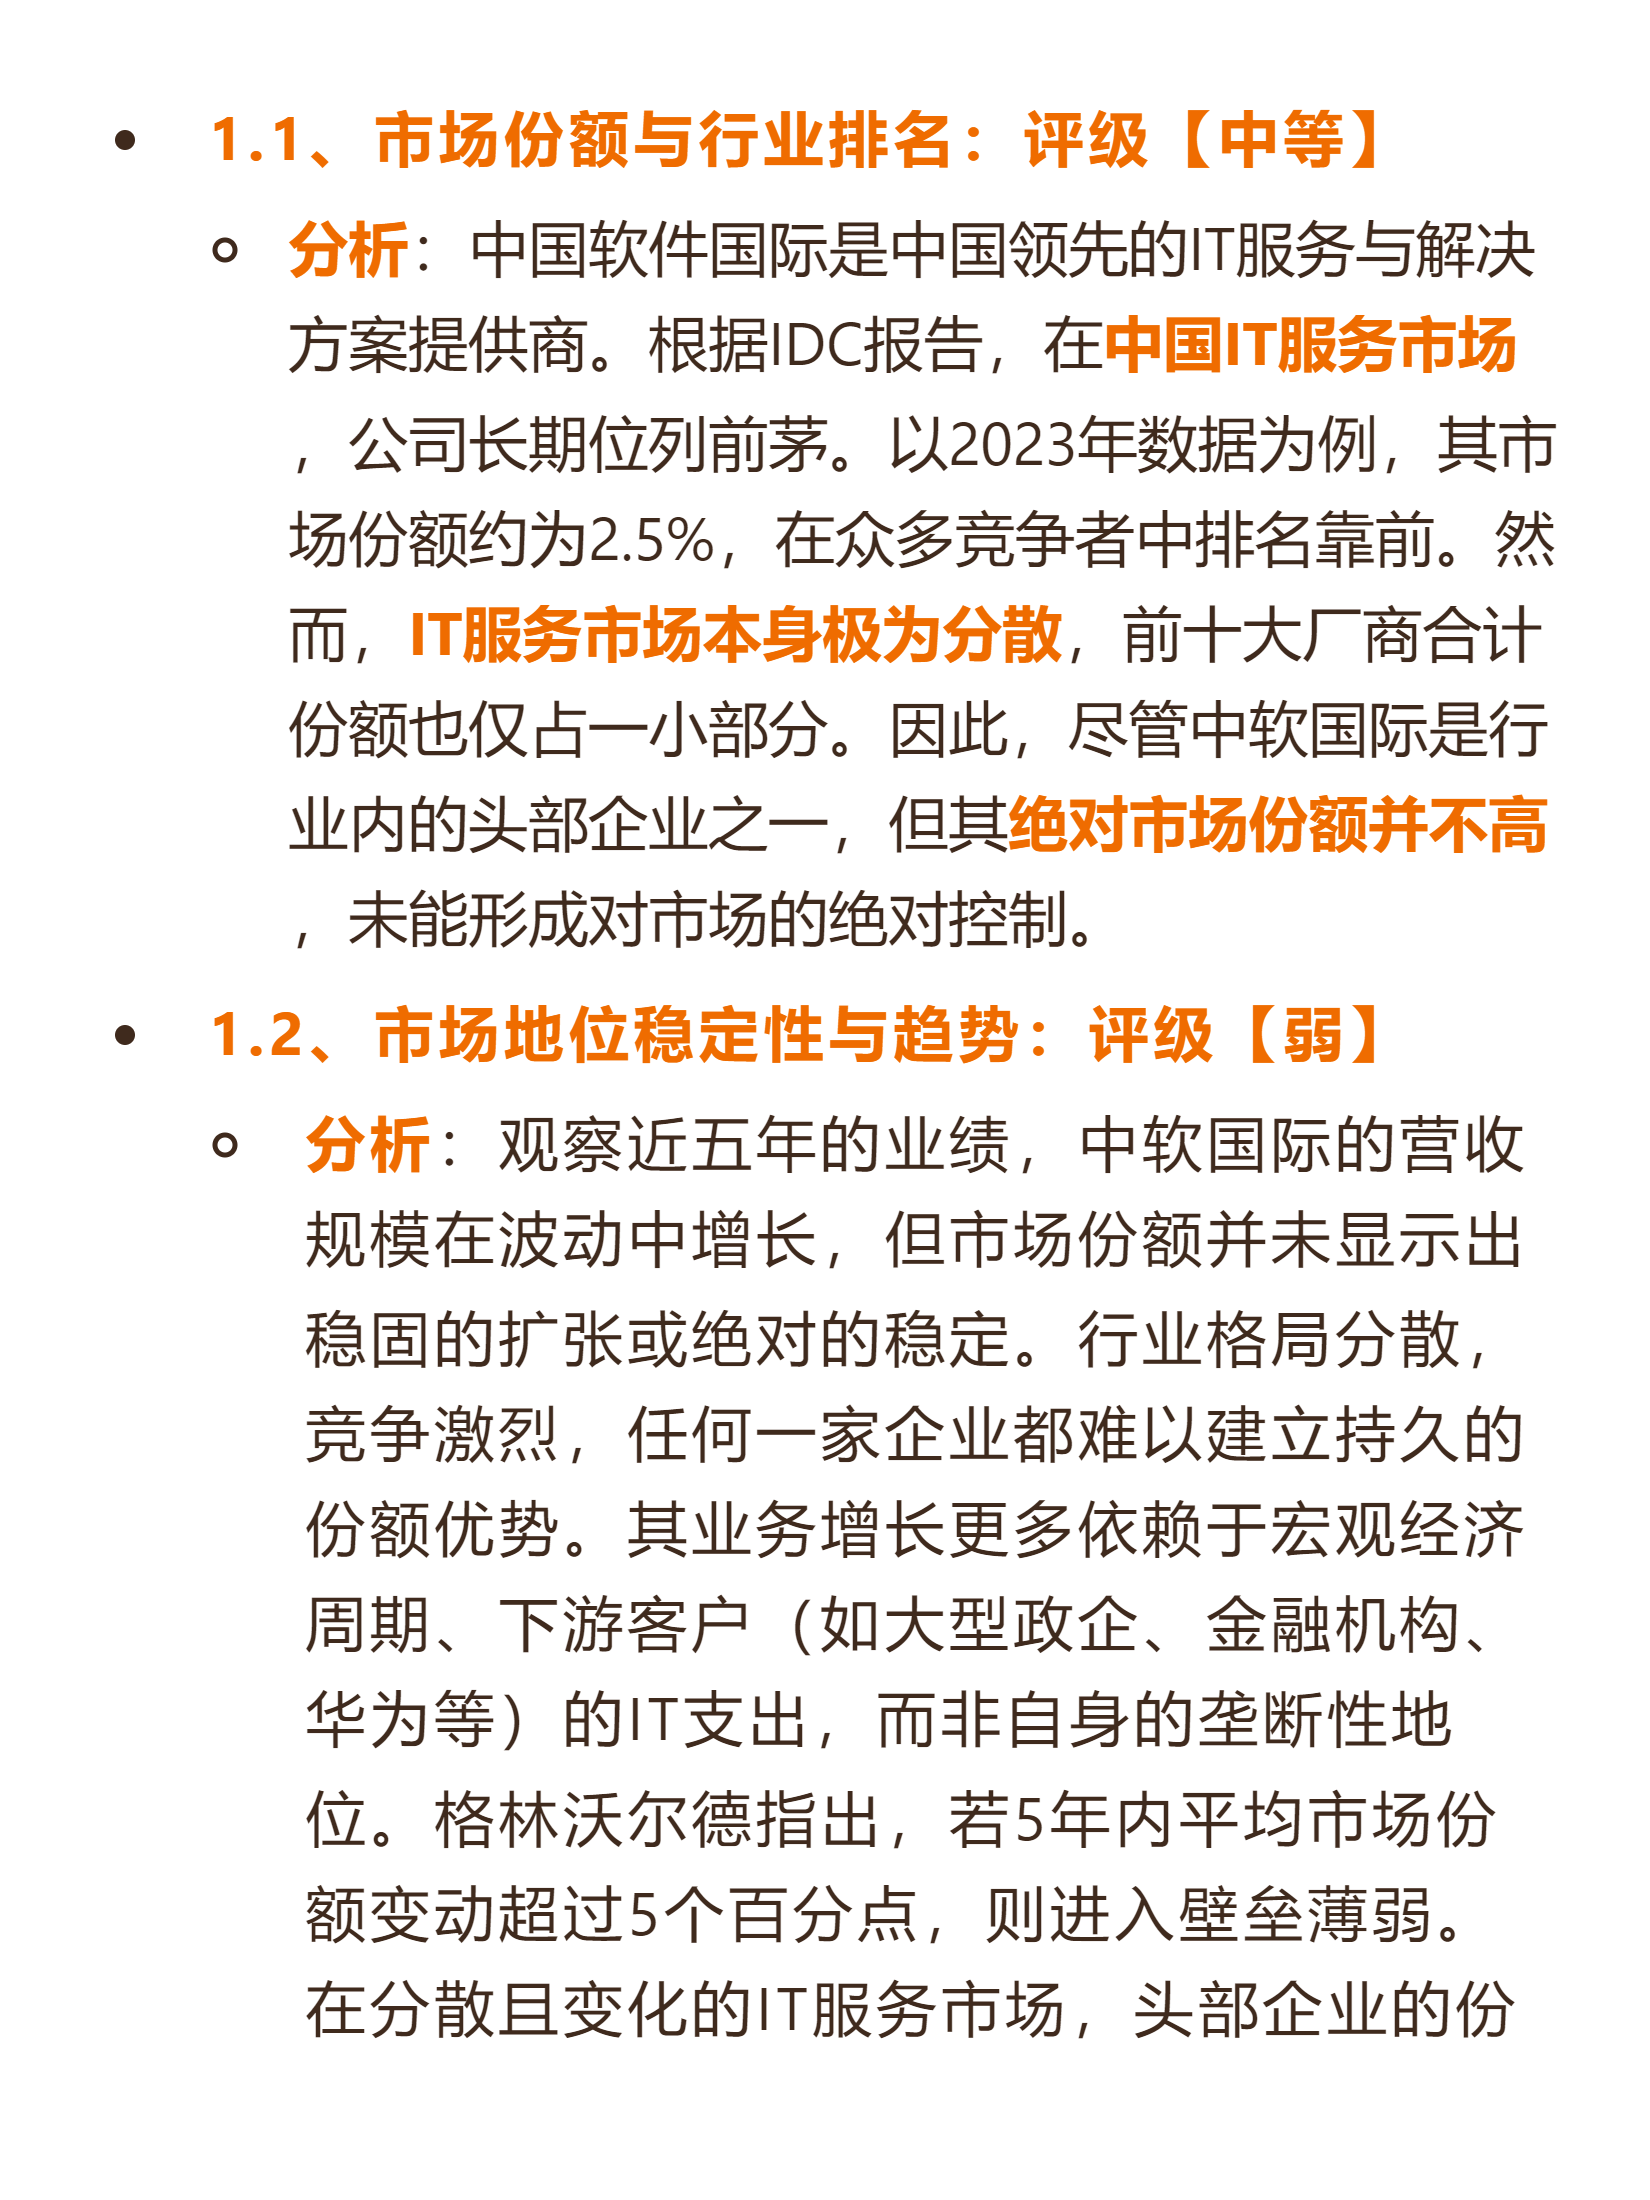
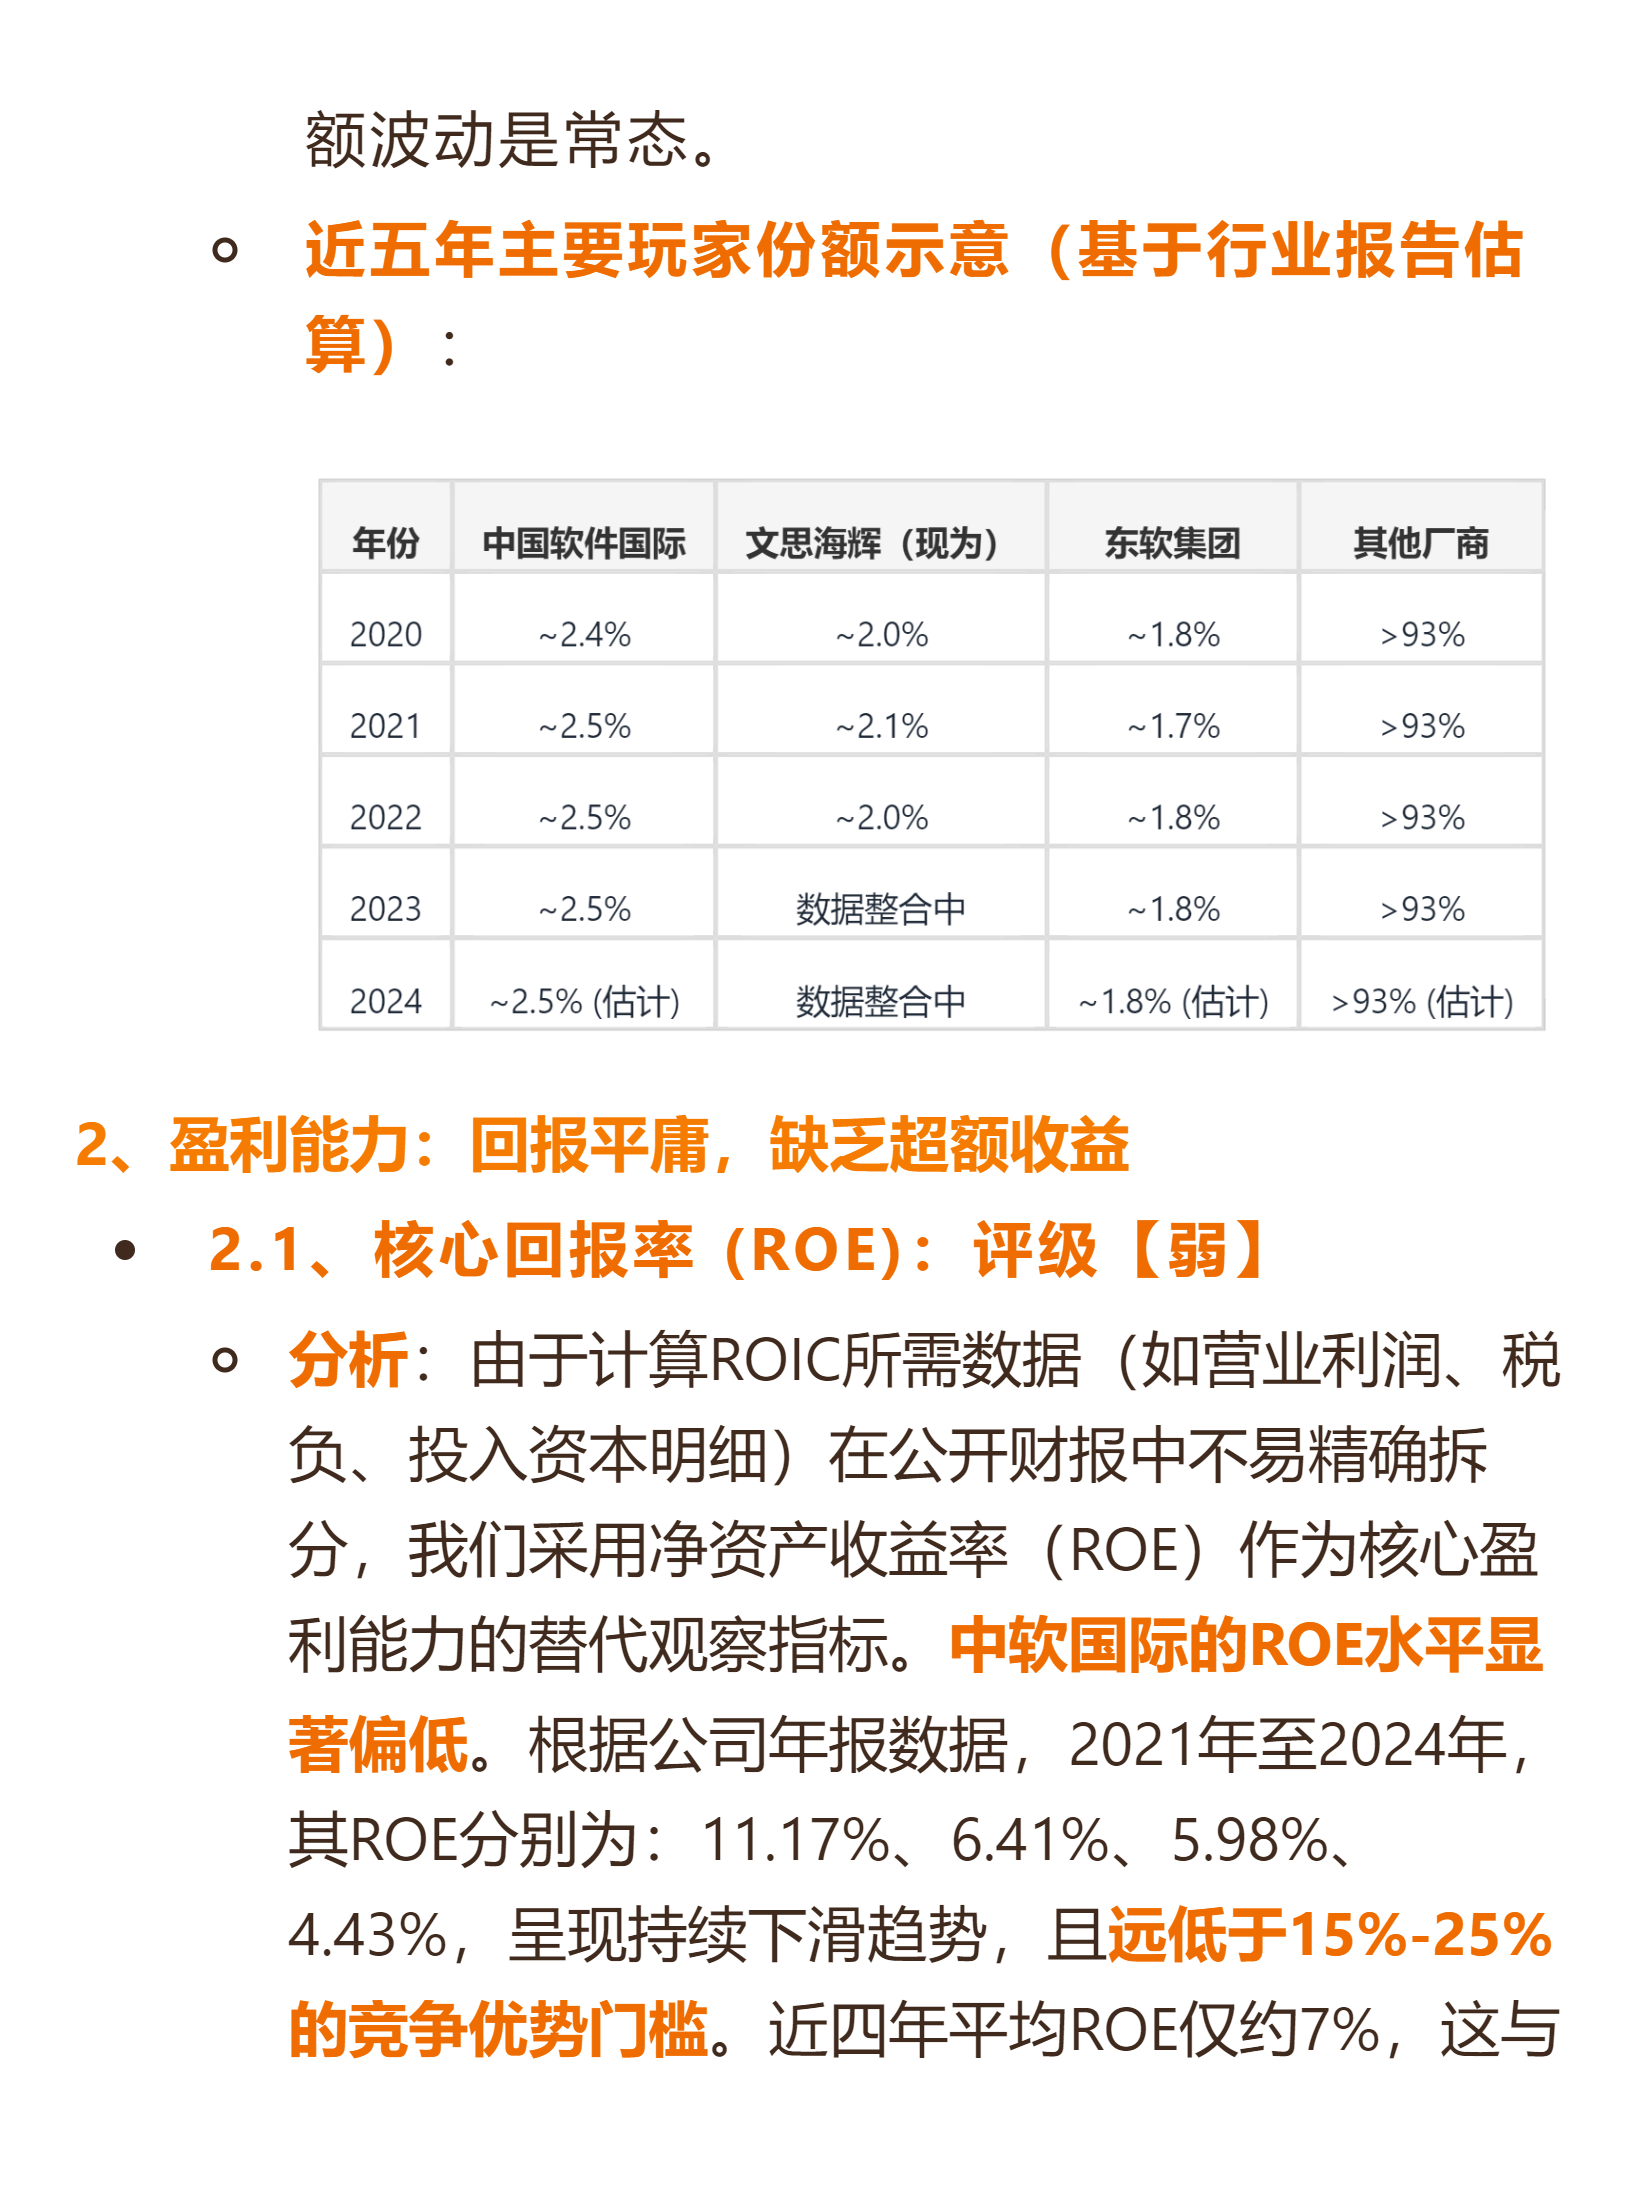
首先看行业格局,国内IT服务市场极度分散,前十大厂商合计市占率都不到10%,中软国际常年市占率仅2.5%左右,近五年几乎没有增长,根本谈不上对市场的控制能力,全行业都是充分竞争的红海状态。
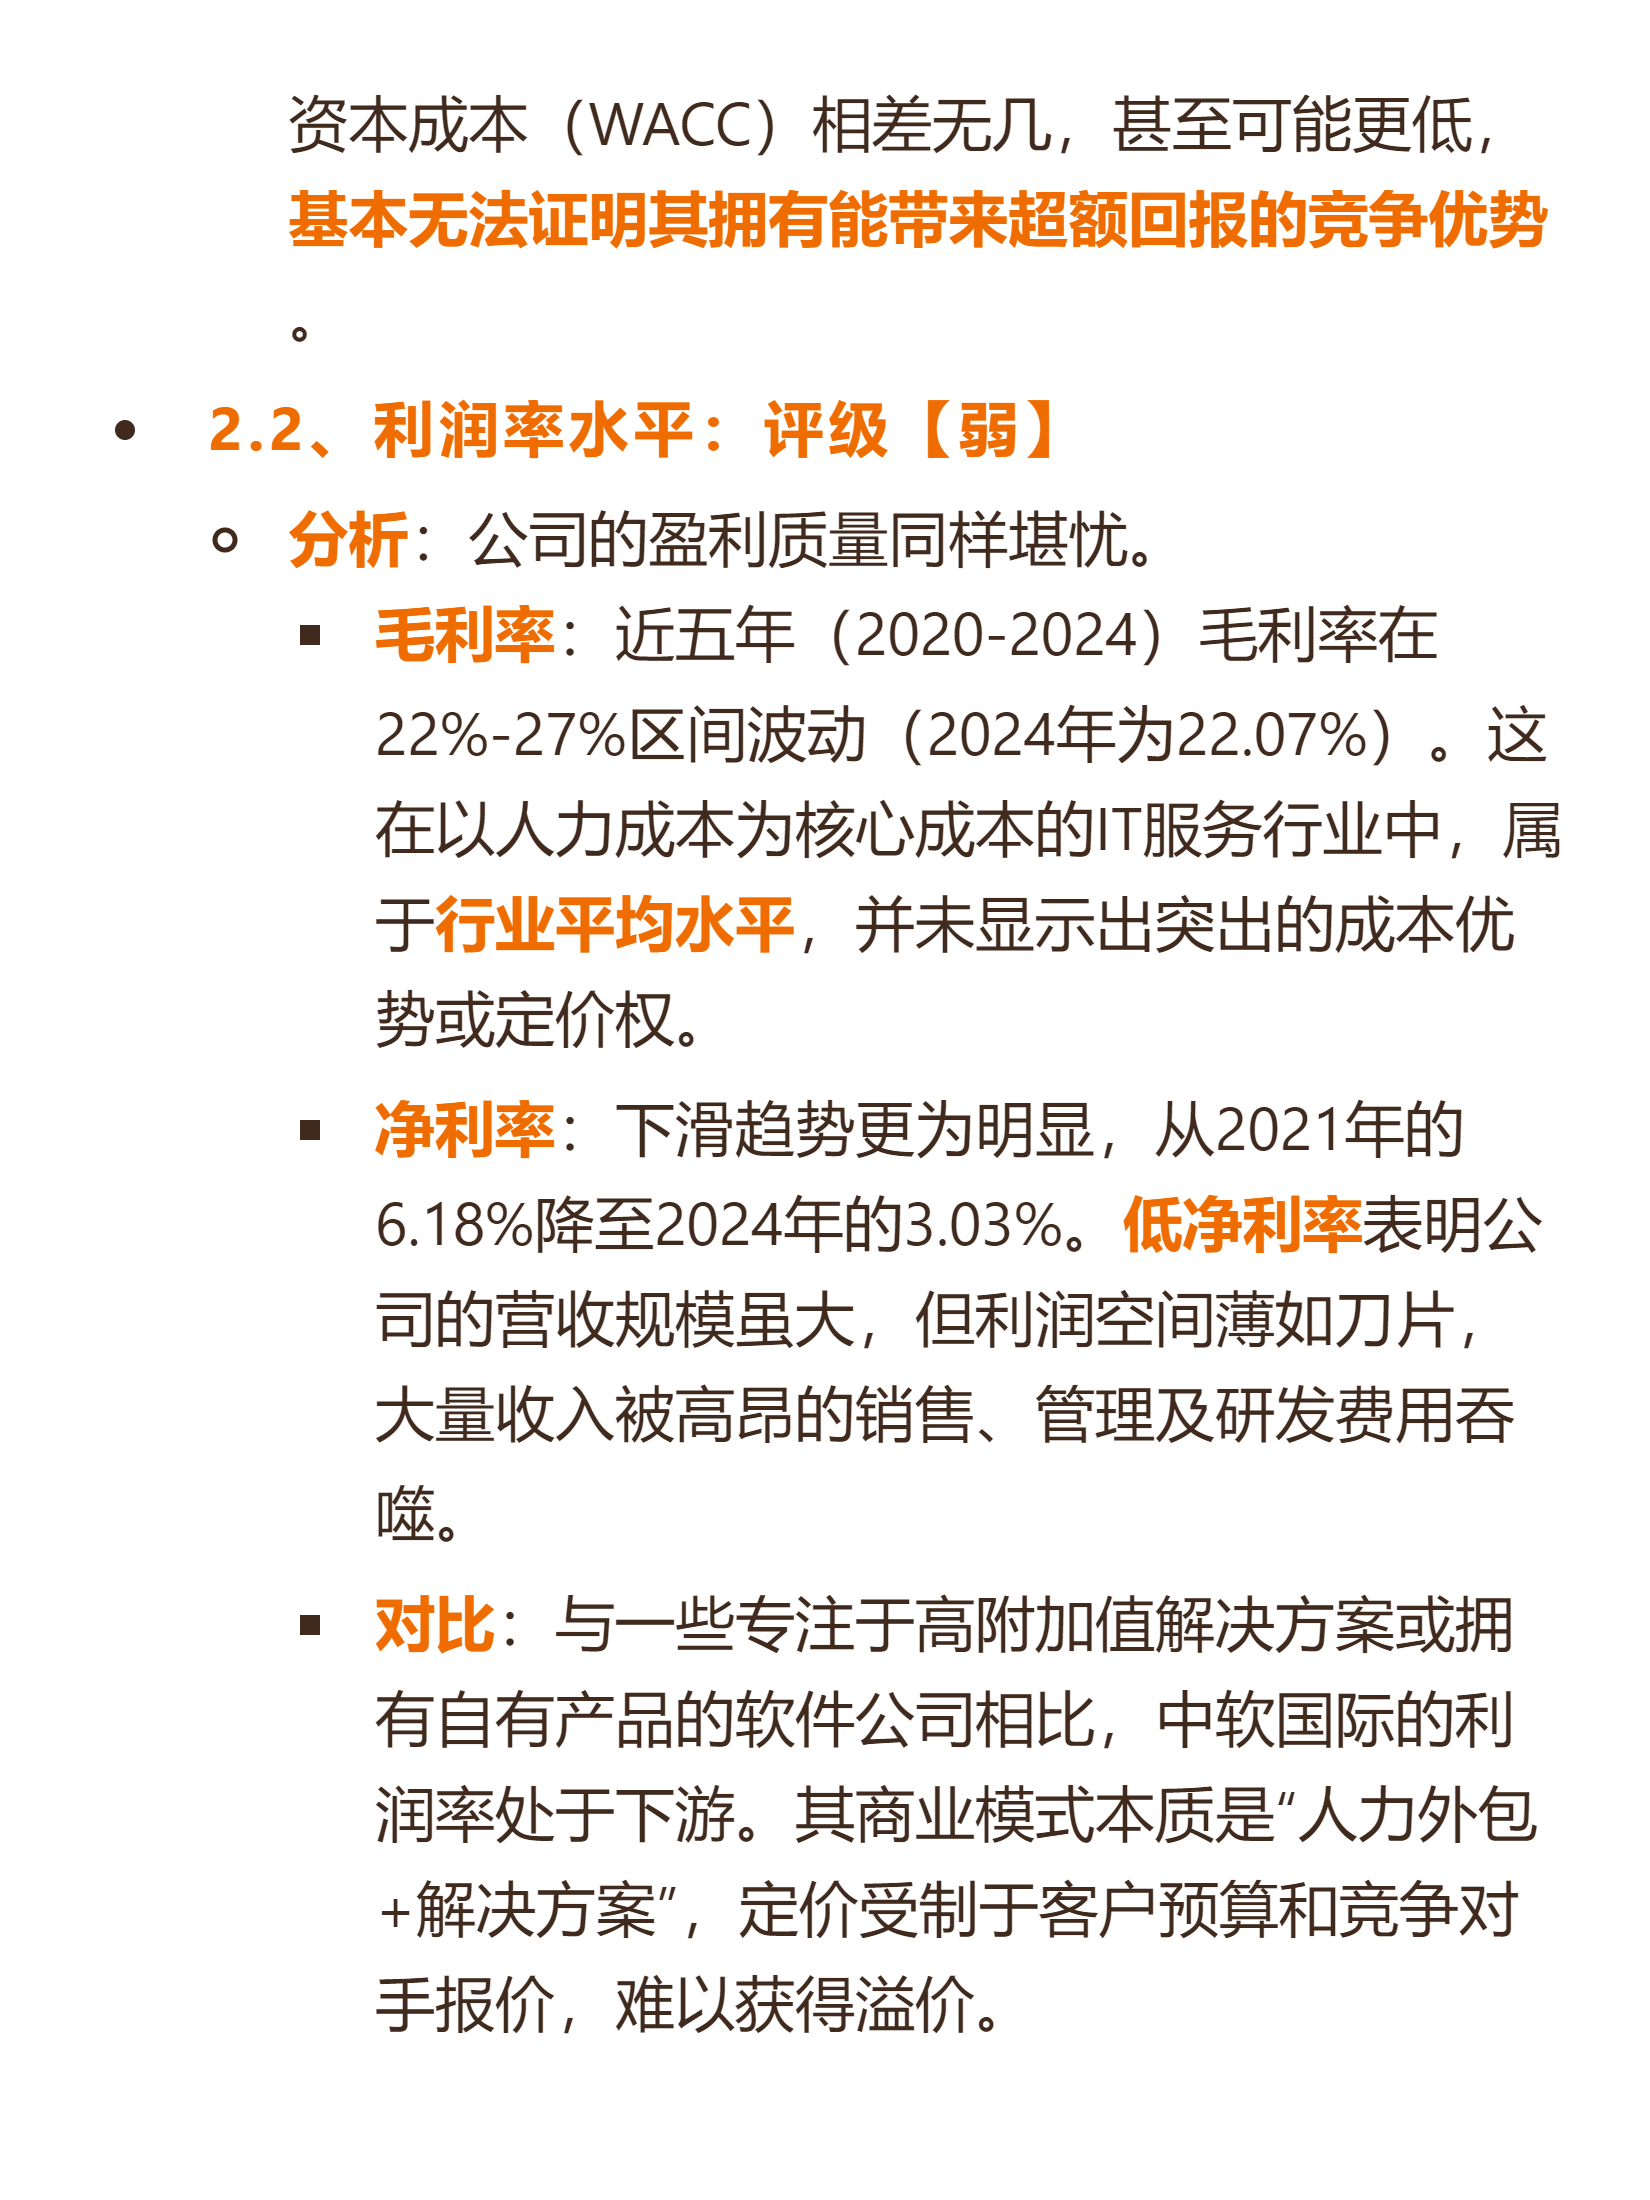
再看核心盈利数据,完全撑不起有护城河的结论。近四年它的ROE从11.17%一路跌到4.43%,平均仅7%左右,远低于15%的护城河门槛,净利率更是从6.18%跌到3.03%,利润薄得像刀片,完全没有定价权。
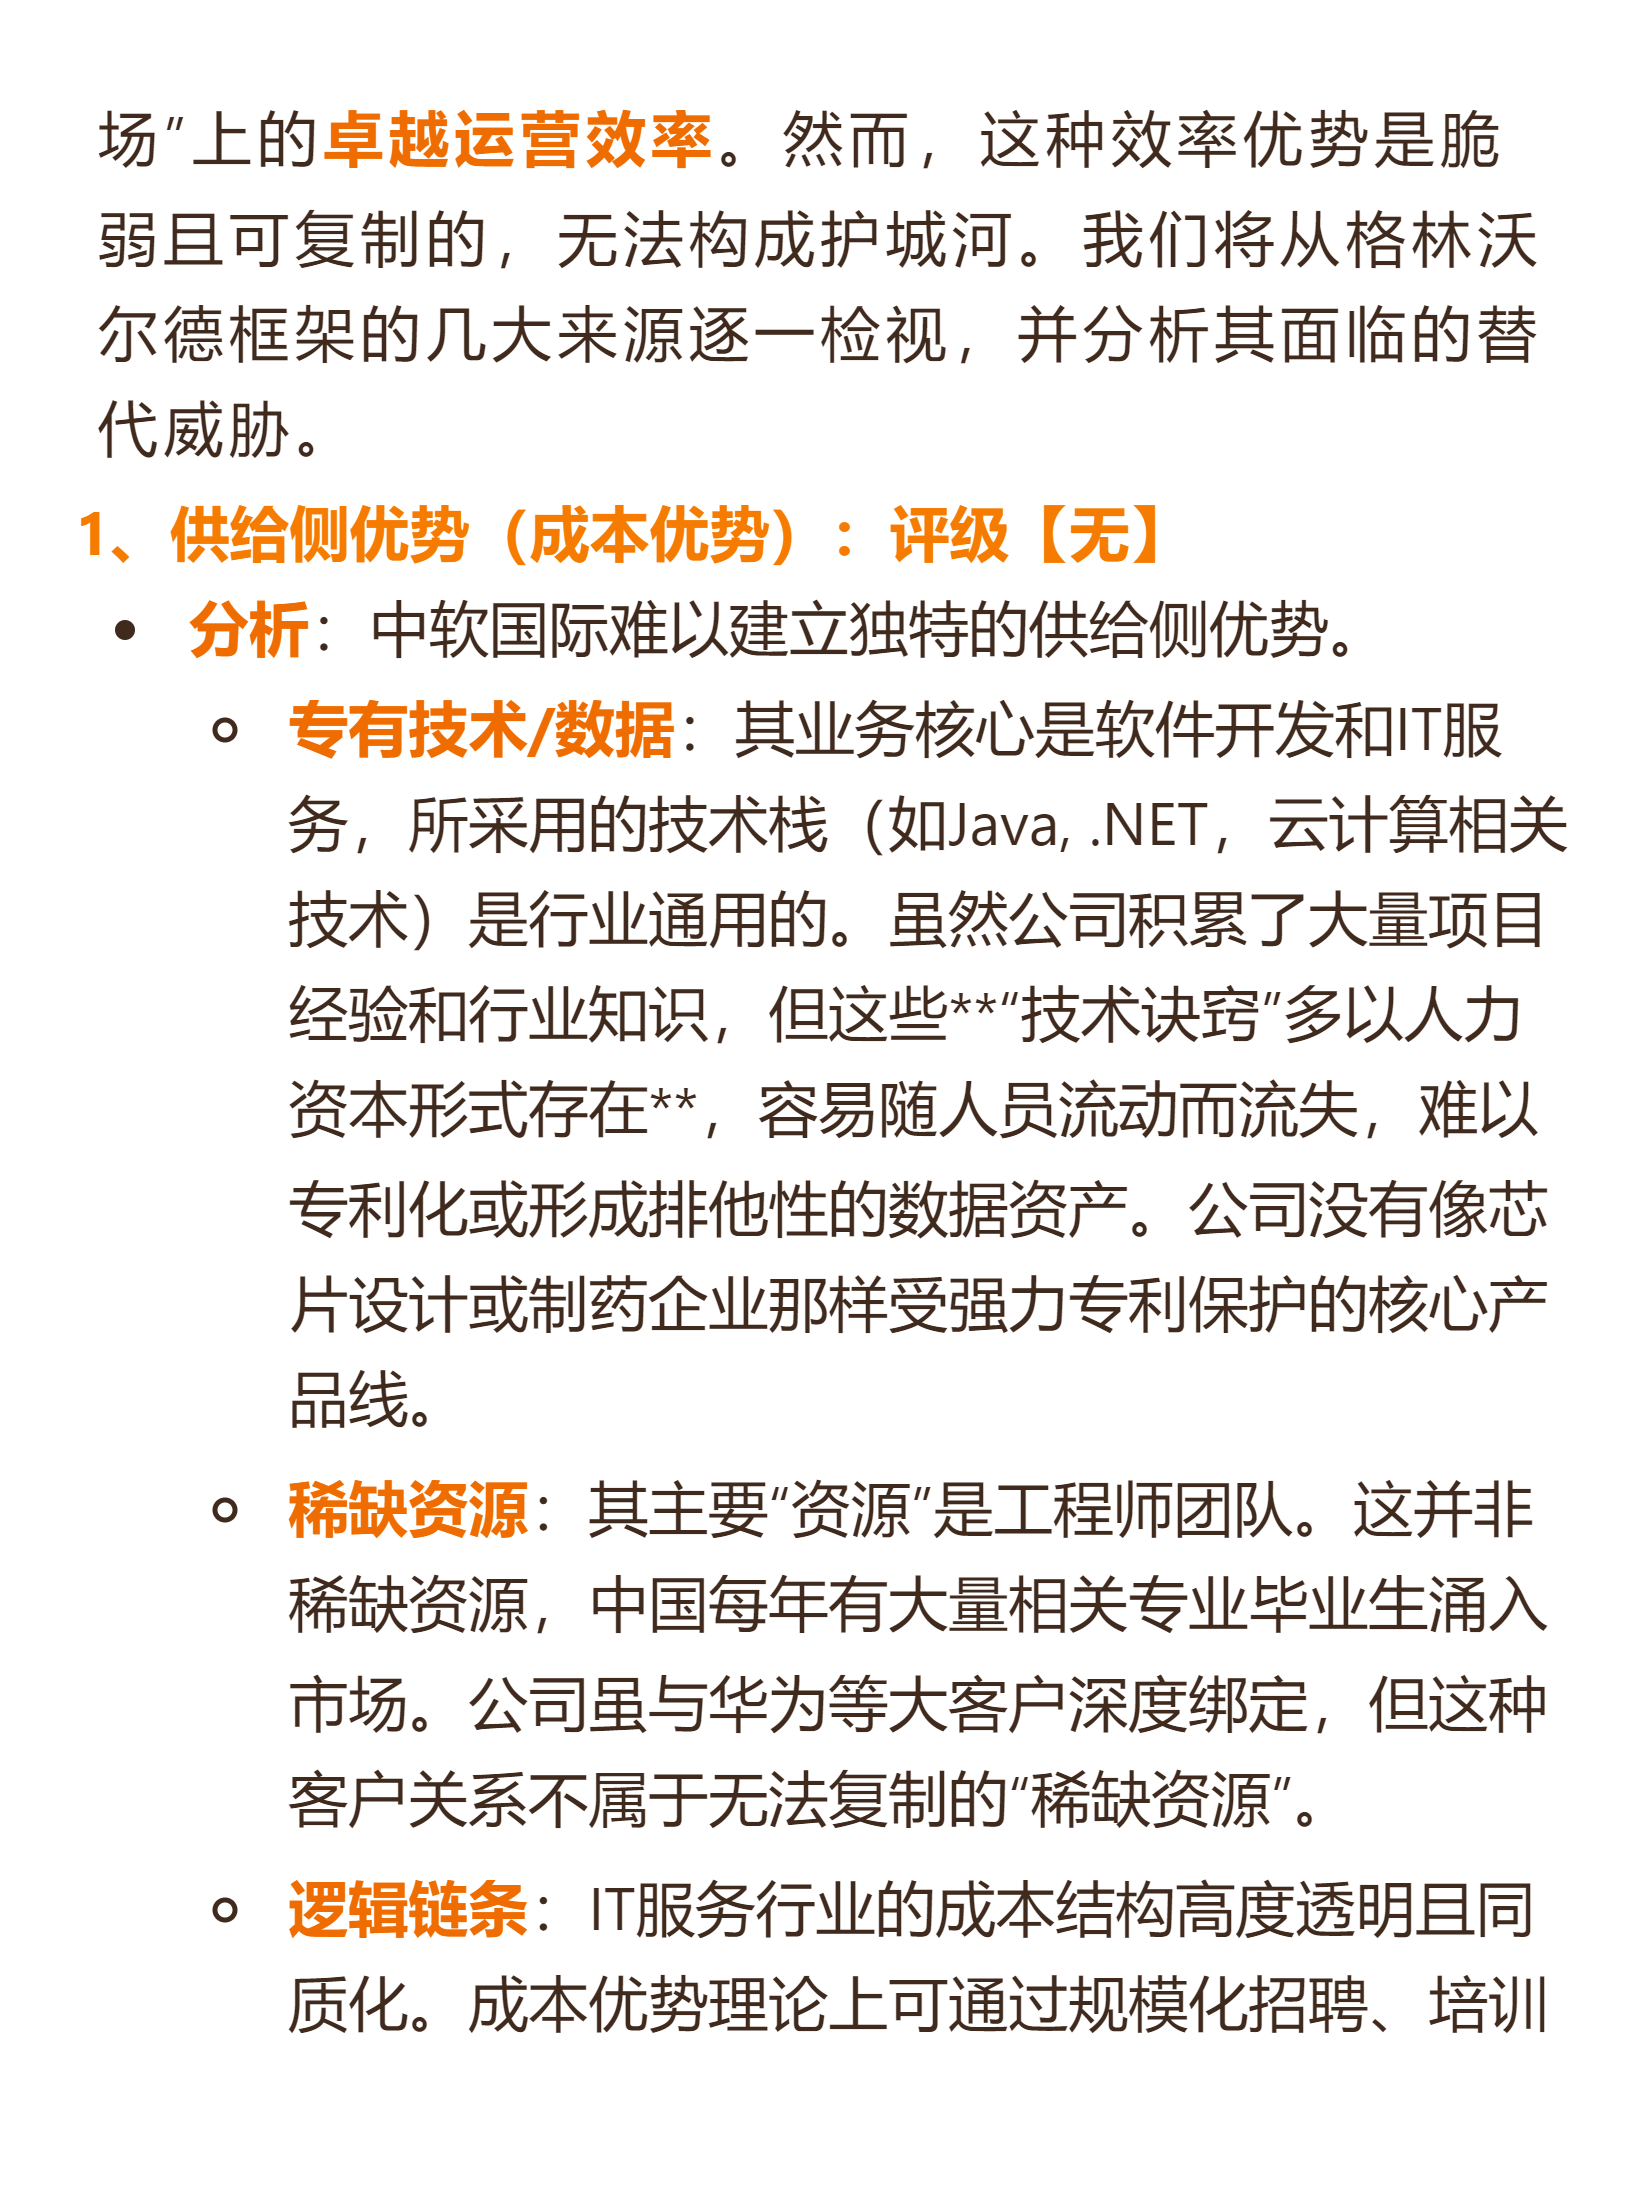
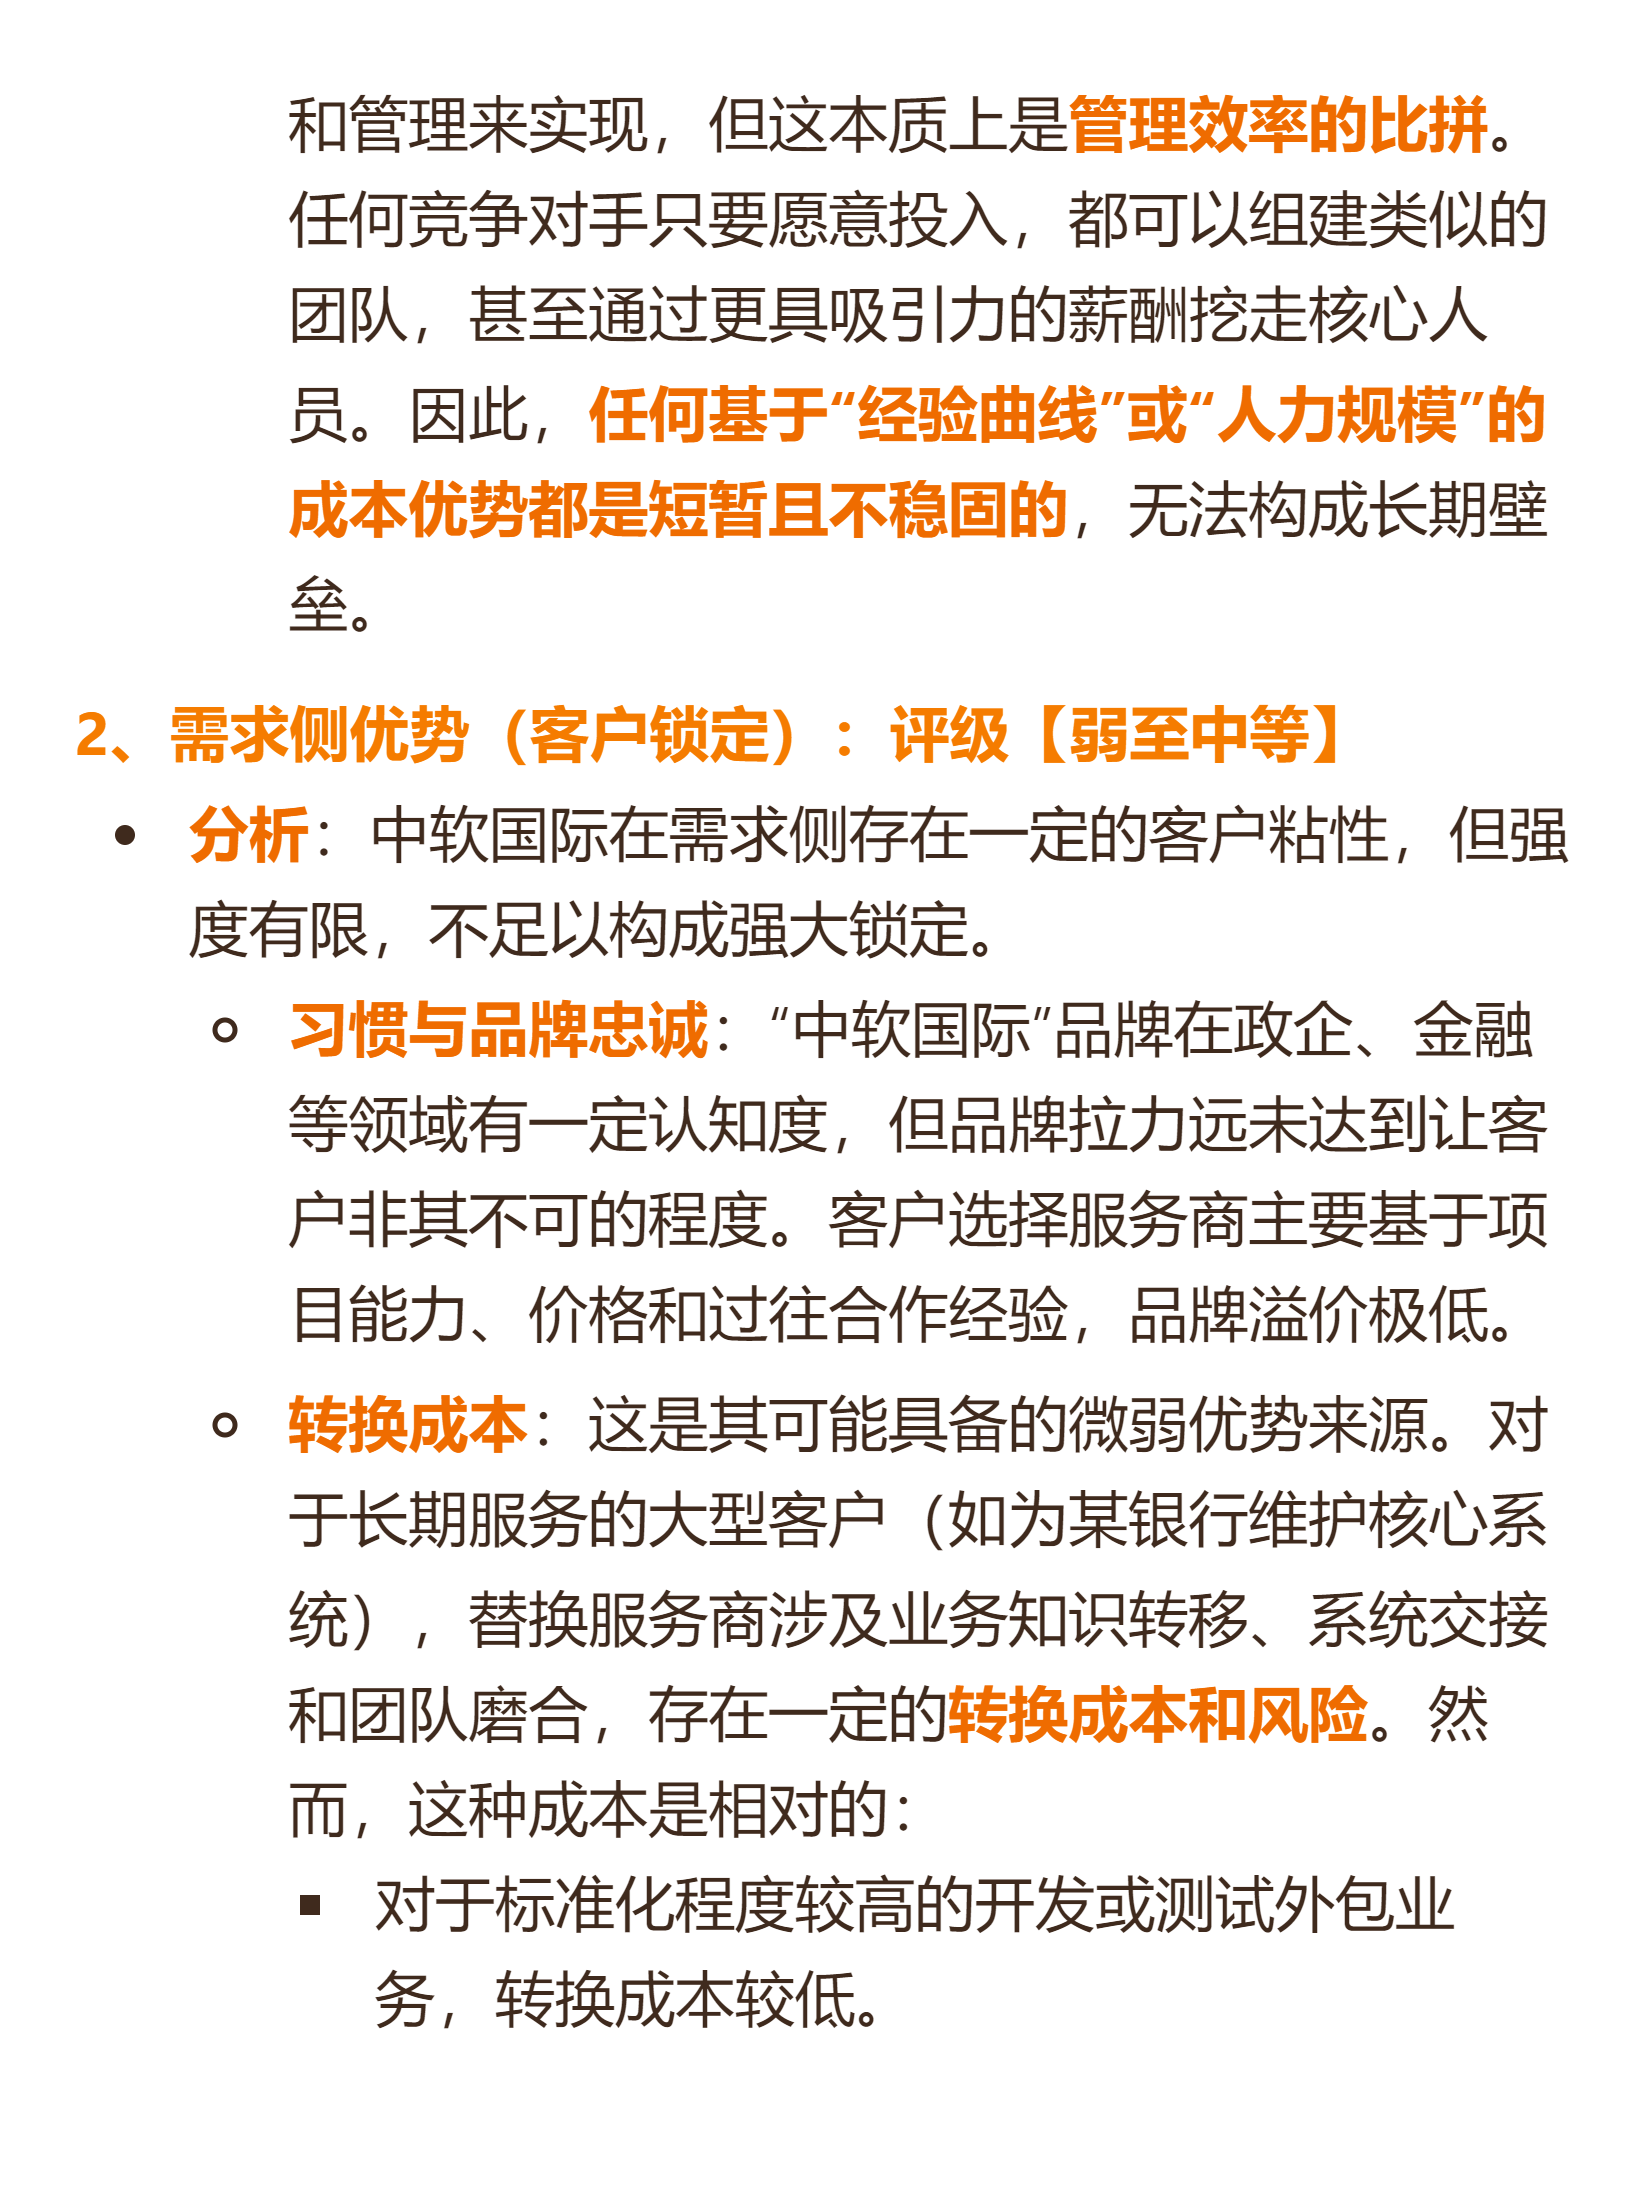
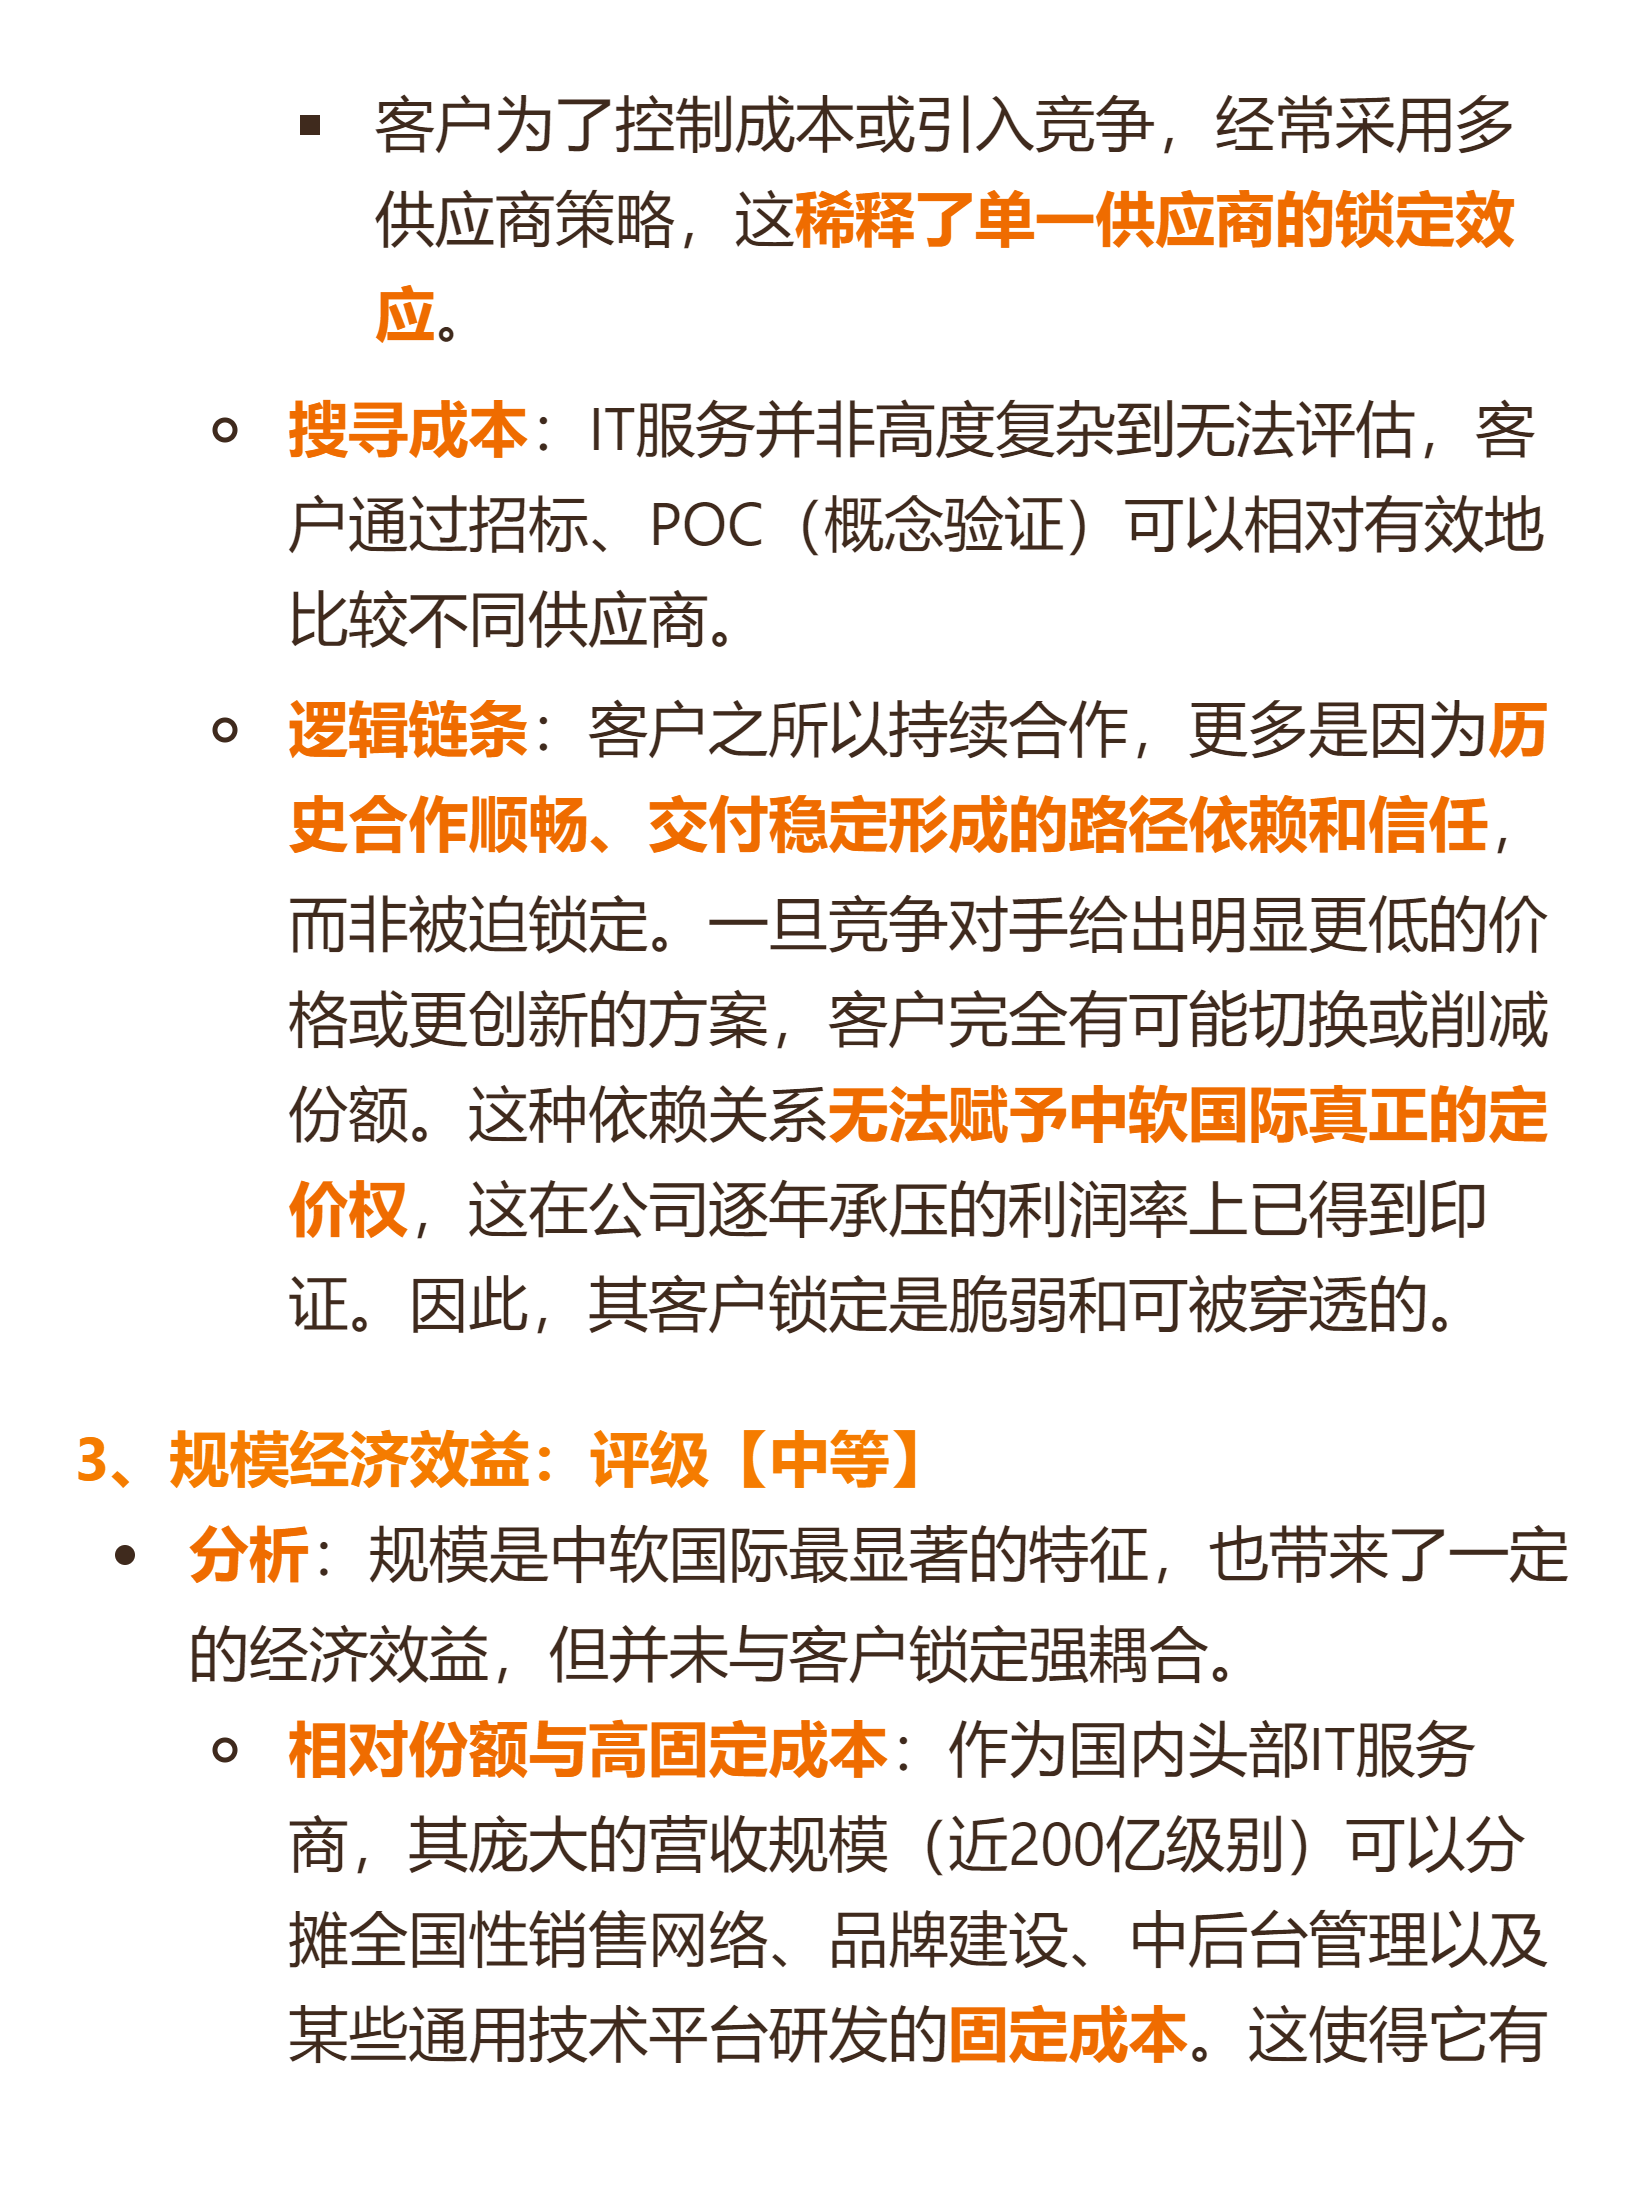
大家常提的国资背景、客户粘性、规模优势,本质都只是运营效率层面的优势,没有任何结构性壁垒。客户转换成本不高,还常用多供应商策略压价,云服务、AI编程工具还在持续替代传统外包需求,连人力成本都要被东南亚厂商挤压。
说白了它就是个靠管理效率在红海里拼规模的玩家,根本不是能长期赚超额收益的价值标的,投它本质是赌管理层执行力,不是买壁垒。
以上是公司护城河是否存在、竞争优势来源于可持续性分析。完整报告里还有它的主要竞争对手对比,竞争优势排名,以及护城河总结、优势、劣势、归因以及对投资者的启示。还有公司全面深度分析报告,判断是否好公司。打开【口袋分析师】小程序即可获得。
追加内容
本文作者可以追加内容哦 !

